
2026年10月11日更新:商品の仕組みと現行の公式案内を確認し、過去の実績・仮定計算・将来の見通しを分けて整理しました。この記事は一般的な情報提供であり、特定商品の購入や将来の利益を保証するものではありません。
レバナスで資産を作り、そのまま取り崩して暮らせるのか。大きな過去リターンを見れば魅力的ですが、生活費の計画には平均利回りだけでは足りません。取り崩しの方法と、悪い順番で相場が動く場合を確認します。
過去のQLD実績を円の生活費へ直結させない
QLDはドル建ての米国ETFです。国内の代表的なレバナスとは通貨・ヘッジ・費用などが異なります。ドル残高や毎月のドル売却額を固定した為替レートで円に置き換えただけでは、円で暮らす人の取り崩しを再現できません。
2006年〜2022年のような特定期間のバックテストには、その後の相場も入っていません。高い利回りを一定にして50年間計算しても、それは仮定の算数であり、生活費が安定して得られる確率を示すものではありません。
4%ルールは資産が減らない保証ではない
取り崩し研究でいう4%ルールは、一般に初年度の取り崩し額を初期資産の4%にし、その後は物価に応じて金額を調整する考え方です。「毎年その時点の残高の4%」とは別の方法です。
一定期間、資産が枯渇しないことと、最初の元本を維持することは同じではありません。対象資産、期間、税金、費用、物価、成功の定義を確認する必要があります。レバナスだけの日本の家計へ、そのまま適用する研究ではありません。
Morningstarの2025年研究では、一定の前提による30年間・90%の成功確率のモデルで、基本ケースの初年度取り崩し率を3.9%としています。これは将来の確約ではなく、税金や費用も別途考える必要があるモデルです。出典:The State of Retirement Income 2025。
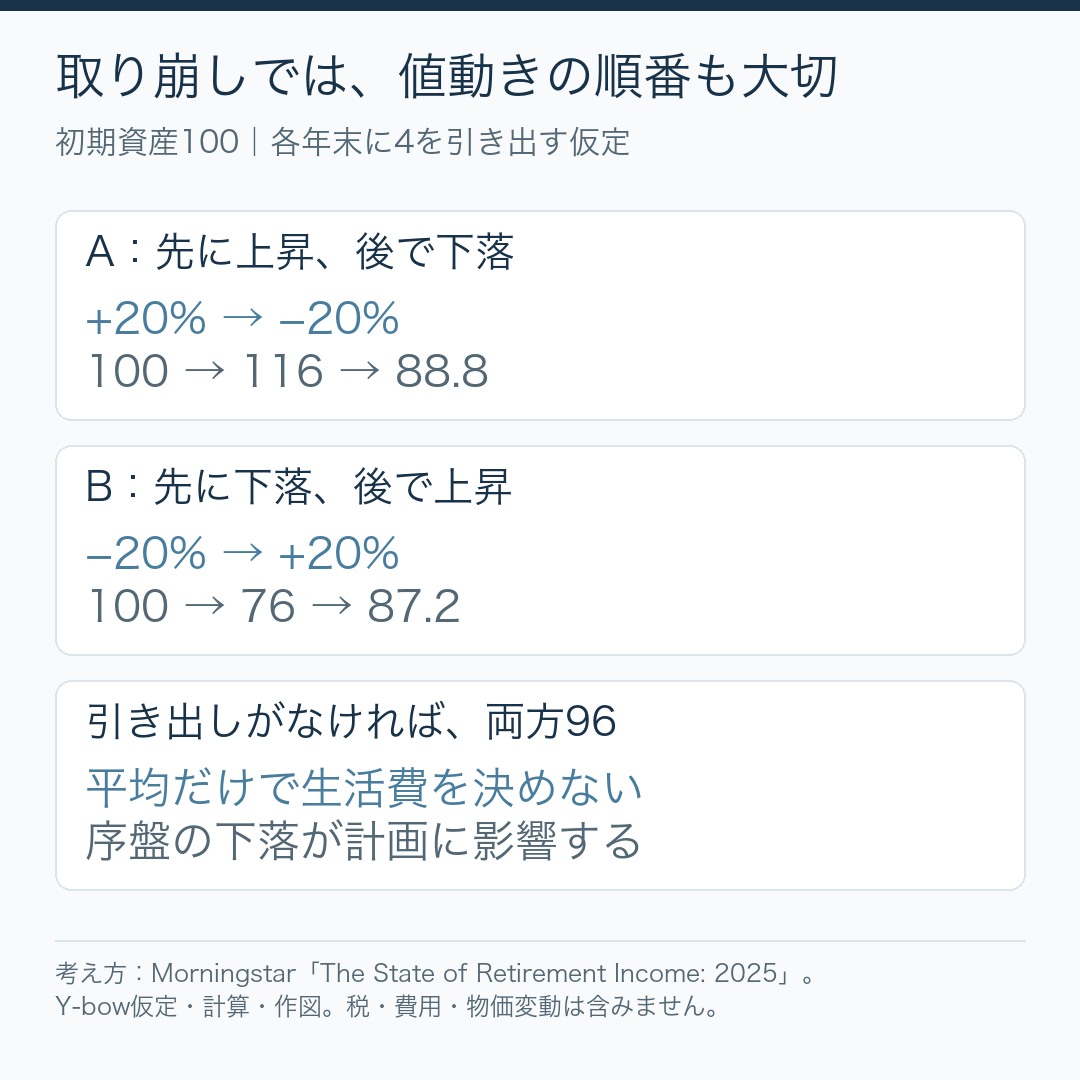
取り崩しではリターンの順番が重要になる
資産を取り崩す途中で大きな下落が来ると、安くなった資産を生活費のために多く売ることになります。その後に相場が回復しても、残った投資額が少ないため回復の恩恵を十分に受けられないことがあります。
毎月2%は年間24%と単純には言えない
相場変動も税金もなく、毎月その時点の残高の2%を売ると、12か月の残高は0.98の12乗、約78.47%になります。年間の取り崩しは初期資産の約21.53%です。月の割合を12倍した24%とは異なります。
残高に対する一定割合の取り崩しは、計算上、急にすべてを売ることを避けやすい方法です。ただし、残高が減れば受け取る金額も減ります。ゼロにならない計算でも、必要な生活費を賄えなくなることがあります。
税金は売却額全体ではなく、基本的に利益へかかる
課税口座の上場株式等の譲渡益に対する税率は原則20.315%です。売却額全体の20%を常に引く計算は正確ではありません。取得費などを差し引いた利益と、口座や損益通算の条件を確認します。
NISAや年金・保険、住民税などの扱いは家計ごとに異なります。長期計画では物価上昇、医療や住居の支出、働く収入の減少も別に織り込みます。
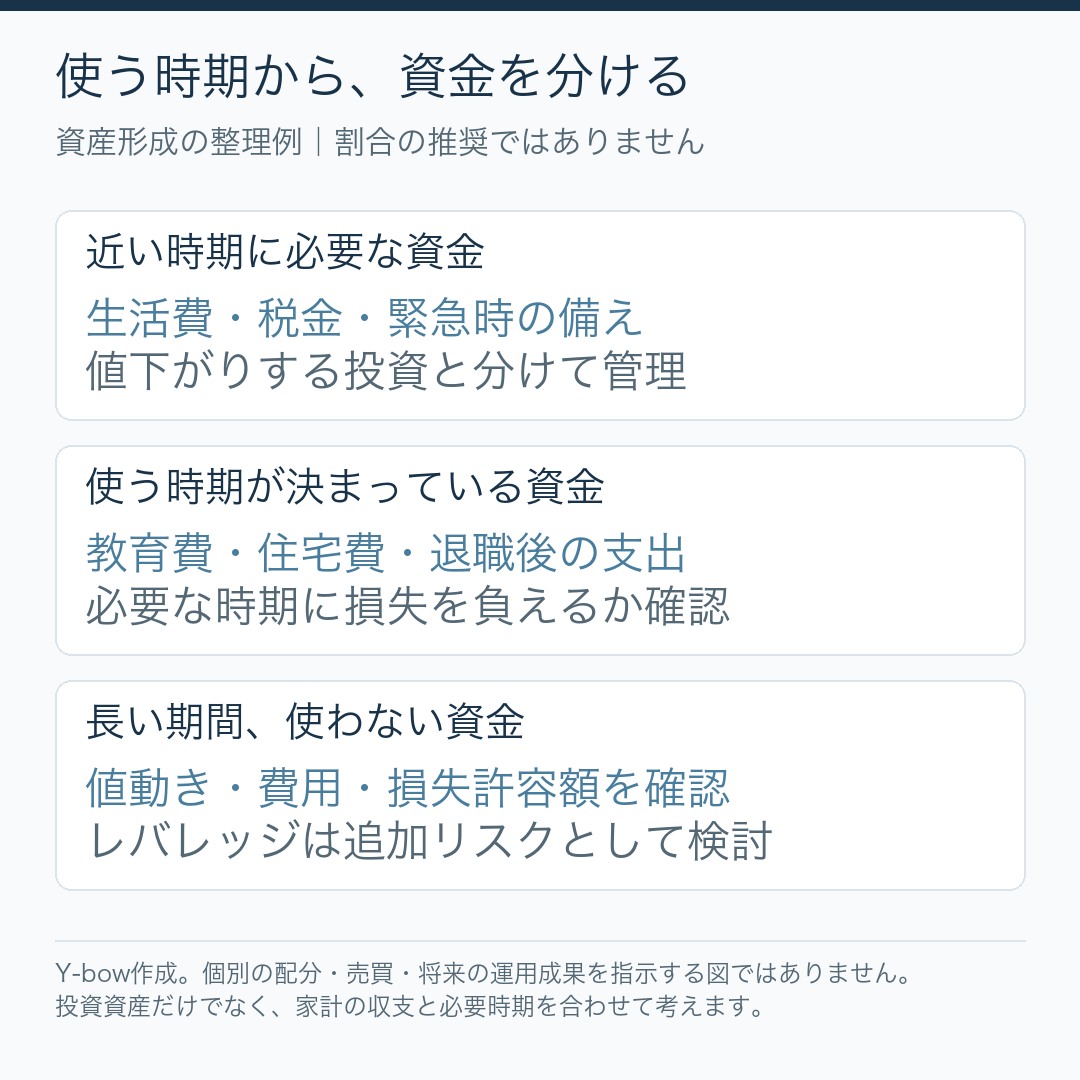
必要資金を先に分け、複数の悪い条件を試す
暴落が取り崩しの初期に来る場合、長期間の低リターン、物価上昇、為替変動、突発支出を確認します。資産残高だけでなく、各年に使えるお金を見ます。
レバナスだけで必要生活費を支える前提を置かず、現預金、年金や仕事の収入、異なる資産、支出を下げられる余地を合わせて考えます。
あわせて読みたい記事
老後資金はいつまで保つのか?貯めた資産を失わない取り崩し方法 / 副業→レバナス(投資)→FIREは正攻法:誰でも出来る資産形成
参照資料・確認日
商品情報と制度は2026年10月11日に確認しました。目論見書・対象商品・取扱いは変更されることがあります。
コメント
コメント一覧 (2件)
[…] レバナスの利回り:過去のシミュレーションを簡単に見る方法 / レバナスでFIREするには:取り崩しシミュレーション […]
[…] レバナスでFIREするには:取り崩しシミュレーション […]