
2026年10月11日更新:制度・商品条件を公式資料で見直しました。図表の基準日と計算条件は、それぞれの箇所に記載しています。
株価チャートだけでは、毎月積み立てた場合や生活費を取り崩した場合の資産推移は分かりません。Portfolio Visualizerは、入出金や配分の条件を置いて過去データを検証できるツールです。過去の結果と未来の予測は分けて読みます。
現在の無料プランは、全期間・全機能が無料ではない
公式料金ページでは、無料のバックテストは最大15資産、履歴に制限があり、当月途中の結果を含まないと案内されています。有料Basic・Proは最大150資産など条件が違います。旧版の「誰でも無料で長期を自由に検証できる」は現在の説明に改めます。
Basicは年払い換算月30米ドル、Proは月55米ドルという表示です。料金・税・機能・支払周期は申込時に再確認します。無料とBasicは個人・教育用、Proは個人・商用の案内があります。ブログへの利用やデータ再配布は、利用規約を別途確認してください。
バックテストの条件をそろえる
ツールのバックテスト画面で、実在する商品ティッカー、投資比率、開始・終了時点、初期元本を指定します。積立なら入金の金額と頻度、取り崩しなら出金の金額と頻度、リバランスの有無も設定します。
銘柄の設定日や欠損データにより、実際に計算される期間が短くなる場合があります。指定した開始年だけでなく、結果に表示された期間を確認します。類似商品で代用した場合は、実績と仮定を明記します。
積立の結果は、利益と元本を分ける
最終資産だけを見ず、実際の投入元本と入出金の時期を確認します。追加投資がある結果へ、単純な最終残高÷最初の残高のCAGRを当てはめると、運用成績を誤解します。
ETFのリターンに経費が反映されていても、日本の投資家の手取り税・円ドルの交換・売買コストまで一致するとは限りません。モデルへ何を含めたか確認します。
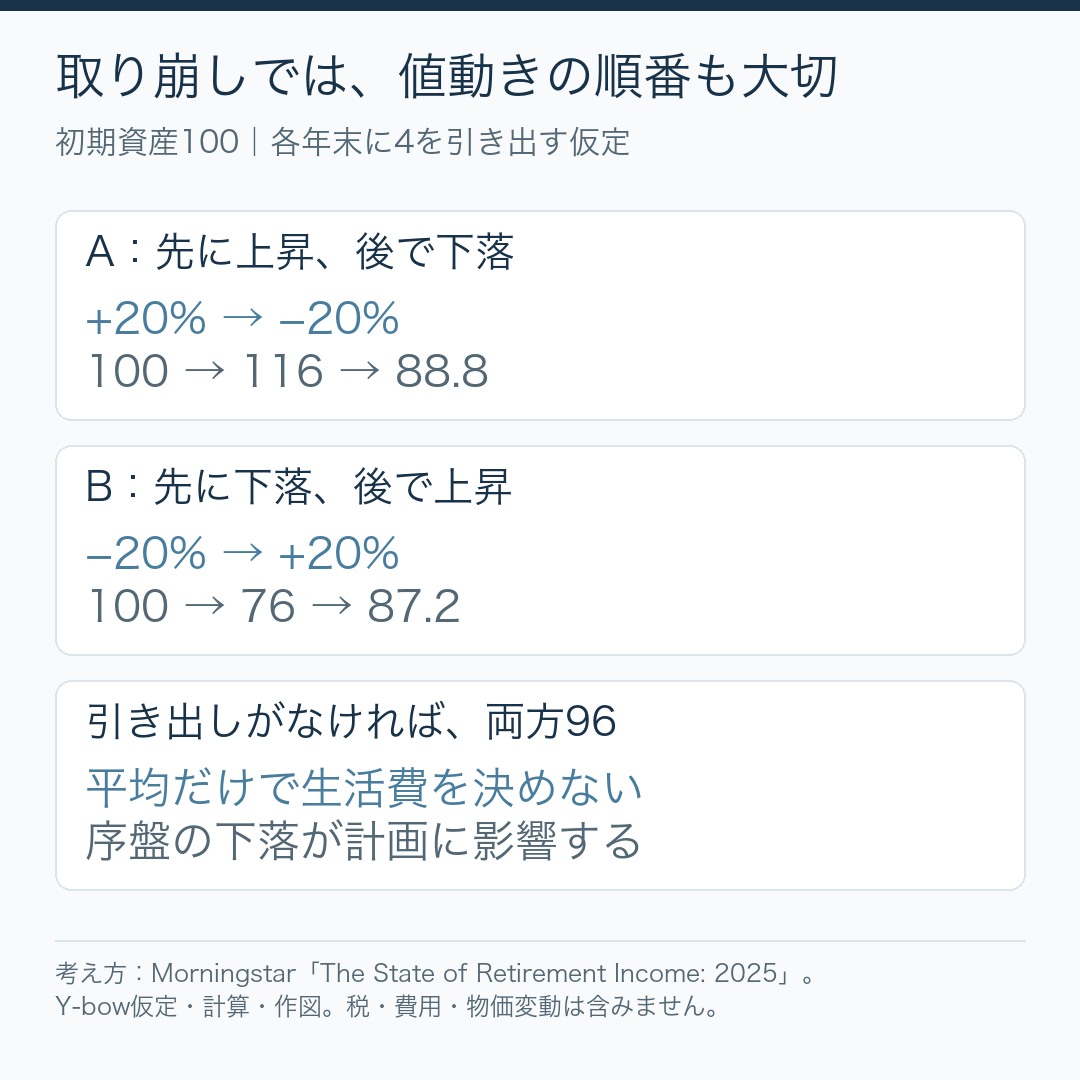
平均利回りだけの計算と、取り崩しの違い
毎年同じ利回りで増える仮定計算では、実際の下落時期が消えます。過去の価格系列を使うバックテストでは、資金が少ない時期の下落や、退職直後の売却が重なる影響も確認できます。
ただし、ひとつの好調な期間で成功したことは将来の成功確率ではありません。開始時点、通貨、資産配分、支出を変えて、計画がどの条件に弱いかを見ることが役立ちます。
図を保存する前に、記録しておく条件
期間、通貨、商品・指数名、元本、入出金、再投資、費用、税、リバランス、代用データ、データ取得日を記録します。グラフの基準日と条件を示すことで、後から検証できる記事になります。旧版の画面を現在の操作画面として案内しません。
あわせて読みたい記事
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント
コメント一覧 (2件)
[…] Portfolio visualizerより著者作成。 […]
[…] シミュレーションはPortfolio Visualizerを用いて行いました。 […]