
2026年10月11日更新:商品の仕組みと現行の公式案内を確認し、過去の実績・仮定計算・将来の見通しを分けて整理しました。この記事は一般的な情報提供であり、特定商品の購入や将来の利益を保証するものではありません。
資産1億円という数字は分かりやすい目標です。ただし、レバナスを積み立てた仮定計算から、達成する確率や必要年数を断定することはできません。目標額への計算と、家計が耐えられる損失を分けて考えます。
シミュレーションは予測ではなく条件付きの計算
毎月の積立額、運用期間、利回りを置けば最終残高を計算できます。しかし、一定利回りが毎年続く計算は、途中の暴落や長期停滞、収入減による積立中断を表していません。
過去の高リターンから将来の成功確率を求めるには、別の統計モデルや仮定が必要です。「ほぼ損しない」「全員が勝てる」「かなりの確率で1億円になる」といった断定はできません。
「日次2倍」と「長期の利益2倍」は違う
レバレッジ商品の目標は、多くの場合、指数の1日ごとの騰落率の2倍や3倍です。数年後の利益が指数の2倍・3倍になるという意味ではありません。値動きの順番、変動の大きさ、費用、為替などで長期の結果は変わります。
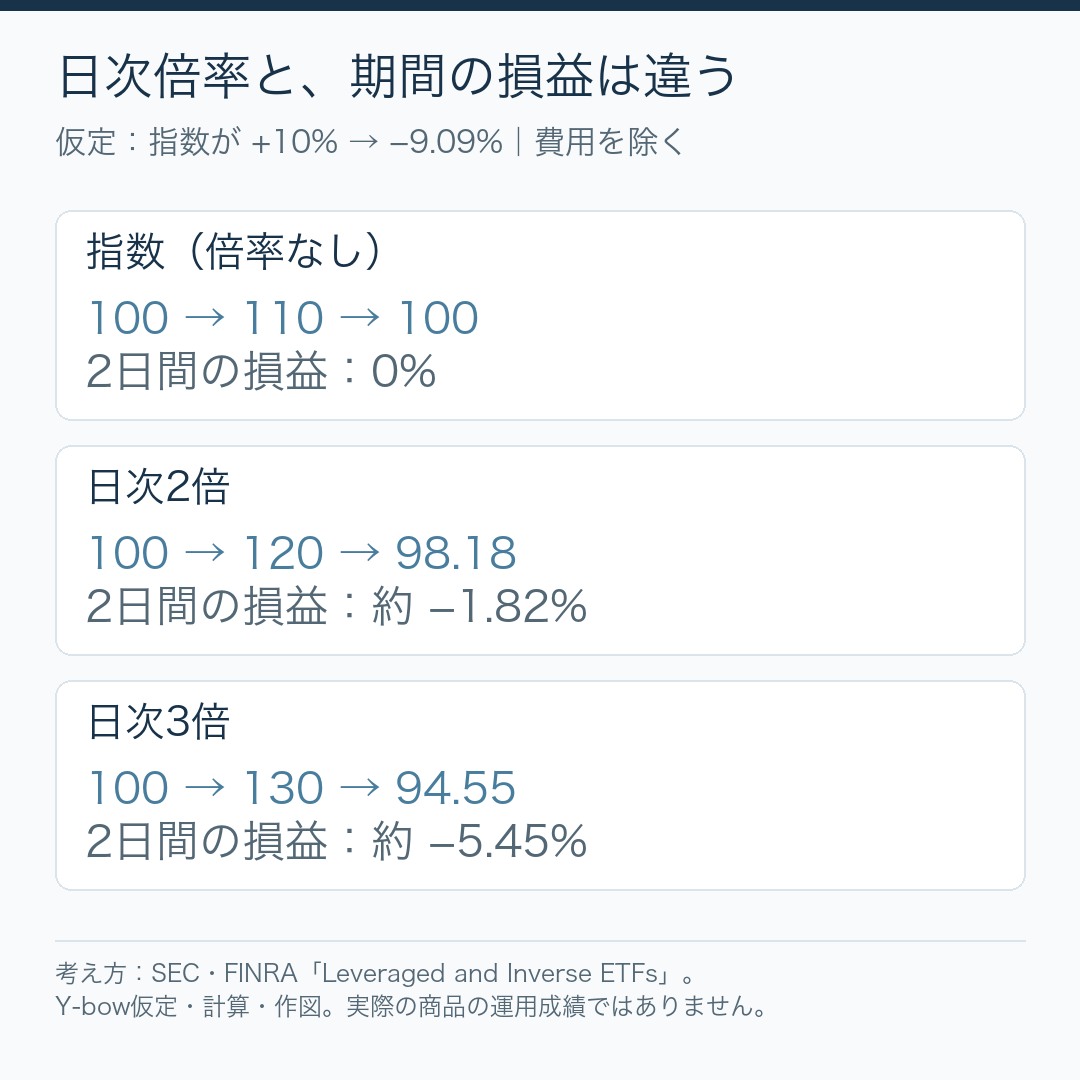
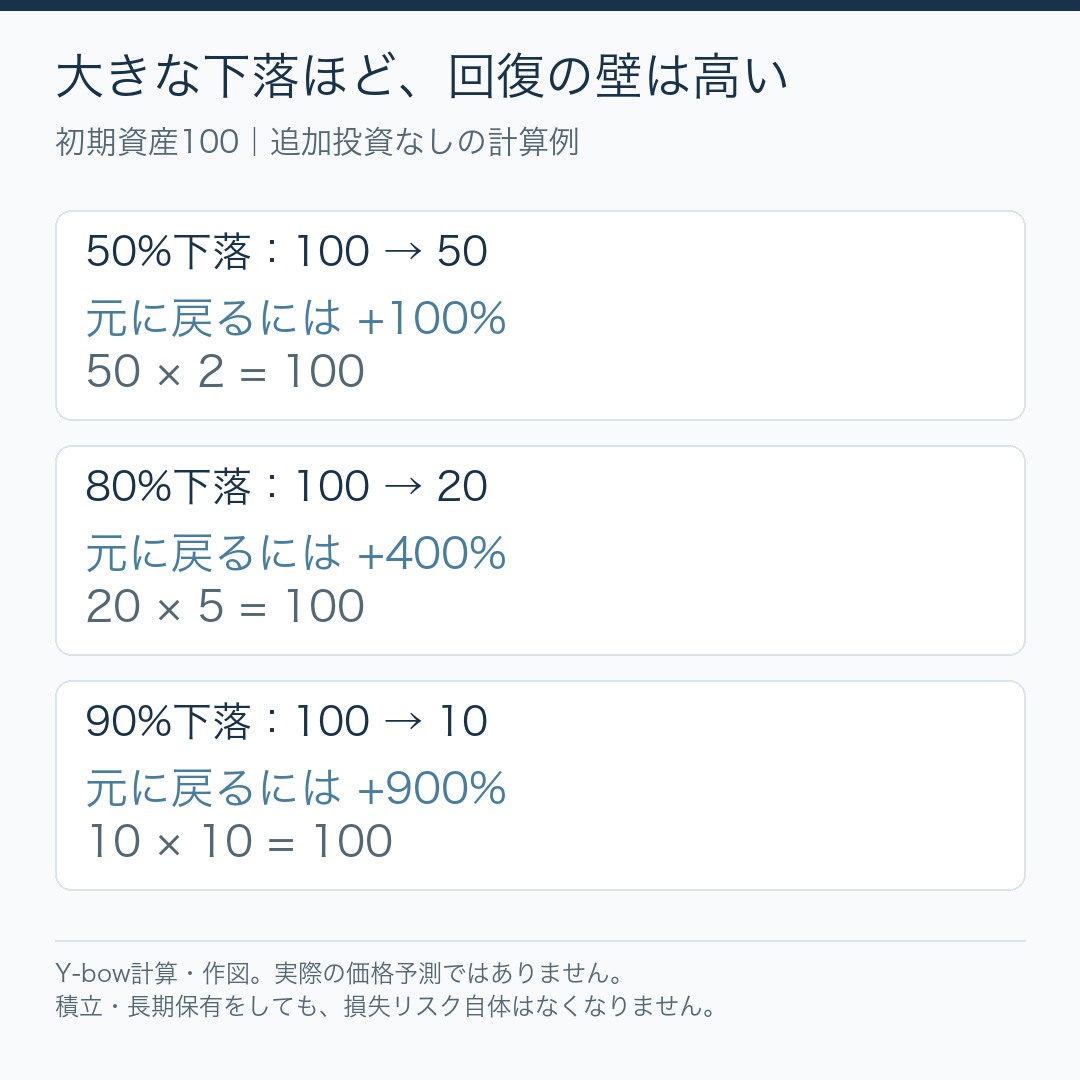
右肩上がりの相場では複利が有利に働く場合もあります。一方、激しい上下動や長い下落は大きな損失につながります。「保有期間を長くすれば解決する」「積み立てれば必ず元に戻る」とは言えません。
1億円に達することと、生活を守ることは別
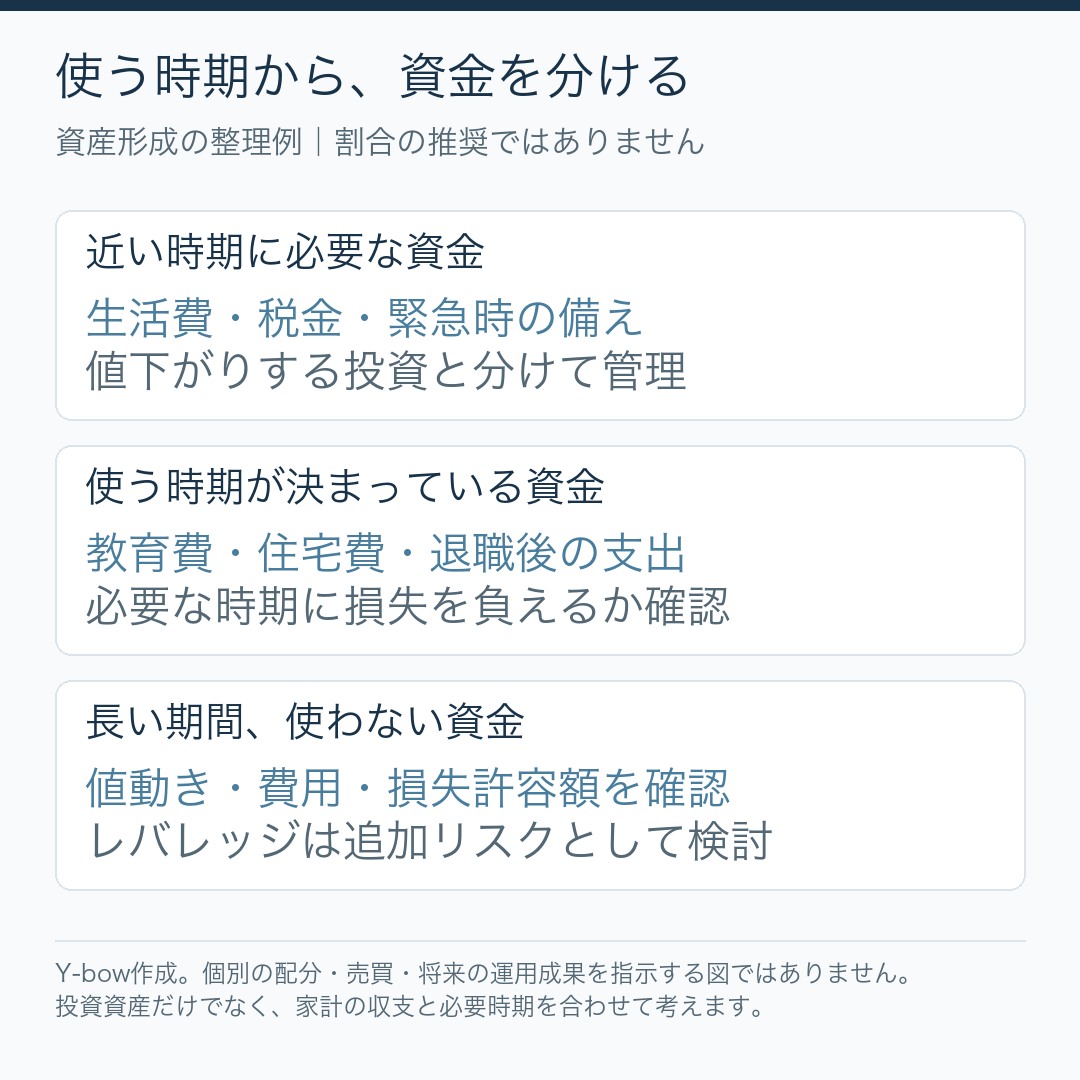
大幅な下落の時期に教育費や住宅費が必要になれば、回復前に売らざるを得ない場合があります。長く保有できる余裕と、値下がりに耐えられる資金量を確認します。
目標額に近づくほど、近く使う資金を大きな変動へさらし続ける必要があるかを見直します。到達した金額を維持できる保証もありません。
実績を比較するときは通貨と費用をそろえる
QLDやUOPIXのドル建て実績は、国内レバナスの円建て成績と同一ではありません。為替ヘッジ、費用、分配金、税金、積立時期などをそろえなければ、差の意味を判断できません。
非レバレッジの分散投資を含め、複数の商品と低いリターンのケースを比較します。高い最終額だけを選ぶと、家計に合わないリスクを取ることになりかねません。
あわせて読みたい記事
投資初心者がレバナスを持っておくべき3つの合理的な理由 / レバナスでFIREするには:取り崩しシミュレーション
参照資料・確認日
商品情報と制度は2026年10月11日に確認しました。目論見書・対象商品・取扱いは変更されることがあります。
コメント