
2026年10月11日更新:商品の仕組みと現行の公式案内を確認し、過去の実績・仮定計算・将来の見通しを分けて整理しました。この記事は一般的な情報提供であり、特定商品の購入や将来の利益を保証するものではありません。
「もし昔からレバナスを買っていたら」を調べるときは、実際の国内ファンドの成績と、別商品の実績や仮定計算を区別することが大切です。見栄えのよいチャートだけでは、比較の条件は分かりません。
まずは国内ファンドの実績を確認する
大和のiFreeレバレッジNASDAQ100と楽天レバレッジNASDAQ-100は、それぞれ運用会社の公式ページで基準価額、運用報告書、目論見書を確認できます。設定日前の国内ファンド実績は存在しないため、その時期のチャートは代替商品や計算による検証です。
旧版の「両方を購入できる証券会社は楽天証券のみ」という2022年時点の案内は、現在の取扱い案内として使えません。両社の販売会社一覧と、利用中の証券会社の最新の取扱いを確認してください。
QLD・UOPIXは参考資料になるが、同じ商品ではない
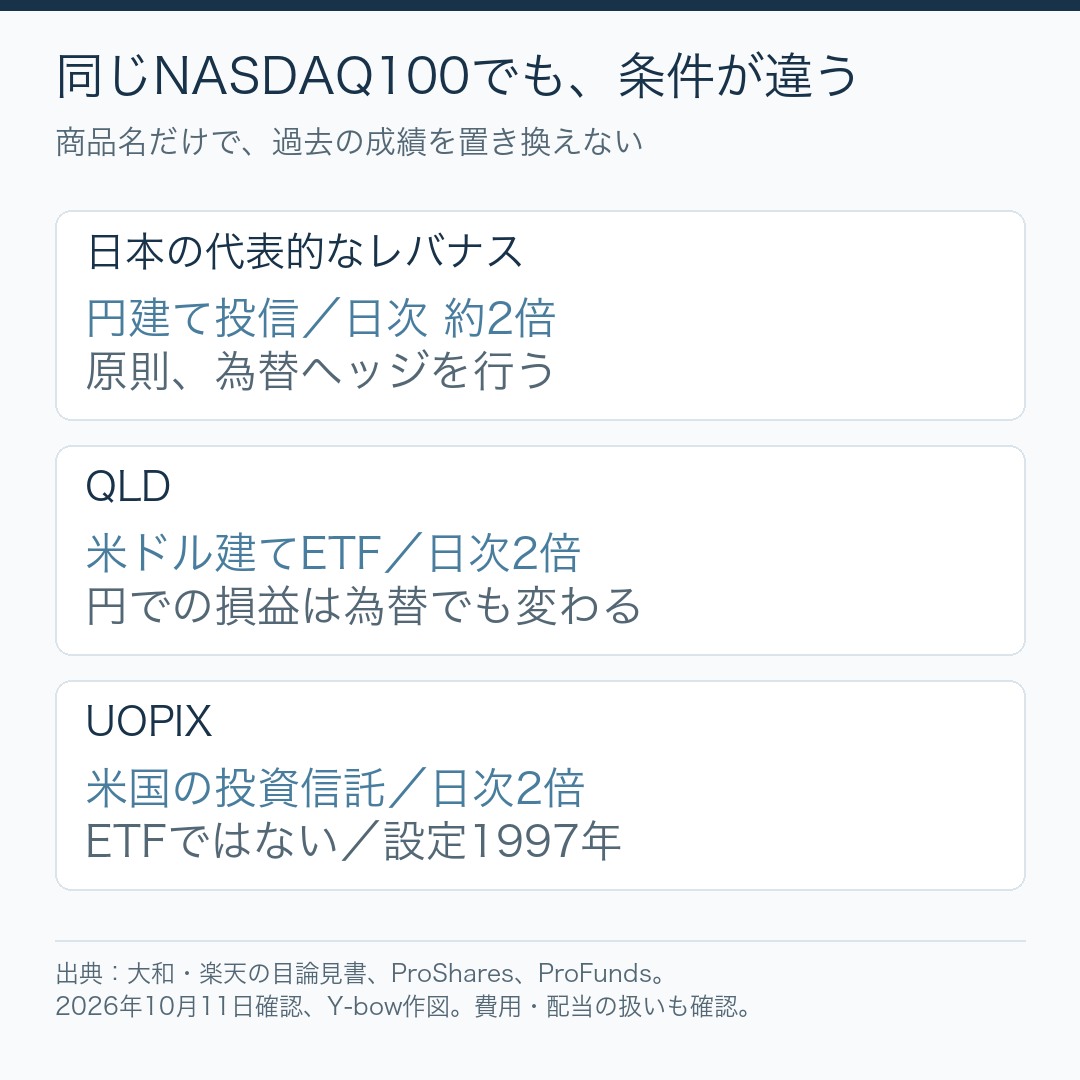
QLDはNASDAQ100の日次2倍を目指す米国ETFです。UOPIXは同じく日次2倍を目指す米国投資信託で、1997年12月に設定されています。古い相場を調べる手掛かりになりますが、国内レバナスと通貨、ヘッジ、費用、税制が一致するわけではありません。
シミュレーションの条件をそろえる
期間、通貨、分配金再投資、積立額と投入日、取り崩し、費用と税金を設定し、その条件を結果と一緒に残します。ドル建てで毎月100ドルを積み立てた結果を、そのまま毎月1万円の円建て投資と呼ぶことはできません。
価格だけのチャートと、分配金を再投資したトータルリターンも異なります。単純にNASDAQ100の累積リターンを2倍する方法では、日々の複利を再現できません。
「日次2倍」と「長期の利益2倍」は違う
レバレッジ商品の目標は、多くの場合、指数の1日ごとの騰落率の2倍や3倍です。数年後の利益が指数の2倍・3倍になるという意味ではありません。値動きの順番、変動の大きさ、費用、為替などで長期の結果は変わります。
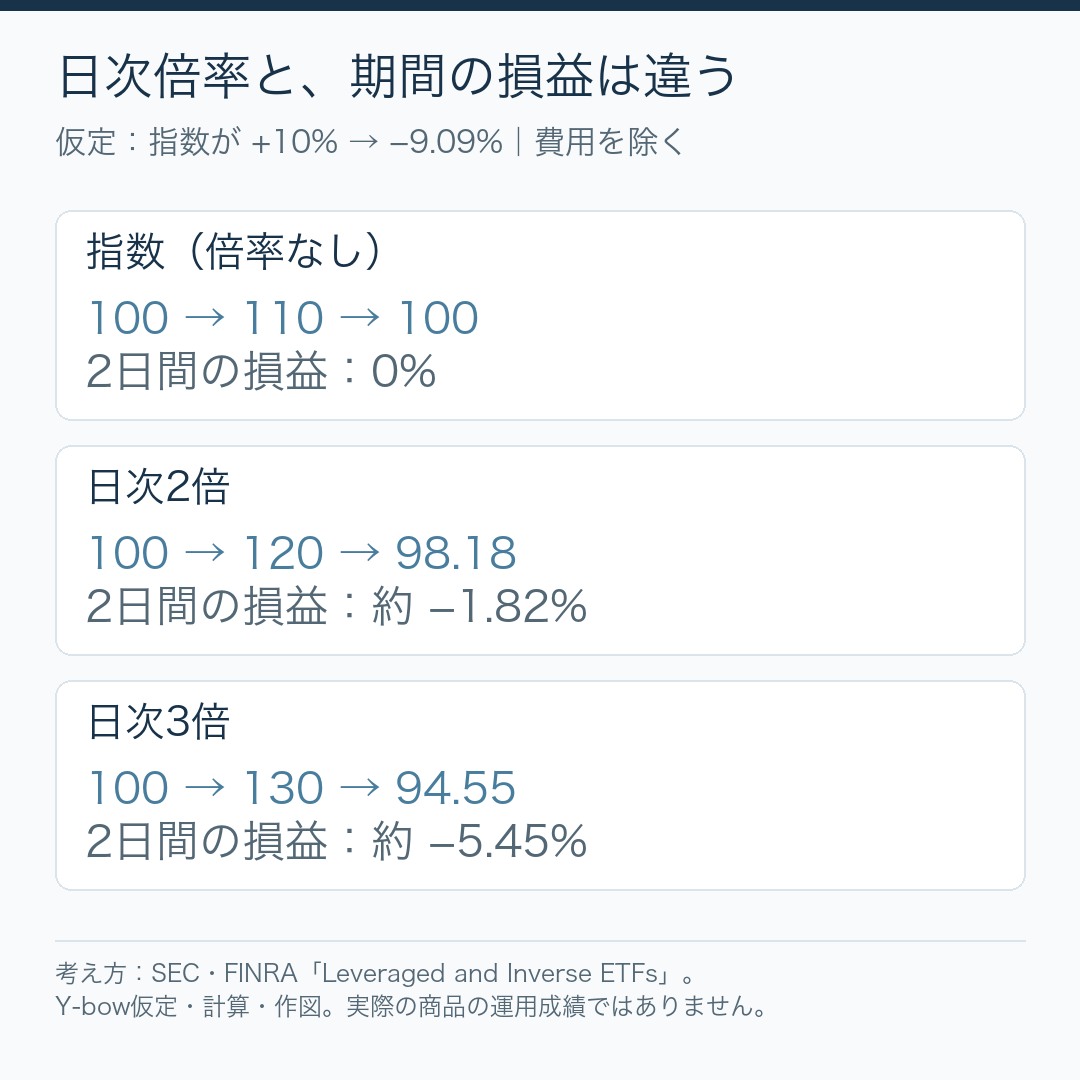
右肩上がりの相場では複利が有利に働く場合もあります。一方、激しい上下動や長い下落は大きな損失につながります。「保有期間を長くすれば解決する」「積み立てれば必ず元に戻る」とは言えません。
Portfolio Visualizerは現在の利用範囲を確認する
旧版で紹介した画面や「全期間を無料で検証できる」という案内は、現在のプランにそのまま当てはまりません。公式の料金表では無料プランの履歴や利用機能に制限があり、商用利用の条件もプランごとに異なります。ブログに結果を掲載する場合は、利用規約とライセンスを確認します。
現在の画面や料金は公式サイトを参照してください。有料契約をしなくても、運用会社の月次資料・基準価額・投資目標を読むことで、商品の基本的な性格は確認できます。
過去の成功例を将来の確率と取り違えない
開始時点を高値・安値の両方に動かし、長期停滞や大幅下落を含む期間も比べます。良かった期間だけを切り取った結果から、「これからも同じ利回りが得られる」とは判断できません。
あわせて読みたい記事
レバナス長期積立シミュレーション:ITバブル崩壊とリーマンショック / レバナスでFIREするには:取り崩しシミュレーション
参照資料・確認日
商品情報と制度は2026年10月11日に確認しました。目論見書・対象商品・取扱いは変更されることがあります。
比較表には、元データと計算条件を残す
バックテストの結果を読み比べるときは、グラフの色より先に条件を見ます。元データの名前、期間、通貨、配当、費用、税金、積立日を記録すると、別の人が同じ計算を再現できるかが分かります。条件が分からない結果を、少し数字が良いという理由だけで採用しないようにします。
| 項目 | 確認すること |
|---|---|
| 商品 | 国内レバナスの実績か、QLD等の別商品か、指数から作った仮定か |
| 期間 | 設定前の数値が混ざっていないか、下落期も含むか |
| 通貨 | 円かドルか、ヘッジや為替換算をどう扱うか |
| お金の出入り | 一括か積立か、分配金再投資、途中の引出しはあるか |
| 費用 | 実績に含まれる費用と、別に引いた費用を区別したか |
元本が増えたことと、運用益を混ぜない
毎月1万円を十年間積み立てた元本は120万円です。残高が180万円なら、税金等を考慮しない単純な増加分は60万円です。最初に10万円だけを入れた一括投資と、最後の残高の大きさだけで勝敗を比べることはできません。途中で追加したお金が違うからです。
積立額と残高を同じグラフへ出すときは、積立元本の線も入れます。大きな下落があった期間でも追加投資で残高だけが増える場合があるため、残高の上昇をすべて相場の利益と読まないようにします。
平均利回りだけでは、耐えられたか分からない
二つの結果が同じ最終残高でも、途中に80%下がった方と30%下がった方では、保有を続ける難しさが違います。最大下落、元の水準へ戻るまでの期間、元本を下回る期間も確認してください。回復までの定義も、基準価額なのか積立残高なのかで変わります。
家計の収入が減った時期に積立を止めた場合や、支払いのために一部を売った場合も考えます。毎月必ず同額を入れられた検証は、その条件での結果です。市場が悪いときにも家計の入金が変わらない、と無意識に仮定していないかを点検します。
費用を二重に引かず、含まれていない費用も見落とさない
ファンドの公表基準価額を使う場合、信託報酬などがすでに反映されています。そこから同じ報酬を再度差し引くと、費用を二重計上します。一方、指数だけから作る日次倍率の計算には、実際の運用負担がそのまま入っているわけではありません。
日次の指数騰落率を2倍して積み上げた系列を、「レバナスの実績」と呼ぶのは避けます。概念を学ぶ仮定計算には役立ちますが、先物の取引費用、資金調達に伴う負担、運用のずれ、ヘッジ等をどう扱ったかを明記します。
積立の開始日を一年ずつ動かすと、好調な時期だけを選んだ結果かを確認しやすくなります。複数の開始時点で良かったとしても、将来の成功確率へそのまま置き換えることはできません。過去の期間は互いに重なることもあり、独立した何百回の実験と同じではないからです。
比較の結果を読むときは、「最も儲かった条件」を探すより、どんな条件で計画が崩れるかを見ます。レバナスそのものの比較は楽天と大和のレバナス、計画への使い方は積立と老後資金も参照してください。2026年10月16日追記。上の金額は説明用の算数で、商品実績ではありません。
コメント
コメント一覧 (2件)
[…] レバナスの利回り:過去のシミュレーションを簡単に見る方法 / レバナスでFIREするには:取り崩しシミュレーション […]
[…] レバナスの利回り:過去のシミュレーションを簡単に見る方法 / レバナス長期積立シミュレーション:ITバブル崩壊とリーマンショック […]