「今からレバナスを買って、直後に暴落したらどうしよう」。高値が続くときも、下がり始めたときも迷います。ただ、買ってよいかを判断するには、将来の株価より先にいつ使うお金か、いくら失うと家計に支障が出るか、どれだけ持つかを確かめる必要があります。
結論を先に言えば、生活費や近く使う資金までレバナスへ回すのは避けたい判断です。余裕資金があっても、長期・積立なら損をしないという保証はありません。以下では「今日が底か」ではなく、購入額を決めるための条件を整理します。
本記事は一般的な商品・仕組みの解説です。将来の価格や利益を予測・保証するものではありません。
- 投資家・個人事業主・医学博士
- 投資歴17年 (学生時代から)
- レバナス(為替ヘッジなし)とFANG+をメインに積立中
- 地銀→野村證券→ネット証券
- FIRE済み:好きで働いてます
レバナスは今から買って大丈夫?まず商品と資金を分ける
レバナスは一般にNASDAQ100の日々の値動きの約2倍を目指す投資信託の呼称です。ここではiFreeレバレッジNASDAQ100を主な例にします。為替ヘッジなしの別商品では、為替の影響も変わるため、正式商品名を確認してください。
米国の成長企業に期待することと、2倍の値動きを必要とすることは別の判断です。「指数の長期成長を信じる」だけでなく、途中の下落でも売らずに済む資金かを考えます。1倍の商品や現金を含めた配分でも目的に届くなら、倍率を下げる選択にも意味があります。
高値・下落中・資金が必要なときの確認表
| いまの状況 | 考えたいこと | 避けたい決め方 |
|---|---|---|
| 高値で買うのが怖い | 買付直後に下がっても続けられる金額か。1倍や分割購入でも目的に合うか | 乗り遅れる不安から予定額を増やす |
| 下落したので買い増したい | 元の保有分を含む割合と、追加後に残る現金 | 価格が下がったことだけで割安と決める |
| 生活費・教育費・住宅資金が必要 | 使用予定のあるお金を投資予算から分ける | 回復まで待てるつもりで必要資金を入れる |
| 含み損を取り返したい | 今から同額を新規に持ちたいか、損失上限を守れるか | 取得価格に戻ることを前提に買い増す |
| 値動きが気になり眠れない | 保有額や倍率が自分に大きすぎないか | 不安を根性だけで抑えて持ち続ける |
ここでいう「余裕資金」は、口座に残っている全額ではありません。収入が途切れた場合の生活費、税金、返済、近く予定する大きな支出を除いて考えます。必要な現金の額は、収入の安定性や家族の状況でも変わります。
楽天証券の商品・口座・取引条件は公式案内で確認してください。
広告・PR。ポイント等の特典は対象取引・達成条件・実施期間を確認してください。

長期保有でも、レバナスの回復は約束されない
日次2倍の運用は、何年か後に原指数の上昇率を2倍にする仕組みではありません。変動の順番、費用、為替ヘッジなどが影響します。大和AMの現行目論見書でも、2日以上の期間の動きが指数の単純な2倍と一致しないことを説明しています。
損失が深いほど、元に戻るために必要な上昇率は大きくなります。次の表は商品予測ではなく、残った評価額から計算した一般的な算数です。
| 下落率 | 100万円がいくらになるか | 元へ戻るのに必要な上昇率 |
|---|---|---|
| −20% | 80万円 | +25% |
| −50% | 50万円 | +100% |
| −70% | 30万円 | 約+233.3% |
筆者計算:必要上昇率=1÷(1−下落率)−1。特定の商品の最大下落や回復見込みを示すものではありません。
米国SECも、日々の倍率を目指すレバレッジETFを長く持った結果は、対象指数の長期騰落率の単純な倍数から離れ得ると説明しています。米国ETFの解説を日本の投信の個別条件に置き換えることはできませんが、日次の倍率と長期の結果を分ける考え方は共通です。SECの投資家向け解説。
一括と積立で違うこと、共通して残るリスク
| 方法 | 利点になり得る点 | 残る負担・リスク |
|---|---|---|
| 一括で買う | 購入後に上がり続ければ、資金全体が上昇に参加する | 直後の下落を全額で受ける |
| 資金を分けて買う | 購入時期を分散し、開始直後の心理的負担を減らしやすい | 上昇が続くと後から高く買う。最後には投資済み資金が下落にさらされる |
| 毎月の収入から積み立てる | 収入に合わせて定額を継続しやすい | 積立中も損失は出る。支出増や減収で継続できなくなる場合がある |
積立を選んでも、すでに買った部分はその日の下落を受けます。投資額が増える後半ほど、毎月の追加額より保有分の値動きの方が大きくなることもあります。積立期間を延ばすだけでなく、使う時期が近づいたときの配分も考えておきます。
広告
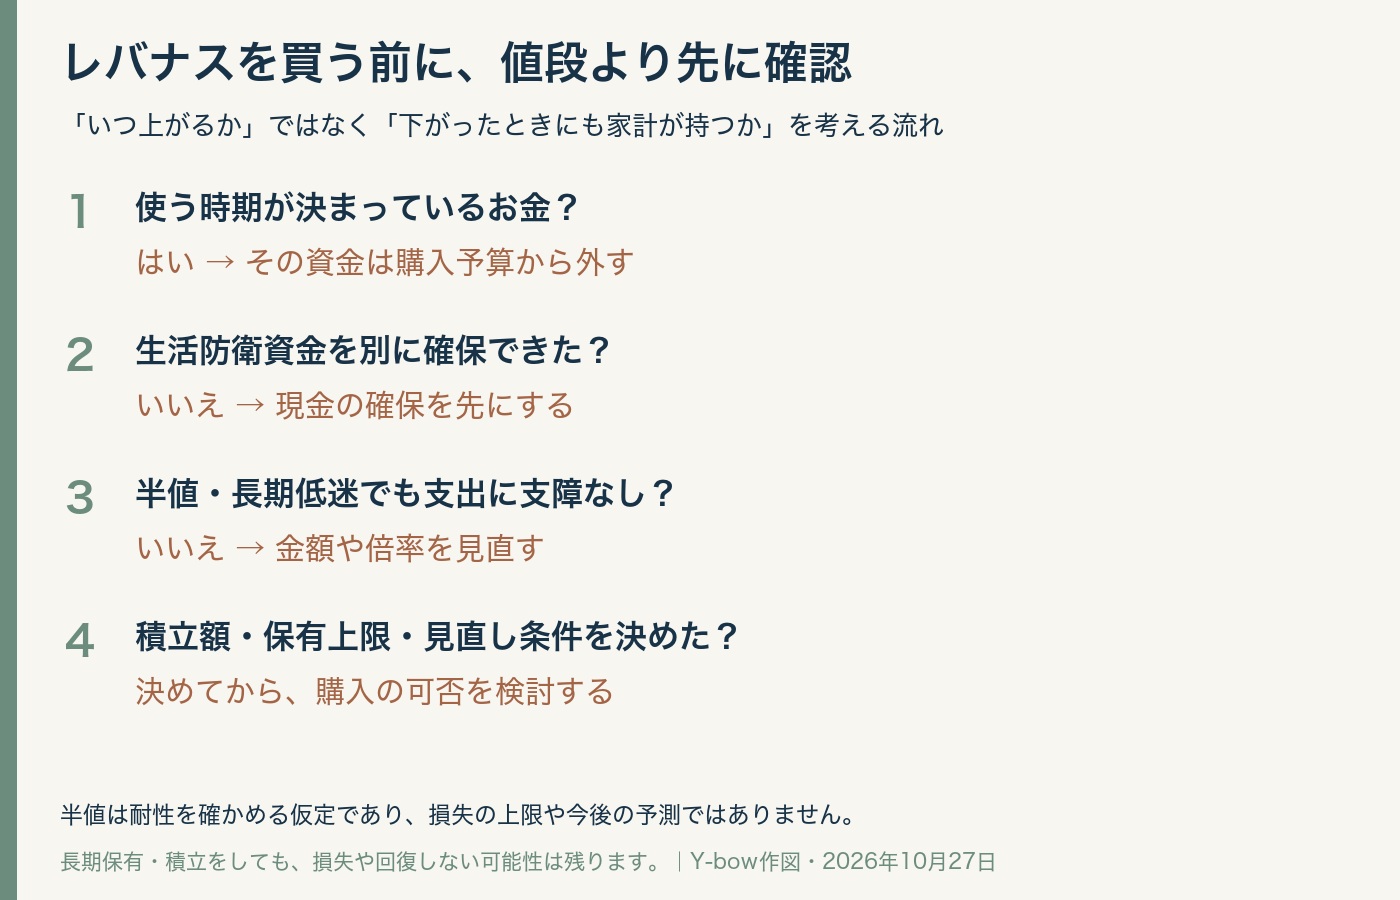
購入額を決める前に書き出す4項目
- 使用予定:このお金を何年後に何のために使うか。予定のある支出は別にする。
- 許容損失:たとえば半値になったときの金額を円で書く。その損失で支出を削る必要がないか。
- 保有上限:レバナスだけでなく他の米国株・NASDAQ商品も合算して割合を見る。
- 見直し条件:相場の予想だけでなく、失業・収入減・大きな支出・保有割合の超過を条件にする。
例えば100万円を買って半値になれば50万円の損失です。これが負担なら、購入日を数日ずらすより購入額や倍率を見直す方が、家計への影響を直接小さくできます。ただし半値は確認用の仮定で、それ以上の損失がないという意味ではありません。
「今すぐ買わなければいけない」も「下落まで必ず待つべき」も、一律には決められません。自分の条件を満たした金額を決めてから方法を選ぶ。条件が整わない間は買わずに準備する。この余地を残しておくことが、相場を長く見ていく助けになります。
買付操作・過去データを確認したい方へ
原典・計算方法・更新方針
- 大和AM:iFreeレバレッジNASDAQ100交付目論見書(2026/7/14使用開始)
- SEC:Updated Investor Bulletin, Leveraged and Inverse ETFs
2026年10月27日に本文の制度・商品設計・出典を確認しました。組入比率・費用・サービス条件は変わります。表には資料の基準日を付け、次の見直しでは対応する目論見書・月報・公式案内を確認します。
コメント