「レバナスを毎月1万円ずつ積み立てたら、いくらになったのか」。この問いに、国内商品の実際の基準価額を使って答えます。iFreeレバレッジNASDAQ100へ2018年11月から2026年9月まで95回、計95万円を積み立てる仮定では、期末評価額は約310万円になりました。
ただし、これはこの期間の基準価額と買付ルールから計算した結果です。筆者や読者の実際の口座残高ではなく、将来の予測でもありません。期間中には、ファンドの基準価額が直近の高値から約64.4%下がる局面もありました。最終残高だけでなく、続ける途中で何が起きたかも一緒に確認します。
レバナス月1万円の積立バックテスト:条件を先に確認
← 横にスワイプできます →
| 項目 | 採用した条件 |
|---|---|
| 対象商品 | iFreeレバレッジNASDAQ100。2018年10月19日設定の国内投信 |
| 入力データ | 大和AM公表の基準価額CSV。2026年10月26日に取得 |
| 買付の仮定 | 各月で最初に基準価額が公表された日の価格で1万円を買付 |
| 終了日 | 2026年9月30日。開始月だけ変えて3期間を比較 |
| 分配金・ファンド費用 | 対象期間の分配金はすべて0円。運用費用や為替ヘッジの影響は基準価額に反映済み |
| 含めないもの | 個人の売買手数料・税・口数端数の丸め。実注文の申込不可日、約定日のずれ |
公表NAVで買えると仮定した検証モデルです。各証券会社の実際の申込日・約定価格を再現していません。
国内レバナスの検証なのに、QLDのドル建て実績を円へ置き換えることはしていません。今回の対象は国内投信そのものです。一方、毎月1万円の購入は仮定であり、基準価額データを使ったからといって現実の全注文を再現できたわけではありません。
開始時期別の結果:2018年・2020年・2022年から積立
← 横にスワイプできます →
| 最初の買付日 | 買付回数・元本 | 期末評価額 | 元本との差 | XIRR年率 |
|---|---|---|---|---|
| 2018年11月1日 | 95回・95万円 | 約309万9,696円 | 約214万9,696円 | 約29.01% |
| 2020年1月6日 | 81回・81万円 | 約209万5,658円 | 約128万5,658円 | 約27.84% |
| 2022年1月4日 | 57回・57万円 | 約127万5,767円 | 約70万5,767円 | 約34.91% |
Y-bow計算。評価額・差額は円単位で四捨五入。XIRRは実際の日付による入出金から求める年率で、基準価額自体の年率成長率とは異なります。税引前です。
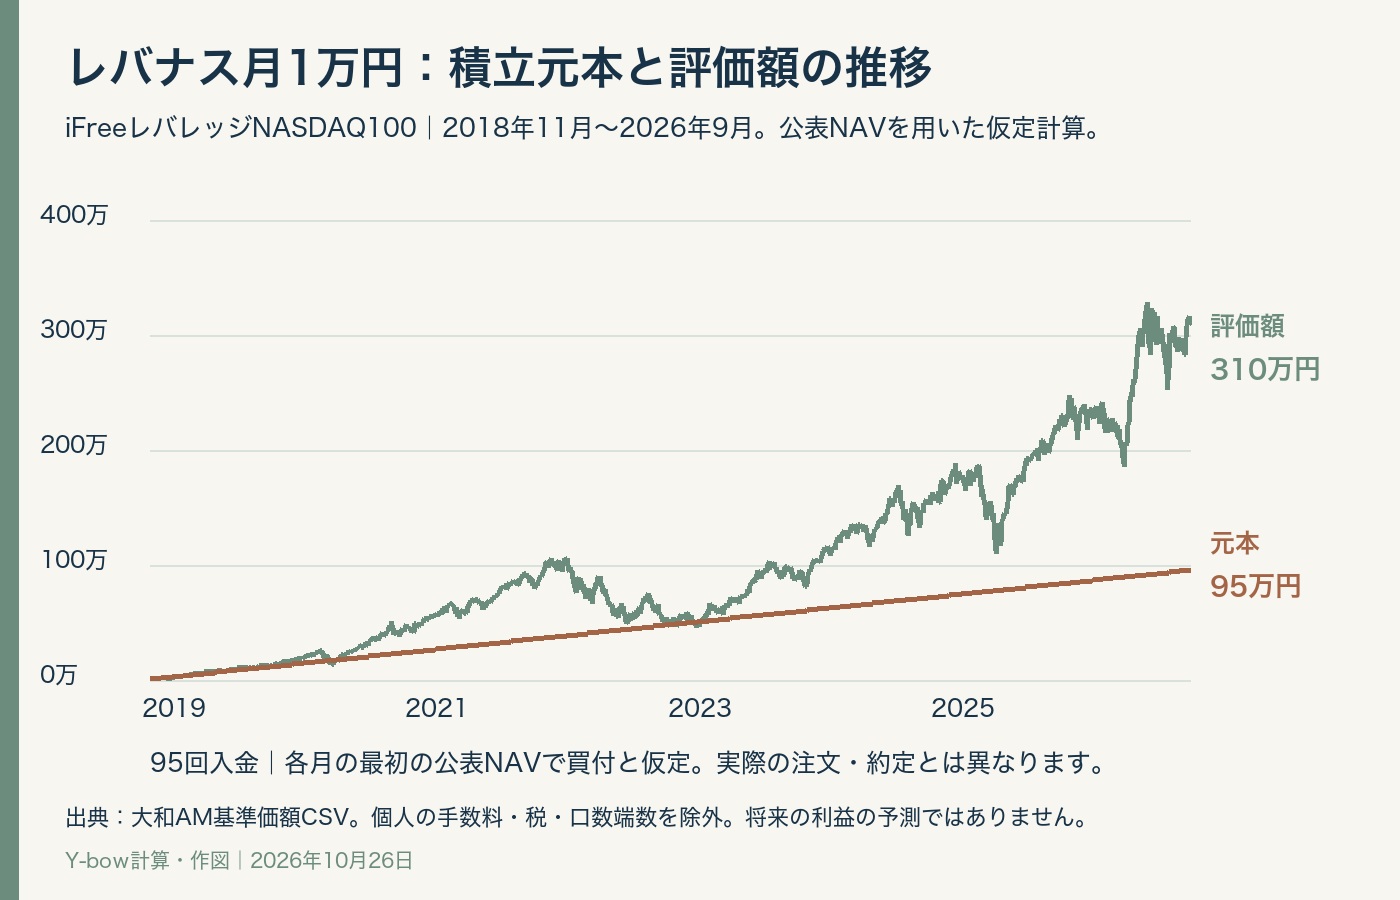
2018年開始の残高が大きいのは、運用期間が長く、投入元本も多いことを含む結果です。「同じ81万円を同じ日に投資した3戦略」の勝負ではありません。2022年開始のXIRRが高かったことも、2022年のような局面なら今後も有利に買えると示してはいません。終点が2026年9月だったという条件に依存します。
開始時期の比較を深めるなら、投入回数をそろえる、終了月をずらすなどの追加検証が必要です。ここでは開始月によって入金額と保有期間が変わることを明示し、3つの結果だけから「いつ始めるのが正解」と結論づけないようにしています。
約64%の下落を、積立なら気にしなくてよいか
2018年11月開始で観察した基準価額の最大下落は、2021年11月22日の高値から2022年12月29日の安値まで約−64.42%でした。これは追加入金を含まない、ファンドの基準価額の下落率です。積立口座の残高の下落率や、元本に対する損益率とは区別します。
毎月の購入で口数は増えても、既に保有していた資産の下落は受けます。入金後の残高だけを前月と比べると、運用の損失が見えにくくなることもあります。「積み立てを止めなければ大丈夫」と最終残高だけで説明しないことが大切です。
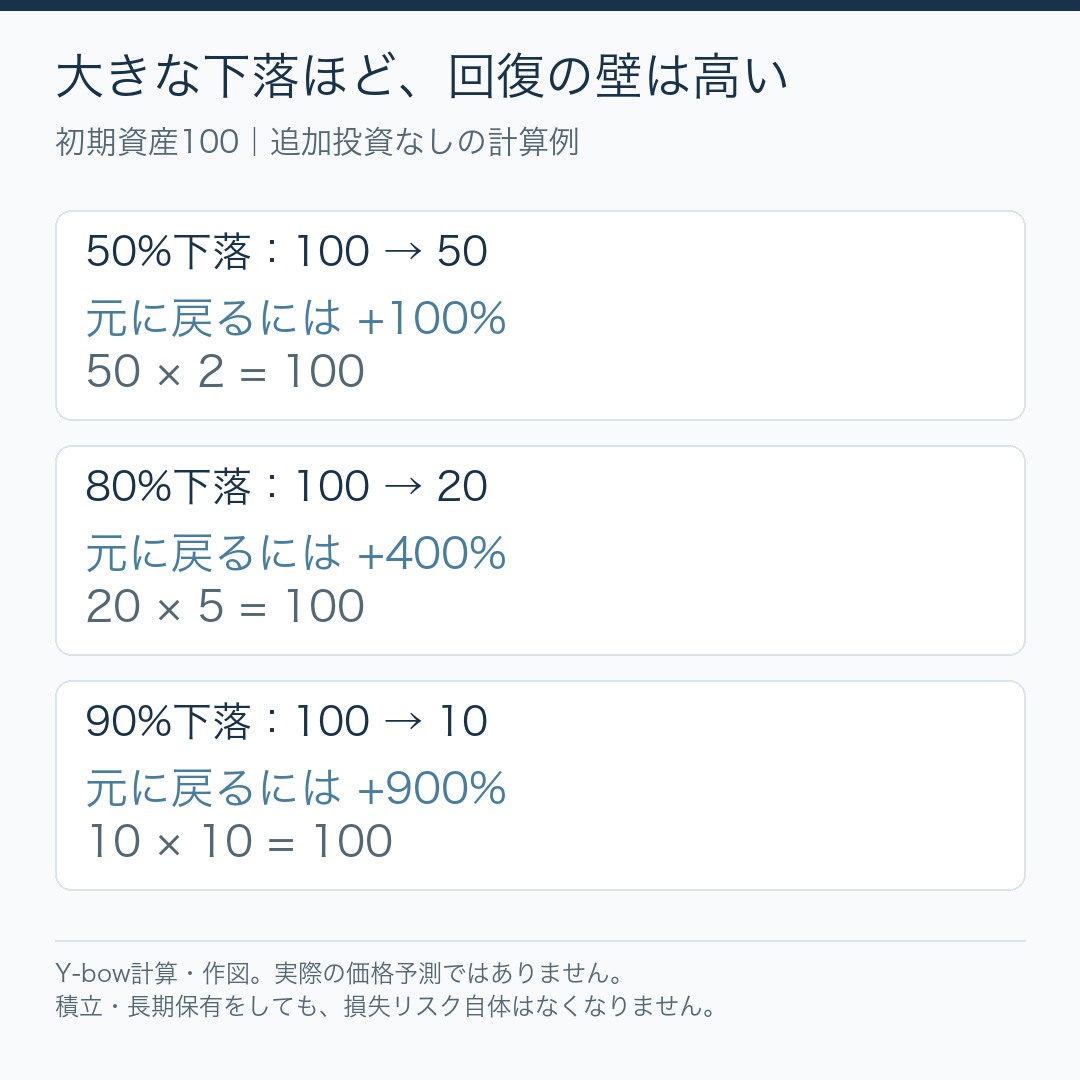
必要なのは、現金を残しているか、近く使うお金を入れていないか、途中の下落で購入を続けられるかという確認です。資金を使う予定日に基準価額が戻る保証はありません。積立の計画と、保有額全体を減らす判断は別に考えます。
自分で再計算する方法:基準価額・口数・残高の式
大和AMの商品ページの「時系列データをダウンロード」から元データを取得できます。対象商品を確認し、基準日の重複、欠けている月、分配金の有無を点検します。本検証は各月最初の公表日を抽出し、2026年9月末までの95回の買付を確認しました。
← 横にスワイプできます →
| 列 | 入力・計算 | 式の例 |
|---|---|---|
| A:日付 | 基準価額の公表日 | 日付として入力 |
| B:基準価額 | 1万口当たりの円の基準価額 | 公式CSVの値 |
| C:入金額 | 購入する行は10,000円、ほかは0円 | 10000 または 0 |
| D:購入口数 | 入金額÷基準価額×10,000 | =C2/B2*10000 |
| E:累計口数 | その日までに買った口数の合計 | =SUM($D$2:D2) |
| F:評価額 | 累計口数×当日の基準価額÷10,000 | =E2*B2/10000 |
| G:投入元本 | 入金額の累計 | =SUM($C$2:C2) |
式は半角の「=」で始めます。Bが空欄や0の行で割らないようにしてください。終点の評価だけの日はCを0にします。
最終行のF−Gが元本との差額です。信託報酬等は基準価額に含まれるため、同じ費用をもう一度残高から差し引きません。また円の基準価額に対して、後からドル/円を掛けて円換算し直すこともしません。分配金のある別商品に使う場合は、現金受取か再投資かを別途決める必要があります。
XIRRとCAGRは違う:29%を将来の利回りにしない
表のXIRRは、各買付日に1万円の支出、終了日に全評価額を受け取るという日付付きの入出金から計算します。Excel等では入金をマイナス、最終評価額をプラスに並べ、XIRRを使います。各買付を1回ずつ支出計上し、最後に残高全額を1回受取計上します。
一括投資の期首と期末から求めるCAGRとは異なり、XIRRはいつ入金したかに左右されます。今回の約29.01%が、このファンドでこれから毎年得られる利率という意味ではありません。平均利回りとCAGRの比較も併せて読むと、積立と一括の数字を混ぜずに済みます。
QLDの長期実績で、国内レバナスの15年を代用できる?
QLDは2006年6月19日設定の米国ETFで、NASDAQ100の日次2倍を費用前の目標にします。一方、今回の国内レバナスは2018年10月19日設定です。したがって国内商品の実際の基準価額で、15年や20年の積立結果を出すことはまだできません。設定前を計算するなら、仮想指数・費用・為替ヘッジの置き方を別に定義した再現モデルになります。
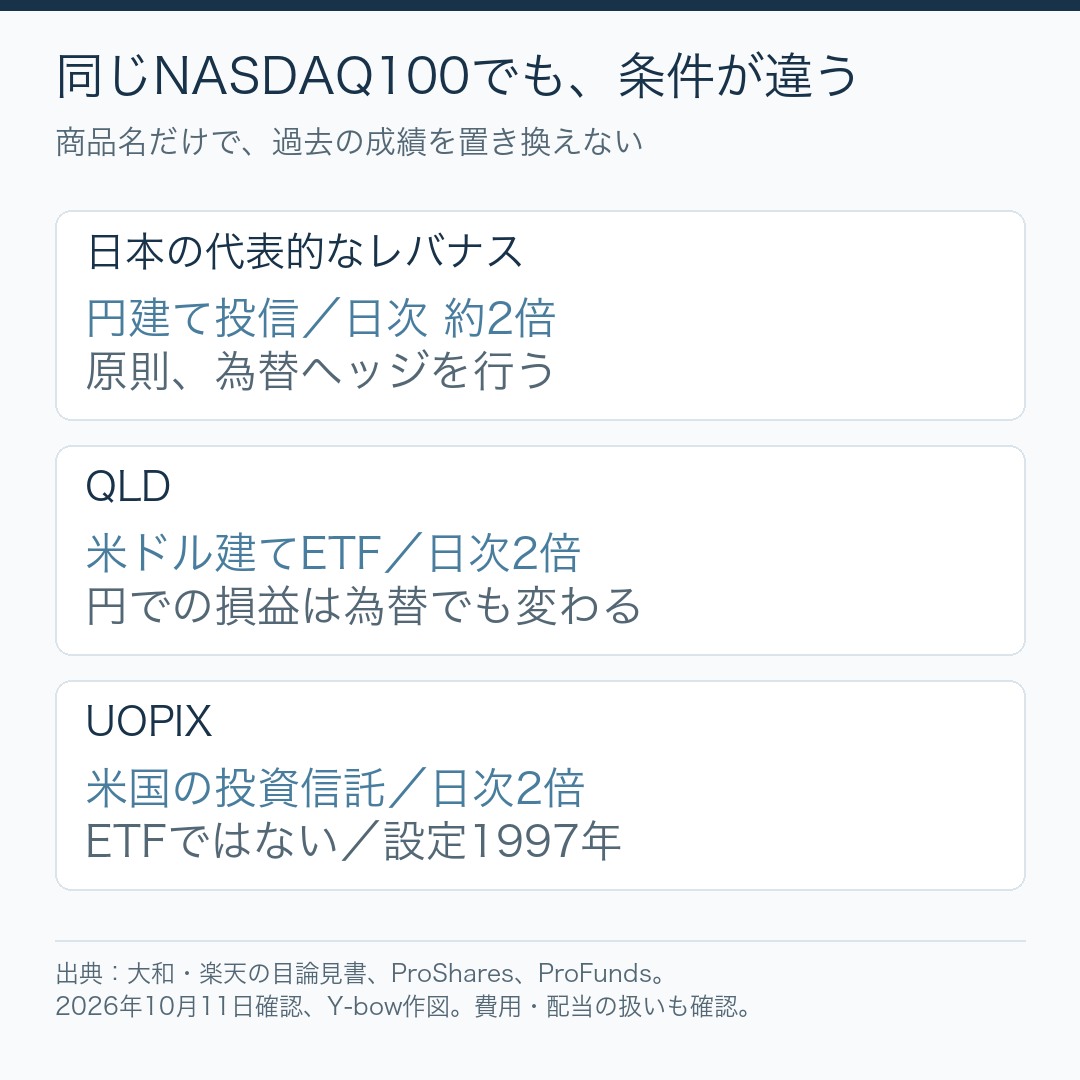
QLDを調べる意味はありますが、ドル建ての分配金再投資成績と、国内投信を円で積み立てた残高は同じではありません。違いは国内レバナスとQLDの比較へ。より長い期間の仮想検証を読むときも、実際の商品価格と設定前の計算を分けてください。
今回の結果は「この期間・このルールで計算するとこうなった」という一例です。1つの良い結果から、15年以上なら利益が出る確率を保証することはできません。最終残高と同じくらい、元本、入金日、下落、費用の扱いが分かるバックテストかどうかを確認したいと思います。
出典・計算条件・更新日
- 大和AM:iFreeレバレッジNASDAQ100商品情報・時系列データ
- 大和AM:基準価額の公式CSV(更新される時系列データ)
- 大和AM:交付目論見書
- ProShares:QLDの設定日・運用目標
- Microsoft:XIRR関数の考え方
2026年10月26日確認・更新。資料の基準日と仮定計算の条件は本文・図表に併記しました。数値や商品条件は変更されるため、購入前には運用会社・販売会社の最新資料をご確認ください。過去の実績や計算例は将来の利益を保証しません。
コメント
コメント一覧 (1件)
[…] QLDによる15年シミュレーション(バックテストで10年の平均利回り35%以上) […]