「レバナスの平均利回りは年何%か」という問いに、将来も使える固定の数字はありません。始点・終点、通貨、計算方法を変えると結果も変わるからです。過去の数字は、条件を付けた記録として読む必要があります。
平均年利と、各年のリターンの平均は違う
複利の年率換算リターンは、基本的には「(最終資産額÷開始資産額)の1/年数乗−1」で求めます。毎年の騰落率を足して年数で割る算術平均とは異なります。追加の買付や売却がある積立口座では、さらに資金投入の時期も考慮する必要があります。
たとえば1年目+50%、2年目−50%なら、資産は100→150→75です。騰落率の算術平均は0%でも、資産は25%減り、複利の年率換算は約−13.40%になります。これは仕組みを示す計算例で、商品の実績ではありません。
QLDの最新公表値も、期間によって違う
比較の読み方の例として、ProSharesのQLD公式実績表を確認しました。2026年9月30日時点の米ドル建て・NAVベースでは、過去1年39.57%、過去3年48.07%、過去5年21.56%、過去10年33.44%。1年を超える期間は年率換算です。これはレバナスの成績でも、将来の期待年利でもありません。
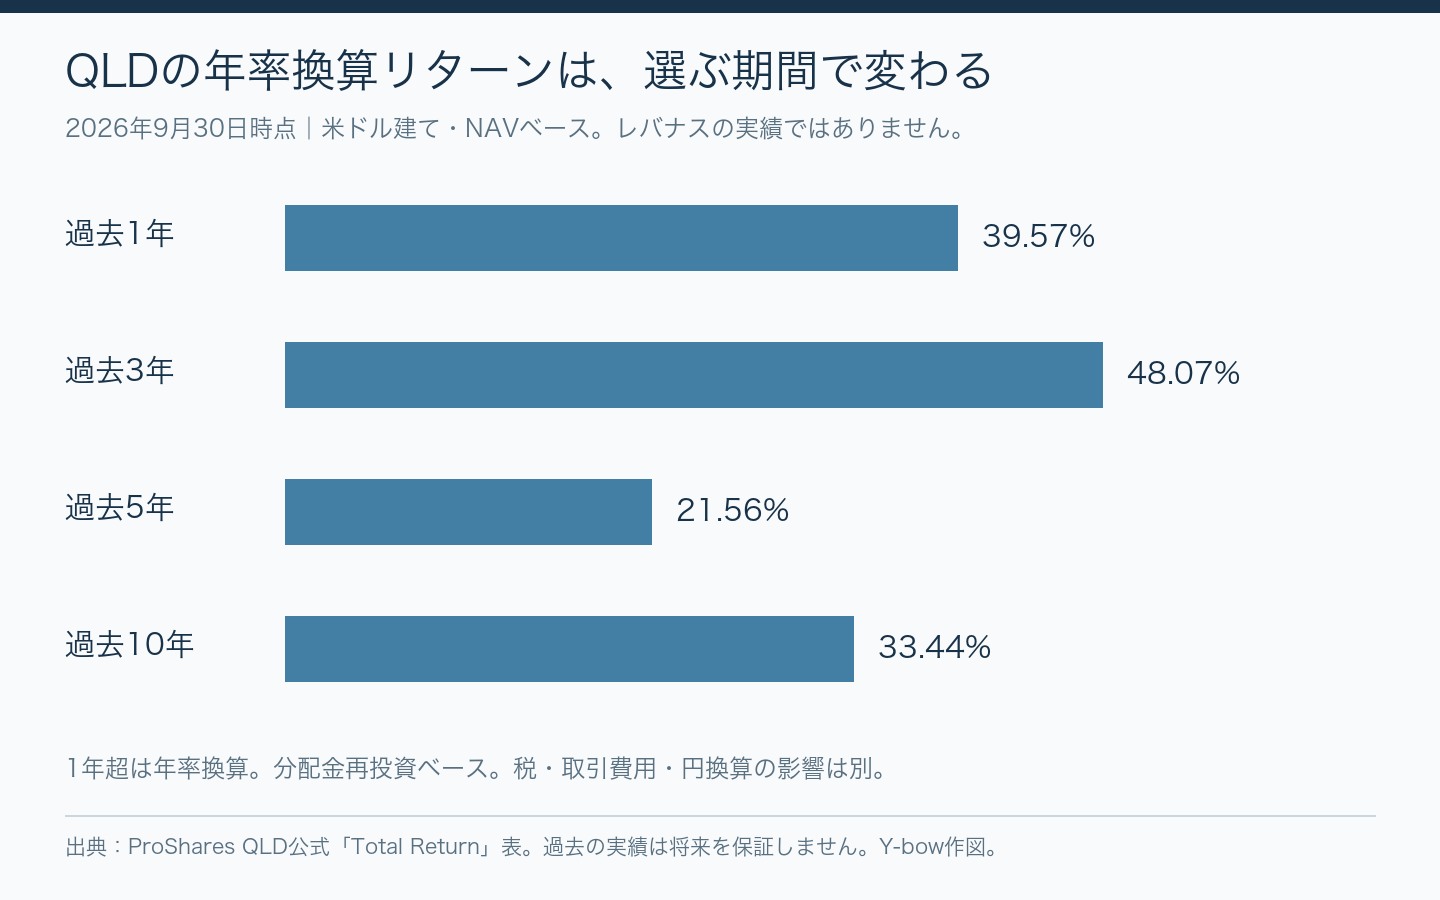
NAVベースの実績にはファンド費用が反映されますが、投資家個人の取引費用や税、円に交換する際の影響まで含むわけではありません。ETFの市場価格ベースの成績とも区別します。
← 横にスワイプできます →
| 対象期間 | 公表リターン | 数字の意味 |
|---|---|---|
| 過去1年 | 39.57% | 1年間のトータルリターン |
| 過去3年 | 年率48.07% | 3年間を複利で年率換算 |
| 過去5年 | 年率21.56% | 5年間を複利で年率換算 |
| 過去10年 | 年率33.44% | 10年間を複利で年率換算 |
| 設定来(2006年6月19日〜) | 年率25.50% | 約20年3か月の設定来実績。ちょうど20年ではない |
出典:ProShares公式のTotal Return表。分配金再投資を含む実績で、1年を超える期間は年率換算です。投資家個人の税・売買費用・円換算の影響は含めていません。
QLDの20年間の平均リターンは?「設定来」との違い
「QLD 平均リターン 20年」と調べると、設定来の数字が紹介されることがあります。QLDの設定日は2006年6月19日です。2026年9月末の設定来年率25.50%は約20年3か月の記録であり、同じ終了日から20年前までさかのぼった実績とは別です。
ちょうど20年間を測るなら、始点と終点を先に決め、その期間の分配金再投資を含むデータで計算します。公表表の「設定来」を「20年間」と書き換えることはしません。過去20年という同じ言葉でも、終点が変われば数字が変わる点にも注意してください。
年率25.50%は、毎年25.50%増えたという意味ではない
年率換算は、最初と最後の資産額を一定の複利成長率に置き換えた数字です。途中で何回下落したか、最大でどこまで減ったかは、この1つの数字からは分かりません。高い年率だけで、生活費や退職時期を決めるのは危ういと思います。
例えば5年間で資産が2倍なら、累積リターンは100%、複利の年率換算は2の5乗根−1=約14.87%です。100%÷5=20%ではありません。逆に年率の数字を5倍しても、複利の累積リターンにはなりません。この区別だけでも、比較表の読み違いを減らせます。
QLDの実績をそのままレバナスに当てはめない
QLDは日次2倍型ですが、米ドル建てのETFです。代表的な大和・楽天のレバナスは原則為替ヘッジを行う円建て投信で、費用や運用条件も異なります。レバナスの実際の利回りを知りたい場合は、そのファンド自身の基準価額と分配金、同じ比較期間を使います。
ファンド設定前の時期を含む計算は、実際の運用実績ではなく仮定に基づくバックテストです。指数の定義、ヘッジ、日次リセット、費用をどう扱ったかが分からなければ、実ファンドの成績と並べて順位を決めることはできません。異なる条件のバックテストと実ファンドの数字を、そのまま比較しないようにしましょう。
「日次2倍」は「平均年利2倍」ではない
日々の値動きは複利で連続します。上下動や下落局面では、期間全体の騰落率が指数の単純な2倍から離れます。長い期間の高い実績だけを取り出して、同じ年利が続く資産形成計画を立てるべきではありません。
比較条件の詳細はレバナスとQLDの違い、日次倍率の計算例はTQQQの日次3倍と複数日の注意点も参照してください。
積立なら、自分の口座の利回りは別に計算する
QLDの設定来リターンは、設定時から保有した場合のファンドの記録です。毎月入金する人の口座が同じ年率になるわけではありません。後から入れたお金は、それ以前の値上がりを受け取れないからです。
積立の成果を振り返る際は、投資額の合計と評価額の差だけでなく、各入出金の日付と金額を使う金額加重収益率(XIRR等)が参考になります。ファンド同士の比較には同条件の時間加重の実績、自分の家計の振り返りには入出金を含む口座の損益、と目的を分けると整理しやすくなります。
将来の積立計画には、特定の高い過去年率を1本だけ当てはめず、低いリターンや大きな下落が先に来る場合も置きます。取り崩しについてはSOXLでFIREを考える際の生活費と下落順序の計算例も参考にしてください。
出典・確認日
QLD公式の2026年9月30日実績と設定日を2026年10月26日に再確認し、設定来と20年間の違い、数値表、積立の計算方法を追記しました。国内投信の目論見書は10月10〜11日に確認した資料です。商品条件・取扱い・制度は変更されることがあります。目論見書と購入先の最新案内もご確認ください。
本記事は仕組みを理解するための情報で、特定商品の購入や売却を勧めるものではありません。レバレッジ商品には大きな損失のリスクがあり、過去の実績や計算例は将来の運用成果を保証しません。
コメント
コメント一覧 (1件)
[…] タの読み方はレバナスの平均利回りと年率の読み方、費用はレバナスのコスト比較を参照してください。 […]