
2026年10月11日更新:制度・商品条件を公式資料で見直しました。図表の基準日と計算条件は、それぞれの箇所に記載しています。
S&P500へ投資する米国ETFにはVOO、SPY、IVVなどがあります。同じ指数を目標としていても、運用形態や費用、売買条件は違います。どれが最も有名かより、自分の買い方に合うかを確認します。
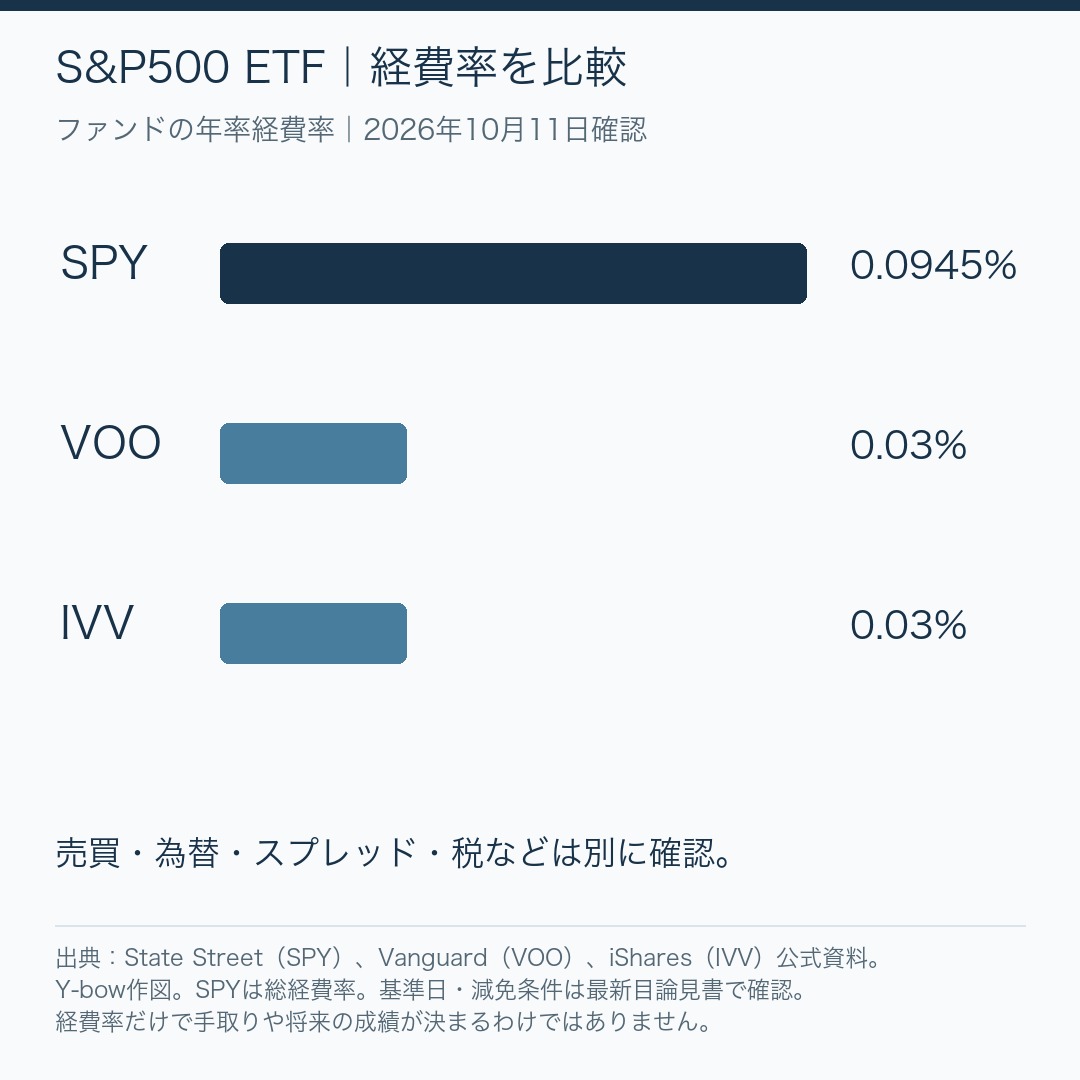
| ETF | 運用会社 | 年率経費率 |
|---|---|---|
| VOO | Vanguard | 0.03% |
| SPY | State Street | 0.0945%(総経費率) |
| IVV | iShares/BlackRock | 0.03% |
S&P500は、米国株全部ではない
米国の大型株を中心とした指数です。全米株式のVTI、全世界株式のVT、NASDAQ100連動の商品とは対象が違います。S&P500という名前でも、通常の商品と日次レバレッジ商品を区別します。
費用を見るときの注意
ファンドの経費率は運用に関わる年率費用です。市場での取引手数料、売買スプレッド、為替交換、税とは別です。経費率の低さだけで将来の手取りの順位が決まるわけではありません。
取引量や指値注文の約定条件なども確認します。長期積立の少額注文では、国内投信の金額積立の方が扱いやすい場合もあります。具体的な最低金額や機能は金融機関によって変わります。
口座を選び、商品と通貨を確認する
利用する証券会社で米国ETFの取扱いとNISA成長投資枠の対象を確認します。ETFだからNISA一律対象外ではありません。課税口座で買う場合は税金の扱いを確認します。
正式名・ティッカー・市場・通貨を照合し、資金を入金します。円貨決済か外貨決済か、為替の適用条件、売買単位と注文方法を確認してから、価格条件と口数を指定します。
分配金と、円で使う金額は別に見る
米国ETFの分配金は通常、外貨で受け取ります。分配金を使って再購入する方法や、自動化の可否を金融機関で確認します。分配金を受け取ること自体が、元本の増加を保証するわけではありません。
円で生活する場合、ドル建ての値動きに為替の変動が加わります。NISAでも外国の源泉税が残る場合があります。現在の取引手数料無料の条件と、保有中の費用を分けて考えましょう。
あわせて読みたい記事
VT・VTI・VOOの比較 / 米国ETFの手数料無料 / 投信とETFの注文方法
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
100万円を保有したときの経費率の差
税込の販売手数料や税金ではなく、ETF内部で差し引かれる年率の経費を比較します。残高が100万円で一年間変わらないと置けば、年0.03%は約300円、年0.0945%は約945円で、差は約645円です。実際の価格や保有期間は変わるため、請求書としてこの金額を別に払うという意味ではありません。
一方、売買手数料や為替の交換費用、買値と売値の差であるスプレッドは別に考えます。長く持つなら毎年かかる費用、頻繁に売買するなら注文ごとの条件も重要です。「経費率が少し安いから、税金を払ってでも今すぐ全部乗り換える」とまでは、この差だけで決まりません。
指値で注文するときに気をつけること
説明用に、あるETFの売り気配が500ドル、買い気配が499.9ドルとします。500ドルで買う指値を出しても、その価格の注文が先に成立したり気配が動いたりすれば、必ず買えるわけではありません。成行は約定価格を指定しないため、価格を確実に500ドル以下に抑える注文ではありません。
約定を急ぐか、上限を決めるかは別の条件です。指値で買えなかったからと何度も成行へ変更する前に、当初いくらまで払うつもりだったかを確認しましょう。注文の有効期限と、未約定・一部約定・全約定の状態も取引画面で確認します。
米国市場が開いている時間と、日本で記事を読んでいる時間は異なります。時間外の注文、休場日、外貨の買付余力は証券会社の取扱いで変わるため、古い画面の時刻だけを頼りにしないでください。
円で払えることと、為替リスクがないことは違う
例えばETF価格が500ドルで変わらなくても、1ドル150円なら75,000円、135円なら67,500円です。税金・売買費用を省いた仮の例で、円換算では10%減っています。円貨決済は支払い方法であり、保有中の為替変動を防ぐ仕組みではありません。
逆に円安が株価の下落を和らげる場合もありますが、いつも相殺されるわけではありません。ドル建ての騰落率と、円で見た自分の資産額は分けて確認します。円で使う予定が近い資金には、為替が逆方向へ動く場合も当てはめてください。
分配金と再投資まで含めて比較する
ETFの値段だけの推移と、分配金を再投資した運用成績は違います。値動きの小さな差を比べるときに片方だけ分配金込みにすると、比較が崩れます。開始日、終了日、通貨、分配金、費用と税金の扱いをそろえます。
受け取ったドルの分配金をそのまま残せば、その部分はETFへ投資されていません。再購入に最低口数や費用が必要か、再投資を自動で行えるかは販売会社で確認します。「積立設定済み」と「分配金を自動再投資」は同じ機能ではありません。
毎月一定の円額を使いたい場合は、国内のS&P500連動投信と比較する方法もあります。円で購入できること、少額注文、分配金の扱い、保有費用と売買費用を並べ、自分が管理を続けやすいかを考えます。
VOO・SPY・IVVを複数持っても、いずれもS&P500を対象とするため、投資先が大きく重なります。商品名が三つあるだけで、異なる地域や資産へ十分分散できたとは言えません。
仕組みの違いは投資信託とETFの比較、SPYの詳しい性格はSPYの解説、注文の流れは初めての投信・ETF注文へ。経費率は上掲の各社公式資料で2026年10月16日再確認。数値例はY-bowの仮定計算です。
保有中は何を点検すればよいか
毎日三本の値上がり率を比べ続けるより、年に一度など時期を決め、保有目的と支払いの予定が変わっていないかを確認します。費用の変更、分配金の受取り、再投資していない現金の残高なども見ます。値上がりで株式の比率が増えていれば、他の預金や資産と合算して考えます。
同じS&P500でも、指数の値動きと、自分が注文した価格や為替を含む損益は一致しません。損益画面が想定と違うときは、買付日、分配金、為替、費用のどこに差があるかを分けて確認します。売却して比率を直すか、新しい積立を別の資産へ回すかも、税金と目的に合わせて考えて構いません。
比べる目的は、最も有名な名前を選ぶことではありません。毎月の購入と保有中の管理を、自分の生活の中で続けられる方法を選ぶことです。
コメント
コメント一覧 (1件)
[…] 日本語 […]