
2026年10月11日更新:制度の対象条件とレバナスの仕組みを整理し、NASDAQ100そのものが除外されるという説明を修正しました。以前の図・画面は、現在の説明に合うオリジナル図へ差し替えました。
毎月買い続けられる投資信託でも、NISAのつみたて投資枠で買えるとは限りません。レバナスを調べるときは、積立注文の可否とNISAの適格性を別々に判断する必要があります。
対象外なのは「NASDAQ100」という指数ではない
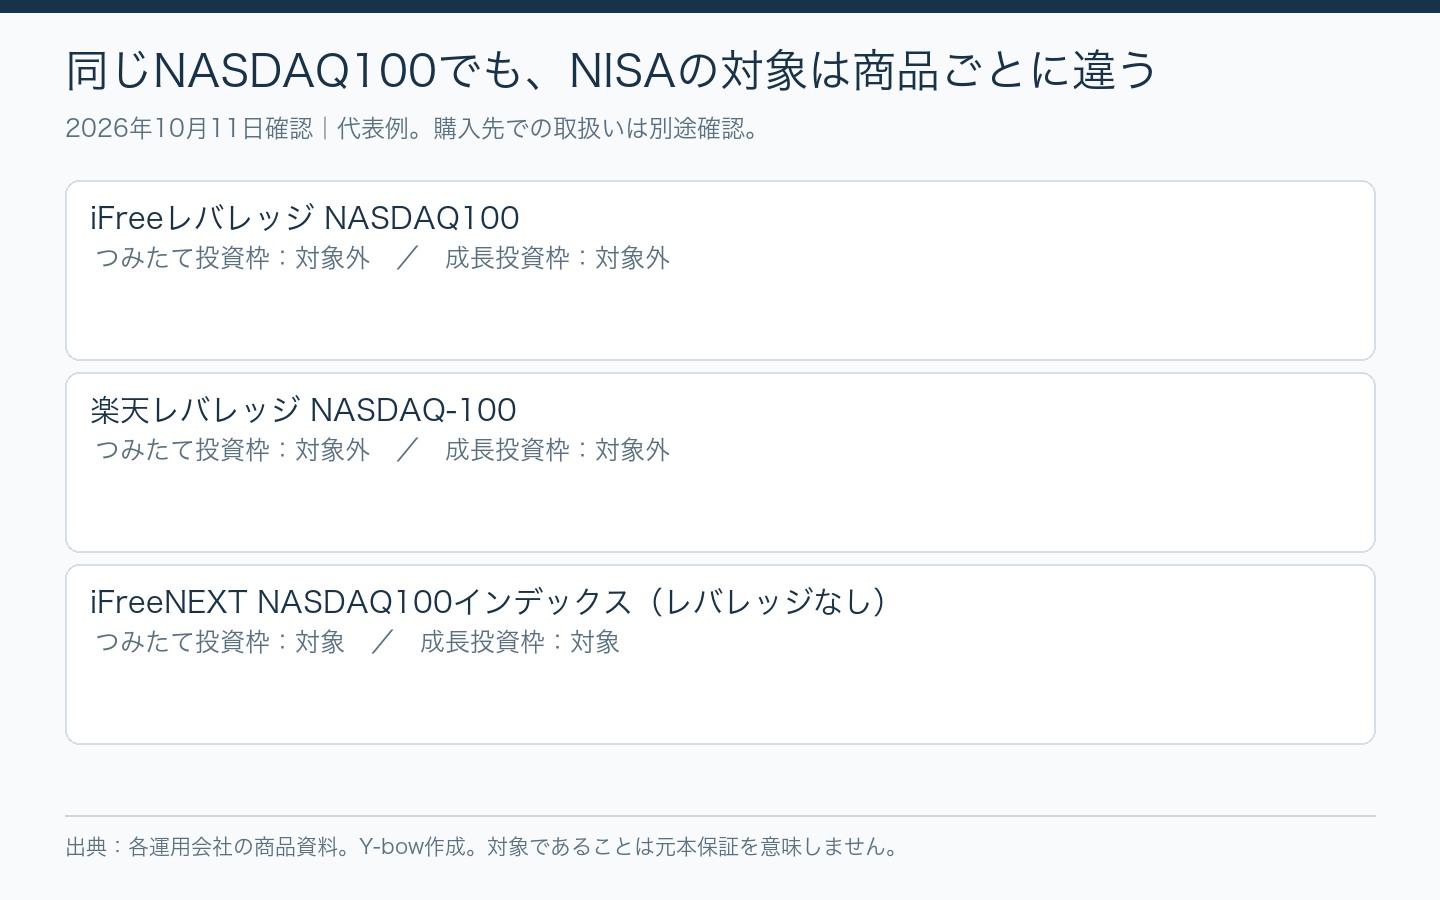
iFreeレバレッジ NASDAQ100・楽天レバレッジ NASDAQ-100はNISA対象外です。一方、レバレッジなしのiFreeNEXT NASDAQ100インデックスには両NISA枠の対象表示があります。したがって、NASDAQ100を投資先に含むことだけを除外理由と説明するのは適切ではありません。
日々の値動きを増幅する設計と制度の条件
レバナスは先物などを利用し、指数の日々の値動きの約2倍を目指します。値動きの大きさだけでなく、複数日の損益が指数の期間騰落率の単純な2倍にならない点も特徴です。デリバティブの使い方や長期保有への適性を含め、通常の指数投信と仕組みが異なります。
金融庁は、つみたて投資枠を長期・積立・分散投資に適した一定の商品に限定しています。成長投資枠にも、ヘッジ目的以外のデリバティブ取引を用いた一定の商品などの除外条件があります。「成長投資枠なら高リスクの商品もすべて買える」という制度ではありません。金融庁の制度説明で確認できます。
積立によって、レバレッジ固有のリスクが消えるわけではない
積立は購入時期を分ける方法です。毎月の積立を選んでも、ファンドの日次倍率、価格変動、費用、為替ヘッジの性質は変わりません。大きな下落の後に元の資産額へ戻るには、下落率より大きな上昇率が必要になる場合があります。
たとえば資産が50%減ると、元の金額へ戻るには残った資産が100%増える必要があります。これは商品の実績ではなく算数の関係です。定額購入を続けることと、生活に支障が出る損失に耐えられることは分けて考えましょう。
NISA対象かどうかと、投資判断は別の軸
対象外という事実だけで「買うべきではない」とも「制度より優れた商品」とも判断できません。まず税制上の対象を確認し、その後に投資目的・運用期間・許容損失・費用を検討します。制度や規制への評価を、将来のリターンの証拠として扱うべきではありません。
新旧NISAの整理はレバナスと新NISAの対象商品も参照してください。
出典・確認日
- 金融庁:NISAを知る
- 金融庁:つみたて投資枠対象商品
- 大和:iFreeレバレッジ NASDAQ100 目論見書
- 楽天:楽天レバレッジ NASDAQ-100 目論見書
- 大和:iFreeNEXT NASDAQ100インデックス
資料は2026年10月10〜11日に確認しました。商品条件・取扱い・制度は変更されることがあります。目論見書と購入先の最新案内もご確認ください。
本記事は仕組みを理解するための情報で、特定商品の購入や売却を勧めるものではありません。レバレッジ商品には大きな損失のリスクがあり、過去の実績や計算例は将来の運用成果を保証しません。
「毎月積み立てるから対象」は成り立たない
銀行の定期預金にも、課税口座の株式にも、一定の周期でお金を入れる方法があります。しかし毎月買う設定にしただけで、商品がNISAの対象へ変わるわけではありません。買う頻度は自分の注文方法、対象可否は制度と商品の条件です。この二つを切り分けると混乱しにくくなります。
例えば、同じNASDAQ100に関係する商品を月1万円ずつ買う場合でも、通常の指数投信と日次2倍を目指す投信では運用設計が違います。名前に「NASDAQ100」「積立」が含まれることだけで注文先を決めず、正式な商品名とNISA対象の表示を確認してください。
指数が元に戻っても、日次2倍の商品は戻らない例
指数が100から110へ10%上がり、翌日に100へ戻るとします。二日目の下落率は10%ではなく約9.09%です。費用等を省いて、毎日の変化をぴったり2倍にした仮の値は、100から120、次に約98.18となります。
| 時点 | 指数 | 日次2倍の仮の値 |
|---|---|---|
| 開始 | 100 | 100 |
| 一日目 | 110 | 120 |
| 二日目 | 100 | 約98.18 |
このような仕組みがあるため、「長期で指数が10%上がれば、保有資産は20%増える」とは計算できません。右肩上がりの相場では複利が有利に働く場合もありますが、上下動が大きいと不利になる場合もあります。どちらの方向もあることを理解する必要があります。
積立を続けても、今ある保有分の下落は残る
積立で安い時期に買えることと、以前から持っている分の損失がなくなることは別です。例えば保有残高が100万円あり、その全体が50%下がれば50万円の損失です。その月に1万円を買い足したからといって、この損失をすぐ相殺できるわけではありません。
積立を始めたばかりのころは追加するお金の影響が大きく、長く続けて残高が増えると市場の値動きの影響が大きくなります。初期の小さな損失で問題がなかったことを理由に、将来も同じ感覚で耐えられるとは限りません。現在の残高に下落率を掛けて、損失を円で確認しましょう。
NISA対象外と、商品の良し悪しを混同しない
NISAは税制上の制度であり、対象商品を並べた投資ランキングではありません。対象の中でも株式への集中や為替で大きく損失が出ることがあります。対象外の商品が必ず優れている、あるいは必ず劣っているという意味でもありません。
制度へ入れないからと、非課税の通常投信より日次2倍の方が手取りを増やせるとも限りません。比較には値動き、費用、課税、使う期間を含める必要があります。倍率と税率の数字を単純に引き算して有利不利を決めないでください。
また、為替ヘッジがあることと元本を守ることも異なります。ヘッジは為替変動の影響を抑えるための方法ですが、完全には取り除けず、株価の下落や関連する費用は残ります。商品ごとの目論見書で運用方針を確認します。
調べる順番を決める
- 投資したい指数と、購入する商品の正式名称を分ける。
- 最新の目論見書で日次倍率、ヘッジ、NISA対象区分を確認する。
- 金融庁等の制度案内と販売会社の現在の取扱いを照合する。
- 購入できることを確認した後、許容損失と家計の目的に合うか考える。
対象となるNASDAQ100投信や旧NISAの扱いはレバナスと新NISAの対象商品、実績の読み方はバックテストの条件、最初の家計整理は投資初心者の最初の一歩で確認できます。制度説明と商品資料は上掲の公式リンクを2026年10月16日に再確認しました。
注文画面の「積立可能」は、定期的な購入に対応する表示です。その近くにNISAの表示があっても、希望する商品と枠の組合せを一つずつ確かめます。画面の一部を切り取った画像だけでは、どの商品、口座、時点の表示か分からない場合があります。
コメント
コメント一覧 (1件)
[…] 除外理由はレバナスがつみたて投資枠の対象外となる理由、注文時の確認点はレバナスの買い方で詳しく整理しています。 […]