
2026年10月11日更新:旧来の現金還元の説明を現在のポイントサービスへ改め、商品別の還元率と参加条件を確認しました。以前の図・画面は、現在の説明に合うオリジナル図へ差し替えました。
レバナスを保有する証券会社を比べるとき、残高に応じたポイントも気になる項目です。松井証券の現在の案内は投信残高ポイントサービスです。以前の現金還元の仕組みと同じものとして読まないようにしましょう。
iFreeレバレッジ NASDAQ100の公表還元率
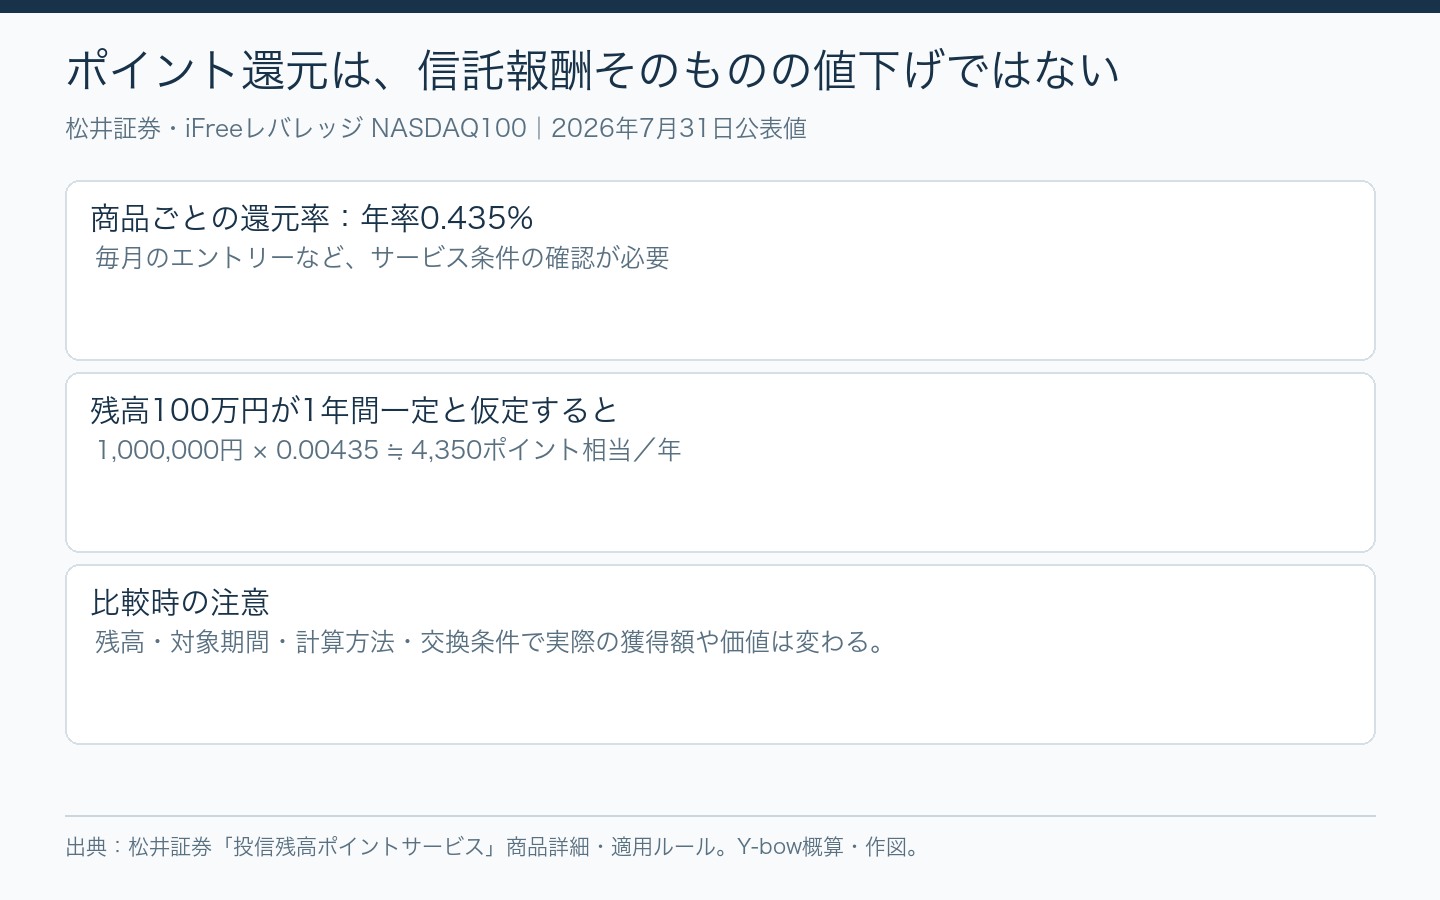
松井証券の商品別ページでは、iFreeレバレッジ NASDAQ100について年率0.435%の還元率が示されています。ページの基準日は2026年7月31日です。サービス全体で示される「最大」の率と、この商品の率を混同しないでください。
ポイント率は商品やサービス条件で変わる可能性があります。新たに購入する時も、既存資産を保有する時も、商品名と適用時点を確認することが必要です。
毎月のエントリーなど、適用条件を読む
現在のサービス案内では、毎月のエントリーが必要とされています。対象残高の計算、付与時期、対象外となる場合などは適用ルールで確認します。保有していれば何もしなくても同額が戻る、という説明にはできません。
- 当月のエントリーが必要か、完了しているか。
- 自分のファンドが対象か、現在の還元率はいくらか。
- どの残高・期間を使ってポイントが計算されるか。
- 受け取ったポイントの利用先や交換条件が自分に合うか。
100万円を保有した場合の概算
仮に残高100万円が1年間変わらず、年率0.435%の条件が同じなら、100万円×0.00435=約4,350ポイント相当です。実際には残高、計算対象期間、端数処理、エントリー等で異なります。現金4,350円が必ず入金されるという意味ではありません。
信託報酬が0.555%になったわけではない
iFreeレバレッジ NASDAQ100の信託報酬は、目論見書上、税込年0.99%です。仮に1ポイントを1円相当として両者を単純に差し引くと0.555%ですが、これは比較のための概算であり、ファンドの正式な信託報酬や総経費率ではありません。
ポイントの価値や条件は利用方法によって異なります。購入手数料、商品ラインナップ、積立設定、管理のしやすさも合わせて比べましょう。ポイントのために保有額を増やす判断と、必要な投資額の判断は分けて考えたいところです。
費用の全体像はレバナスの信託報酬と見えにくい費用を参照してください。
出典・確認日
資料は2026年10月10〜11日に確認しました。商品条件・取扱い・制度は変更されることがあります。目論見書と購入先の最新案内もご確認ください。
本記事は仕組みを理解するための情報で、特定商品の購入や売却を勧めるものではありません。レバレッジ商品には大きな損失のリスクがあり、過去の実績や計算例は将来の運用成果を保証しません。
ポイントのために保有額を増やす必要はない
年率0.435%のポイントを目当てに100万円追加しても、ファンドが10%下がれば価格変動による損失は10万円です。残高一定の仮計算で年間約4,350ポイントという大きさと、元本の値下がりを並べて考えましょう。実際のポイントは残高の計算方法やエントリー等で変わります。
ポイントは、もともと自分に合う商品を必要な金額だけ保有する場合の比較材料です。還元率の高い商品を選ぶために、運用対象や倍率まで変えると、証券会社の比較ではなく投資方針そのものの変更になります。先に投資先と上限額を決めておきたいところです。
年率を月の付与額と取り違えない
「年率0.435%」は毎月0.435%を受け取るという意味ではありません。一年を通した比較のための率と、毎月どんな残高を使って計算するかは別に読みます。残高が毎日動き、年の途中で売買すれば、単純な残高掛け算と付与額は一致しません。
仮に50万円だけを一定で保有するなら、同じ年率の単純計算は一年で約2,175ポイント相当、100万円なら約4,350ポイント相当です。これは端数処理、実際の対象日数等を省いた比較用の値です。月末の一日だけ残高を増やせば、この年額がそのままもらえるという説明ではありません。
| 仮の保有残高 | 年額の概算 |
|---|---|
| 10万円 | 約435ポイント相当 |
| 50万円 | 約2,175ポイント相当 |
| 100万円 | 約4,350ポイント相当 |
他社から移すなら、移管と売却を分けて考える
投信を別の証券会社へ移す方法と、一度売却して買い直す方法は同じではありません。移管は対象銘柄や口座、手続き、費用、処理中の取引制限等を確認します。売却と買い直しは、税金や価格変動が関係する別の売買です。
例えば比較上の追加メリットが年2,000円相当で、手続き等に一度6,000円の負担がかかるなら、単純な差引きで3年分です。ただし条件と残高が同じという仮定であり、3年持てば必ず得という保証ではありません。還元の条件が変わった場合も考えます。
移管手数料の補助があっても、申請期限、対象の証拠書類、対象外となる口座などを確認します。保有している商品名が似ているだけで、移管先でも同じ取扱いがあるとは限りません。
付与されたポイントの使い方まで確認する
1ポイントを何円相当で使えるかは、利用先や交換条件に関係します。自分が使わないサービスへの交換しか想定していないと、額面どおりに家計の支出を減らせない場合があります。期限や最小交換単位も見ておきましょう。
ポイントが付いたら自動的に同じ投信へ再投資される、という意味でもありません。受け取り、交換、購入のそれぞれの操作と条件を確認します。利用先を決めずに保有額だけを増やすより、手間を含めた価値で比べる方が実用的です。
毎月の確認を簡単にする
月の始めにエントリー状況、対象銘柄、現在の率を確認し、付与後に実績と照合するだけでも、条件の見落としを減らせます。分からない差額があったら、対象期間や計算残高を公式ルールと比べます。管理画面の認証情報や個人の残高を公開しないようにしてください。
商品の信託報酬を比較する場合は楽天と大和のレバナスの比較、そもそも何を買うかは投資の最初の一歩を参照してください。2026年10月16日、公式の商品別ページと取引ルールを再確認。追加の数値例はY-bowの仮定計算です。
確認した内容は、年月、商品名、率、エントリーの状態を一緒に記録すると後で照合しやすくなります。ポイントだけでなく、普段の入出金、注文画面の使いやすさ、問い合わせ先も、長く使う証券会社を選ぶうえでの比較材料です。
同じ商品でもサービス条件が変われば比較結果は変わります。以前の率を保存したメモだけで判断せず、申込時にもう一度照合しましょう。
コメント
コメント一覧 (1件)
[…] きは、まず指数、配当の扱い、為替ヘッジ、倍率を確認し、そのうえで費用と管理のしやすさを比べましょう。ポイント還元は松井証券のレバナスとポイント条件で別に整理しています。 […]