
「投資を始めたい。でも、何を買えばよいのか分からない。」
調べてみると、全世界株式、S&P500、NASDAQ100、高配当株、レバナス……。候補が増えるほど、最初の一歩は難しくなります。せっかく買うなら上がる商品を選びたい。私も、その気持ちはよく分かります。
ただ、17年間投資を続けてきた今、これから始める方に最初に考えてほしいのは、商品名よりも「どのお金を、いつまで、どのくらい投資できるか」です。値上がりする商品を事前に確実に見抜くことはできません。一方で、生活費まで投資してしまうことや、続けられない積立額にすることは、準備で避けられます。
この記事では、口座開設の手順を細かく追う前に、初心者が迷いやすい判断を順番に整理します。最後には、今日から使える確認表を用意しました。「全部分かってから始める」必要はありませんが、分からないまま大きく買う必要もありません。
投資初心者は何から始める?「上がる商品」より先に決める3つのこと
最初に書き出すのは、目的、使う時期、毎月の余裕です。老後のためなのか、子どもの教育費なのか、数年後の引っ越し費用なのか。同じ10万円でも、使う予定によって置き場所は変わります。
来年必要な学費を株式に入れ、支払い前に相場が下がったら、回復を待てません。逆に、長く使う予定のない資金なら、短期の値動きだけで売却する必要は小さくなります。ただし、長く持てば必ず利益が出るという意味ではありません。
「自分は値下がりに強い方だ」と思うことと、実際にお金を減らしても生活が困らないことは別です。気持ちの強さではなく、家計の条件から投資額を決める方が、判断を続けやすくなります。
| 最初に決めること | 書き出す例 | その後の判断につながること |
|---|---|---|
| 目的 | 老後、教育、使途を決めていない長期資金 | 何のために増やしたいのか |
| 使う時期 | 来年、5年後、20年以上先 | 値下がり時に待てるか |
| 積立の余裕 | 無理なく毎月5,000円、1万円など | 生活費を削らず続けられるか |
ここまで決めると、「最近上がった商品はどれか」という問いを、「この目的に合う資産は何か」に置き換えられます。金融庁も、家計と生活設計に応じて貯蓄と投資を使い分ける考え方を紹介しています。制度の詳細より先に読んでおきたい、資産形成の基本です。
生活防衛資金と投資資金を分ける:いくら残せば安心なのか
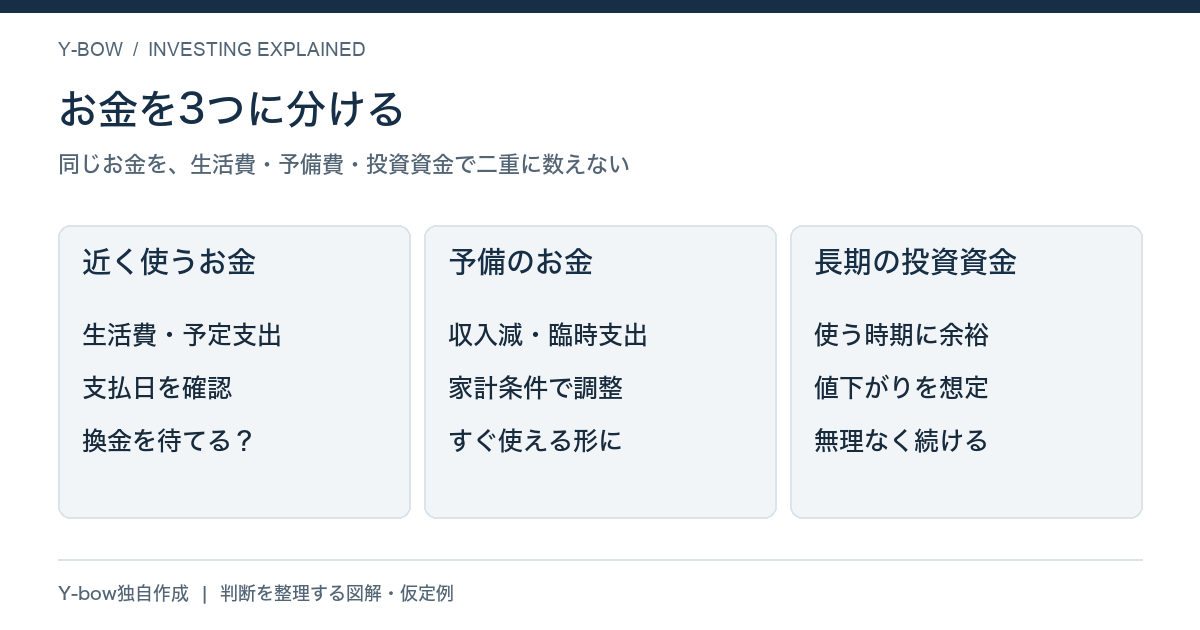
日々の生活費、近いうちに使う予定のお金、予想外の出費に備えるお金は、まず投資資金と分けて考えます。急な医療費、家電の故障、収入の減少。相場の都合を待ってくれない支出もあります。
生活防衛資金を一律に「生活費の何か月分」と決めるだけでは十分でない場合もあります。収入の安定性、共働きかどうか、扶養家族、保険の保障、住居の修繕予定などによって、必要な余裕は異なります。まずは毎月の必要支出を把握し、その支出を何か月まかなえるか計算してみてください。
例えば、必要支出が月20万円で、手元資金が60万円なら、単純計算で3か月分です。そこに半年後の車検や学費が含まれているなら、60万円すべてを予備費と数えることはできません。この例は必要額の推奨ではなく、同じお金を二重に数えないための整理です。
現金には、物価が上がると購買力が下がる面があります。それでも、すぐ必要なお金まで値動きのある商品に移す理由にはなりません。現金は「増やすため」だけでなく、「投資を途中で無理に売らなくてよくするため」にも役立ちます。
月いくらから投資する?最初は「増額できる余地」を残す
投資額の目安を検索すると、大きな金額が並ぶことがあります。しかし、他人が毎月いくら積み立てているかは、自分の家計の答えではありません。最初は少額でも、購入や値動きを経験しながら、無理がないか確認できます。
月5,000円なら年間6万円、月1万円なら年間12万円です。これは運用益を含まない投入元本の計算です。金額が小さいから意味がないのではなく、まず自分のお金がどう動くか理解する機会になります。
収入の変動や臨時支出がある月にも続けられるかを考えましょう。積立設定をした後に生活費が足りず、カードの支払いや借入に頼るなら、本末転倒です。ボーナスを前提に毎月の予算を膨らませるより、普段の家計で維持できる額を基準にした方が検証しやすくなります。
購入できる最低金額、手数料、自動積立の条件は商品や金融機関によって異なります。少額では固定の手数料が負担になることもあります。仮に1,000円の購入ごとに100円の費用がかかるなら、購入額の10%です。「少額で始める」と「費用を気にしなくてよい」は同じではありません。
具体的な考え方は、少額投資は意味がない?でも解説しています。まず続けられる額を決め、家計と理解が整ってから増額を検討する。この順番なら、焦って最初から大きな金額を入れる必要はありません。
投資信託・ETF・個別株のどれを選ぶ?商品を比較する順番
商品名の前に、中身を確認します。株式なのか債券なのか、世界全体なのか一つの国なのか、幅広い業種なのか一つの業種なのか。この違いは、投資信託かETFかという購入形式の違いより先に押さえたい点です。
投資信託やETFを買ったから自動的に広く分散できるわけではありません。少数の大企業や特定業種に集中する商品もあります。また、複数の商品を組み合わせても、中身が重なっていれば、同じリスクへの投資を増やしている場合があります。
| 比較する順番 | 確認すること | よくある思い違い |
|---|---|---|
| 1. 投資対象 | 株式、債券、国、業種、主な組入先 | 商品名が違えば中身も違う |
| 2. 運用方法 | 指数連動か、運用者が選ぶ方式か | 指数に連動すれば値下がりしない |
| 3. 費用 | 購入費用、信託報酬、その他の費用 | 売買手数料が無料なら全部無料 |
| 4. 買い方 | 積立、最低金額、注文、為替の扱い | 人気商品なら自分の口座でも買える |
初心者のうちは、投資対象が広く、仕組みを説明しやすい商品を候補にして比較する方が、判断材料をそろえやすくなります。広い株式指数を対象にした商品にも市場全体の値下がりリスクはあり、元本保証ではありません。
個別株には企業を詳しく調べる面白さがありますが、特定の会社の不調が資産に大きく影響することもあります。まずは自分がどちらの管理をできるかを考え、投資信託とETFの違いを確認してから購入方法へ進むと、話を整理しやすいでしょう。
NISAは何を買う制度?「非課税」と「損をしない」を分ける
NISAは、所定の対象商品や条件のもとで、売却益や配当・分配金などの税負担を軽減するための口座制度です。NISA自体が一つの投資商品なのではありません。同じ口座制度を利用していても、買う商品の中身によって値動きは変わります。
大切なのは、「NISAで買えるか」と「自分の目的に合っているか」を別々に確認することです。非課税でも元本割れは起こります。使える枠を急いで埋めるために生活費を投資したり、理解していない商品を買ったりする必要はありません。
制度は見直されることがあります。この記事では、口座を開く前に最新の金融庁のNISA案内と、利用する金融機関の説明を確認することを勧めます。詳しい注意点は、NISAのデメリットと注意点にまとめています。
証券口座を開く作業と、商品を買う判断も別です。口座開設が済んだから、その日に必ず購入しなければならないわけではありません。注文画面で金額、口座区分、商品名、手数料を読み返せる状態を作ってから進めれば十分です。
「最近よく上がる商品」を追うと、なぜ判断が難しくなるのか
過去の値上がり率は、過去にその商品を持っていた人の結果です。今から買う自分の将来の結果ではありません。企業の成長が続いても、すでに株価に大きな期待が織り込まれていれば、投資した後の値動きが期待どおりになるとは限りません。
私が現在メインで積み立てているのは、為替ヘッジなしのレバナスとFANG+です。ただし、これは私の資産状況、投資経験、値下がりへの対応を前提とする選択です。これから始める方の最初の投資先として、そのまま真似してほしいという意味ではありません。
特にレバレッジ商品は、日々の値動きと複利、費用などにより、長期間の成績が単純に指数の何倍になるわけではありません。FANG+にも特定の企業群へ集中するリスクがあります。人気や勢いだけで比率を大きくすると、相場が変わったときに、家計にも気持ちにも負担が出やすくなります。
「この商品を持っている理由を、過去の値上がり以外の言葉で説明できるか」。ここを一度確認してみてください。説明できなければ、理解する時間を取るか、まずはより単純な候補で学ぶこともできます。
値下がりしたらどうする?始める前に損失を円で想像する
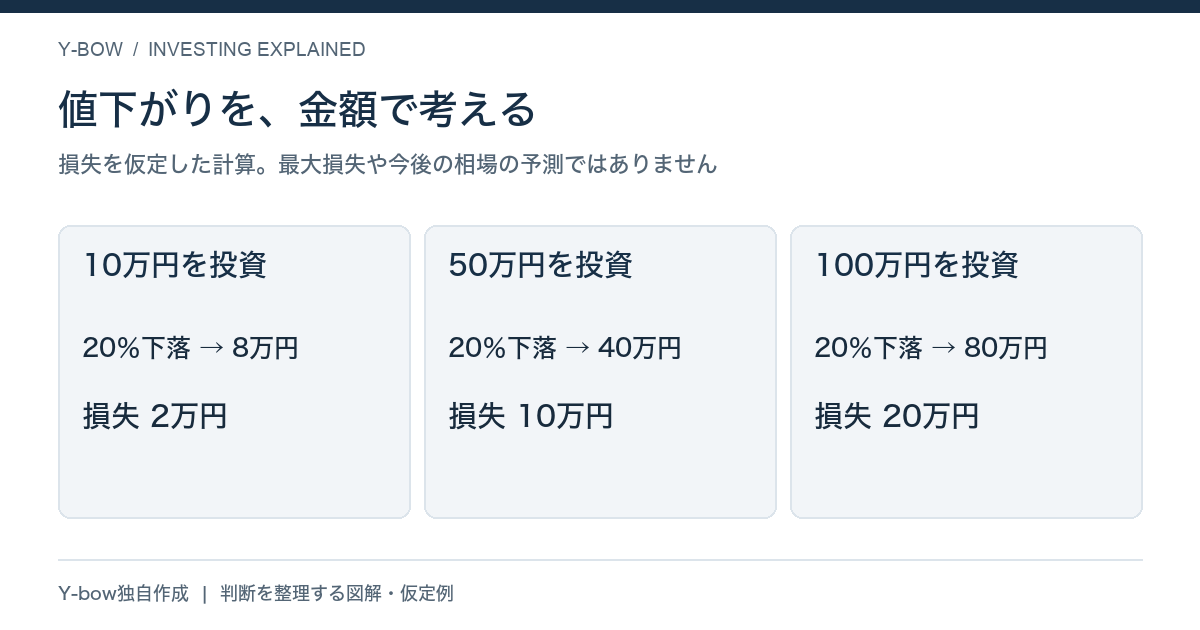
投資を始める前の「20%くらい下がっても大丈夫」は、金額に直すと違って感じることがあります。10万円の20%は2万円、100万円なら20万円です。そのお金が減っても生活に支障がないか、気になって何度も売買を変えてしまわないかを考えます。
| 仮の投資額 | 20%下落した場合 | 40%下落した場合 |
|---|---|---|
| 10万円 | 8万円(損失2万円) | 6万円(損失4万円) |
| 50万円 | 40万円(損失10万円) | 30万円(損失20万円) |
| 100万円 | 80万円(損失20万円) | 60万円(損失40万円) |
この表は下落率を仮定した単純計算であり、実際の商品の最大損失や、次に起きる下落を予測するものではありません。損失がこの範囲に収まる保証もありません。自分が管理できる額を考えるための材料です。
下がったら必ず売る、あるいは何が起きても絶対に売らない、という一律の答えはありません。生活に必要なお金なのか、投資対象や商品条件が変わったのか、当初の比率が大き過ぎたのかで判断は異なります。始める前に確認日と見直しの理由を決めておくと、毎日のニュースだけで方針を変えにくくなります。
積立ならいつ始めても大丈夫?続け方と利益保証は別の話
定額積立は、購入日ごとに同じ金額を買う方法です。価格が安いときは多くの口数を、高いときは少ない口数を買うことになります。習慣を作るうえでは役立ちますが、利益を保証する仕組みではありません。
例えば、価格100のときに100を投資すると1口、価格50になってから100を投資すると2口買えます。合計200を投資し、3口を保有します。平均購入単価は約66.67ですが、価格50のままなら評価額は150で、50の損失です。単価が下がったことと、利益が出たことは別だと分かります。費用や税金を除いた仮定例です。
この計算は、ドルコスト平均法の解説で詳しく確認できます。すでに手元にあるまとまった資金を少しずつ投資する判断と、これから入る給与の一部を毎月投資する判断も、区別して考えたいところです。
積立額を見直す理由は、相場だけではありません。家族の予定や収入、教育費の見通しが変われば、積立額を減らしたり、いったん止めたりすることもあります。長く続けることは、最初の設定を一切変えないことではありません。
初心者が今日やること:購入前の確認表と最初の1か月
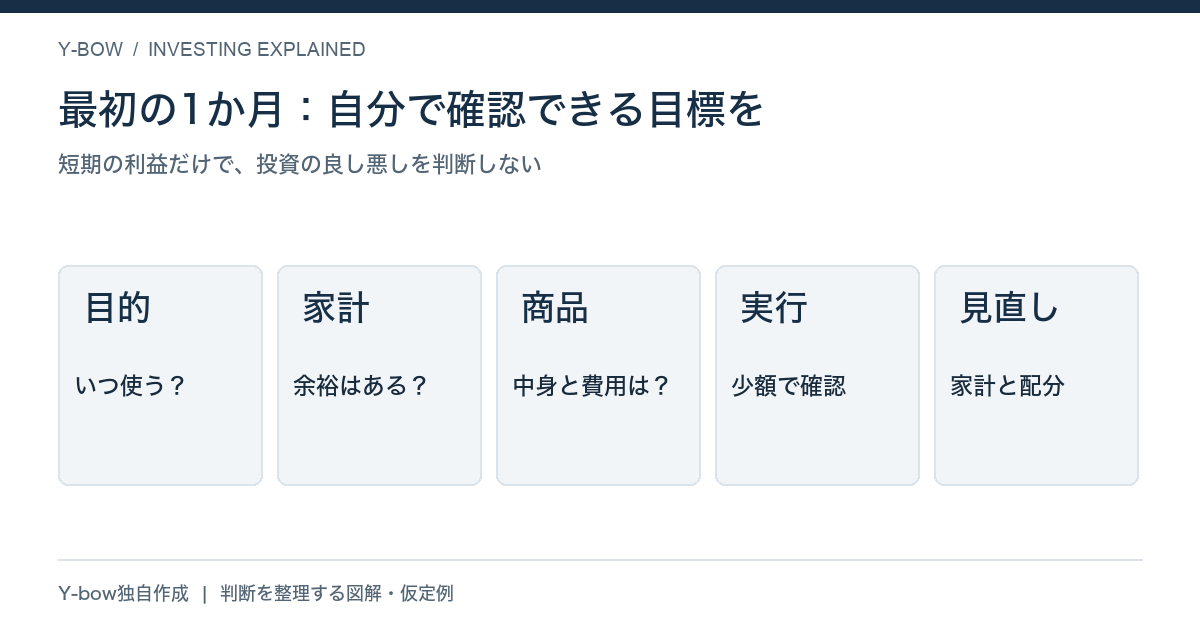
今日、すべての商品を比較する必要はありません。まず毎月の必要支出と、近く使うお金を確認する。次に、少額の積立予算を決める。候補商品の公式資料で、投資対象と費用を確認する。この順番で進めてみてください。
| 購入前の確認 | 自分の答えを書けるか |
|---|---|
| このお金を何に使う?いつ使う? | 目的と時期を説明できる |
| 生活費・予定支出・予備費は別に残した? | 同じお金を二重に数えていない |
| 毎月の金額は無理がない? | 借入や支払繰延を前提にしていない |
| 商品は何に投資している? | 主な対象と集中の有無が分かる |
| 費用と注文内容を確認した? | 金額、商品名、口座区分を読み返せる |
| 次はいつ、何を見直す? | 家計と配分を確認する日が決まっている |
最初の1か月の目標は、「利益を出すこと」だけにしない方がよいと思います。取引の内容を理解したか、積立後も家計に無理がないか、値動きを見て予定外の行動をしていないか。自分で確認できる目標を置いてください。
17年投資していても、次に上がる商品を確実に知ることはできません。だからこそ、予測が外れても生活を壊さず、考え直せる余地を残すことが大切です。まずは理解できる金額と仕組みから、自分の投資を始めてみてください。
購入までの流れは、投資信託・ETFの買い方へ。投資を始める不安そのものを整理したい方は、低リスクで経験を積む方法も参考になります。さらに投資の考え方や市場分析を読みたい方には、Y-bowのnoteでも発信しています。この記事の確認表だけで、最初の準備を進められる構成にしています。
参照資料・確認日
制度と基本事項の確認日:2026年10月15日。金融庁の資産形成の基本・NISAを知る、米国SECの資産配分に関する教育資料、レバレッジETFの解説を参照しました。本文の金額例と図はY-bowによる独自の仮定例です。特定商品や個人の売買を推奨するものではなく、制度・費用・利用条件は購入前に最新の公式資料で確認してください。
コメント