
YINN、LABD、FAS、TNA、DRN、EDC。いずれもレバレッジETFとして紹介されますが、投資先も、狙う値動きの方向も同じではありません。特にLABDとLABUは、一文字の違いで上昇を狙う商品と下落を狙う商品が入れ替わります。
「TQQQの過去の成績が良かったから、ほかの3倍ETFも同じように考えればよい」。そう決める前に、まず何に対して何倍なのかを確認しましょう。この記事では、現在の連動対象と、日次倍率を読む際の注意点を整理します。
6つのETFの投資対象と日次倍率
下表は2026年10月15日に確認したDirexionの公式案内に基づきます。倍率は、費用控除前の一日ごとの騰落率に対する運用目標です。実現を保証する倍率でも、数年間保有した場合の倍率でもありません。Direxion公式一覧で最新情報を確認できます。
| ティッカー | 現在の連動対象 | 日次の目標 | 確認したい違い |
|---|---|---|---|
| YINN | FTSE China 50 Index | +3倍 | 香港上場の大型中国株 |
| LABD | S&P Biotechnology Select Industry Index | −3倍 | バイオ株指数の下落を狙う |
| FAS | Financial Select Sector Index | +3倍 | 米国金融セクター |
| TNA | Russell 2000 Index | +3倍 | 米国小型株 |
| DRN | Real Estate Select Sector Index | +3倍 | 米国上場の不動産セクター |
| EDC | MSCI Emerging Markets Index | +3倍 | 複数の新興国市場 |
旧版にあった、YINNを上海・深圳のA株上位50銘柄とする説明は訂正します。香港上場株を対象とするFTSE China 50と、中国本土のA株指数は別物です。中国への投資という名前だけで、同じ値動きになると考えないようにしましょう。
FASとDRNについても、古い指数名を現在の商品説明として使わないようにしました。FASの指数変更は運用会社の通知でも確認できます。長いチャートが、現在と同じ指数だけの運用記録とは限りません。
LABDとLABUを取り違えない
LABDは日次−3倍を目指すベア型です。一方のLABUは日次+3倍を目指すブル型。旧版では見出しのLABDと本文のLABUが混在していましたが、この二つは代用できません。
単純化した一日の例で、指数が10%上がるなら、+3倍モデルは30%上昇、−3倍モデルは30%下落です。指数が下がると符号は反対になります。実際には費用や追随のずれもあるため、計算どおりになる保証はありません。公式のブル・ベア商品説明を、購入前に見直してください。
ブルとベアを両方持っても、安全な現金にはならない
指数と、理想的な日次+3倍・−3倍モデルを100から始めます。毎日、その日の騰落率に応じて残高を掛け合わせた二日間の計算です。費用、金利、税金、為替、実際の運用のずれは考慮していません。
| 指数の二日間の値動き | 指数の最終値 | 日次+3倍 | 日次−3倍 |
|---|---|---|---|
| +10%、+10% | 121 | 169 | 49 |
| +10%、−10% | 99 | 91 | 91 |
| −10%、−10% | 81 | 49 | 169 |
真ん中の行では、ブルもベアも9%下がります。指数が上がれば片方が必ずもう片方を同じ金額だけ補う、という計算ではないのです。それぞれの前日残高が違うため、二日目の損益額も違います。
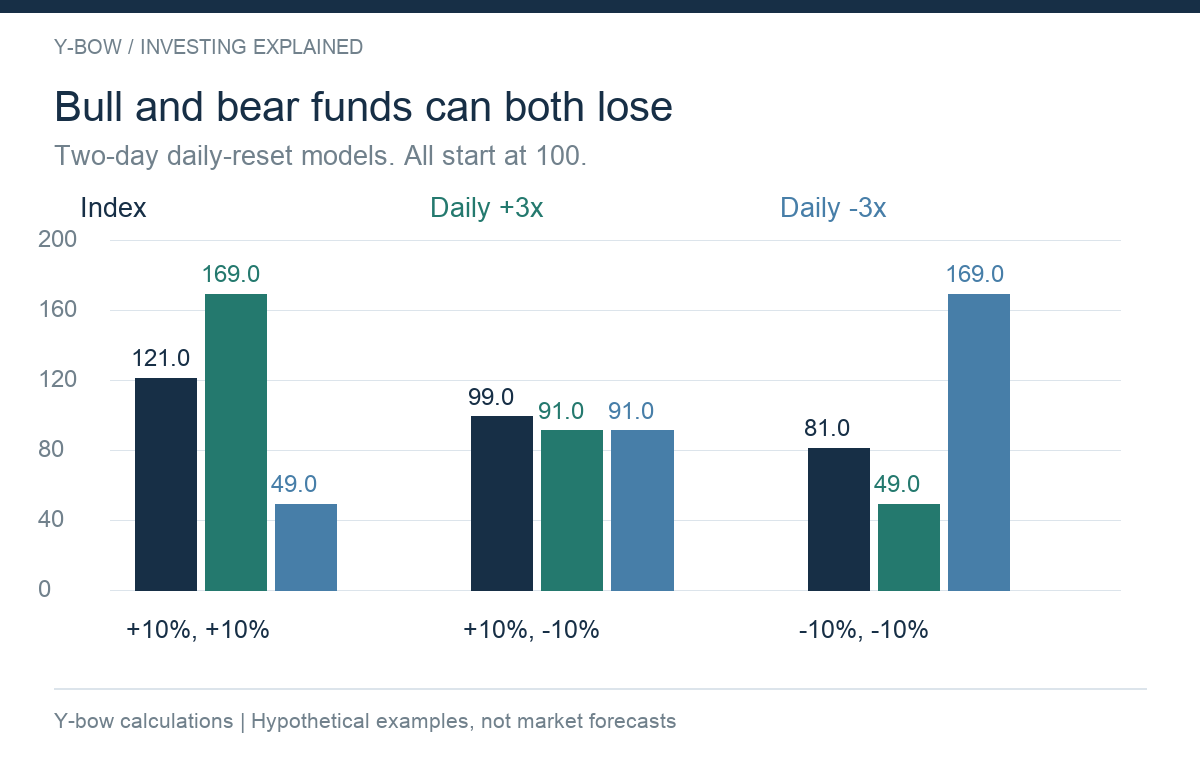
これは仕組みの例であり、LABDなどの実績ではありません。上昇が続けば複利が有利に働く場合もありますし、上下の振れが大きければ逆方向の二商品がともに減ることもあります。「3倍」という一語だけでは、保有期間全体の結果を説明できません。
国・業種・企業規模のリスクを分けて考える
YINNとEDCは、どちらも米国以外の株式へ投資しますが、国の集中度が違います。EDCが複数の国へ分散していても、通貨、政策、市場制度などの影響がなくなるわけではありません。ドルで売買できることと、実質的な為替リスクがないことも別です。
FASなら金利だけでなく、信用損失や資金調達、金融機関の収益構造が関わります。TNAは小型株を対象とし、大型成長株中心の指数を小さくした商品ではありません。DRNの上場不動産株は、不動産の賃料だけでなく、借入費用や株式市場の評価にも左右されます。
バイオ株では、研究開発、資金調達、承認判断などが影響します。ただし「業界の足並みがそろわないから投資に向かない」とだけ結論づけることはできません。構成銘柄と比率、現在の価格、想定する保有期間まで見て、何に賭けているのかを説明できる必要があります。
TQQQとの過去比較だけでは、将来の優劣は決まらない
比較の開始日を変えれば、成績の順位も変わります。配当再投資、分割調整、ドル・円のどちらで測るか、売買費用を含めるかもそろえなければなりません。途中で終了した商品を除き、生き残った商品だけを並べることにも注意が必要です。
旧版の「この6商品は一律におすすめできず、TQQQなら優れている」と読める説明は改めました。中国株、金融株、不動産株が将来にわたって劣後すると、過去の一期間だけから断定することはできません。そもそも下落を狙うLABDと、長期の株価上昇を狙うTQQQでは用途が違います。
実際のファンドが存在する前の計算を使うなら、シミュレーションであることと、倍率、費用、資金調達、日次の組み直しなどの条件を明記します。指数の年間騰落率を機械的に3倍してつないだ線は、日次3倍ETFの長期運用記録にはなりません。
買う金額を、家計全体の損失に直す
仮にETFが60%下がった場合、資産全体の10%をそのETFへ振り向けていたなら、ほかの資産が動かない条件で資産全体への影響は−6%です。50%を振り向けていれば−30%になります。同じ商品でも、保有割合で家計への打撃は違います。
もちろん現実には、ほかの株式も同時に下がるかもしれません。ETFの本数を増やしても中身が重なっていれば、十分な分散にはなりません。生活費や近く支払う教育費を確保したうえで、円に直した損失額を確認しましょう。
ベア型を長く持てば、株式の保険になるか
下落を狙う商品を持つと、一日の下落を一部相殺できる場合があります。しかし、長く持つ間の倍率、金額、費用まで固定されるわけではありません。ヘッジしたい資産が値上がりしたり、指数の中身が違ったりすれば、狙った損失補填にならない可能性があります。
保険のつもりで保有する場合も、何を、どの期間、いくら分守るのかを先に決めます。保有金額が同じだから損益が相殺する、とは限らないことは、先ほどの二日間の計算でも確認できます。まず株式の保有割合を下げる方法と比較して、追加の商品を使う必要があるのかを考えましょう。
売買のしやすさと、運用成果は別に確認する
取引画面の出来高だけで、いつでも希望する価格で売れるとは限りません。買気配と売気配の差、注文の大きさ、対象市場が開いているかどうか、値動きが急な場面かどうかで売買条件は変わります。指値注文には価格を指定できる利点がありますが、必ず約定する保証はありません。
海外ETFでは、円からの交換費用や取引時間も家計の損益に関わります。運用会社の成績表が良かったとしても、自分の取引価格、税金、為替まで同じになるわけではありません。成績比較と注文前の確認は、どちらか一方だけで済ませないことが大切です。
注文前に確認すること
正式な商品名、ブルかベアか、現在の指数、日次倍率、費用と資金調達、売買のしやすさ、保有予定期間を確認します。「上がりそう」という判断と、「想定が外れた場合も家計が持つ」という判断を分けることが大切です。
レバレッジの基本やSOXLの仕組みもあわせてご覧ください。2026年10月15日改稿。図表はY-bowの仮定計算で、特定商品の購入や売却を勧めるものではありません。
コメント