
2026年10月11日更新:旧版の商品・制度説明を見直しました。過去の検証と、現在の条件を区別しています。
NISAは利益への税制上の優遇がある制度ですが、元本保証ではありません。対象商品や年間枠に制約があり、損失の税務上の扱いにも注意が必要です。制度を使うかどうかと、何へ投資するかは分けて考えましょう。
旧つみたてNISAと現在の制度は別
旧つみたてNISAの新規投資は2023年までです。2024年からのNISAには、年間120万円のつみたて投資枠と年間240万円の成長投資枠があります。非課税保有限度額は合計1,800万円で、成長投資枠はそのうち1,200万円までです。
旧制度の保有資産は従来の非課税期間等に従い、新制度の限度額と別に管理します。旧版の条件を現在の枠の説明として使いません。
NASDAQ100の商品が全て対象外、は現在の説明ではない
金融庁は対象商品の一覧を公表し、2026年には指定指数や商品の要件に変更もありました。NASDAQ100連動という名前だけで一律に対象外とせず、正式な商品名と最新一覧、販売会社の取扱いを確認します。
日次レバレッジ型などは対象外です。NISAで買えないことを理由に課税口座で買う場合でも、倍率、費用、大幅下落、使う時期を理解して判断します。課税口座へ移せば安心になるわけではありません。
損失を、課税口座の利益と通算できない
NISAの損失は、他口座の対象利益と損益通算できず、繰越控除にも使えません。これはNISAの具体的な注意点です。利益が非課税になる仕組みと、損失の扱いを一緒に確認します。
売却すれば、年間枠がすぐ元に戻るわけではない
売却した商品の取得額に相当する非課税保有限度額は、翌年以降に再利用できます。売却代金や時価と同額とは限りません。また、年間の投資枠の制約は別に残ります。
例えば取得額100万円の商品を150万円で売却しても、再利用する保有限度額は100万円です。同じ年の年間枠が、売却しただけで増えるという説明にはなりません。
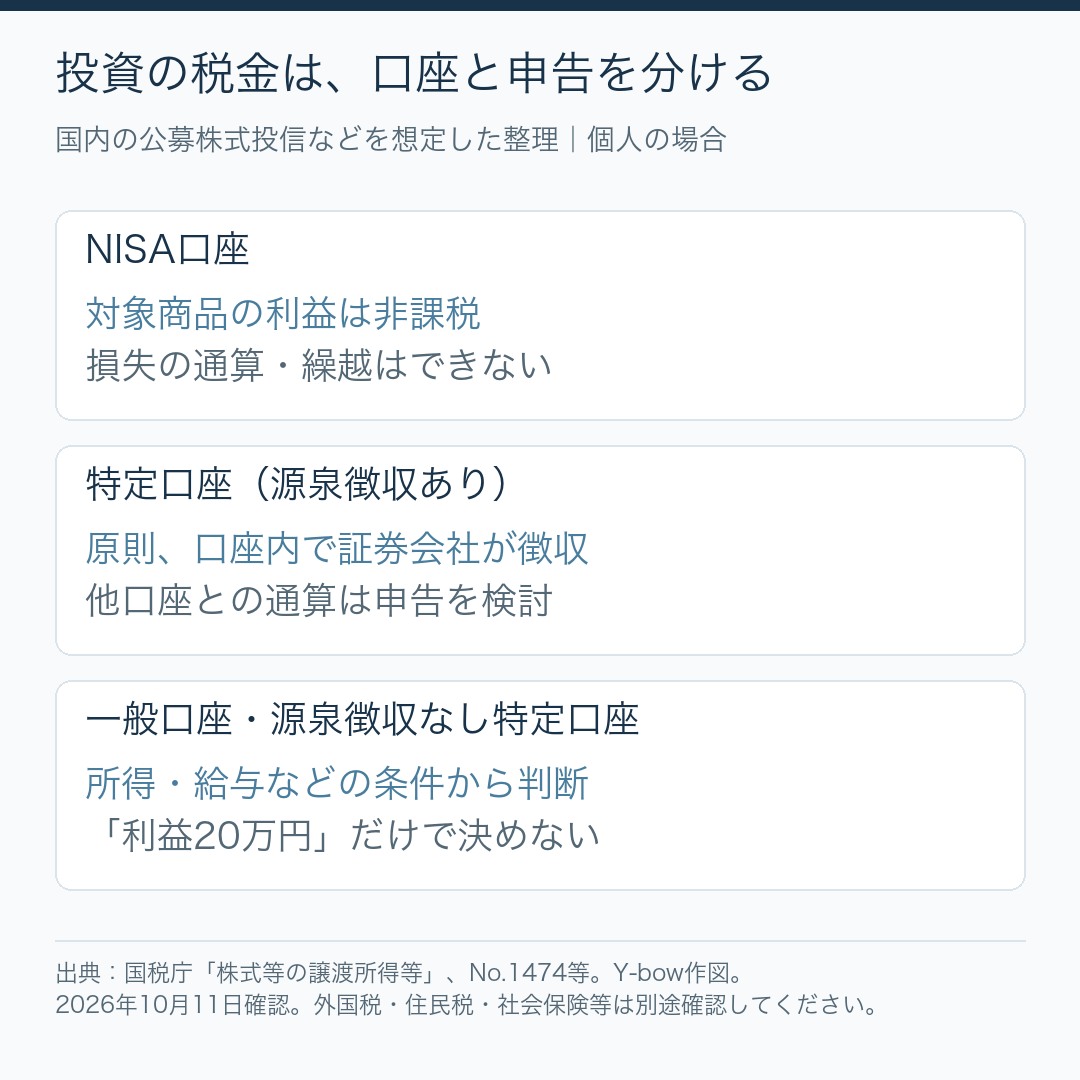
対象商品は、安全性を保証された商品ではない
対象に費用や運用の基準があっても、株価・金利・為替のリスクは残ります。ランキング上位の商品だけでよい、対象なら低リスク、という説明はしません。
希望する商品が対象にないという制約と、家計に適さないリスクを取ることは別です。税優遇のために枠を使い切る必要はなく、生活費・近い支払い・長期資金を分けることを先に考えます。
あわせて読みたい記事
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント