SOXLで資産を早く増やして、仕事に縛られない暮らしに近づきたい。そう考える気持ちは分かります。けれど、FIREの計画では資産が増えるかだけでなく、下落した後も生活費を払い続けられるかを確認しなければなりません。
結論からいえば、SOXLで利益を得て退職資金に充てることと、SOXLの高いリターンが続く前提で生活を組むことは別です。積立と取り崩しを分け、同じ生活費を支払う条件で計算すると、見落としやすい負担が見えてきます。
- 投資家・個人事業主・医学博士
- 投資歴17年 (学生時代から)
- レバナス(為替ヘッジなし)とFANG+をメインに積立中
- 地銀→野村證券→ネット証券
- FIRE済み:好きで働いてます
SOXLの長期積立ならFIREできる?まず商品の仕組みを確認
SOXLは半導体関連の指数に対し、日次で+300%の運用成果を費用等の控除前に目指すETFです。運用会社のDirexion公式説明も、1日を超える保有期間の成果が指数の単純な3倍とは限らないことを説明しています。
「半導体の需要が伸びる」と「SOXLで安定して生活費をまかなえる」は、同じ話ではありません。企業業績が伸びても、株価にそれ以上の期待が織り込まれていれば下がることがあります。さらにSOXLには、日次の倍率調整、値動きの経路、費用の影響が加わります。
半導体業界そのものの得意分野や競争を読みたい方はメモリ業界の勢力図、商品の基本はSOXLの仕組みとリスクも参照してください。本記事では、生活費とのつながりに絞ります。
動画で日次3倍の仕組みを確かめる:著者のYouTube本編 SOXL・TQQQは、指数が戻っても損失が残るのはなぜ?(英語・8分31秒)。日次レバレッジの計算を図で解説しています。
積立中とFIRE後では、同じ下落でも意味が違う
← 横にスワイプできます →
| 確認点 | 資産を積み立てる時期 | 資産を取り崩す時期 |
|---|---|---|
| 主な資金の流れ | 給与等から投資に入金する | 投資資産から生活費を出す |
| 下落時の買付・売却 | 同額の積立なら多い口数を買える。ただし利益は保証されない | 同じ生活費を作るために、より多い口数を売ることがある |
| 収入が途絶えた場合 | 予定した積立を続けられないことがある | 生活費を別の収入・現金で補えるかが重要 |
| 確認する数字 | 入金額、保有額、家計への影響 | 毎年の不足生活費、下落後残高、支出を減らせる幅 |
安く買えることと、いずれ買値を上回ることは別です。積立なら必ず回復する、長期なら安全、とはいえません。反対に、下落をすべて避けないと投資できないわけでもありません。自分の生活が、どこまで値動きに耐えられるかを計算します。
広告
FIREの4%ルールは「その年の残高の4%」とは違う
よく引用される4%ルールは、初年度に開始時資産の4%を取り崩し、その後は物価に合わせて金額を調整する考え方です。毎年の時価残高に4%を掛ける方法とは異なります。Morningstarの取り崩し研究(2012年)でも、最初の資産額に基づく物価調整方式と、資産残高の一定割合を使う方式を分けています。
← 横にスワイプできます →
| 方式 | 開始資産1,000万円の例 | 資産が500万円になった場合 |
|---|---|---|
| 初年度の金額を物価調整 | 初年度40万円。その後は物価に応じて調整 | 物価が変わらなければ必要額は40万円のまま |
| その時点の残高の4% | 残高1,000万円なら40万円 | 残高500万円なら20万円。必要生活費との差を補う必要がある |
「定率なら資産がゼロになりにくい」という説明だけでは、暮らしを守れるか判断できません。残高が減るほど受け取る金額も減るからです。年40万円必要なのに20万円しか出せなければ、不足する20万円を別の資金から用意する必要があります。税金や売却費用がかかる場合は、手取りで計算します。
また、一般的な退職ポートフォリオの研究で使う取り崩し率を、集中した日次3倍ETFにそのまま当てはめる根拠はありません。SOXLに対して4%が安全だと示された数字ではないことを押さえておきたいところです。
広告
同じ生活費でも、下落の順番で残る資産が変わる
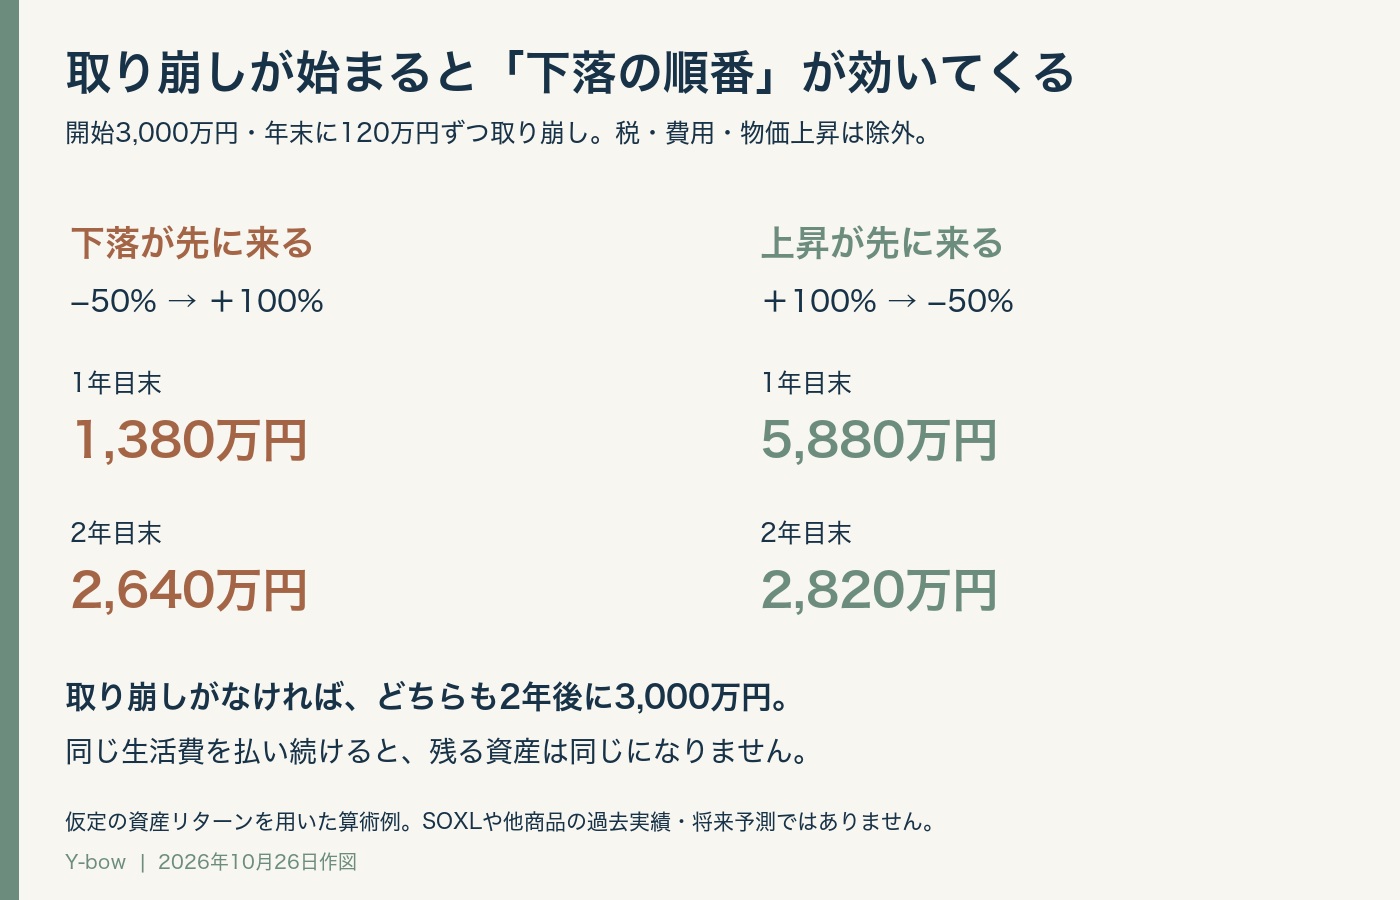
開始資産3,000万円、年末に120万円ずつ取り崩す例で比べます。資産のリターンを「−50%の年と+100%の年」の2通りの順番に並べます。税・費用・物価上昇を除いた仮定計算で、SOXLの実績でも将来予測でもありません。
← 横にスワイプできます →
| 順序 | 1年目の計算 | 2年目の計算 | 2年間の生活費 |
|---|---|---|---|
| 下落が先 | 3,000×0.5−120=1,380 | 1,380×2−120=2,640 | 240 |
| 上昇が先 | 3,000×2−120=5,880 | 5,880×0.5−120=2,820 | 240 |
| 取り崩しなしの比較 | どちらの順番も、3,000×0.5×2=3,000 | 2年後の資産はともに3,000 | 0 |
入出金がなければ同じ終点でも、取り崩しを始めると結果が変わります。早い段階で下落し、減った資産から生活費を出すと、その後の上昇に参加する元手が小さくなるためです。これが取り崩しで注意するリターンの順序の問題です。
一定割合にすれば表の損失を回避できる、とは簡単にはいえません。同じ生活費を維持するために現金から補填するなら、その現金も含めて比べる必要があります。支出を減らす前提で残高が長持ちしても、同じ暮らしを続けられる証明にはなりません。
SOXLの積立シミュレーションで、先に決める5項目
- 生活費の不足額:支出総額から、年金・給与・その他の収入を引く。税・社会保険料・臨時支出も含める。
- 物価上昇:今の120万円と10年後の120万円で買える物は同じとは限らない。
- 投資に回せる金額:生活防衛資金や近い将来の支出を除く。相場悪化と収入減が重なる場合も置く。
- 下落時の対応:支出削減、副収入、別資産の売却のどれで補うか。実行できる金額で決める。
- 失敗の条件:残高がゼロになる時だけでなく、必要な生活費を出せなくなった時も失敗として数える。
過去の好調な期間だけで、将来も同じ年率が続く表を作れば、目標額は簡単に出せます。しかしFIREの判断には、退職直後の大きな下落や長い停滞も必要です。給与のある期間と退職後を同じ積立条件でつなげないことも大切です。
買値に戻るための上昇率は、下落率より大きい
← 横にスワイプできます →
| 下落率 | 元に戻るために必要な上昇率 |
|---|---|
| −20% | +25% |
| −50% | +100% |
| −80% | +400% |
必要な上昇率は、下落の大きさを正の数(50%下落なら0.50)で置き、1÷(1−下落率)−1で計算します。例えば100が20になると、100に戻るには5倍、つまり+400%が必要です。その間に生活費を売却すれば、元の資産額へ戻る条件はさらに厳しくなります。半導体需要が伸びるという見通しだけで、この負担を埋められるとは判断できません。
広告
SOXLでFIREを考えるなら、退職前に何を確かめるか
私は、早く増やしたいという気持ちが強いときほど、退職後に困る金額を先に置きたいと思います。「半分になっても持ち続けられるか」ではなく、「半分になった年に、家賃や教育費をどこから払うか」と聞き直すと、必要な現金や収入が具体的になります。
SOXLを資産の一部に使う場合も、退職資金全体の何%までとするか、上がって比率が増えたときにどう扱うかを決めます。現金や他資産を持つなら、SOXL単体のリターンではなく、それらを含む全体の損益と取り崩し額で確認してください。
FIREできるかは、購入するETFの名前だけでは決まりません。必要な生活費、他の収入、保有額、下落が来る順番、支出を変えられる幅で結果が変わります。「SOXLなら可能」「積立なら無理」と決めつけるより、同じ家計条件で厳しい局面を通せるかを確認する方が、実際の判断に役立ちます。
過去の平均年率の読み方はレバナスの平均利回りとQLD実績、損失を早く取り戻したくなった場合は取り返したい気持ちと損益分岐点の落とし穴も参照してください。
出典・計算方法・更新内容
- Direxion:SOXLの目標指数・日次倍率とリスク
- Morningstar:Optimal Withdrawal Strategy for Retirement Income Portfolios(2012年5月22日)
2026年10月26日確認。計算例は各年のリターンを掛けた後に年末の生活費を引く方法で、税・費用・物価上昇を除外しています。実際にはこれらの負担や為替も影響します。旧記事の4%ルールと定率取り崩しの混同、積立や業界成長が将来の収益を保証するような表現を修正しました。特定商品の売買や退職の判断を勧めるものではありません。
コメント