
2026年10月11日更新:制度・商品条件を公式資料で見直しました。図表の基準日と計算条件は、それぞれの箇所に記載しています。
VTIを積み立てれば、何年でFIREできるのでしょうか。過去の米国株の成績だけでは、将来の生活費を賄える年数は決められません。積立元本、円での生活費、税、取り崩しを分けて考えます。
VTIは米国株への分散で、家計全体の分散ではない
VTIは米国の大型株から小型株までを対象とするETFです。2026年7月29日にMorningstarを含む名称へ改称されましたが、名称変更による投資方針・経費率の変更はありません。年率経費率は0.03%です。
多数の企業を持っていても、株式市場の下落、米国への集中、為替の変動は残ります。円で生活する場合、米ドル建ての成績と円で使える金額は別です。
積立元本を先に確認する
毎月5万円を20年間積み立てる元本は、5万円×12×20=1,200万円です。旧版の480万円はこの条件と整合しません。米ドル500を毎月買う例は、為替を置かずに毎月5万円の例と同一視できません。
年率を一定に置く計算は、見通しの整理には使えますが、運用の達成確率を示しません。15年以上持てば必ずプラスになるという保証もありません。過去データを使う場合は、期間、通貨、分配金再投資、費用、毎月の投入条件を明記します。
4%で取り崩しても、元本維持の保証ではない
資産5,000万円の4%なら初年度の金額は200万円です。円の生活費、税、社会保険、物価上昇、年金や働く収入を合わせて考えます。米ドルの取り崩し額を、固定レートの説明なしに円の金額へ置き換えません。
FIREで語られる4%ルールは、条件付きの過去研究を背景にした取り崩しの考え方です。元本が永久に減らない法則ではなく、米国株100%のVTIにそのまま保証として適用できません。下落の序盤に売却が重なることにも注意します。
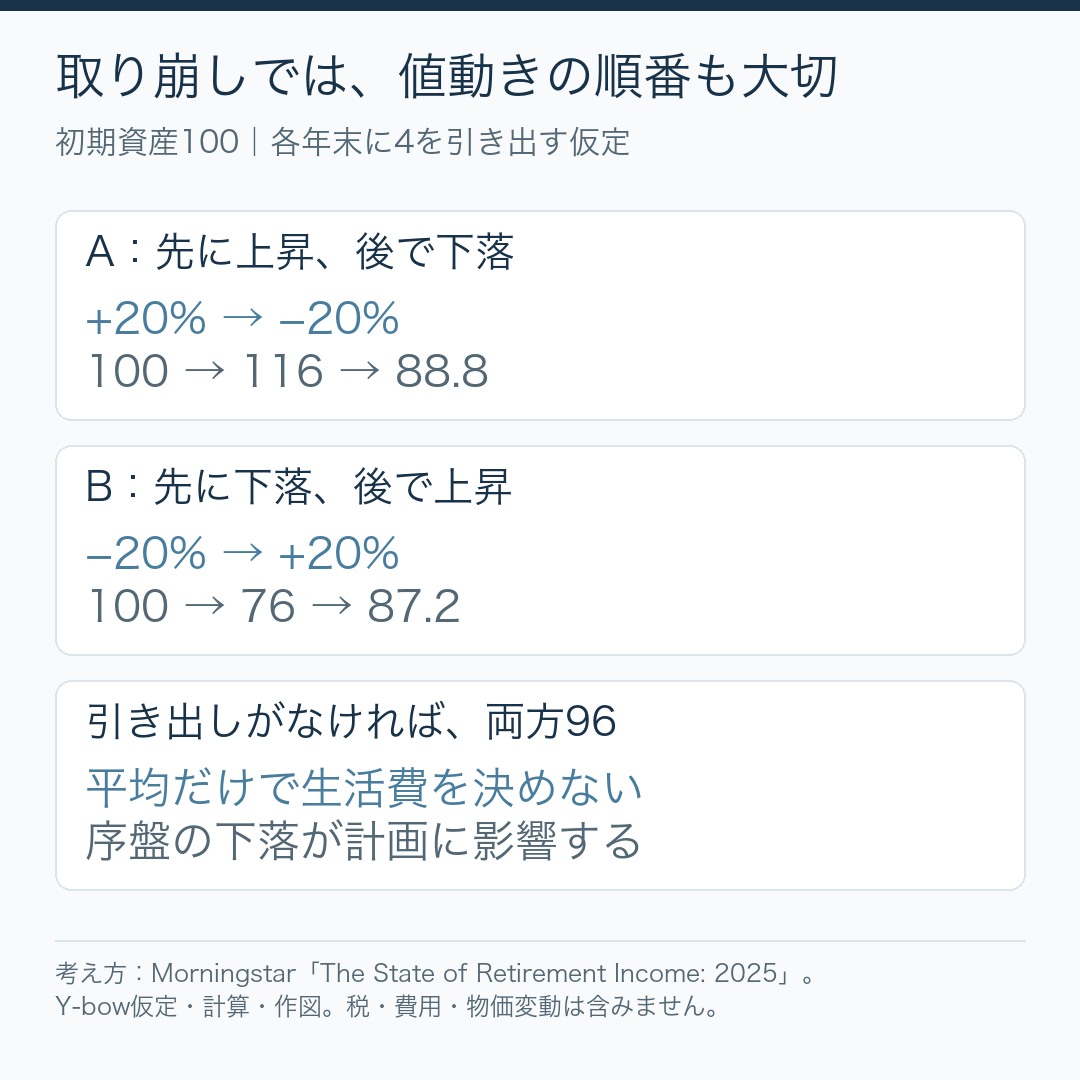
計画に入れるもの
生活費の現預金、暴落時の支出調整、資産配分、取り崩しの通貨と順序を考えます。ETFの閉鎖・償還が絶対に起こらないわけでもありません。商品が続くことを保証にして計画を立てないようにします。
旧版の2022年頃までの積立・取り崩し結果は、その期間の検証です。現在の達成見込みとして掲載せず、検証条件を再現できるデータから再計算する必要があります。
あわせて読みたい記事
バックテストの条件とツール / FIREと取り崩しのリスク / 投資の税金
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント