
2026年10月11日更新:旧版の商品・制度説明を見直しました。過去の検証と、現在の条件を区別しています。
いつ投資を始めたかで結果が変わるのは、一括投資だけではありません。定額積立でも、投資先、価格の順序、資金を使う時期によって結果は変わります。始め時を考える際は、過去の好成績と将来の利益を分けて読みます。
旧版の「15年間」比較について訂正
旧版は「1998〜2013年」などを15年間として比較しました。両年の1月から12月までを含めるなら16年です。年のラベルだけでは開始月・終了月を確定できず、掲載した表を同じ180か月の検証と確認できません。
また、現金の列へ金利を含めた残高と、積立の投入元本を混同していました。元本は毎月100ドル×180か月なら18,000ドルです。旧表・グラフは条件を再現して検証できていないため、現在の投資判断の根拠として掲載しません。
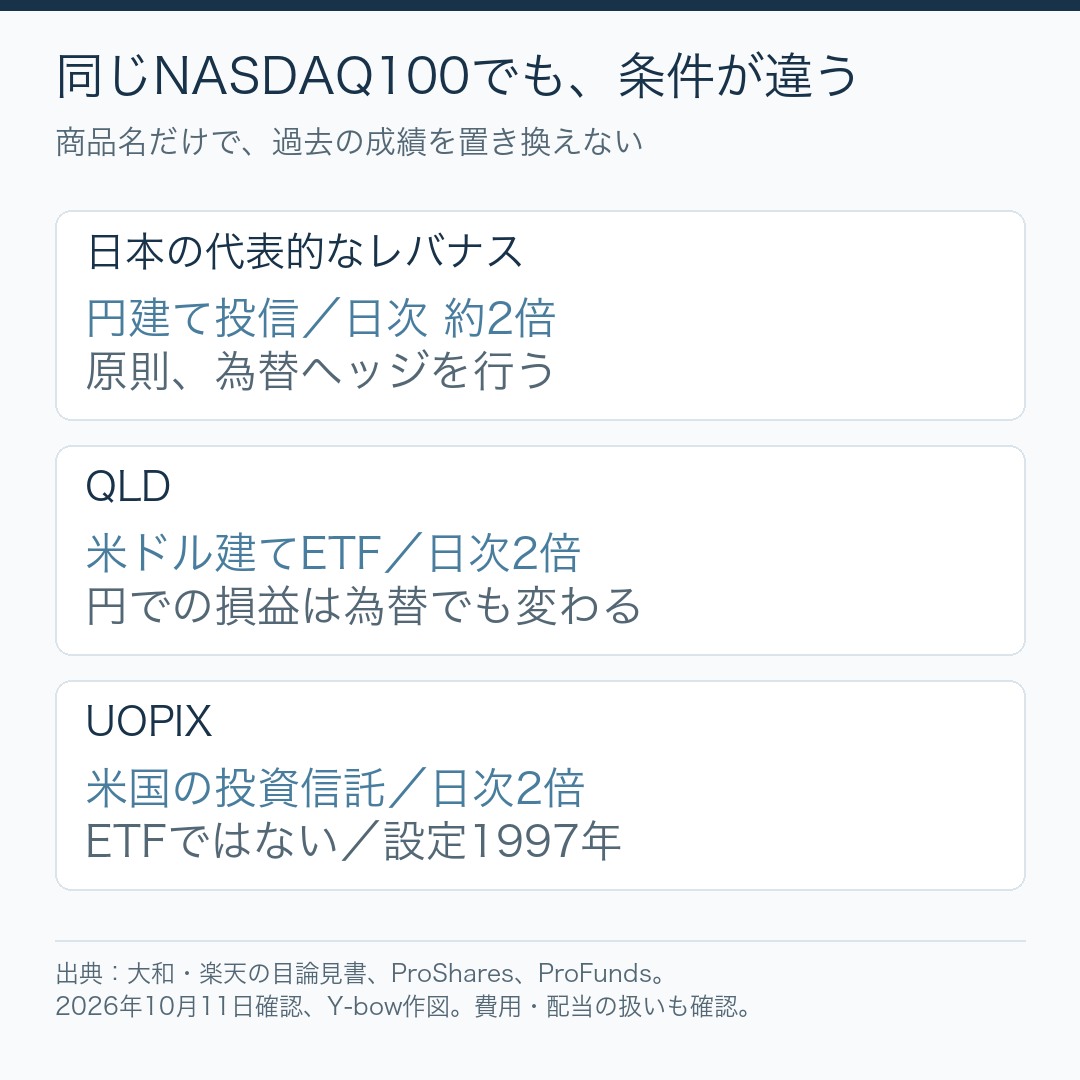
UOPIXは国内レバナスやETFと同じではない
UOPIXは米国の投資信託です。QLDは米国ETFです。NASDAQ100の日次2倍を目指す関連商品でも、国内レバナスと手数料、為替ヘッジ、運用方法、税、通貨が一致するわけではありません。
代用データを使う検証では、実在商品の成績と仮定を明記します。設定前の国内レバナスの「実績」としてUOPIXの値を表示しません。
同じ長さで比較するための条件
15年なら開始年月から180か月をそろえます。毎月の投入日、金額、通貨、分配金再投資、費用、税、リバランスの有無を指定します。データの利用可能期間も確認します。
最終残高からだけでは、途中の最大下落や、使いたい時期の残高は分かりません。残高と投入元本を並べ、複数の開始時点を比較します。選んだ過去の期間だけの結果を、全ての将来の15年へ拡張しません。
積立が、利益保証や一括投資への必勝法になるわけではない
すでにある資金を分割投入する場合と、毎月の収入から投資する場合は違います。上昇が続けば、先に多く投資する方法が有利な場合もあります。下落が続けば積立でも損失になります。
生活防衛資金と近い支払いを確保し、無理なく続けられる金額を決めます。過去の一つの比較から「今すぐレバナスを始めればよい」と結論づけません。
あわせて読みたい記事
平均購入単価と利益の違い / バックテストの条件 / 長期データと暴落
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント
コメント一覧 (1件)
[…] 開始時点を比較する条件 / 積立と取り崩しの検証 / CAGRと平均利回り […]