
「売上も利益も増えている。予想も上回った。それなのに、なぜ自分の持ち株だけ下がるのか」。決算の数字を見て安心した直後に株価が崩れると、良い会社を選んだつもりだった分だけ、戸惑いますよね。売れば反発しそう。持ち続ければ、もっと下がるかもしれない。ニュースを読み直しても、気持ちはなかなか落ち着きません。
好決算後の株価下落を考えるとき、最初に確認したいのは「何と比べて良かったのか」です。前年より増益でも、発表前に期待された水準に届かなければ受け止め方は変わります。今回の実績が良くても、次の四半期の見通しや、利益に対して払ってよいと考えられる株価の倍率が下がる場合もあります。
ただ、「織り込み済み」の一言で片付けると、後付けの説明になりがちです。この記事では、決算資料で確認できる事実と、株価から推測していることを分けます。計算例と確認表を使い、慌てて売る前にも、安くなったからと買い増す前にも使える手順にします。
先に要点:①前年・会社予想・市場予想を分ける、②今期の実績と今後の見通しを分ける、③一株利益とPERを分ける。株価下落だけで決算が悪かったとは決められませんし、増益だけで買い場とも決められません。
好決算なのに株価が下がる7つの理由
| 確認する点 | 起こり得ること | 資料の見る場所 |
|---|---|---|
| 市場予想 | 増収増益でも予想を下回る | 発表前時点の予想集計と実績 |
| ガイダンス | 次の成長率・利益率の見通しが弱い | 会社予想、説明会の質疑 |
| 利益の中身 | 一時利益や税率低下でEPSが増える | 注記、利益調整表 |
| 現金と設備投資 | 利益増でも投資後の現金が減る | 営業CF、設備投資、財務 |
| 株価の評価倍率 | 期待の後退でPERが下がる | 同じ基準の予想EPSと株価 |
| 市場全体・為替 | 金利や業種全体の動きが重なる | 指数、同業、通貨と時刻 |
| 売買の需給 | 発表前の上昇や保有偏りが影響する | 出来高と開示。推測は区別 |
これは原因を断定する順位表ではありません。同じ日に複数の要因が重なることもあります。「大口が売ったから」「機関投資家の罠」といった説明は、具体的な開示や取引データがなければ確認できません。分からない部分は分からないまま残し、分かる数字から調べる方が、次の決算にも使えます。
1.増収増益と市場予想超えは違う|決算の比較対象をそろえる
たとえば前年売上を100とし、会社予想が115〜125、市場予想が128、今回の実績が125だったとします。これは実在企業の数字ではなく、比較の違いを示す架空例です。
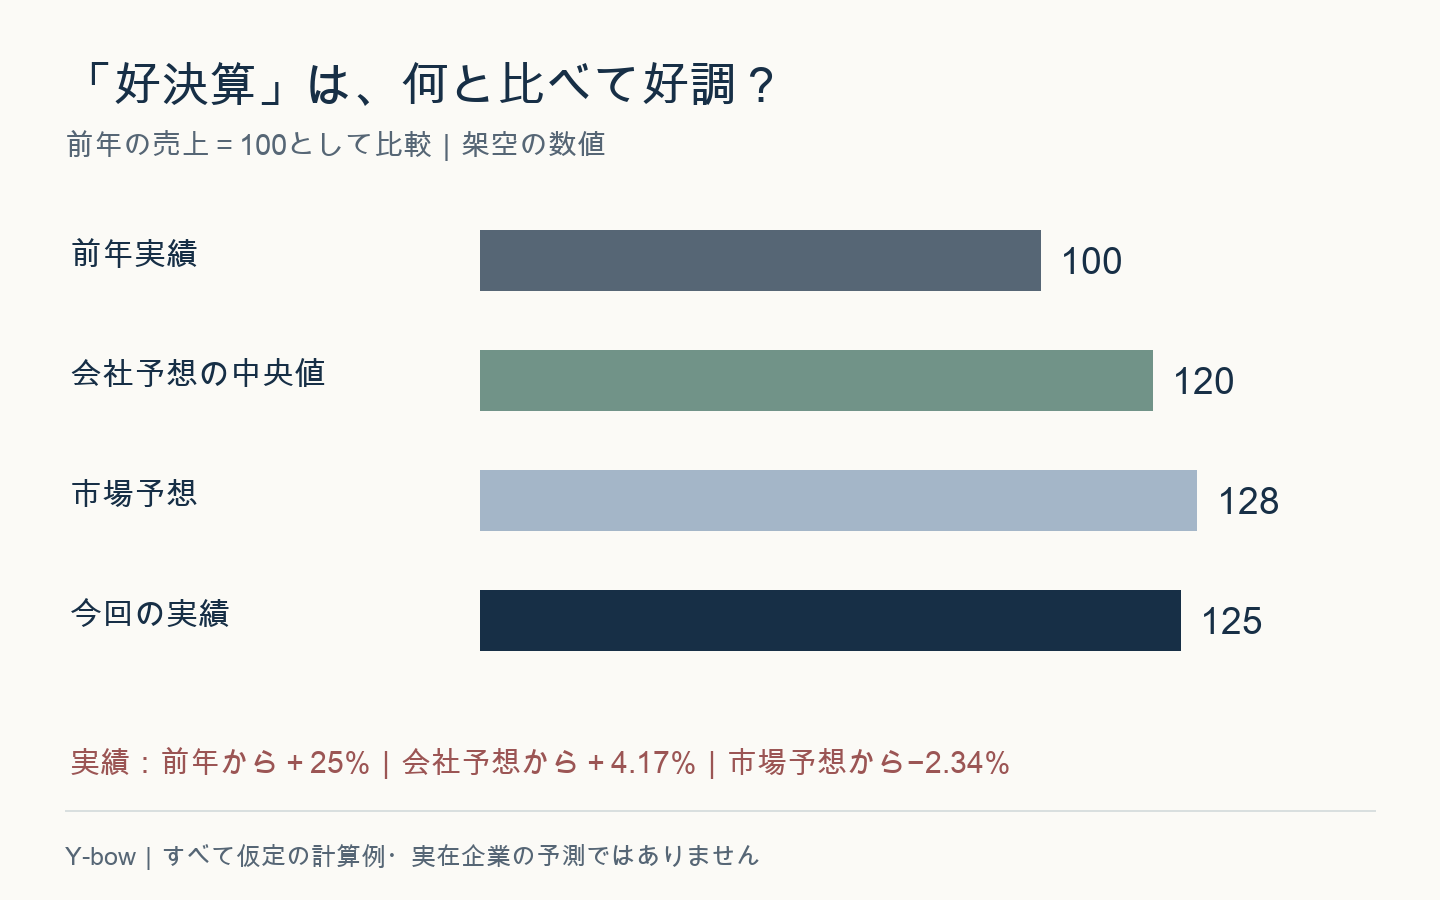
実績125は前年から25%増。会社予想の中央値120より約4.17%上です。しかし市場予想128に対しては約2.34%下です。数字の並べ方次第で「大幅増収」「会社予想超え」「市場予想未達」が同時に成立します。比較相手を省いた見出しだけでは、判断材料が足りないのです。
コンセンサスの取得時刻と、GAAP/非GAAPを確認する
市場予想、いわゆるコンセンサスは、集計するアナリストや更新時刻で違います。発表後に更新された予想と実績を比べても、発表前の期待との差は測れません。決算前に予想値・出典・取得時刻を一緒に控えておくと、後から比較しやすくなります。
米国株ではGAAPと調整後の非GAAP利益を混ぜないことも大切です。実績の調整後EPSと予想のGAAP EPSを並べた「予想超え」には意味がありません。SECの非GAAP指標に関する解説も参照し、何を除外した数値なのか、GAAPへの調整表と合わせて確かめます。調整後の数字を使うこと自体が問題なのではなく、違いを理解して比べる必要があります。
2.ガイダンスが弱いと株価はどうなる?過去の実績と将来の見通し
決算の売上や利益は、既に終わった期間の結果です。一方、株式を買う人が知りたいのは、これからどれだけ稼げるかです。今回の利益が予想を超えても、次の四半期の売上見通しが予想以下、利益率の回復が先送り、大口顧客の発注時期が不透明、といった内容があれば、評価が下がる理由にはなり得ます。
見る順番は、売上見通し、利益率、設備投資、会社が置く為替や需要の前提です。レンジの中央値だけでなく、上限と下限も残しましょう。「見通しを据え置き」と書かれていても、既に上方修正を期待していた市場には物足りない場合があります。ただし、それを当日の下落原因と断定するには、発表前の予想や説明会での発言も必要です。
TSMCの2026年7〜9月期で、会社予想との比較を練習する
| 項目 | 会社が示していたレンジ | 実績 |
|---|---|---|
| 米ドル建て売上高 | 446〜458億ドル | 467.2億ドル |
| 売上総利益率 | 65〜67% | 66.4% |
TSMCの2026年第3四半期公式資料では、売上は会社予想の上限より約2.01%上です。一方、利益率は予想レンジ内です。同じ決算でも、売上と利益率の評価は分けられます。ここでは株価反応を検証していないため、「この決算で株価が下がった」という実例にはしていません。会社予想超えを、未確認の市場予想超えに読み替えないための練習です。
3.EPSが増えてもPERが下がれば株価は下がる|計算で確認
PERは株価を一株利益(EPS)で割った倍率です。これを並べ替えると、株価=EPS×PERになります。SECの財務諸表入門にもPERの計算が示されています。予想EPSを使う場合は、両時点で同じ予想期間・会計基準にそろえます。
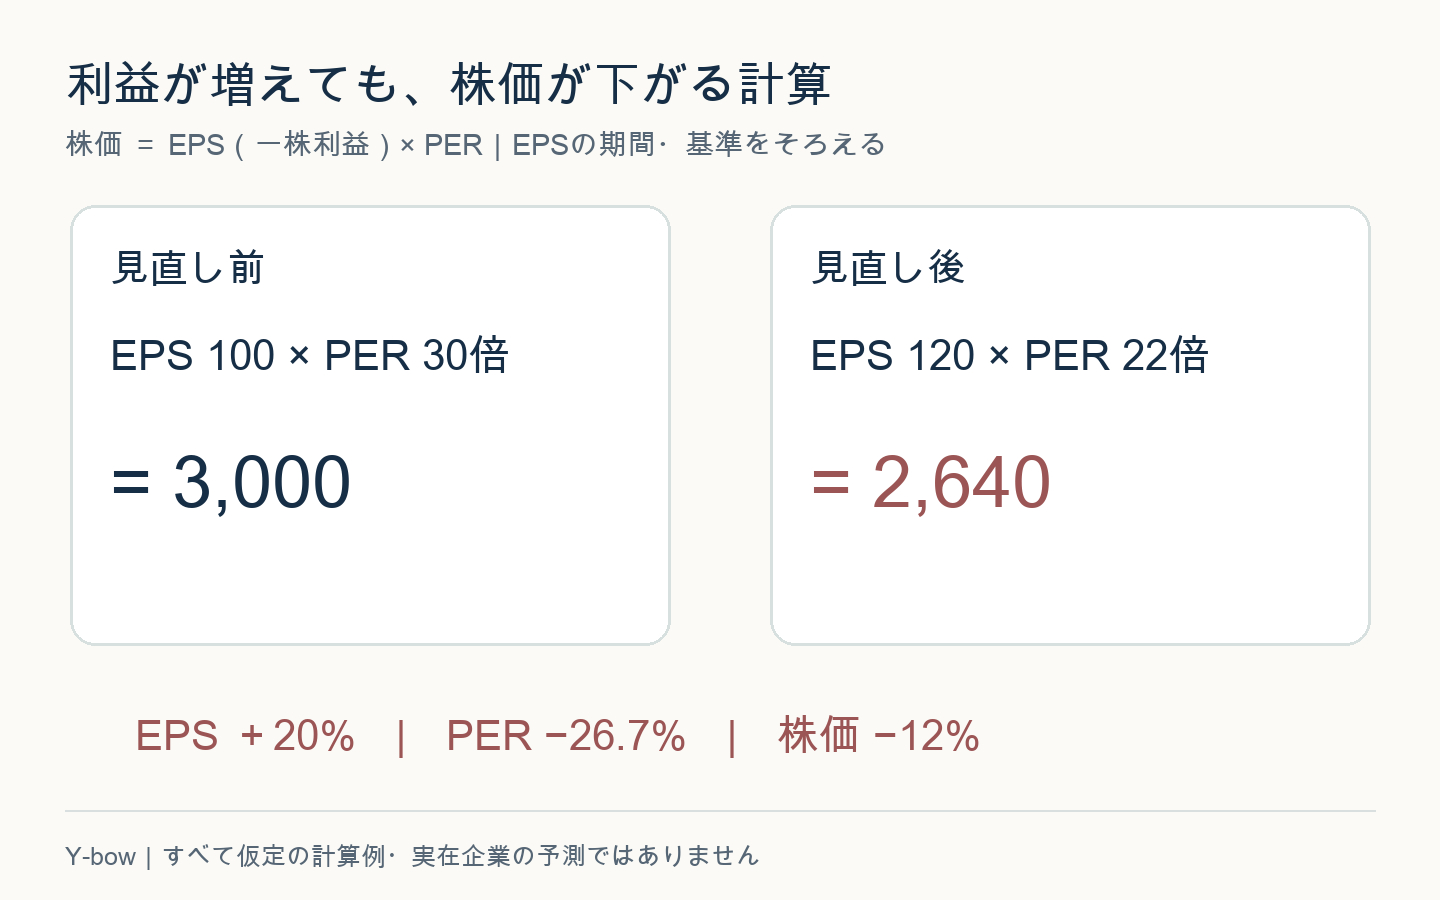
EPS100、PER30倍なら株価3,000。EPSが120に増えても、PERが22倍まで下がれば株価は2,640です。利益の見通しは20%改善しているのに、株価は12%下がります。「増益なのに下落」は、計算上おかしな現象ではありません。
変化率は足し算ではなく掛け算です。120÷100×22÷30=0.88。EPSの増加が、評価倍率の低下を埋め切れていません。この式は株価の変化を整理するためのものです。PER22倍が適正だと保証するものでも、PERを独立して正確に予測できるという意味でもありません。
特にメモリ株などの景気敏感株では、利益が好調な時ほどPERが低く見える場合があります。今の利益がピークなら、来年の利益減少を見越した評価になっているかもしれません。逆に赤字期のPERは通常の比較に使いにくくなります。低PERだけで割安とせず、利益の持続期間を考える必要があります。業界の見取り図はメモリ業界の勢力図と主要企業の比較にまとめています。
4.利益率・一時利益・キャッシュフローを読む|決算の質の確認
純利益が増えた理由が、本業の伸びとは限りません。資産の売却益、税負担の一時的な減少、為替差益などが加わることもあります。売上総利益、営業利益、純利益の増え方を並べ、増加の理由を決算短信や注記で探します。自社株買いなどで株式数が変わると、純利益とEPSの伸びも一致しません。
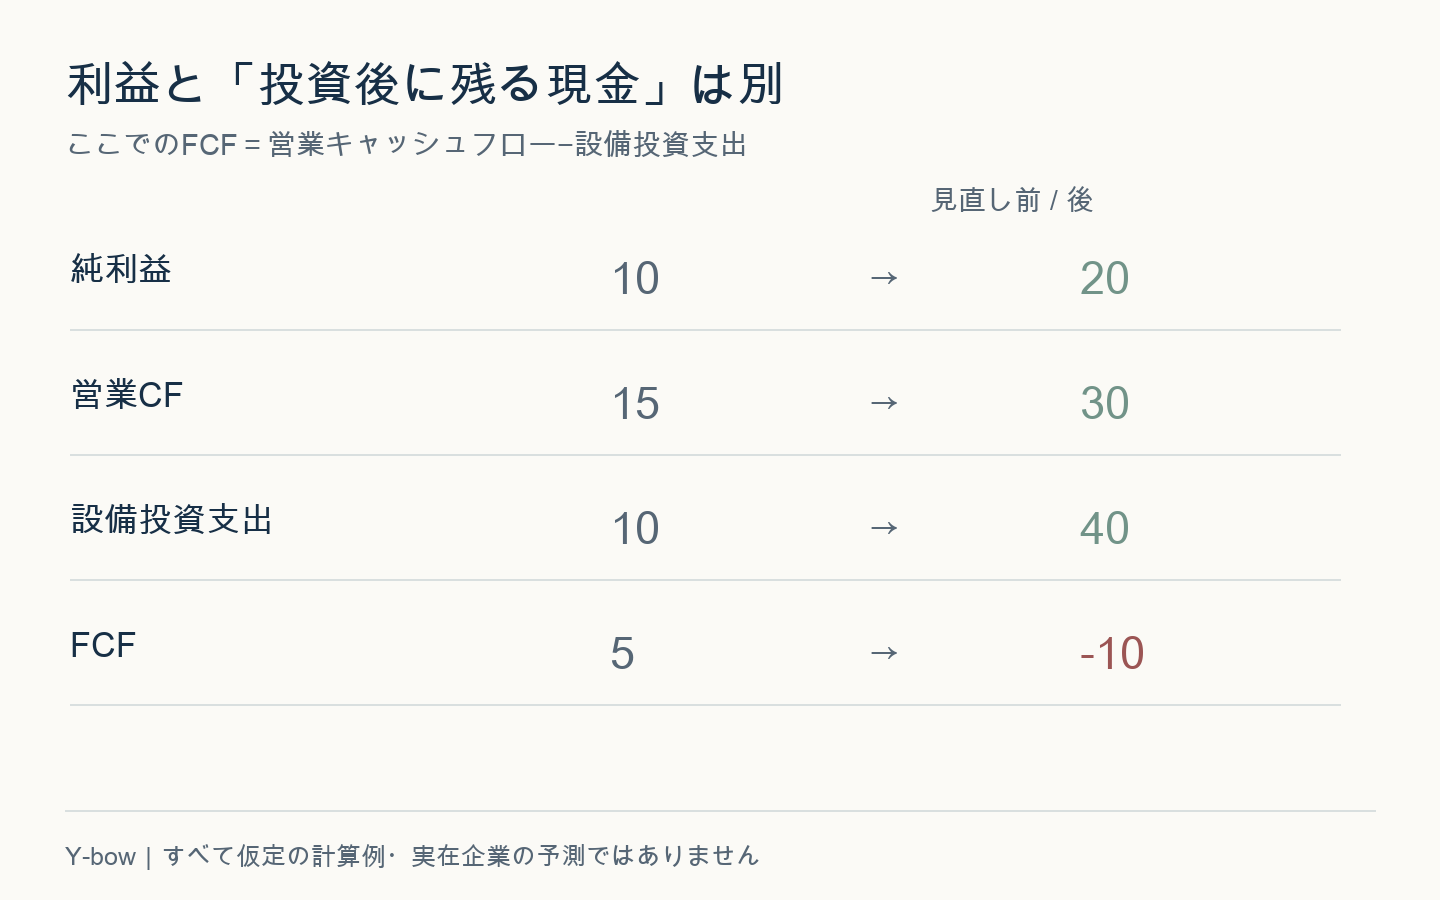
図では純利益が倍増し、営業キャッシュフローも増えています。しかし設備投資がそれ以上に増え、ここで定義したFCFはマイナスです。これだけで悪い会社とは言えません。将来の受注に備えた投資なら、その後に回収できる可能性があります。大切なのは、手元資金、借入、投資回収までの期間に無理がないかです。
半導体なら、需要の伸びだけでなく、能力増強の費用、歩留まり、製品の構成、減価償却も見ます。売上が増えても、利益率が下がれば利益の伸びは鈍ります。売掛金や在庫が売上以上に増えている場合も、即座に不正や需要減と決めつけず、回収時期や在庫を積む理由を確認します。
5.決算後の下落を確認するときは、時刻・市場・為替もそろえる
米国株の時間外の安値と翌日の通常取引終値を混ぜたり、台湾上場株と米国ADRの動きを別の時刻で比べたりすると、見えている下落率の意味が変わります。まず「どの銘柄を、どの市場・通貨で、いつからいつまで測ったのか」を書きます。
例として、決算発表前の通常取引終値から、説明会後の翌通常取引終値までを比較すると決めます。さらに同じ期間の業種指数や主要指数も横に置きます。指数が3%下がった日に個別株が4%下がった場合と、指数が横ばいで4%下がった場合は、受け止め方が違います。差の1ポイントが純粋な決算効果だと断定できるわけではありませんが、全体相場の影響を見落としにくくなります。
日本から海外株を持つ場合には為替も加わります。現地通貨でのリターンが−5%、その通貨の対円変化が+3%なら、単純化した円換算リターンは0.95×1.03−1=−2.15%です。配当・税・手数料は含みません。海外の記事の下落率と、自分の円建て評価額が一致しない理由をここで分けます。
6.「織り込み済み」「材料出尽くし」で思考を止めない
決算までに株価が大きく上がっていれば、良い決算の一部が既に価格に反映されていた可能性はあります。しかし、上がっていたから必ず下がるわけではありません。「噂で買って事実で売る」も、毎回使える売買ルールではないのです。
確認したいのは、決算前の上昇幅、発表時点の評価倍率、次期予想の変化、会社が新たに示した不確実性です。出来高が増えたことは多くの売買が成立した事実ですが、誰が何を理由に売ったかまでは分かりません。理由を一つに決めつけるほど、反対の情報を見落としやすくなります。
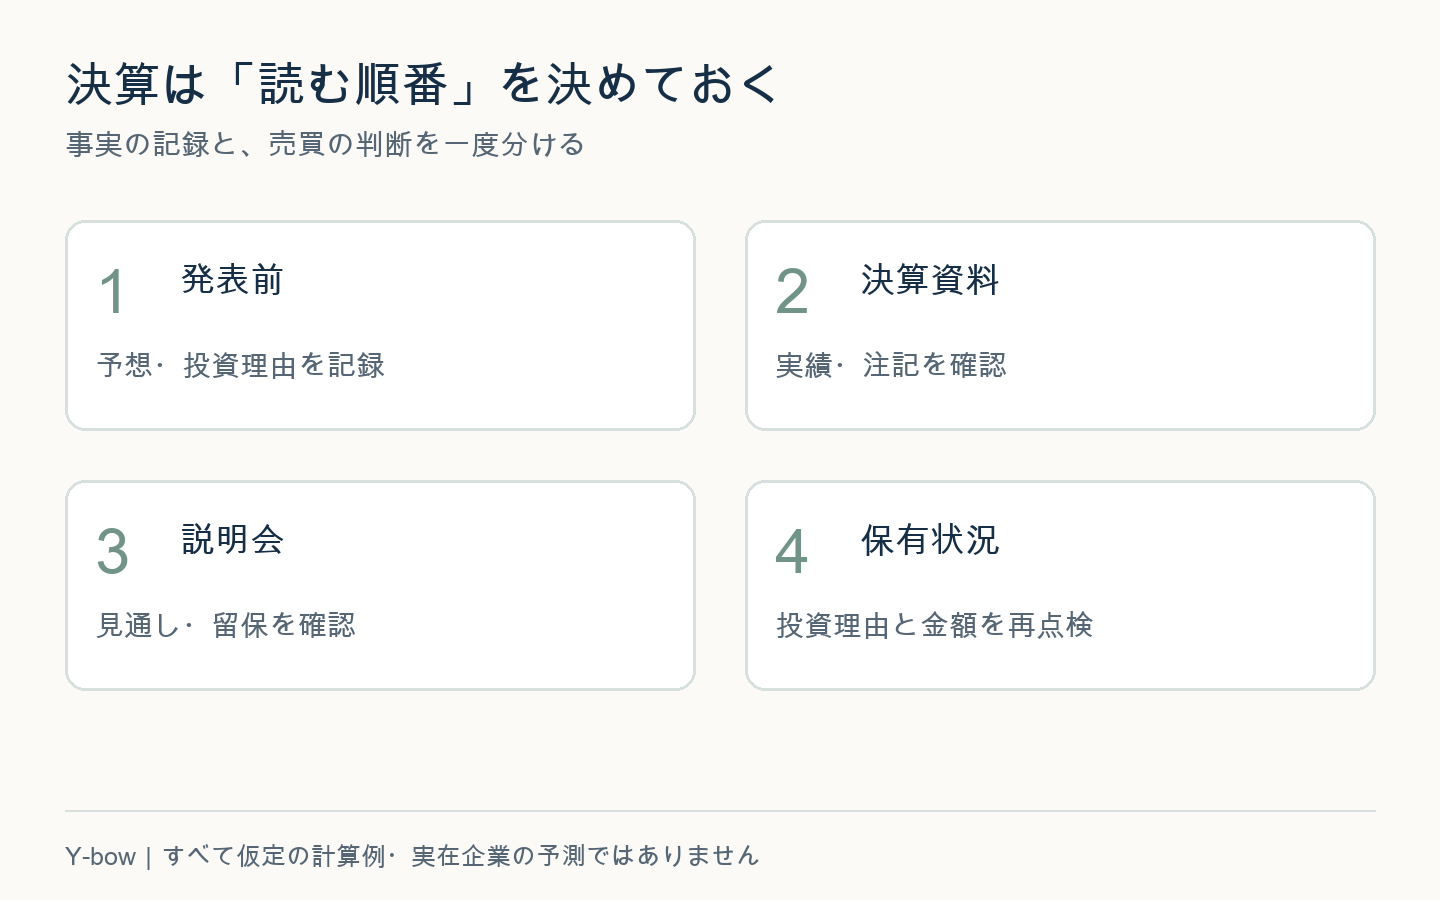
7.売る・持つ・買い増す前に使う、決算後の7項目チェックリスト
| 確認項目 | 自分の言葉で書く欄 |
|---|---|
| ① 何と比べて好決算か | 前年、会社予想、市場予想。予想の取得時刻も |
| ② 次期見通しはどう変わったか | 売上・利益率のレンジ、前提条件 |
| ③ 利益の増加は続きそうか | 一時要因、株式数、製品構成 |
| ④ 現金に無理はないか | 営業CF、設備投資、現預金と借入 |
| ⑤ 買った理由は残っているか | 確認できた事実と、まだ仮説の部分 |
| ⑥ 保有額は生活に影響しないか | 他の保有銘柄も含む集中度、必要資金 |
| ⑦ 次に何を見て判断を変えるか | 次の決算・受注・利益率など具体的な指標 |
ここで「良い会社だから大丈夫」とだけ書いてしまうと、何が起きても保有理由が変わりません。例えば「高付加価値品の比率上昇と利益率改善を見込んで買った。売上は増えたが利益率の改善は先送りされた。次の説明会で回復時期を確認する」と書けば、確認する点がはっきりします。
反対に、当初の投資理由が大きく崩れたのに「いつか戻るはず」と保有し続けることも避けたいところです。長期保有とは、悪い情報を無視することではありません。保有継続を考える場合も、集中し過ぎているなら金額を小さくするなど、会社への評価と家計のリスクを分けて考えられます。
買い増しも、下落率だけを理由にしない方が判断を記録しやすくなります。損を取り返したいときのナンピンと投資心理では、取得単価と今後の判断を切り分けて考えています。レバレッジ商品では、現物株と異なる日次リセットや資金管理も別途確認してください。
好決算後の株価下落でよくある疑問
好決算後の下落は買い場ですか?
自動的に買い場にはなりません。想定以上の期待が剥がれただけなのか、利益の持続性が弱まったのかで意味が違います。値下がり前の価格に戻ることを前提にせず、現在の価格と今後の利益、損失に耐えられる金額で考えます。
決算前に全部売っておけばよいですか?
それも万能ではありません。決算後に上昇する機会を逃す場合があり、売買の費用や税も関係します。決算の結果を当てる前提ではなく、発表をまたいで持つ金額が大き過ぎないか、先に確認する方が自分で管理できます。
決算を毎回読む時間がありません。
個別株を多く持つほど確認の負担は増えます。まず保有比率が大きい企業から、見通し・利益率・資金の三点を読む方法があります。継続して調べる余裕がなければ、広く分散されたファンドを使う選択もあります。ただし分散しても市場全体の下落リスクは残ります。
決算の点数より、「自分は何を確認できたか」を残す
17年投資を続けてきた今でも、会社の将来を一つの数字で決めるのは難しいと感じます。だからこそ、好決算か悪決算かの二択より、「予想との差」「今後の見通し」「利益に払う倍率」を分けておきたいのです。毎回、株価の動きを正しく言い当てる必要はありません。次にどの数字を見れば考えを変えるのかを残せれば、ニュースに振り回される時間を減らせます。
決算の読み方に加えて、不安なときの判断の癖を知りたい方には、投資心理を扱う次の本も関連します。財務分析の教科書や、次の値動きを当てる本としての紹介ではありません。
原典・計算方法・更新方針
TSMC:2026年第3四半期決算資料、SEC:財務諸表入門、SEC:非GAAP財務指標の解説を参照しました。確認日:2026年10月19日。会社予想は市場コンセンサスではありません。企業の株価下落原因や売買主体は、この資料だけから断定していません。
独自図表はすべて仮定例です。比較差は実績÷比較対象−1、株価例はEPS×PER、FCF例は営業CF−設備投資支出で計算しました。TSMCの売上上限との差は467.2÷458−1で約2.01%です。小数は丸めています。実際の投資判断では最新開示と予想の取得時刻を確認し、制度・業績・リンク変更があれば該当部分を見直します。本稿は判断手順の解説で、特定銘柄の売買を勧めるものではありません。
コメント