
含み損を見るたびに、「せめて買った値段まで戻ってほしい」と思う。そこで売ってしまうと、その後に反発したとき、自分だけが損をしたまま取り残される気がする。
だったら、安くなった今、買い増せばよいのではないか。平均取得単価を下げれば、少し戻るだけで助かる。もっと値動きの大きい商品なら、早く取り返せるかもしれない。
この考え方には、数字として正しい部分があります。安く買い増せば平均取得単価は下がります。ただ、口座に表示される損失率が小さくなることと、家計から失われた金額が減ることは違います。ここを取り違えると、不安を減らすための買い増しが、次の下落で不安を大きくすることがあります。
私は17年投資を続け、現在もレバナス(為替ヘッジなし)とFANG+を中心に積み立てています。だからこそ、値下がりした商品を買う行為を、すべて間違いとは考えていません。確かめたいのは、その注文が以前からの計画に沿っているのか、それとも過去の損失をなかったことにしたい気持ちで大きくなっているのか、という違いです。
この記事では、ナンピンの数字、損切りをためらう心理、レバレッジへの乗り換えを、一つずつ整理します。「今すぐ全部売る」「買い続ければ必ず戻る」のどちらかを勧める記事ではありません。下落相場で生活費や保有資産を整理する5つの確認を土台に、今回は次の注文で、リスクを増やしてよいのかを考えます。
この記事の答えを先に
- 買い増し直後に平均取得単価が下がっても、損失額は減りません。
- 同じ商品を多く持てば、次の値下がりで失う金額も増えます。
- 「元値に戻れば売る」と「今の価格から持つ価値がある」は別の判断です。
- 追加資金の上限、保有理由、見直す条件を、注文前に書きます。
2026年10月18日確認。図表は条件を固定した筆者計算で、相場予測や損失の上限を示しません。アイキャッチ・挿絵は説明用の生成画像です。
「損を取り返したい」が、投資の目的をすり替える
最初は、教育費や老後資金のために投資していたはずです。ところが値下がりが続くと、「この銘柄で損を終わらせたくない」という、別の目標が割り込んできます。
たとえば、毎月3万円を積み立てる予定だった人が、含み損を見て急に30万円を追加する。「今月は安いから」という説明はできても、追加する金額は値段の検討から決まったのでしょうか。それとも、マイナスの表示を早く消すために決まったのでしょうか。
取り返したい金額から、次の投資額を逆算し始めていないか。私は、ここが一つの確認点になると思います。失った40万円を半年で埋めたいから、倍の値動きを狙う。そうなると、生活のために始めた運用が、口座の過去の成績を修復するための運用へ変わってしまいます。
もちろん、損失を出した後に計画を練り直すこと自体は必要です。ただし「以前より損をした」という事実だけで、次の商品が割安になったり、家計が大きな値下がりに耐えられるようになったりするわけではありません。
ナンピンで損失率が下がっても、損失額は減らない
100万円が60万円になった後、さらに60万円を入れるとどうなる?
1株1,000円の株を1,000株、100万円で買ったとします。株価が600円になれば、時価は60万円、含み損は40万円。取得額に対して40%の下落です。
ここで同じ株を600円で1,000株、60万円分追加します。取得額の合計は160万円、株数は2,000株。平均取得単価は800円になります。
| 項目 | 買い増し前 | 60万円の買い増し後 |
|---|---|---|
| 株数 | 1,000株 | 2,000株 |
| 取得額合計 | 100万円 | 160万円 |
| 平均取得単価 | 1,000円 | 800円 |
| 株式の時価 | 60万円 | 120万円 |
| 含み損 | 40万円 | 40万円 |
| 取得額に対する損失率 | 40% | 25% |
損失率は40%から25%へ小さくなりました。でも、失った40万円は、そのままです。追加した60万円が、計算の分母を大きくしたためです。手数料などがあれば、買い増し直後の損失額はその分増えます。
これはナンピンを否定するための計算ではありません。表示が改善した安心感と、実際の損失の回復を混同しないための計算です。
さらに20%下がると、買い増しの有無で家計の残高が変わる
比較を公平にするため、最初に持っていたお金を、株式購入分100万円と現金60万円の計160万円でそろえます。株価が600円になった時点では、買い増さず現金を残しても、60万円を追加投入しても、株式と現金の合計は120万円です。
その後、株価が600円から480円へ20%下がると、次のようになります。ここでの20%は説明用の仮定で、予測や下落の上限ではありません。
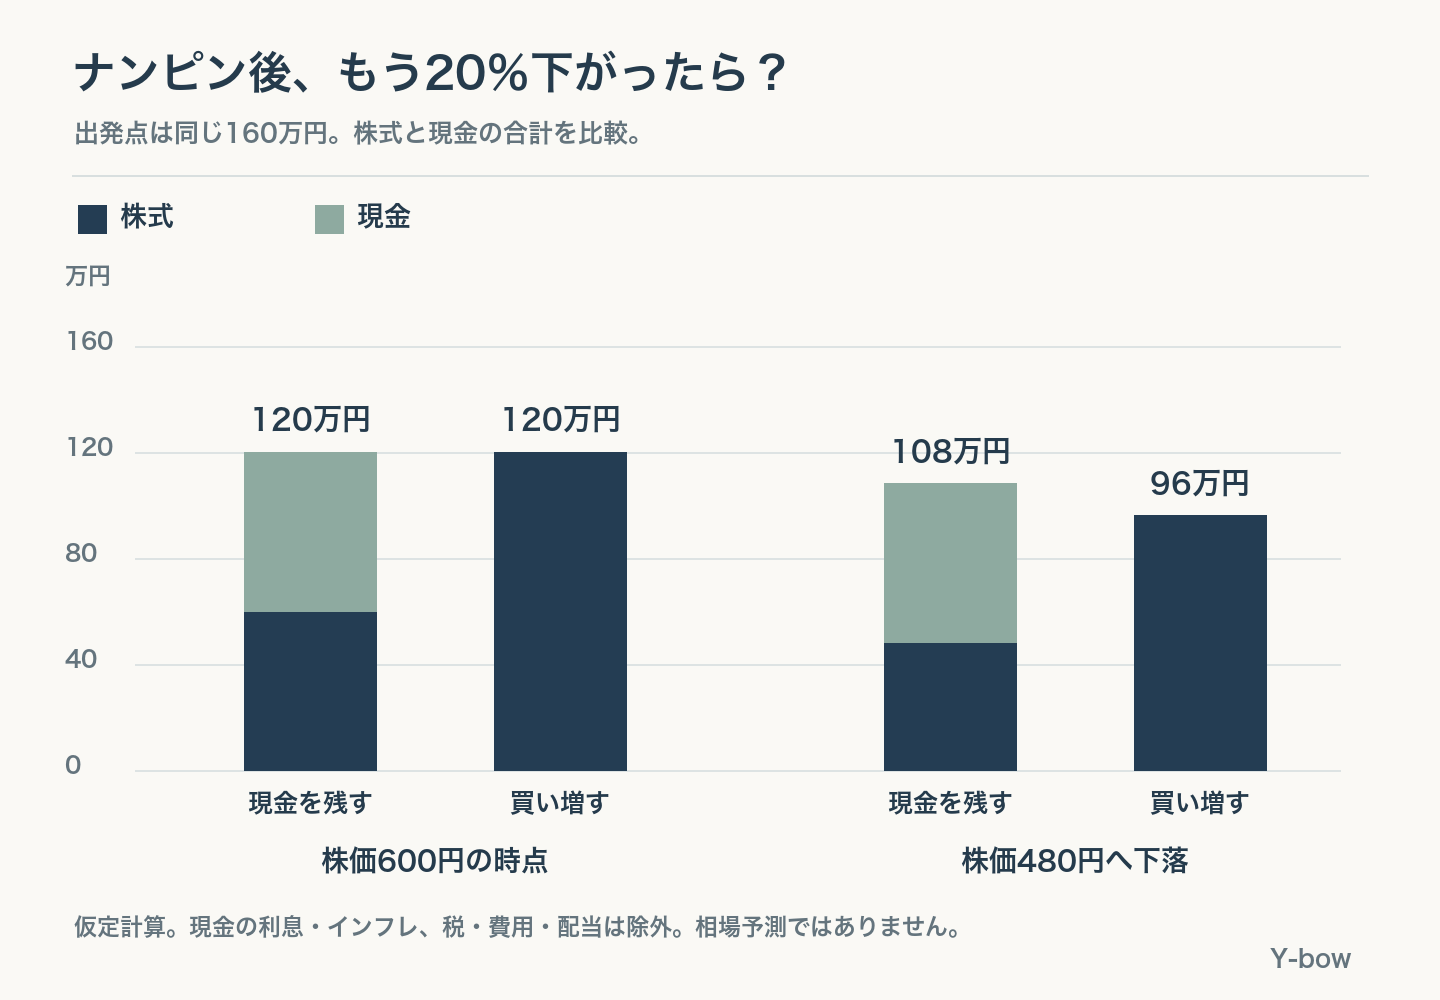
買い増さない場合、株式48万円と現金60万円で計108万円。追加した場合は、株式96万円のみです。株価600円の時点からの減少額は、それぞれ12万円と24万円。平均取得単価を下げた代わりに、次の下落にさらす金額を増やしたことが分かります。
逆に株価が上がれば、株数を増やした方が、その後の値上がりによる利益額は大きくなります。つまり、買い増しは損失を消す操作ではなく、今の価格からの値動きを、より大きな金額で受け取る判断です。
「元値まで戻れば助かる」は、どれくらいの上昇を待つ話なのか
40%下がったなら、40%上がれば戻る。そう感じるかもしれませんが、出発点が違います。100が60になり、そこから40%上がっても84です。100へ戻るには、60から約66.7%の上昇が必要です。
取得額を100、下落率をdとすると、元の価格へ戻るのに必要な上昇率はd ÷(1−d)です。たとえば50%下落なら、0.5÷0.5=1、つまり100%上昇が必要になります。
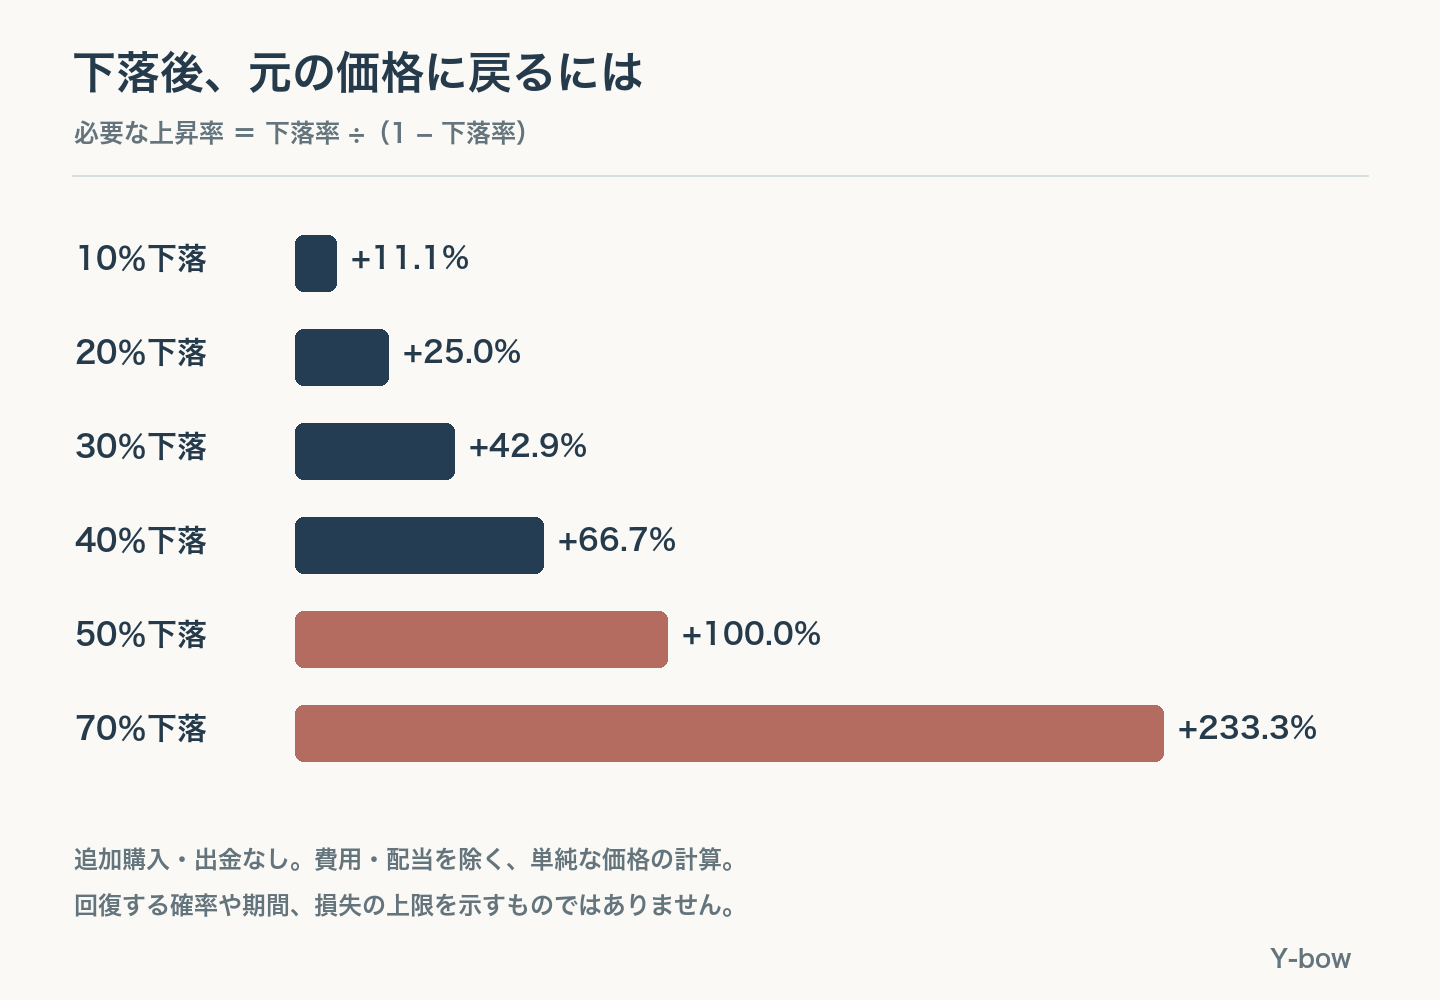
この図から「大きく下がったものは、もう売るしかない」と結論づけることもできません。売るかどうかは、今後の見通し、価格、代わりに持つ資産、税・費用、家計の期限で変わります。ただ、戻るのに必要な数字を知っておくと、「少し反発すれば大丈夫」という期待を、具体的な条件に置き換えられます。
なお、買い増して平均取得単価が変われば、その単価までの回復率も変わります。前の例では600円から800円まで約33.3%です。それでも追加資金を出した事実は消えません。必ず投入額と株数をそろえて考えます。
損切りできない心理:「買った値段」が次の判断を縛る
含み損がある株を売りにくい一方、利益の出た株は早く売りたくなる。この傾向は「ディスポジション効果」と呼ばれます。
Odean氏の1998年の論文は、米国の割引証券会社の1万口座、1987〜1993年の取引を調べ、損失より利益を実現しやすい傾向を報告しました。過去の米国の特定の標本に基づく研究で、現代の日本の投資家全員や、一つ一つの保有判断を診断するものではありません。
ここで気をつけたいのは、含み損を持っていること自体を、悪い判断と決めつけないことです。税や取引費用、企業の競争力、保有の目的を踏まえれば、持つことに理由がある場合もあります。
ただ、「1,000円で買ったから、1,000円になるまでは売らない」という理由しか残っていないなら、一度立ち止まりたいところです。市場にいる他の投資家は、自分が何円で買ったかを知りません。自分の取得価格が、企業の利益や資金繰りを支えるわけでもありません。
私なら、次の質問に言い換えます。「今日この商品を持っておらず、時価と同じ現金だけ持っていたら、今の情報で、同じ金額を投じるだろうか」。
これは、その場で全部売れという命令ではありません。売却には税・費用や口座ごとの制約があり、保有の継続と新規購入は完全には同じではないからです。それでも、過去の価格と今後の判断を切り離すための、使いやすい問いになると思います。
レバナスやTQQQへ乗り換えて、損失を早く取り返す前に
普通の株や投資信託では回復に時間がかかりそうだから、2倍・3倍の商品へ乗り換える。値動きを大きくすれば、必要な利益へ早く届くように見えます。
けれど、商品を変える前に確認するのは、「何か月で取り返せそうか」だけではありません。同じ期間にさらに下がったら、いくら失うのか。家計にその余地はあるのかという点です。
日次2倍・3倍を目指すETFは、複数日の成果が指数の同期間の騰落率の単純な2倍・3倍になる商品ではありません。SECのレバレッジ・インバースETFに関する説明でも、日次目標と長い保有期間の違いを確認できます。商品固有の条件は目論見書で読み、3倍NASDAQ100投信・レバナス・TQQQの違いも区別してください。
また、現金で買うレバレッジETFと、自分が借り入れる信用取引も別です。SECの信用口座の解説は、借入を伴う取引では投じた自己資金を超える損失や強制売却が起こり得ると説明しています。国内の追証・決済の条件は、利用する証券会社の契約と通知で確認します。
「自分の投資方針に合うので、その商品を選ぶ」と、「負けた分を早く取り返したいので倍率を上げる」は、似て見えて違います。後者では、損失が大きいほど次の賭け金も大きくなり、最初に守るはずだった家計の上限が動きやすくなります。
ナンピンする・持つ・減らす前に書く、5つの判断材料
焦りを完全になくしてから投資するのは、難しいと思います。だからこそ、気持ちが揺れたままでも、数字と条件だけは外へ書き出しておきたいところです。
| 確認すること | 書き出す内容 |
|---|---|
| 1.残す現金と支払日 | 生活費・教育費・返済など、相場にかかわらず必要な金額と日付。借入や追証の期限があるなら先に対応する。 |
| 2.追加する金額の上限 | 今回の注文額だけでなく、同じ商品・業界へ投じる合計額。次も下がったら、さらに増やすのか。 |
| 3.今の価格から持つ理由 | 利益、資金繰り、費用、保有期間など。「自分の元値まで戻るはず」以外で説明できるか。 |
| 4.さらに下がった場合の残高 | 仮に30%下がるなどの条件で、損失額と残る現金を計算する。仮定は損失の上限ではない。 |
| 5.判断を変える条件 | 決算・借入・家計の変化など、保有理由が変わる条件と、次の確認日。値段だけの条件にしない。 |
書いてみて追加資金が決まらないなら、「今日は注文しない」ことも選択肢です。ただし、追証や返済、支払いの期限まで待つという意味ではありません。期限のある問題は先に処理し、それ以外の新しい注文を分けて考えます。
毎月の積立を続ける場合も、当初決めた商品・金額・配分の範囲かを確認します。金融庁の資産形成の基本が紹介する長期・積立・分散も、元本を保証する方法ではありません。特定企業やレバレッジ商品への集中が、積立という買い方だけで解消するわけではないことには注意が必要です。
含み損・ナンピン・損切りでよくある疑問
ナンピンは絶対にしてはいけないのですか?
そうではありません。今の価格からの見通し、追加後の配分、使う時期、許容できる損失を説明できるかが問題です。平均取得単価が下がるという理由だけでは、追加する金額の妥当性は決まりません。
損切りしなければ、本当の損ではありませんか?
売るまで実現損失にはなりませんが、今換金できる金額はすでに減っています。一方、売却により税務上の扱いや今後の値動きへの参加が変わります。「実現したか」と「経済的に何円あるか」を分けて確認します。
何%下がったら損切りすればよいですか?
全商品・全家計に共通する一つの数字は置けません。事前に決めた損失管理、保有の根拠、資金が必要な期限で判断は変わります。SECの逆指値注文の解説にもあるように、急な値飛びで想定価格どおりに約定するとは限りません。利用する注文の条件を確認します。
取り返すのを諦めるのは、投資をやめることですか?
同じ銘柄で元に戻すことを目標から外しても、投資をやめるとは限りません。保有額を減らす、広く分散する、積立額を家計に合わせるなど、続け方を変えることもできます。ただし、乗り換え先で回復できる保証はなく、売買の税・費用も含めて考えます。
ナンピンの前に、追加額・残す現金・見直す条件を決める
損失があると、次の利益で何かを証明したくなるかもしれません。ただ、同じ銘柄が買値へ戻らなくても、家計に合う次の判断はできます。自分の買値へ戻ることと、これからの家計に合う投資をすることは、別々に考えられます。
ナンピンをするなら、平均取得単価だけでなく、追加後の保有額と残る現金を見る。損切りをするなら、その後に何を持ち、いつ使うのかまで考える。持ち続けるなら、保有の理由を「元値に戻るまで」以外の言葉にする。
「何円取り返したいか」から始めず、「これから何円まで引き受けられるか」から始める。その順番を守る方が、一度の含み損に、その先の生活まで決めさせずに済むのではないでしょうか。
生活と保有資産の整理は下落相場の5つの確認、レバレッジ商品の長期保有はレバナスの出口戦略、これから始める人は投資初心者の最初の一歩も参考にしてください。
出典・計算条件・編集方針
- Terrance Odean(1998), Are Investors Reluctant to Realize Their Losses?, The Journal of Finance 53(5), 1775–1798(著者公開PDF)。過去の米国口座を用いた観察研究であり、本記事の読者を診断するものではありません。
- SEC Investor.gov:Updated Investor Bulletin: Leveraged and Inverse ETFs。
- SEC Investor.gov:Understanding Margin Accounts。
- 金融庁:資産形成の基本。
参照日は2026年10月18日。例はすべて筆者の仮定計算で、実在する銘柄の将来予測ではありません。100万円分の株式と現金60万円を出発点とし、税・手数料・配当・為替・現金利息・インフレを除いて比較しました。保有理由と家計の確認手順は筆者の考察です。特定商品の購入・売却や利益を保証するものではありません。
コメント