
2026年10月11日更新:旧版の制度・商品説明を公式資料で見直しました。過去の比較、仮定計算、現在の商品情報を区別して掲載しています。
「年平均10%」は、何の平均でしょうか。毎年の騰落率を足して割った平均と、資産の始点・終点から求める複利の年率は別です。同じ利回りという言葉でも、計算方法を確認するとチャートの読み方が変わります。
一定利回りの複利計算
元本10,000円が毎年10%ずつ増えるという仮定なら、20年後は10,000×1.1^20=約67,275円です。年ごとの増加額が同じなのではなく、その時点の残高に10%を掛けます。これは利回りを一定に置いた計算で、市場の予測ではありません。
逆に10,000円が20年後に18,000円になったなら、複利の年率換算は(18,000÷10,000)^(1/20)−1=約2.98%です。これをCAGR(年平均成長率)と呼びます。
算術平均0%でも、資産は減る
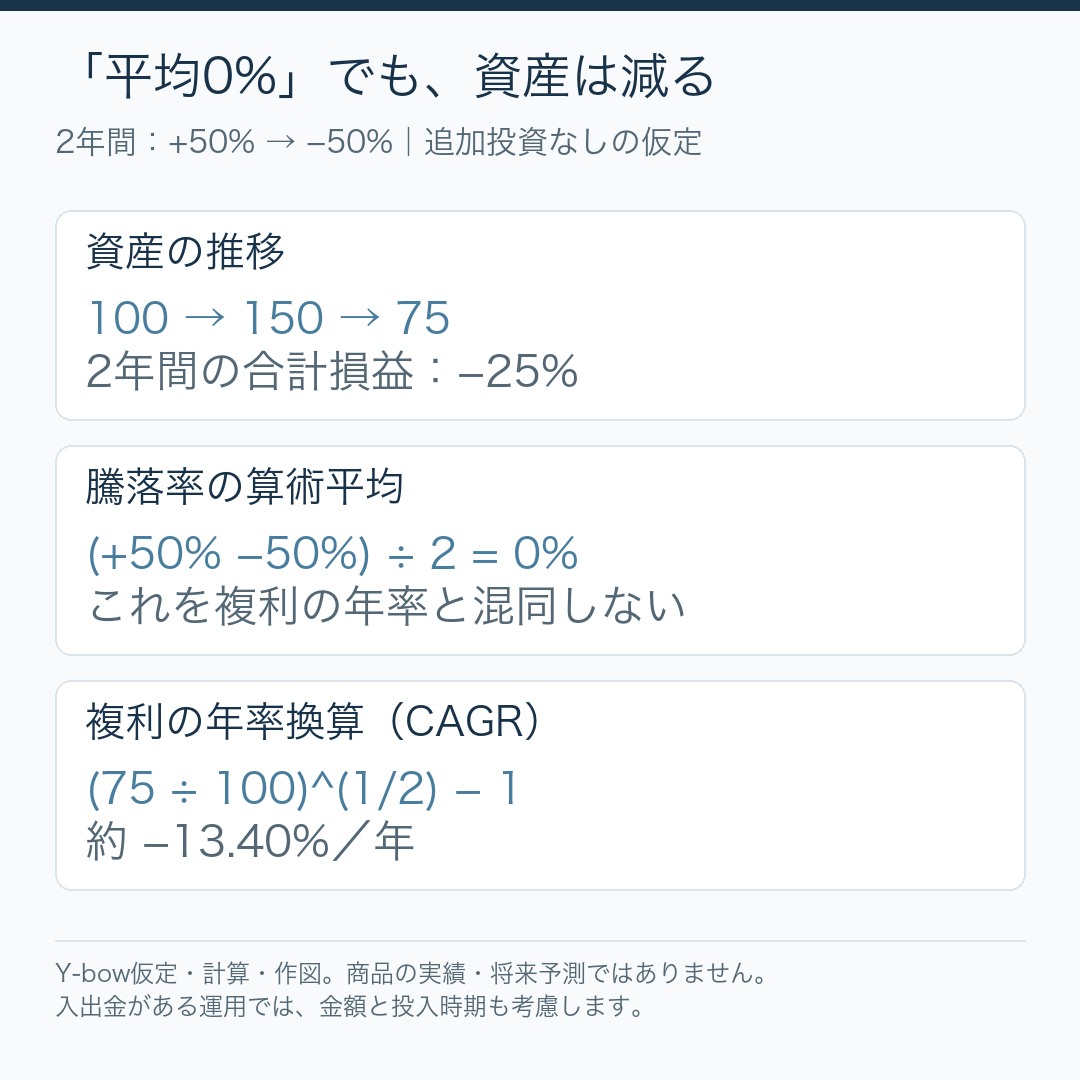
1年目が+50%、2年目が−50%なら、騰落率の算術平均は0%です。しかし資産100は150になり、次に75へ減ります。2年間の合計損益は−25%で、CAGRは約−13.40%です。
同じCAGRでも、途中のリスクは違う
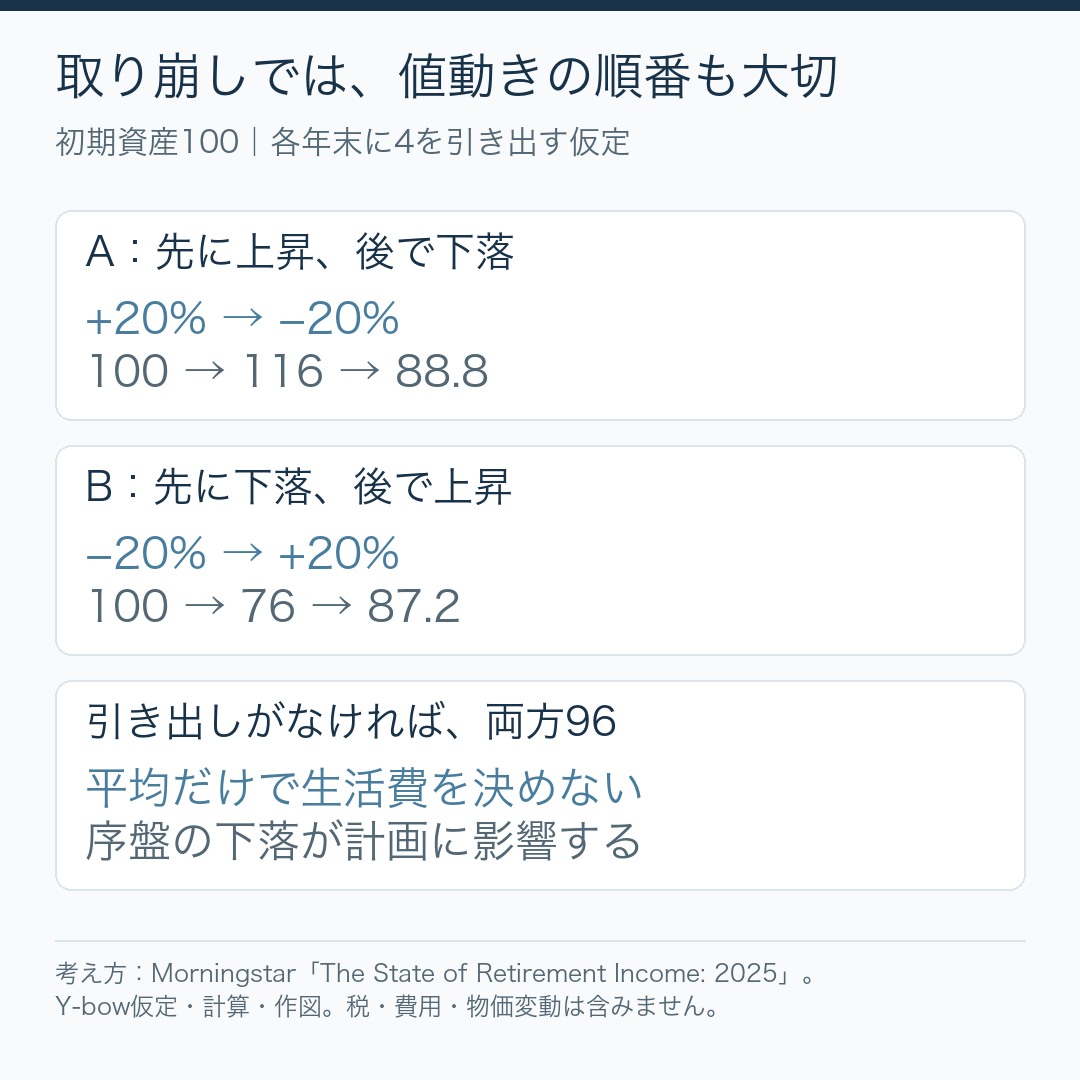
追加投資や取り崩しがなく、同じ期間の始点と終点が同じならCAGRも同じになります。しかし、その途中で大きく下がったか、回復まで何年かかったかはCAGRだけでは分かりません。
途中で資金を入れたり取り崩したりする場合は、入出金の金額と時期も考慮します。単純な最終残高÷最初の残高だけでは、運用の良し悪しを比較できません。
S&P500とNASDAQ100の成績を調べる条件
指数自体の値動き、配当込みの指数、ETFの分配金再投資リターンは異なります。ETFの基準価額と市場価格も同じではありません。期間、通貨、費用、分配金の扱いをそろえて比較します。
S&P500の商品例にはSPY・VOO・IVV、NASDAQ100の商品例にはQQQがあります。QLD・TQQQは日次レバレッジを目指す別商品です。UOPIXはETFではなく米国投資信託です。国内レバナスの円建て実績とも区別してください。
旧版の10年利回りを、現在の数字にしない
旧版に掲載した13.56%、17.85%などは、2022年頃までの特定期間・条件で計算した数値です。2026年現在の直近10年成績として引用できません。期間条件を再確認できない図を、最新データのように差し替えることも避けます。
現在の成績を確認する場合は、運用会社の公式ページで評価日と対象期間を確認します。好調だった過去10年をそのまま次の10年の想定利回りとせず、大きな下落、費用、円換算も考慮します。
日次2倍・3倍は、CAGRの2倍・3倍ではない
QLDやTQQQなどの目標は、基本的に指数の1日ごとのリターンの倍率です。長期では複利と値動きの道筋が影響し、平均利回りも固定した倍率になりません。最大下落と使用時期を合わせて確認することが大切です。
あわせて読みたい記事
UOPIXで見る長期バックテスト / 実績と仮定を分けた検証方法
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント
コメント一覧 (2件)
[…] 入出金を含むバックテスト / 平均利回りとCAGR […]
[…] 日本語 […]