
2026年10月11日更新:制度・商品条件を公式資料で見直しました。図表の基準日と計算条件は、それぞれの箇所に記載しています。
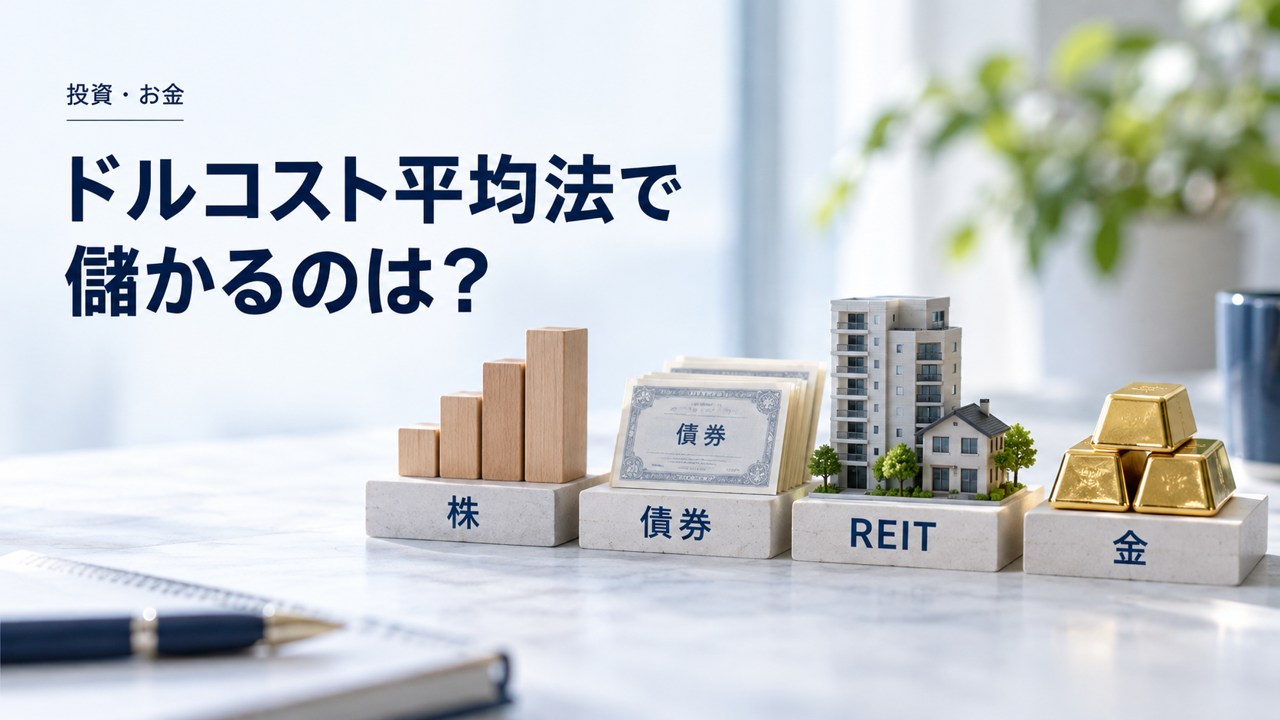
一定額を定期的に買うと、価格が低い時には多く、高い時には少なく買います。この仕組みは購入時点を分散しますが、必ず安く買えて儲かる方法ではありません。株、債券、REIT、金でも、投資先の値下がりは残ります。
平均購入単価を、計算で確認する
1回目の価格100、2回目の価格50で、毎回100ずつ買う例では、1回目に1単位、2回目に2単位を買います。投じた200を合計3単位で割り、平均購入単価は約66.67です。これは仮定計算で、税や費用を含みません。
ただし、2回目の直後に価格50で評価すると、3単位の評価額は150で、投入200に対して損失50です。平均購入単価が下がることと、利益が出ることは別です。
| 場面 | 投入元本 | 保有数・評価額 |
|---|---|---|
| 価格100で100購入 | 100 | 1単位 |
| 価格50で100購入 | 累計200 | 累計3単位 |
| 価格50で評価 | 200 | 評価150/損益−50 |
一括投資より常に有利とは限らない
上昇が続く期間では、先に多く投資する一括投資が有利になる場合があります。下落が続く投資先なら、積立を続けても損失になることがあります。定額購入の平均単価と、任意の時点で一括購入した単価を単純に比較して保証にしません。
給与から毎月投資する場合と、すでにまとまった資金があり分割投入する場合は別です。積立の目的が家計に合った継続なのか、相場のタイミング分散なのかも確認します。
チャートの上昇率と、積立の成果は違う
初日から最後まで保有した結果と、毎月お金を追加した結果は異なります。最終残高だけでなく、投入元本、各入金の時期、分配金、費用、通貨を確認します。
旧版の株・債券・REIT・金の比較は、特定の過去期間の検証です。2026年現在の最新順位や将来の利益を示すものではありません。データと期間を再現できない旧チャートは、現在の根拠として掲載しません。
積立商品を選ぶ時の考え方
何へ投資する商品か、費用、為替、資金の使用時期を確認します。日次レバレッジ商品では複利と経路の影響が強く、積立だけでリスクがなくなるわけではありません。家計で許容できる金額を先に決めます。
あわせて読みたい記事
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント
コメント一覧 (3件)
[…] 積立の単価と利益 / FIREの取り崩し計画 / S&P500と全米・全世界株 […]
[…] 平均購入単価と利益の違い / バックテストの条件 / 長期データと暴落 […]
[…] 日本語 […]