
SP500への長期投資は安全?
NASDAQと比べてどうなの?
ようやく日本でも投資への関心が高まる中、市場は不安定な時期を繰り返し迎え、そのたびに投資初心者が狼狽する光景が続きます。
米国株のインデックス投資を考えると、S&P500とNASDAQ100が候補に挙がります。ただし、日本株と米国株の将来の優劣を、国名や過去の一期間だけで決めることはできません。
ダウ平均も主要な指数ですが、インデックス投資先としては余り好まれないようです(業種や分散具合などの理由)。
NASDAQ100はレバナスの登場で一部投資家の間でも話題になり、本サイトでも度々取り上げてきました。
しかしNASDAQ100は値動きが激しく、警戒感を持たれる方も少なくないでしょう。
そこでこの記事ではSP500に着目し、一体どれだけのリターンが得られるのかを分かり易く解説します。
NASDAQ100は怖いけどSP500なら、という意見もちらほら聞きます。
そうした意見に応えられるよう、SP500への投資で実際にどれだけのリターンが期待出来るのか、過去のデータを使って解説します。
 Y-bow
値動きだけでなく、積み立てした場合やレバレッジの活用についても分かり易く示します。
投資をしないことは極めて大きなリスクですので、正しい知識をつけて自分で投資判断が出来るようになりましょう。
- 投資家・個人事業主・医学博士
- 投資歴17年 (学生時代から)
- レバナス(為替ヘッジなし)とFANG+をメインに積立中
- 地銀→野村證券→ネット証券
- FIRE済み:好きで働いてます
SP500がNASDAQ100との比較で優れているポイント
比較では、対象銘柄の選び方、業種の偏り、費用、利用する制度を分けて見ます。以下は比較の着眼点であり、将来の利益や安全性を保証する条件ではありません。
SP500がNASDAQ100より優れるポイント
- より多くの銘柄に分散投資出来ること
- NISAの対象商品を選べること(指数名ではなく商品ごとに確認)
Y-bowおまけで、ウォーレン・バフェット氏がイチオシしていることも挙げられるかもしれません。
投資の基本として長期・複利・分散は外せません。
これらに大きく資するポイントがこの2つです。
確かに、SP500よりもNASDAQ100の方が2010年以降は特に大きく伸びてきました。
しかし、それは常に揺るがない現象ではなく、SP500の方が堅調な時期はいくらでもあります。
そして今後もあるでしょう。
NASDAQ100の方が上がるから、NASDAQ100にだけレバレッジをかけて持っていれば全てOK、とは言えない部分があります。
NASDAQ100が100社、SP500が500社、より多くの銘柄に分散されていることで、上がる時も下がる時も動きが緩やかになる傾向もあります。
値動きが激しい(ボラティリティが大きい)とそれだけ狼狽売りのリスクも上がります。
狼狽売りほど長期投資に邪魔なものは無いと言っても過言では無いでしょう。
そしてNISA口座を活用出来ることも、特に少額投資をする際にはありがたいことです。
2022年3月時点で、2020年のコロナショック後に証券口座を開設した方の7割近くが100万円以内での運用を行なっているそうです。
NISAが大活躍しているかもしれません。
NISAの利用にこだわる必要は全く無いのですが、SP500にこだわるのであれば(かつレバレッジを使わないのであれば)NISAは使っておくに越したことは無いでしょう。
広告
SP500の年利(利回り)平均は
では実際にSP500のパフォーマンスを振り返ってみましょう。
先ず長期のチャート(対数表示)は、過去の米国株推移を紹介した記事からの引用になりますが、以下の通りです。
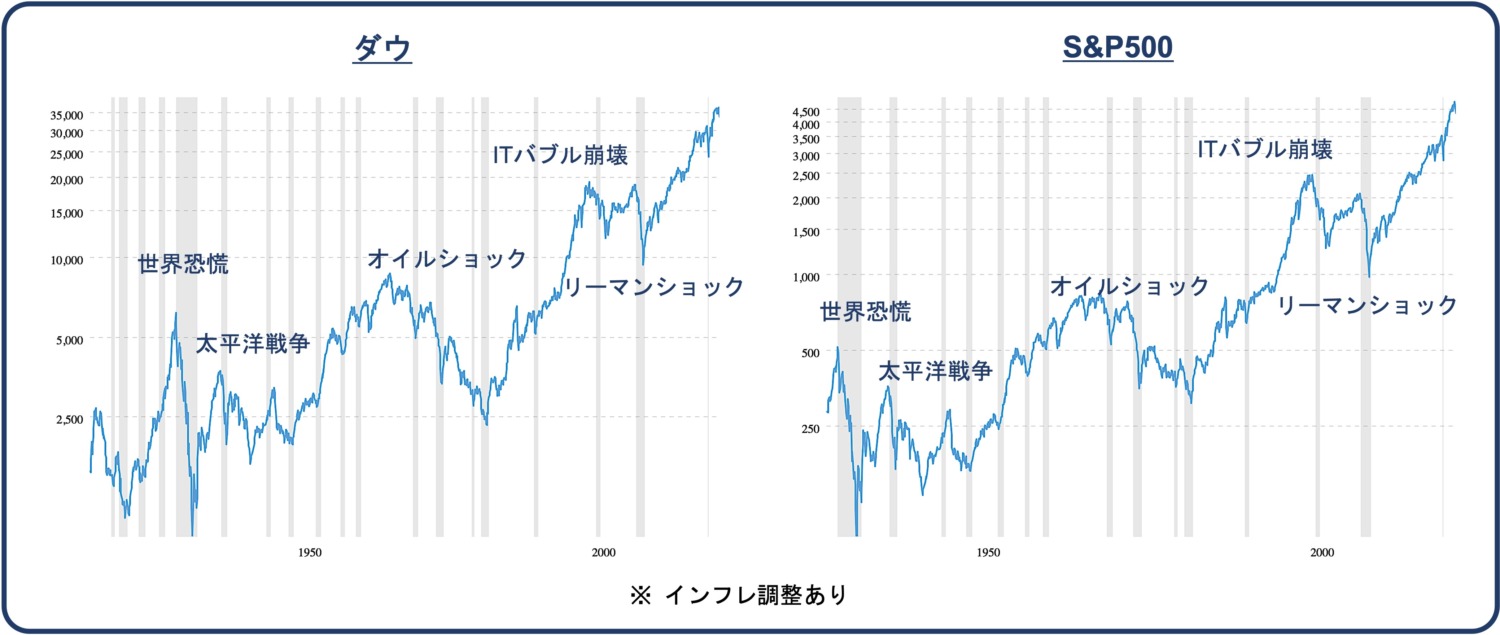
重要なことは、長期的に見て右肩上がりになっていることです。
戦争が起きようが、どんなバブルが崩壊しようが、技術の進歩が止まらない限り人類が生み出す価値は上昇していくからです。
Y-bowそうは言っても、毎年どの程度の利回りが期待出来るのか気になりますよね。
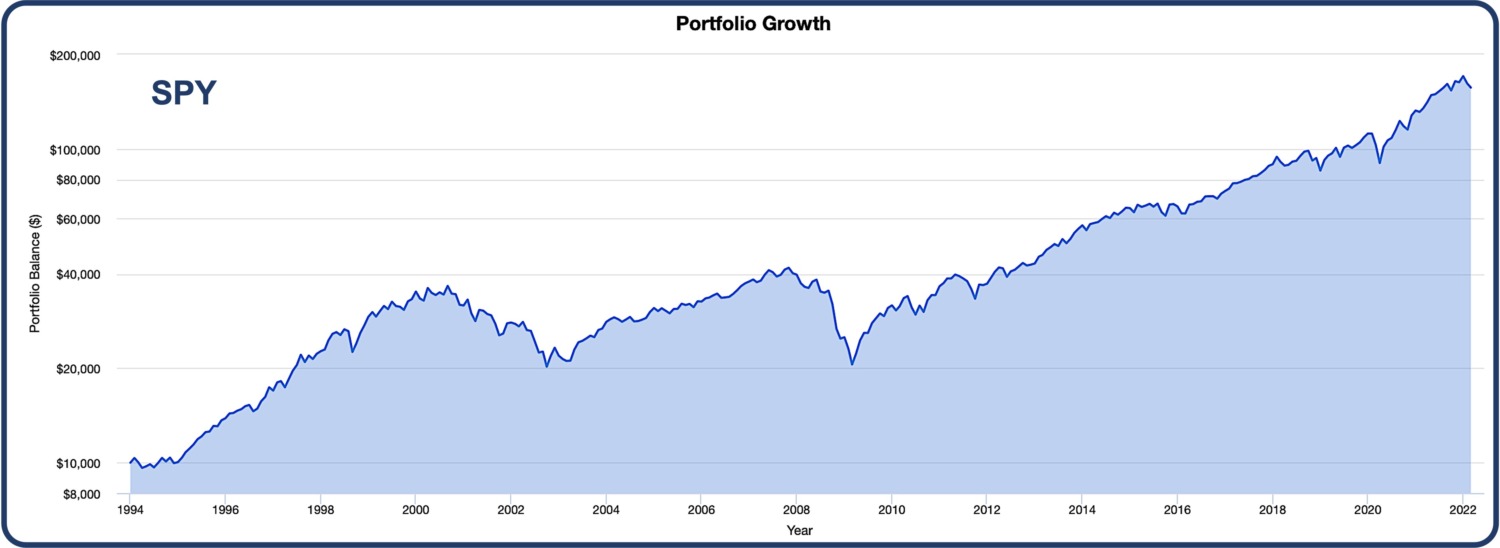
1993年から2022年に渡る30年近くのSPY(S&P500に連動するETF)の成績で見てみましょう。
SPYの公式表示の経費率は0.0945%です(2026年10月15日確認)。売買手数料、為替交換、売値と買値の差、税金などは別に確認します。取扱いや積立方法は利用する証券会社の現行案内をご覧ください。
 Y-bow
しっかり右肩上がりになっていますね。
これは1993年時点で10,000ドルを購入し、ひたすらホールドし続けた場合のチャートです。
2022年2月末には156,816ドルになっています。
実に15.6倍、+1,460%です。
データはPortfolio Visualizerで出力しています、誰でも使えるツールです。
この期間、全体的には右肩上がりですが、もちろん上がるだけではありません。
ITバブルの崩壊やリーマンショックなどもあり、度々暴落の憂き目に遭っても来ました。
年ごとの崩落率を見てみましょう。
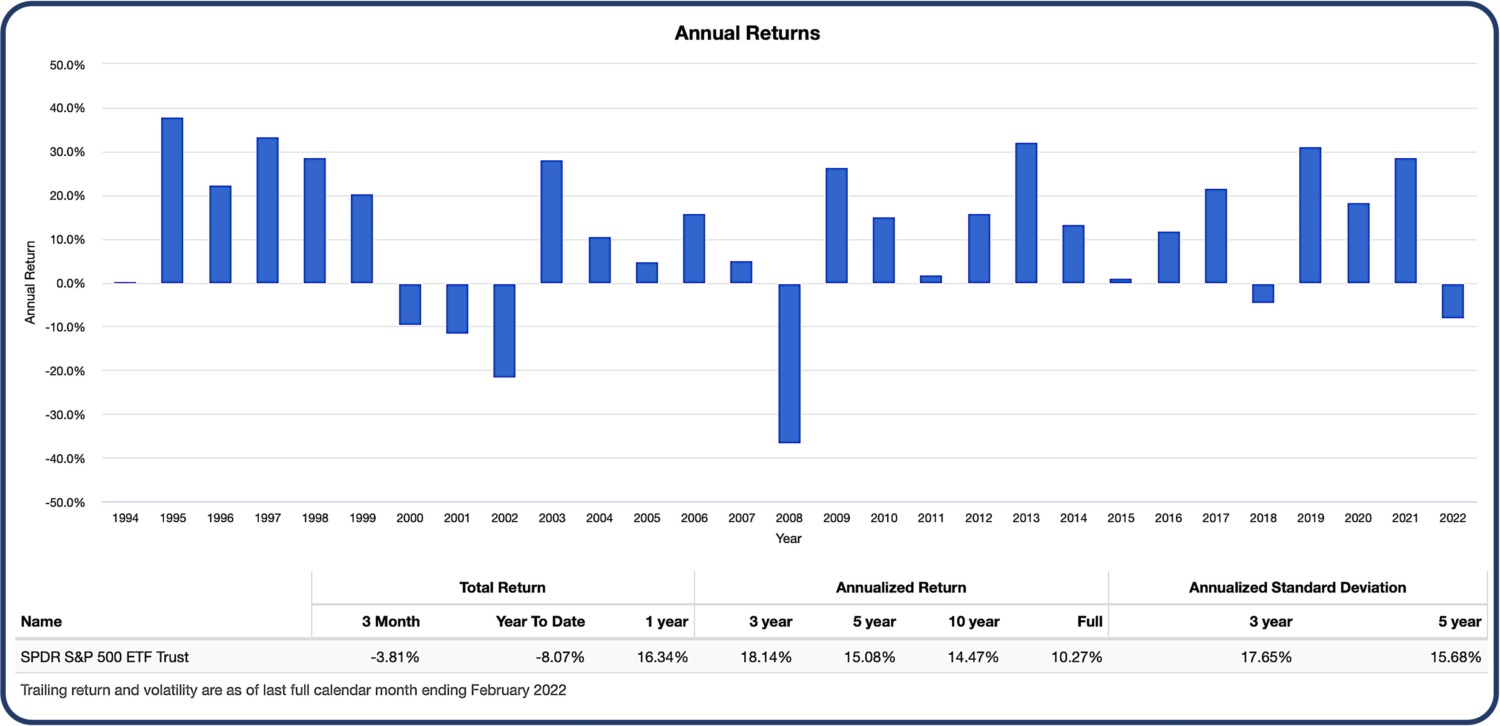
グラフが上に伸びている年はプラス、逆に下に伸びている年はマイナスです。
表にある通りこの30年間近くの上昇は平均すると毎年10.27%の上昇を見せて来たことになります。
全体的にプラスの年が多いですが、例えばITバブル崩壊時の2000〜2002年は3年連続のマイナスです。
長期投資なら上がると信じて投資を続けていても、3年間もマイナスが続いたらさすがに嫌気がさすかも知れませんね。
そこで次は、『毎月定額で積み立て投資』をしていたらどうだったのか、見てみましょう。
下落した時には多く買い、上昇した時は少なく買う『ドルコスト平均法』を採用します。
広告
SP500を長期に積み立てしたら
先ほどと同様に、1993年から2022年に渡って、毎月100ドルをSPYに積み立てた場合の資産推移は以下の通りです。
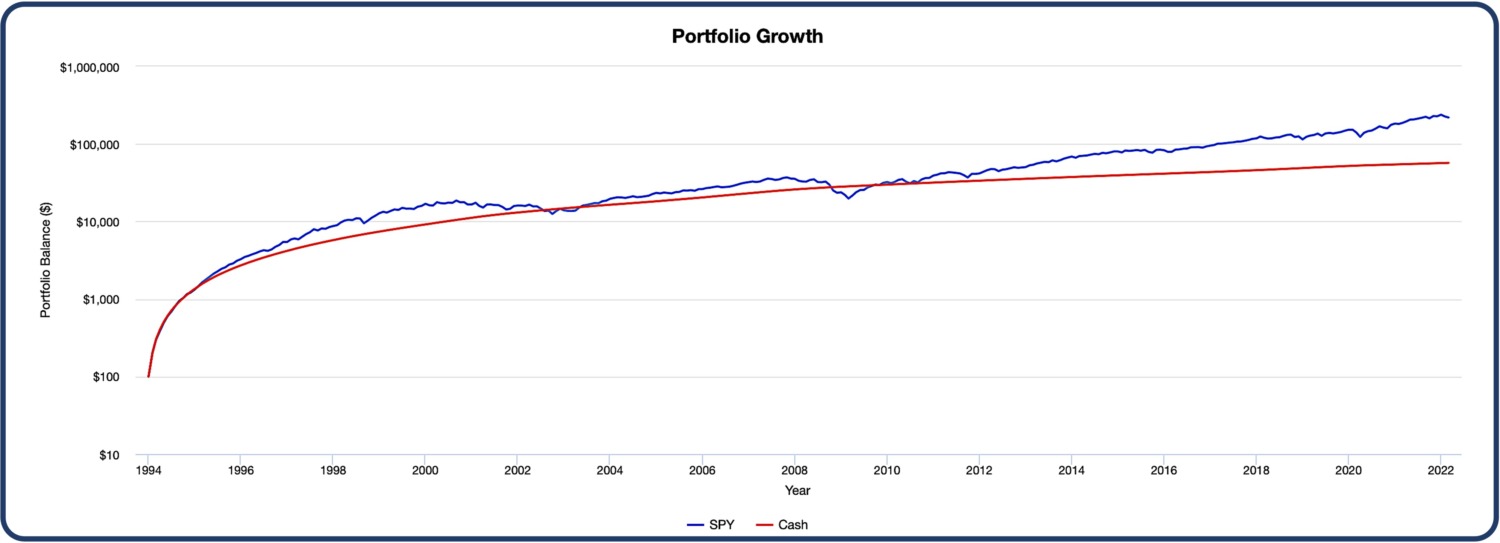
赤いラインは元本(現金:米国の金利で計算=銀行預金とみなす)です。
この図の元本割れは、旧版の特定の期間・入金条件での結果です。開始日、通貨、配当再投資や費用の扱いが違えば結果も変わり、将来の損失がこの二つの危機に限られるわけではありません。
コロナショックなどほぼノーダメージ、ロシアのウクライナ侵攻で揺れた2022年1〜2月も誤差範囲です。
縦軸を皆さんが見慣れたLinear scaleで表示すると以下のようになります。
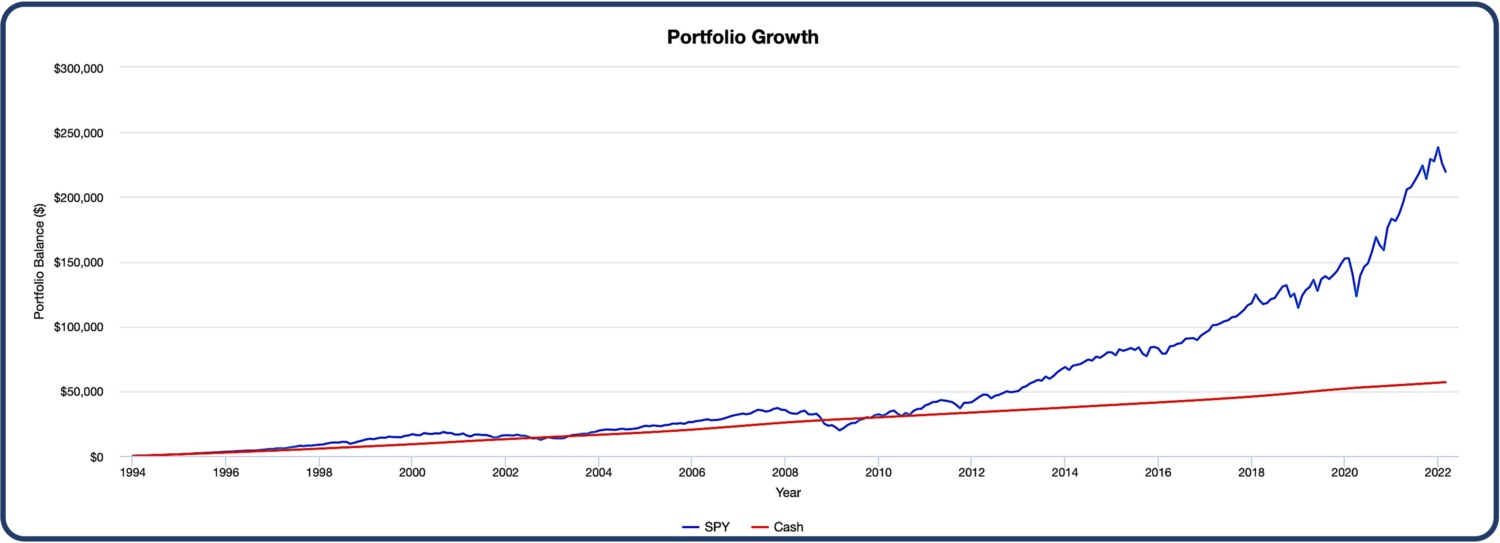
ドルコスト平均法と長期運用のおかげで、ちょっとやそっとの暴落では含み益は消えないことがよく分かります。
長期的に右肩上がりになるインデックスへの投資であれば同じことが言えます。
長期の積立でも、取り崩す直前の下落をなくすことはできません。使う時期が近いお金は別に確保し、年金や収入、支出を減らせる範囲も合わせて考えます。
SP500のレバレッジ2〜4倍商品
SP500に連動する投資信託やETFの中には、レバレッジをかけた商品もあります。
SP500はとても人気のあるインデックスですので、レバレッジも2倍、3倍、4倍と各種取り揃えられています。
個別の商品についてここで詳細に解説することはしませんが、もし関心があれば以下の記事を参考にポートフォリオに入れることを検討してみても良いでしょう。
レバレッジ2倍
レバレッジ3倍
レバレッジ4倍
広告
終わりに:SP500まとめ
SP500は冒頭でも触れたように、あのウォーレン・バフェット氏が一般投資家や自身の家族に対して推奨するほど(少なくとも現段階は)極めて有用なインデックスです。
米国の株式市場がそもそも企業の発展をインキュベートするのに適した環境になっていることに加え、先進国の中でも積極的な移民の受け入れもあり人口が増え続ける稀有な存在です。
S&P500には複数の業種が含まれますが、時価総額の大きな企業への集中も起こります。技術の成長期待と、現在の株価から得られる将来の投資収益は別です。
SP500に連動し、償還期限の設定されていない投資信託やETFなどをポートフォリオのメインに据えることで、安定した資産の成長を期待することが出来るでしょう。
ただしこの記事で紹介したように、短期目線で考えることはせず、少なくとも10年スパンで投資を考えましょう。
積立は購入時期を分ける方法であり、元本割れをなくす方法ではありません。定期的な購入額と、下落しても必要な支払いを賄えるかを確認しましょう。
平均利回りを読む前に確認したい三つの条件
同じS&P500でも、株価だけの騰落率と配当を再投資した総合収益は違います。累積の騰落率と年率換算も別です。また、ドルでの収益と円で使えるお金の増減は、為替によってずれます。
たとえば+20%と−20%の二年では、単純平均は0%でも100は96になります。複利の年率換算は約−2.02%。平均という言葉だけで、毎年その割合で増えると考えないことが大切です。
商品情報はSPYの公式案内、NISAの対象は金融庁の対象商品一覧で確認できます。S&P500以外の商品にも対象はあり、NISAが使えることだけをS&P500固有の優位性とはしません。2026年10月15日見直し。
コメント