
日本株と米国株、長く投資するならどちらがよいのか。過去のチャートを並べれば答えが出そうですが、実は比較条件をそろえるだけでも確認することがあります。
日経平均と日本株全体は同じではありません。ドルで測った日本株と、円で測った米国株も別の数字です。この記事では、日経平均・S&P500・NASDAQ100の違いを整理し、比較で間違えやすい点を具体的に見ていきます。
日経平均・S&P500・NASDAQ100は、選び方が違う
日経平均は、日本のプライム市場に上場する225銘柄からなる株価平均型の指数です。S&P500は米国大型株を対象とする代表的な指数、NASDAQ100はNASDAQ上場の大規模な非金融企業を対象とする指数です。単に日本対米国という違いだけではありません。
| 指数 | 比較の前に押さえたい点 |
|---|---|
| 日経平均 | 225銘柄の株価平均型。日本の全上場株をそのまま時価総額で持つ指数ではない |
| S&P500 | 米国大型株の幅広い業種を対象。NASDAQ100とは金融業などの扱いが違う |
| NASDAQ100 | NASDAQ上場の大規模な非金融企業。純粋な情報技術株だけの指数ではない |
構成銘柄や比率が違えば、同じ景気や金利の変化に対する反応も違います。最近よく上がった指数を、そのまま「国全体の強さ」と読み替えるのは早計です。日経平均の公式説明やNasdaqの指数解説で、まず何を比較しているかを確認します。
EWJを日経平均の代わりにしない
米国上場のEWJは、日本株へ投資するETFですが、連動対象はMSCI Japan Indexです。日経平均に連動するETFではありません。旧版では日本株の代表としてEWJを使っていましたが、その成績をそのまま日経平均の成績として扱うことはできません。
また、同じ日本株商品でも、為替ヘッジの有無や運用方法が違います。DXJは独自のヘッジ付き日本株戦略であり、EWJに単に為替ヘッジだけを足した、完全に同じ中身の商品とは限りません。EWJの公式ページとDXJの公式ページで、指数、組入れ、通貨の扱いを分けて確認できます。
旧版にあった、米国の投資信託やクローズドエンド型ファンドを一律にETFと呼ぶ説明も取り下げました。市場で売買する価格と基準価額の関係、注文や換金の方法は、商品の形によって異なります。名前にJapanやNASDAQと付くだけで、同じ条件の比較対象にはならないのです。
円建て・ドル建てをそろえると見え方が変わる
日本で生活する人が米国株を持つなら、ドル建ての値動きを円へ直す必要があります。一方、米国の人が日本株を買うなら、円建ての値動きをドルへ直します。「株が何%上がったか」と「生活に使う通貨でいくら増えたか」は別です。
たとえば、日本株が円で15%上がり、その間に1円のドルでの価値が10%下がったとします。ドルで見た騰落率は、1.15×0.90−1=3.5%です。15%から10%を引いた5%ではありません。為替の変化は、増えた後の資産にも掛かります。
| 日本株の円建てリターン | 円のドルでの価値の変化 | ドル建てリターン |
|---|---|---|
| +15% | −10% | +3.5% |
| +15% | 変わらず | +15% |
| +15% | +10% | +26.5% |
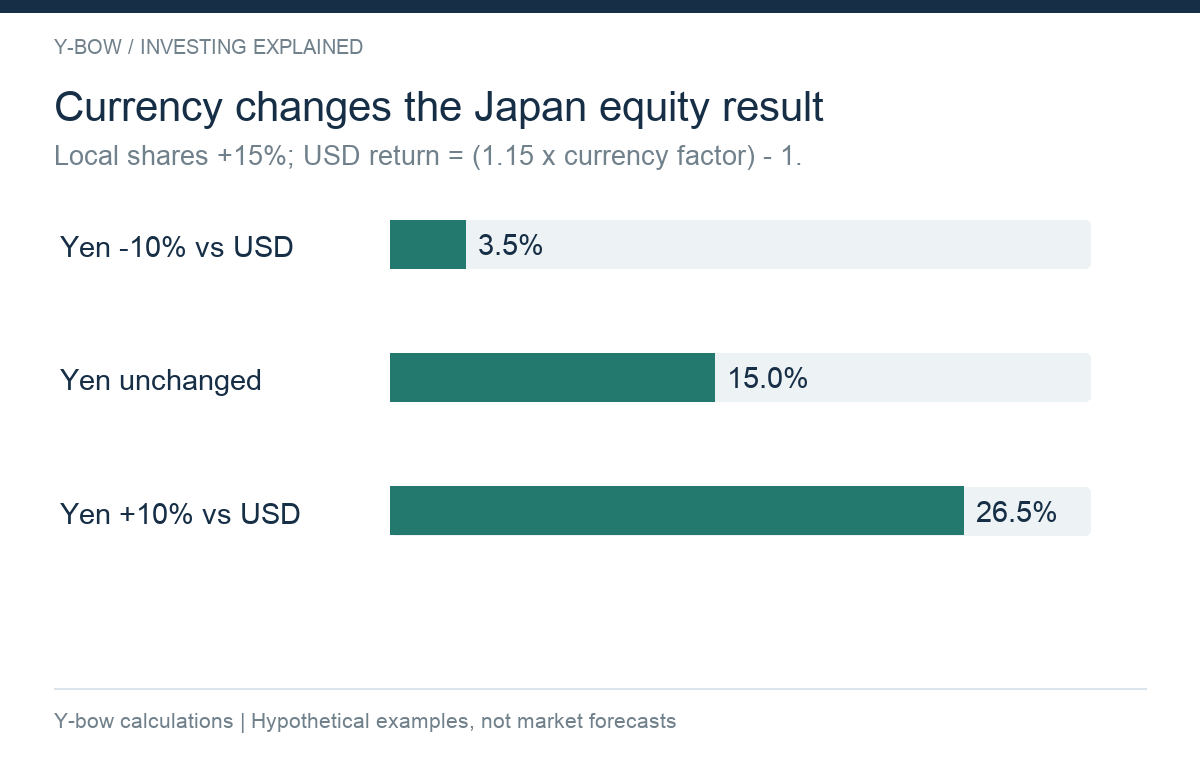
これは仮の計算で、実際の指数の成績ではありません。為替ヘッジを付ける場合には、ヘッジの対象、実施方法、費用も確認します。為替の不安を減らせることと、追加費用なしに株式の利益だけを得られることは同じではありません。
配当込みの成績か、株価だけか
長期比較では、配当を再投資した総合収益と、株価の値動きだけを分けます。価格指数だけで配当の多い市場を評価すると、受け取った現金の分が見えません。一方、総合収益指数は、投資家が同じ条件で再投資できたことを保証する数字でもありません。
実際のETFや投資信託では費用がかかり、分配金の課税や再投資の時期も関わります。指数同士の比較、ファンド同士の比較、自分の口座残高の比較を混ぜないようにしましょう。自分が途中で積み立てた場合、口座の増加額には新しく入れた元本も含まれます。
いつから比べるかで、順位は変わる
ITバブルの高値から始めるのか、金融危機後の安値から始めるのか。開始日を選ぶだけで、成績の印象は大きく変わります。終点も同様です。一つの期間で優れていたことと、今後も同じ順位が続くことは別です。
旧版の2022年までのグラフをもとに「日本株は長期では上がらない」「日経平均にレバレッジをかける価値はない」と一般化する説明は改めました。過去の一期間のドル建て商品比較だけで、円建ての日経平均や将来の日本株まで結論づけることはできません。
比較するなら、開始・終了日を固定し、複数の開始時点でも確かめます。最終残高だけでなく、途中の最大下落、回復までの時間、積立や取り崩しの条件も見ます。生活費や教育費を取り崩していた人は、値上がりを待つだけの指数とは違う結果になります。
レバレッジ付き商品は、さらに別の計算
日次2倍や3倍の商品は、一日の騰落率の倍率を目標にします。指数の長期騰落率を最後に2倍する商品ではありません。上昇が続く場合と上下を繰り返す場合では、複利の働き方が変わります。費用や資金調達、為替の扱いも影響します。
円建てで為替ヘッジを行うレバナスと、ドル建ての米国商品を「ほぼ同じ」とだけ説明するのも不十分です。投資対象が似ていても、通貨、費用、値動きの計算、売買方法の条件がそろっているかを確認する必要があります。
商品の運用開始前まで遡った線を使う場合には、実績ではなく仮定計算であることも明記します。日次データや資金調達費用の条件が分からない計算を、正確な長期運用記録として使わないようにしましょう。
積立と一括投資のグラフを混ぜない
一括投資のチャートが2倍になったからといって、同じ期間に毎月積み立てた人の投入元本も2倍になったわけではありません。最後の月に入れたお金は、最初の月に入れたお金ほど長く運用されていないためです。積立を比べるなら、毎月の金額、購入日、積立回数までそろえます。
残高だけでなく、投入元本と利益を分けて示しましょう。日本株へ月1万円、米国株へ月2万円を入れて残高だけを比べても、市場の優劣は分かりません。外貨で定額を入れたのか、円で定額を入れて毎回両替したのかも、同じ条件ではありません。
最近よく上がった市場へ乗り換える前に
直近の成績が良い市場は魅力的に見えます。ただ、過去のグラフの終点から投資を始める自分は、その過去の値上がりを受け取れません。これからの利益や価格、損失に耐えられる期間を改めて考える必要があります。
乗り換えでは、売買費用や税金が発生することもあります。まず今の保有比率と投資目的を確認し、最近の順位だけで一度に全部を入れ替えないようにしましょう。定期的な配分の見直しと、値上がりした市場を追いかける売買は、分けて考えたい行動です。
自分の投資先を選ぶときの確認表
最初に、将来どの通貨で使うお金なのか、いつ必要なのかを決めます。そのうえで、対象企業の集中、ほかの保有商品との重複、費用、売買方法、税制を確認します。「米国株だから安心」「日本株だからだめ」と国名だけで決める必要はありません。
複数の国へ分散する場合も、商品名の数ではなく中身を見ます。S&P500とNASDAQ100の両方を持てば、共通する大型株への比率は高くなり得ます。円で暮らす家計にとっては、海外株を買うことで資産全体の為替感応度がどう変わるかも大事です。
S&P500の利回りの読み方やレバレッジの仕組みも参考にしてください。2026年10月15日改稿。図表はY-bowによる仮定計算です。過去の成績や将来の優劣を示すものではありません。
コメント
コメント一覧 (1件)
[…] 日本株は見限るとして、米国株へのインデックス投資を考えたときに先ず思い浮かぶのがS&P500(以降SP500と書きます)とNASDAQ100でしょう。 […]