
含み損がつらい。
売るべきか、持ち続けるべきか。

「下がっても慌てない」と決めていたのに、評価額が減ると気になってしまう。
と、どうしても損切りをしたくなってしまうのも良く分かります。
「長く持てば大丈夫」という言葉を見かけても、自分のお金の使い道まで同じとは限りません。
目の前で資産が減っていれば心配になるのは自然です。長期投資であっても、回復の時期や元本は保証されません。
しかしそんな時に、損切りした方が良いのか・持ち続け積み立て続けた方が良いのか、悩みは尽きません。
この記事では、売るか続けるかを決める前に確認したい家計、保有商品、資産配分を整理します。
不安を我慢することより、生活に必要なお金を守り、続けられる金額を決めることを優先したいと思います。
- 投資家・個人事業主・医学博士
- 投資歴17年 (学生時代から)
- レバナス(為替ヘッジなし)とFANG+をメインに積立中
- 地銀→野村證券→ネット証券
- FIRE済み:好きで働いてます
株価暴落時に売却する意味
長く運用すれば必ず元に戻る、という前提には立ちません。個別企業の倒産や、長期の低迷も考える必要があります。
ここでは、家計の余裕資金で長期投資をする場合を中心に考えます。短期売買をしている人を批判するための記事ではありません。
最初に確認したいのは、運用期間と、その間に使う予定のお金です。
アセットアロケーションとは資産配分のことで、国内外の株・債券の他、金・コモディティなど多岐に渡る資産の種類をどう振り分けるかを意味します。
どのアセットにどれだけ配分するのか、考え方やリスク許容度が人それぞれなので、その配分比率に絶対的な正解はありません。
株式(投資信託やETF含む)が暴落した時に、狼狽売りだろうが計画的・戦略的な売却だろうが、行っていることは資産における株式の比率を落として現金の比率を上げる行為です。
個別株で業績や財務に懸念が生じた場合には、買ったときの前提が崩れていないかを調べる必要があります。購入を後悔することと、今後も保有する理由があることは別です。
現金を持つ理由は、株価の下落を予想することだけではありません。生活費、教育費、急な支出など、価格変動を避けて確保したいお金があります。
例えば1年後に使う学費を株式で運用していれば、相場が戻るまで待てないかもしれません。その場合は、使う時期に合わせて現金を確保する検討が必要です。
一方、値動きだけを見て売り、上がり始めてから買い直す場合には、売る時と買い直す時の両方の判断が必要になります。
「もっと下がりそう」という予想と、「この支出のために現金が必要」という事情は分けて書き出すと整理しやすくなります。
資産配分を戻すリバランスも、場当たり的な売買と同じではありません。あらかじめ決めた比率や確認時期を使う方法があります。
広告
長期投資でも、株価の回復は約束されない
 Y-bow
何がいつ上がり、下がるのか、分かったら誰も苦労はしません。
底値や回復の時期を当てることを、家計の計画の前提には置かない方がよいと思います。
長期のチャートを見るときには、対象の国、開始年、配当を含むか、通貨、物価調整の有無をそろえます。
同じ指数でも、円換算とドル換算では見え方が変わります。過去の好成績が将来の結果を保証するわけではありません。
自分が持つ商品は、何に投資しているでしょうか。
「インデックス」という名前だけで、十分に分散されているとは判断できません。
長期データは下落の深さや回復までの期間を知る材料です。「株だけは上がり続ける」という保証としては使えません。
過去の回復局面を振り返るときにも、その間に売らずに生活できる資金があったかを併せて考えます。
100万円が50万円になれば、元に戻すには50%ではなく100%の上昇が必要です。下落率と回復に必要な上昇率は同じではありません。
企業の成長を期待することと、いくらで買っても利益が出ることは違います。利益の見通し、購入価格、為替、費用も結果に関わります。
- 保有商品は何に投資しているか
- 近いうちに使うお金を含んでいないか
- 下落しても積立を続けられる額か
- 保有理由が変わっていないか
指数は構成銘柄が入れ替わることがありますが、それでも価格下落を防ぐ仕組みではありません。
個別企業には赤字、資金調達の難航、倒産などのリスクがあります。
株主は企業の成長に参加できる一方、その損失も負います。
退場する企業があるから指数が必ず上がる、という説明もできません。国や業種の偏りは残ります。
米国株を持つ場合にも、米国市場への集中、為替変動、商品の保有銘柄を確認します。
日々の値動きが気になるなら、まず商品の仕組みを理解できているかを振り返ってみてください。
Y-bow「みんなが買っているから」ではなく、何が起きたら保有を見直すかを自分の言葉で説明できることが大切です。
広告
気持ちをどう整理するか〜納得のポートフォリオ
さて、では大暴落を受けて株式投資していた資産が大きく減る局面で、その下落を受け入れるためにはどうすればいいでしょうか。
頭では分かっていても、いざ株価が暴落するとやはり不安になり、ともすれば売却してしまったりもします。
どうすればそのような行動から自分の資産を、自分を守ることが出来るでしょうか。
一つは少額からでも投資を始め、長く経験を積むことです。
その意味で、資産は大して増えないかもしれませんが、少額投資も大きな金額を運用することに匹敵する価値があると思います。
小額でも本番では感じ方が違う場合がありますが、経験のために無理にお金を投じる必要はありません。
もう一つは、株式の暴落時にそのクッションとなる別のアセットを持っておくことです。
現金や債券など、値動きの異なる資産を組み合わせる方法があります。ただし株式と債券が同時に下がる局面もあります。
債券にも金利、信用、為替のリスクがあります。直接買う債券と債券ファンドでは、満期や価格変動の扱いも違います。
購入のハードルの低さと、長期的に積立を自動的に行えることなどは投資信託の大きなメリットです。
以前ここではUSA360を紹介していましたが、レバレッジを使う商品を、現金のような安全資産として扱うことはできません。商品ごとの目論見書で投資対象と損失の仕組みを確認する必要があります。
レバレッジ商品では、対象資産の値動きに加えて仕組みの影響も受けます。株式が下がると必ず損失を埋めてくれる、と考えないようにします。
手数料も継続してかかるため、運用方針やリスクと併せて確認します。
手数料が高いとしばしば指摘を受けるレバナスを例にとって、手数料が高いか安いかを考える時に参考にして頂きたい記事もありますので適宜ご参照下さい。
その上で、何をどの程度持つのがベストかは考え方によります。
資産配分の考え方を学ぶ一例として、GPIF(年金積立金管理運用独立行政法人)の基本ポートフォリオがあります。
GPIFは公的年金の積立金を運用する機関で、家計とは運用目的も支払いの仕組みも違います。
したがって、その比率が万人に適した正解というわけではありません。
2025年4月からの基本ポートフォリオは、国内債券・外国債券・国内株式・外国株式が各25%です(2026年10月18日確認)。
この比率は、公的年金の財政検証や長期の目標を踏まえたものです。個人に対する推奨比率ではありません。
家計では、収入の安定性、住宅ローン、教育費、取り崩す時期など、自分の条件を先に確認します。
以下はGPIFの資産配分の参考図です。現在の方針は、後掲の公式ページを優先してください。
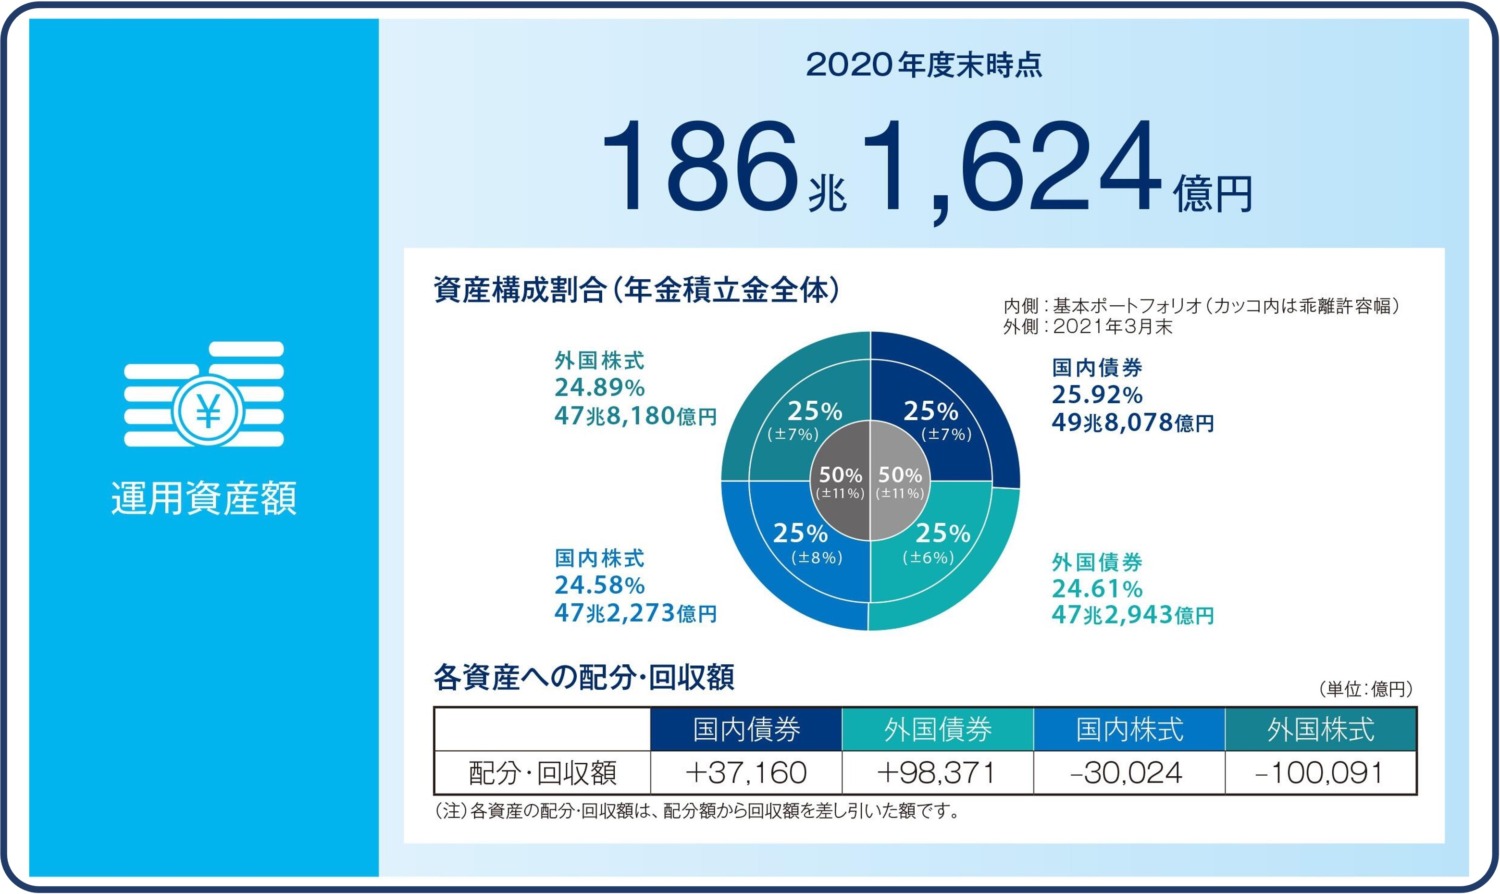
参考にしたいのは比率を丸写しすることより、資産配分に長期の目的を持たせる考え方です。
GPIFは長期の目標に基づき基本ポートフォリオを定めています。詳細はGPIF公式の基本ポートフォリオをご参照ください。
GPIF HPより
株式と債券を組み合わせても、評価額の減少を避けられるわけではありません。
例えば来年の教育費と20年後の老後資金は、同じ口座で一律の比率にする必要はないでしょう。
まず使う予定のお金を運用資金から分け、その残りにどの程度の下落を許容できるかを考えます。
資産配分を決める際には、米SECの投資家向け解説も、運用期間とリスク許容度を確認する参考になります。
広告
まとめ
- 少額で経験を積む
- アセットの組み合わせを工夫する
この二つは不安を整理するための方法であり、損失を防ぐ保証ではありません。相場を見る回数を減らす、確認日を決める、といった工夫も考えられます。
不安が強いときは、生活費の現金、借入、近い支出を確認し、積立額を減らす・一時停止する・一部を売る場合も含めて考えます。
売却か継続かの結論を急ぐ前に、お金の使い道と保有理由を書き出してみてください。必要なら家計全体を確認できる専門家に相談する方法もあります。
コメント