
レバナスとUSA360を資金の半分ずつ持つと、設計上の初期配分は株式145%・米国債先物135%、合計280%相当になります。「株式50%・安全な債券50%」ではありません。両方がレバレッジを使うため、100万円を投じた場合の値動きへの名目配分は280万円相当です。
商品を二つに分けると安心に感じますが、大切なのは商品数ではなく投資先と倍率です。この記事では、資金配分と実質的な投資比率を分けて計算し、株式と債券が一緒に下がる場合、為替や金利の違いまで確認します。
本記事は一般的な商品・仕組みの解説です。将来の価格や利益を予測・保証するものではありません。
- 投資家・個人事業主・医学博士
- 投資歴17年 (学生時代から)
- レバナス(為替ヘッジなし)とFANG+をメインに積立中
- 地銀→野村證券→ネット証券
- FIRE済み:好きで働いてます
レバナスとUSA360を半分ずつ持つと実質配分は?
ここではレバナスをiFreeレバレッジNASDAQ100とし、NASDAQ100への日次200%の配分を目指す設計で考えます。USA360は楽天・米国レバレッジバランス・ファンドの愛称で、米国株式90%・米国債先物270%の合計360%程度が基本設計です。
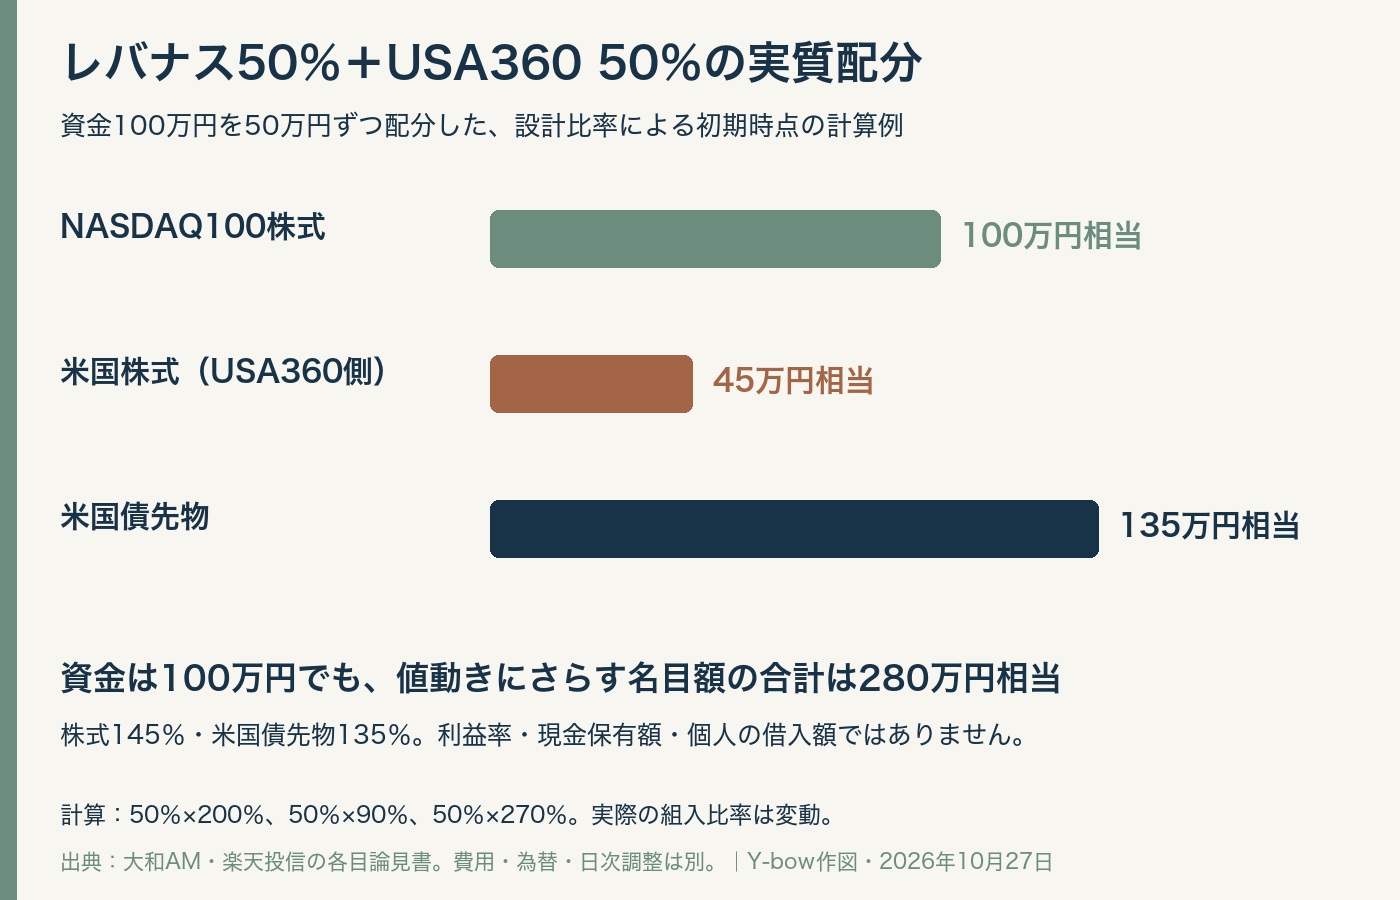
| 資金配分:レバナス/USA360 | NASDAQ100 | 米国株式(USA360側) | 米国債先物 | 名目合計 |
|---|---|---|---|---|
| 25%/75% | 50% | 67.5% | 202.5% | 320% |
| 50%/50% | 100% | 45% | 135% | 280% |
| 75%/25% | 150% | 22.5% | 67.5% | 240% |
筆者計算。レバナス比率をxとすると200x、90(1−x)、270(1−x)。いずれも投資資金を100とした設計比率で、実際の保有報告や将来リターンではありません。
レバナスを増やすほど合計倍率は下がる計算ですが、それだけで安全になるとは言えません。米国債先物への配分が減り、NASDAQ100の株式リスクへ寄るからです。異なる資産の比率を単純に足した数値は、値下がりの大きさや最大損失を直接表していません。
広告
USA360の360%は債券だけの倍率ではない
USA360は、株式を90%、米国債先物を270%程度組み合わせる運用です。債券270%は、投資家が受け取る現金や預金の額ではありません。先物を使って、比較的少ない資金で大きい額の値動きを受けることを表します。出典:楽天投信のUSA360商品説明。
また、目標比率と毎月の実際の比率も分けます。2026年9月30日付の月報では、マザーファンド内のETFが81.7%、米国株式先物9.3%、米国5年国債先物137.0%、米国10年国債先物136.6%と記載されています。公表値を足すと株式は91.0%、米国債先物は273.6%。資料の実質資産組入比率は364.7%で、内訳の足し算との差0.1ポイントは丸めを含むものです。
したがって、上の50対50の図を、その日の実際の運用比率そのものとは扱えません。月報の内訳はマザーファンドの純資産総額を基準とする欄であることも確認が必要です。出典:USA360 2026年9月月報、1ページ。
株式と債券が同時に下がるとどうなる?
債券を加えると値動きが異なる場面を持てますが、米国債先物を大きく組み入れるUSA360が必ず下落を和らげるとは限りません。インフレや金利上昇への警戒で株式が売られ、同時に国債価格も下がれば、両方から損失が生じます。
| 場面 | レバナス側 | USA360側 |
|---|---|---|
| 米国成長株が大きく下がる | NASDAQ100への日次2倍の影響 | 広い米国株にも共通銘柄があり、株式部分で損失になり得る |
| 市場金利が上がり国債価格が下がる | 株式への影響は局面による | 国債先物の大きな配分が損失要因になり得る |
| 円高が進む | 本比較のiFreeは原則為替ヘッジあり | 原則ヘッジなしで、為替が下押し要因になり得る |
| 株式・国債が同時に下落 | 株式側の下落を受ける | 株式・国債先物の両方から下押しを受け得る |
2026年9月月報でも、国債先物と米国株式ETF・株式先物の下落が、いずれも基準価額を押し下げたと説明されています。これは一つの月の実績で、今後も毎月同じように動くという予測ではありません。「債券入りだから常に助かる」という前提を置かないための例です。
広告
NASDAQ100と米国株式の重複:二つ買っても別世界ではない
USA360側の米国株式を通じて、レバナスと同じ大型企業への配分を持つことがあります。NASDAQ100と米国株式全体は対象が異なっていても、互いに無関係ではありません。昔の銘柄一覧を長く並べるより、その時点の公式月報で上位銘柄と比率を見る方が判断に使えます。
指数や商品の基礎はNASDAQ100とS&P500・国内2倍投信の比較で整理しています。このページの主題は「どの指数が最強か」ではなく、組み合わせた後の値動きと家計への負担です。
組み合わせる前に確認したい金利・為替・費用
- 金利:国債先物の価格変動だけでなく、先物の価格形成や運用費用にも目を向ける。
- 為替:本稿のiFreeレバナスは原則ヘッジあり、USA360は原則ヘッジなし。別のレバナスでは条件を読み替える。
- 費用:USA360の運用管理費用と投資先の報酬を含む概算、その他の費用を分ける。単一の率を全費用と呼ばない。
- 比率の変化:最初に50対50で買っても、値動きで資金配分はずれる。戻すときは売買費用・税・必要資金も考える。
USA360の現行目論見書では、ファンドの信託報酬は年0.4675%(税込)、投資先を含む実質的な運用管理費用の目安は年0.4945%(税込)程度です。後者は組入状況で変わる概算で、その他費用まで含む総額ではありません。出典:USA360交付目論見書、費用欄。
広告
レバナス+USA360で「大損しない配分」は決まる?
この組み合わせだけで損失を避けられる割合は決まりません。先に、いつ使う資金か、円でどこまでの損失に耐えられるかを決めます。資金100万円なら、名目280万円相当の値動きにさらす配分が本当に必要か、1倍の商品や現金を含める方法では足りないのかを比べてください。
生活防衛資金を別に残すことと、USA360を持つことは同じではありません。現金が必要になったとき、株式も国債先物も下がっている可能性があります。組み合わせるなら、期待する分散効果が働かない場面まで含めて持てる金額を選ぶことが大切です。
広告
原典・計算方法・更新方針
2026年10月27日に本文の制度・商品設計・出典を確認しました。組入比率・費用・サービス条件は変わります。表には資料の基準日を付け、次の見直しでは対応する目論見書・月報・公式案内を確認します。
コメント
コメント一覧 (4件)
投資初心者です。
興味深く拝見させて頂いています。
また、補足情報も多く、勉強になります。ありがとうございます。
1つご質問をさせてください。
レバナスのリスク分散案として、USA360、楽天トレプラを検討していますが、狙いは似ているものの対象が異なり、どちらがベターか判断出来ていません。
仮にどちらかに、これからやる場合のおすすめがあればご教示頂けますとありがたいです。
コメントを頂きありがとうございます。
投資のご判断の参考にして頂ければ幸いです。
投資の際にはあくまでもご自身のご判断、責任の元で行って頂くことを前提に、私個人の意見をお伝えします。
少なくとも2022.5.23時点においては、私ならUSA360を選びます。
ごく簡単に表現するならば、トレンドを先読みすることは如何なる手段を用いてもなお妥当性を欠くと考えるからです。
投資初心者であれば一層、インデックス投資で経験を積まれるのが良いのではないかと個人的には思います。
ご回答頂きありがとうございました。
参考にさせていただくとともに、これからも、記事継続、楽しみにしております。
[…] 非常に重要でありながら、一般にほとんど理解されていない投資信託の中身についての説明なども、すっと理解出来るようになるでしょう。 […]