
「TQQQの経費率は1%未満。それなら費用はあまり気にしなくていい」。そう考えてから、金利コストという言葉を見かけ、不安になった方もいると思います。長く持つつもりなら、小さく見える差も無視しにくいところです。
ただ、経費率に載っていない費用を見つけて、すべてを足せば正解になるわけでもありません。スワップの中で調整されるもの、担保から得られる収益、証券会社に払う費用は、別々に読む必要があります。
本記事では公式資料の読み方と、前提を置いた金利の計算例を示します。TQQQの非開示の費用を正確に逆算できた、という記事ではありません。
資料確認日:2026年10月24日。米国上場のProShares UltraPro QQQ(TQQQ)を対象とします。料率・免除条件・保有内容は変更されます。
TQQQの経費率に含まれるもの・含まれないもの
2026年9月28日付の要約目論見書では、免除前の年間運用費用が0.94%、免除・補填後が0.78%です。免除前と免除後は足す数字ではありません。両方を差し引けば二重計上になります。
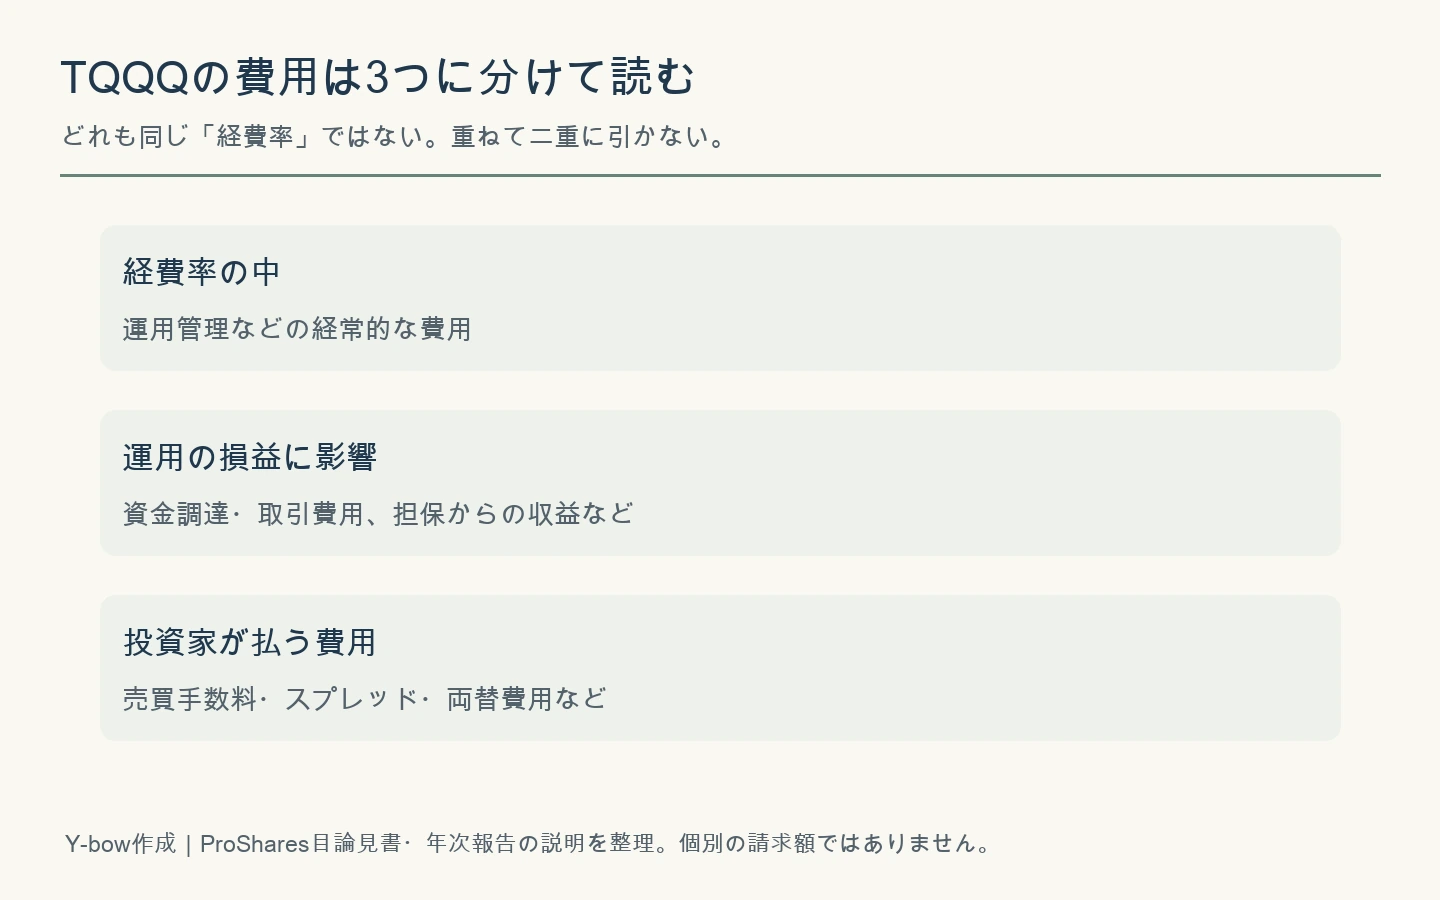
同じ資料には、証券・デリバティブの売買に伴う取引費用や資金調達コストが、費用表と計算例に反映されていない旨が書かれています。したがって、0.78%を「投資家の負担のすべて」と読むのは不十分です。一方、費用表の外にあるから不正な請求だ、と決めつける話でもありません。
| 区分 | 見る項目 | 注意点 |
|---|---|---|
| 経費率 | 運用管理費用・その他の運用費用 | 免除前と免除後を区別する |
| ファンドの運用損益 | 資金調達・取引費用、担保収益など | 開示区分・契約条件を確認し、重複させない |
| 投資家側 | 売買手数料・売買スプレッド・両替費用 | 証券会社・注文・通貨で変わる |
0.78%なら1万ドルにつき78ドル?
残高を1万ドルに固定して1年分を単純計算すれば、10,000×0.0078=78ドルです。これは料率の大きさを理解するための仮例。実際には残高が変動し、費用は期間に応じて基準価額に反映されます。年末に最初の投資額だけを基準に請求書が届く仕組みではありません。
免除にも期限と条件があります。現在の目論見書では2027年9月30日までの契約上の免除が説明されていますが、その後も同じ料率が続くと固定してはいけません。過去のブログにある数字より、購入時点の公式資料を優先します。
TQQQはどうやって3倍の投資対象を作るのか
自己資金1万ドルを持つ投資家が、単純に証券会社から2万ドルを借りる。その取引と、TQQQの中で行われる運用は同じではありません。ファンドは現物株、スワップ、先物などを組み合わせ、日次の目標に近い値動きを目指します。
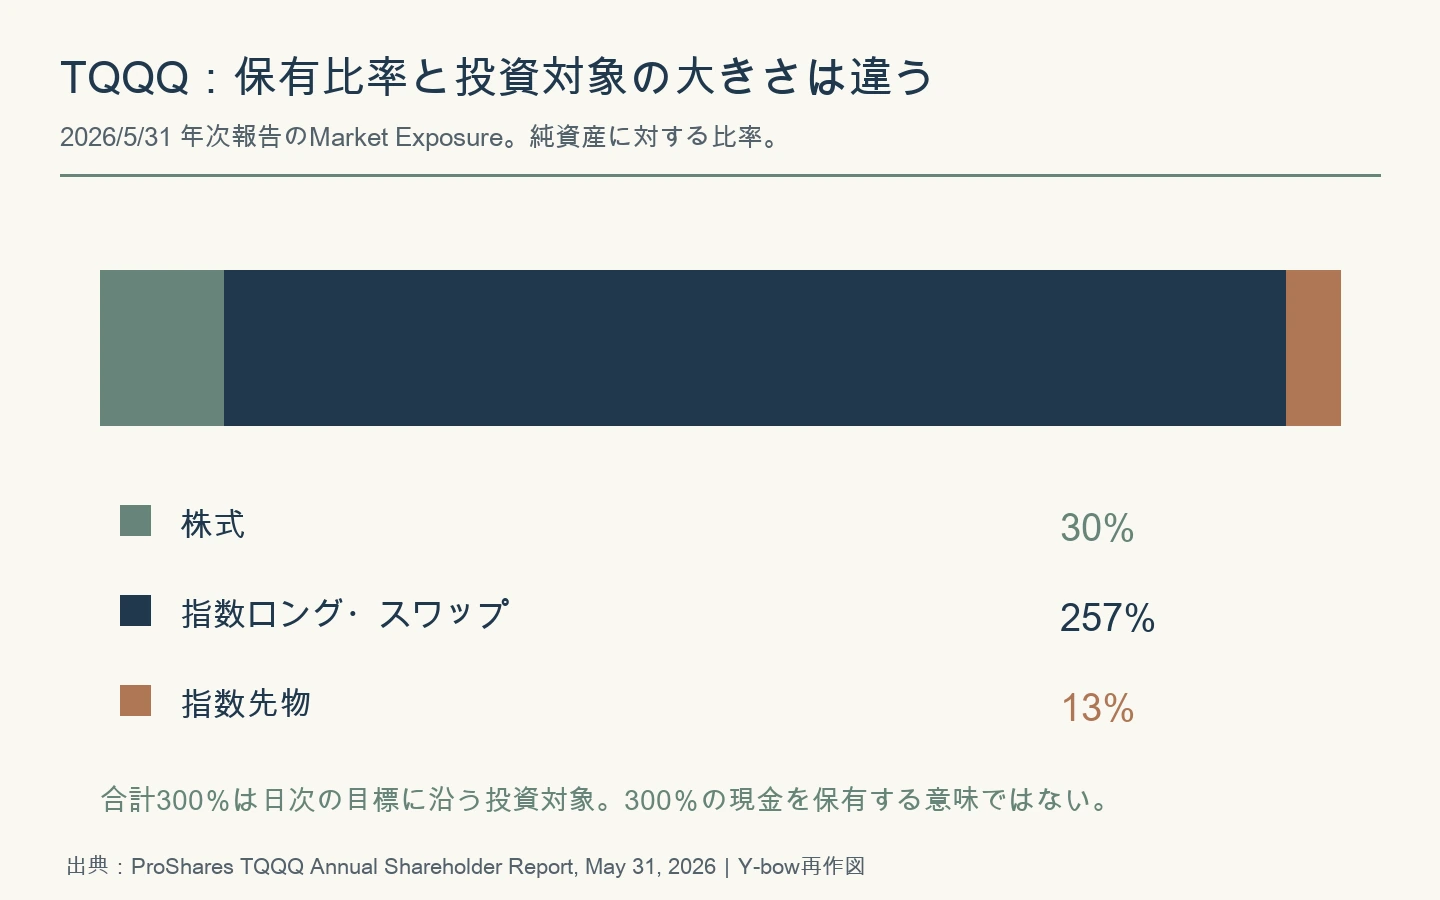
2026年5月31日付の年次報告のMarket Exposureには、株式30%、指数ロング・スワップ257%、指数先物13%、合計300%とあります。これは純資産に対する投資対象の大きさで、現金を300%保有している意味ではありません。5月末の時点情報であり、今も必ず同じ構成ではありません。
スワップの「想定元本」と現金の貸付額は違う
スワップは、決めた条件で損益を交換する契約です。想定元本は損益を計算する基準の金額であり、その全額が現金の借入金として渡されるとは限りません。だから、保有明細のスワップ比率に政策金利を掛けただけで、ファンド全体の実費は確定しません。
契約の参照金利や上乗せ幅、担保、別の資産から得る利息、残高の変化も関係します。「3倍商品だから金利を3回払う」「自己資金以外は必ず2倍分だから金利を2回払う」と、どちらか一つの式に押し込むと誤差が出ます。
広告
金利が1ポイント変わると、コストはどれだけ変わる?
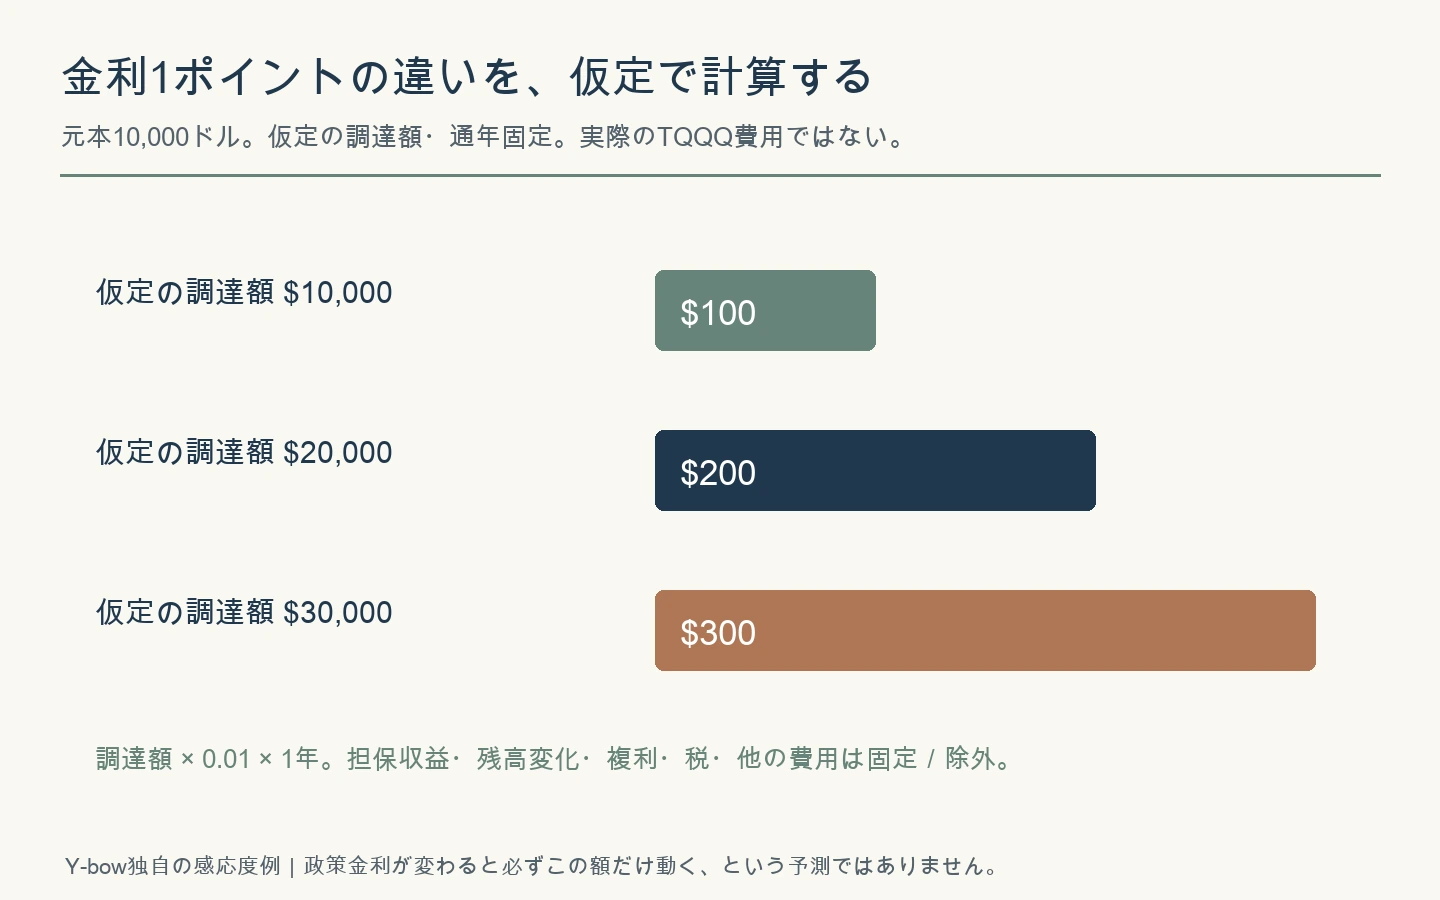
実費を断定する代わりに、何が数字を動かすのかを仮定で確かめます。調達額を2万ドルに固定し、その調達金利だけが年4%から5%へ上がったとします。差は1%ではなく1パーセントポイントで、小数では0.01です。
20,000ドル×0.01×1年=200ドル
元本1万ドルに対しては2%相当。ただし、実際のTQQQの年間費用を示す数字ではありません。
担保からの収益も変われば、差し引きは変わる
さらに、仮に1万ドルの担保資産から得る利回りも同時に1ポイント高くなれば、収益は単純計算で100ドル増えます。他を固定すると、200ドルの費用増に対して100ドルの収益増があり、差し引きの負担増は100ドルです。これも仕組みを分けるための別の仮例です。
現実に同じタイミング・同じ幅で動くか、同額の担保を持つかは別問題。大切なのは、金利を調達側だけに当てて結論を出さないことです。政策金利の引き下げが発表されても、契約の参照金利や更新時期、株式市場の下落が同時にどう動くかは分かりません。
目論見書・年次報告・保有明細は、何を確かめる資料?
目的を決めて読むと、分厚い資料でも迷いにくくなります。最初は料率と免除条件、次に運用手段、最後に実際の保有と成績という順番です。
| 資料 | 確認すること | その資料だけでは分からないこと |
|---|---|---|
| 要約目論見書 | 料率・免除期限・日次目標・費用表の対象外 | 将来のすべての資金調達費用 |
| 年次報告 | 対象期間・費用情報・運用要因・期末の投資対象 | 今後も同じ保有構成・同じ収益率か |
| 保有明細・契約の注記 | 時点の現物・デリバティブと条件 | 未開示の契約条件や将来の残高 |
| 証券会社の条件 | 注文手数料・為替・口座の条件 | ファンド内部の運用費用の全体 |
年次報告の費用のドル額を、期首投資額に料率を掛けた数字と比較するときも、対象期間と計算方法を合わせます。運用で投資残高が変わるので、両者が一致しないだけで追加の手数料が隠れているとは判断できません。数字が違ったときは、まず分母を確認します。
「指数の3倍より悪い分」は全部コストなのか
いいえ。比較する「3倍」が何を意味するかで、計算そのものが変わります。指数が1日目に10%上がり、2日目に10%下がれば、100は110、次に99。指数の2日間の騰落率はマイナス1%です。
費用がない理想的な日次3倍の仮例なら、100は130、次に91になります。2日間でマイナス9%。指数の累積マイナス1%を3倍したマイナス3%との差6ポイントは、この例では費用がゼロでも発生します。日々の掛け算の違いであり、すべてを金利や手数料にしてはいけません。
実績を分析するなら、同じ日付・同じ分配金の扱いで、日次の目標を積み上げた経路とNAVのトータルリターンを比較します。それでも残る差を、一つの費用にすべて割り当てることはできません。運用の乖離、評価時点、取引なども含まれるからです。仕組みはTQQQの基本解説と合わせて確認してください。
TQQQを買う前・保有中に確認したい5項目
- 免除前・免除後の料率と、免除の期限を読む。
- 費用表の対象外を確認し、二重に差し引かない。
- スワップの想定元本と、現金の借入額を同一視しない。
- 比較する成績は、期間・分配金・NAVか市場価格かをそろえる。
- 売買・両替の費用と、必要な生活資金からの距離も確認する。
日本から買う場合は、ドルで見た運用成績と円の手取りが違うことも押さえておきます。両替費用と為替による損益も別です。国内投資信託との比較はレバナスの信託報酬と見えにくい費用で整理しています。
経費率は小さな数字でも、読む価値のある入口です。そこから運用手段と自分の取引費用までつなげると、金利のニュースに反応する前に、何を確認すればよいかが見えてきます。
原典・計算方法・更新方針
主な原典はTQQQ要約目論見書(2026年9月28日)、年次報告(2026年5月31日)、公式商品ページとレバレッジ商品の公式FAQです。3点の図表は当ブログで作成しました。残高固定の費用計算と2日間のリターン計算は説明用で、実際の請求・将来予測・個別の売買推奨ではありません。
料率・免除・運用資料の変更時に該当箇所を確認し、資料の日付を更新します。公開前に新しい目論見書が出た場合も再確認します。
コメント