
株を売って生活費に充てると、株数が減っていきます。それを見るのが怖い。毎月分配金が入るETFなら、売らずに済むので安心ではないか。JEPQが気になる理由は、利回りの高さだけではないと思います。
ただ、株数が減らないことと、資産が減らないことは別です。分配金を受け取っても、保有するETFの評価額が下がれば、残る資産は小さくなります。一方、売却しても、それ以上に残った保有分の価値が増えれば、資産全体は増える場合があります。
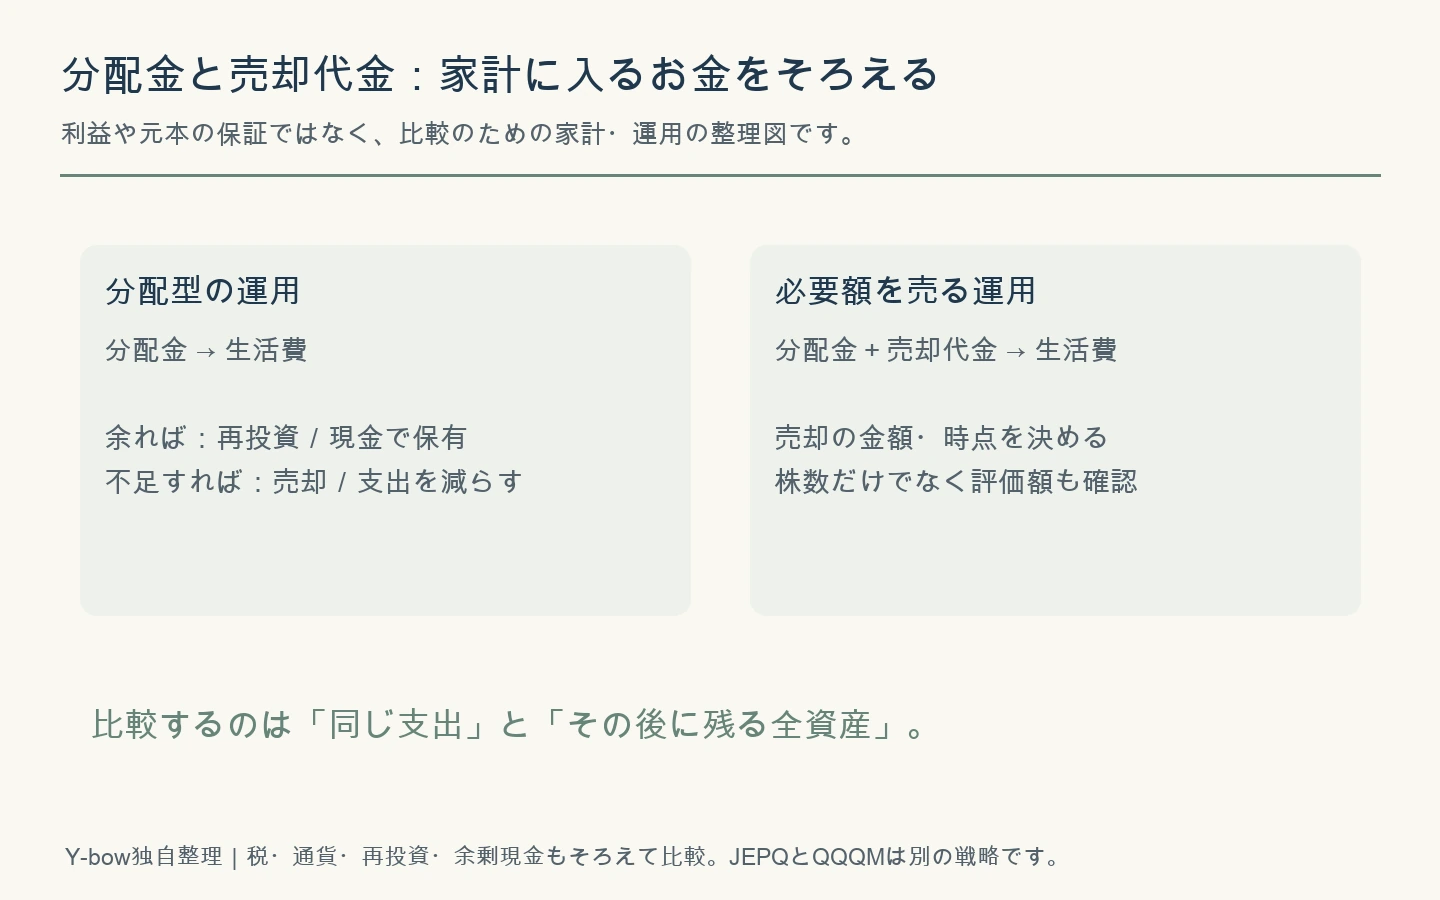
同じ元本から、同じ通貨で、同じ時期に、同じ生活費を受け取った後、いくら資産が残るか。そのうえで、分配が減ったときと相場が下がったときに続けられるかを比べます。
資料確認日:2026年10月25日。米国上場のJEPQとQQQMを対象にします。独自図の数値は説明用の仮定で、実際の両ETFの取り崩し成績ではありません。
JEPQとQQQMの違い:同じNASDAQ系でも運用方法は違う
JEPQはJPMorgan Nasdaq Equity Premium Income ETF。株式の運用と、コールオプションの売りを組み込んだELN(株価連動債)を使い、収入と値上がり益を目指すアクティブETFです。NASDAQ100の値動きを単純にそのまま持つ運用とは異なります。
2025年11月1日付の要約目論見書には、純資産の最大20%をELNへ投資できるとあります。これは「残り80%は必ず普通株」という固定配分の約束ではありません。また、ELNには発行相手の信用や流動性のリスクがあり、オプション部分では上昇益の一部を手放す仕組みです。
QQQMはInvesco NASDAQ 100 ETF。NASDAQ100への連動を目指す指数ETFで、生活費に合わせた毎月一定額の分配を目標にする商品ではありません。必要な支出が分配金より多ければ、投資家側で一部を売却するなどして現金を用意します。
| 項目 | JEPQ | QQQM |
|---|---|---|
| 運用 | 株式+ELNを使うアクティブ運用 | NASDAQ100連動を目指す指数運用 |
| 主な目的・性質 | 収入と値上がり益を目指す。月次分配を志向 | 指数の値動きへの参加。必要な生活費は別途管理 |
| 運用費用 | 年0.35% | 年0.15% |
| 設定日 | 2022年5月3日 | 2020年10月13日 |
| 主な確認点 | 分配変動、上昇益の制約、ELNのリスク | 株式下落、銘柄集中、売却時の金額と時点 |
費用・設定日はJEPQとQQQMの公式資料(2026年9月末基準)。費用はファンド内で反映され、別途の売買・為替・税の負担を含む総額ではありません。
JEPQを「QQQMに配当を上乗せした商品」と考えない
JEPQでは運用担当者が選ぶ株式やELNの条件が効きます。QQQMと構成や値動きが同一で、その上にオプション収入だけが無料で付くのではありません。QYLDのような別のカバードコール商品とも、同じ方法だと決めつけないようにします。仕組みの入り口はQYLD・XYLDの分配金とトータルリターンでも整理しています。
分配金なら元本を減らさずに生活できる?
分配金は、運用している資産と無関係に外から湧いてくるお金ではありません。市場の変化など他の条件が同じなら、分配落ちによってファンドの価値は支払われた分だけ調整されます。分配後も株数が同じだからといって、支払い前と同じ価値が口座に残るとは限りません。
もちろん、運用益が支出を上回れば、分配を受け取りながら資産が増える期間もあります。逆に株価下落や支出の大きさによっては減ります。確認したいのは「売ったかどうか」より、受け取った生活費と残る資産です。
「1万ドル→分配100ドル」で比較を止めない
架空の例で考えます。支出前に10,200ドルの経済価値があり、そのうち100ドルを分配で受け取ったとします。保有分は10,100ドル、現金100ドル。生活費50ドルを使い、残り50ドルを再投資すれば、運用に残る価値は10,150ドルです。
分配なしで10,200ドルを保有し、50ドル分を売って生活費へ回した場合も、残る価値は10,150ドル。この例では、受け取り方だけで資産が増えたり減ったりはしていません。
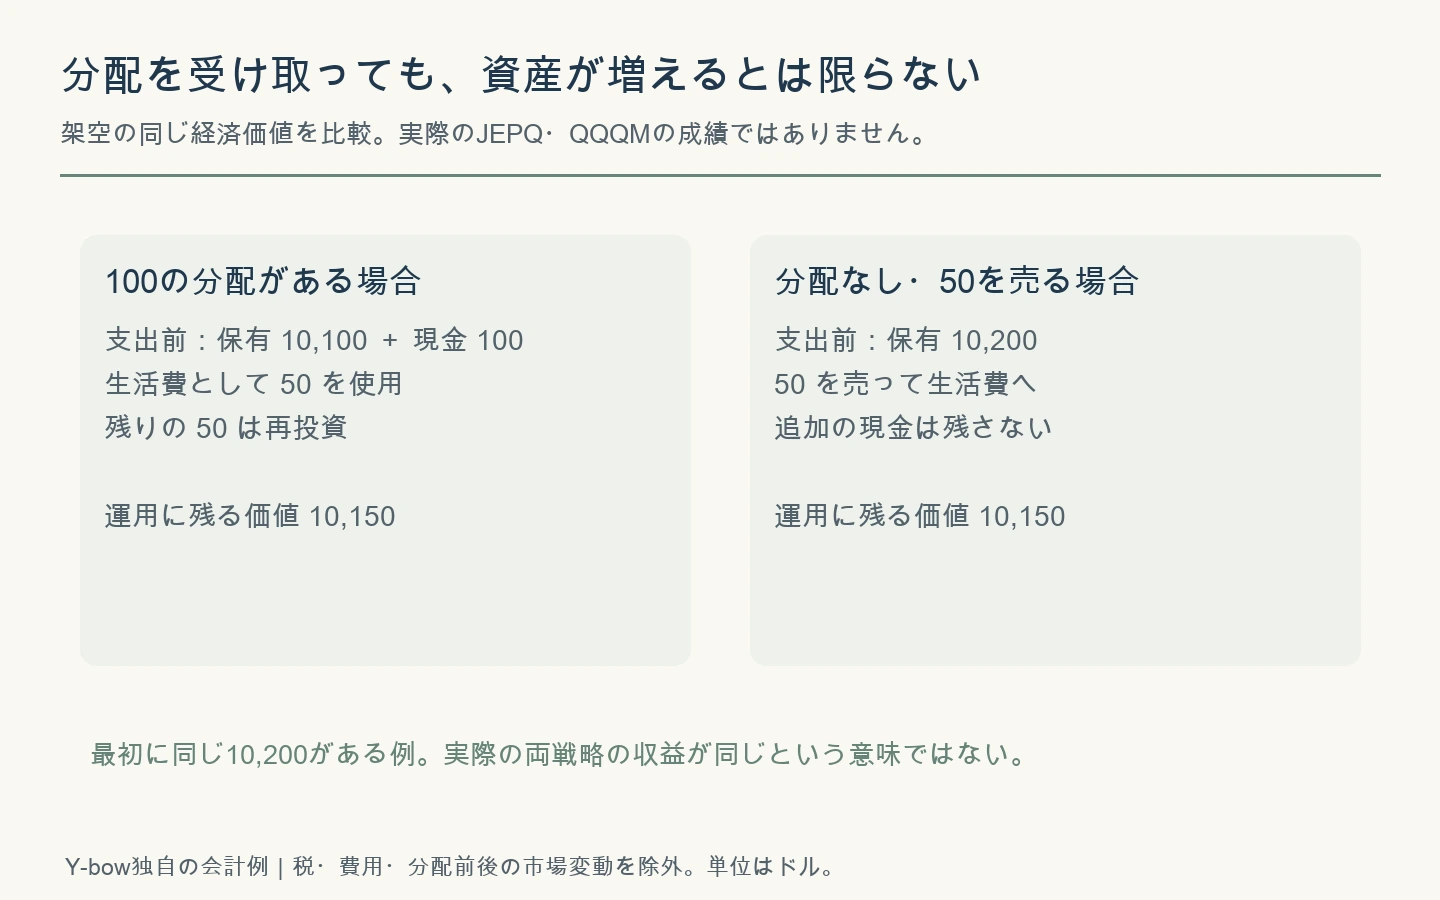
現実にはJEPQとQQQMの運用方法が違うため、支出前の価値自体が同じにはなりません。この例の目的は、受け取り方の違いと、投資戦略の成績の違いを混ぜないことです。
広告
分配利回り・SEC利回り・トータルリターンは別の数字
分配利回りは、過去の分配金などを価格や基準価額で割った指標です。計算期間や分母は資料ごとに確認します。直近の1回を12倍した値と、過去12カ月の合計を使う値も、そのまま同じには扱えません。
30日SEC利回りは標準化された方法で算出される収益の指標で、株価の値上がり益を含むトータルリターンとは違います。オプションを使う商品では、SEC利回りと分配額の指標を読み分けることが特に大切です。どちらも、今後家計へ必ず入る金額を保証するものではありません。
トータルリターンは、価格・基準価額の変化と分配の効果を合わせて評価します。分配金再投資を前提とする公式成績なら、そこへさらに分配利回りを足すと二重計上になります。
同じ日付の公式成績で、どこまで分かるか
| 期間 | JEPQ | QQQM |
|---|---|---|
| 過去1年 | 19.45% | 23.79% |
| 過去3年・年率 | 21.84% | 28.11% |
前掲の両社公式資料のNAVベースのトータルリターン。分配再投資を前提とする運用成績で、生活費を引き出した後の残高ではありません。3年は累積ではなく年率。市場での実売買、税、両替の結果とは異なり、将来の順位を約束しません。
この期間ではQQQMの数字が上ですが、それだけで「JEPQは不要」「次もQQQMが勝つ」とは判断できません。受取額のばらつき、下落時の資産、売却を含む行動、税も比較の対象です。一方、JEPQの分配利回りが高いことを理由に、この成績へ分配金をもう一度足す比較も誤りです。
JEPQの設定は2022年です。20年のJEPQ実績として、別の指数・別のファンド・仮定のオプション戦略をつなげたグラフは使いません。本記事も、両商品の全期間の月次NAV・分配系列を再構成した取り崩しバックテストではありません。
下落相場で生活費を受け取ると、何が起きる?
株式を一部売る方法では、同じ生活費を作るために、安い時期ほど多くの株数を手放すことになります。ただし、分配型に替えれば下落や資産減少がなくなるわけではありません。分配額が足りなければ、売却か支出の調整が必要になります。
順番の影響を、架空の2期間で確認します。最初の資金は10,000ドルで、各期末に500ドルを生活費として使います。マイナス20%とプラス25%は、取り崩さなければ元に戻る組み合わせです。
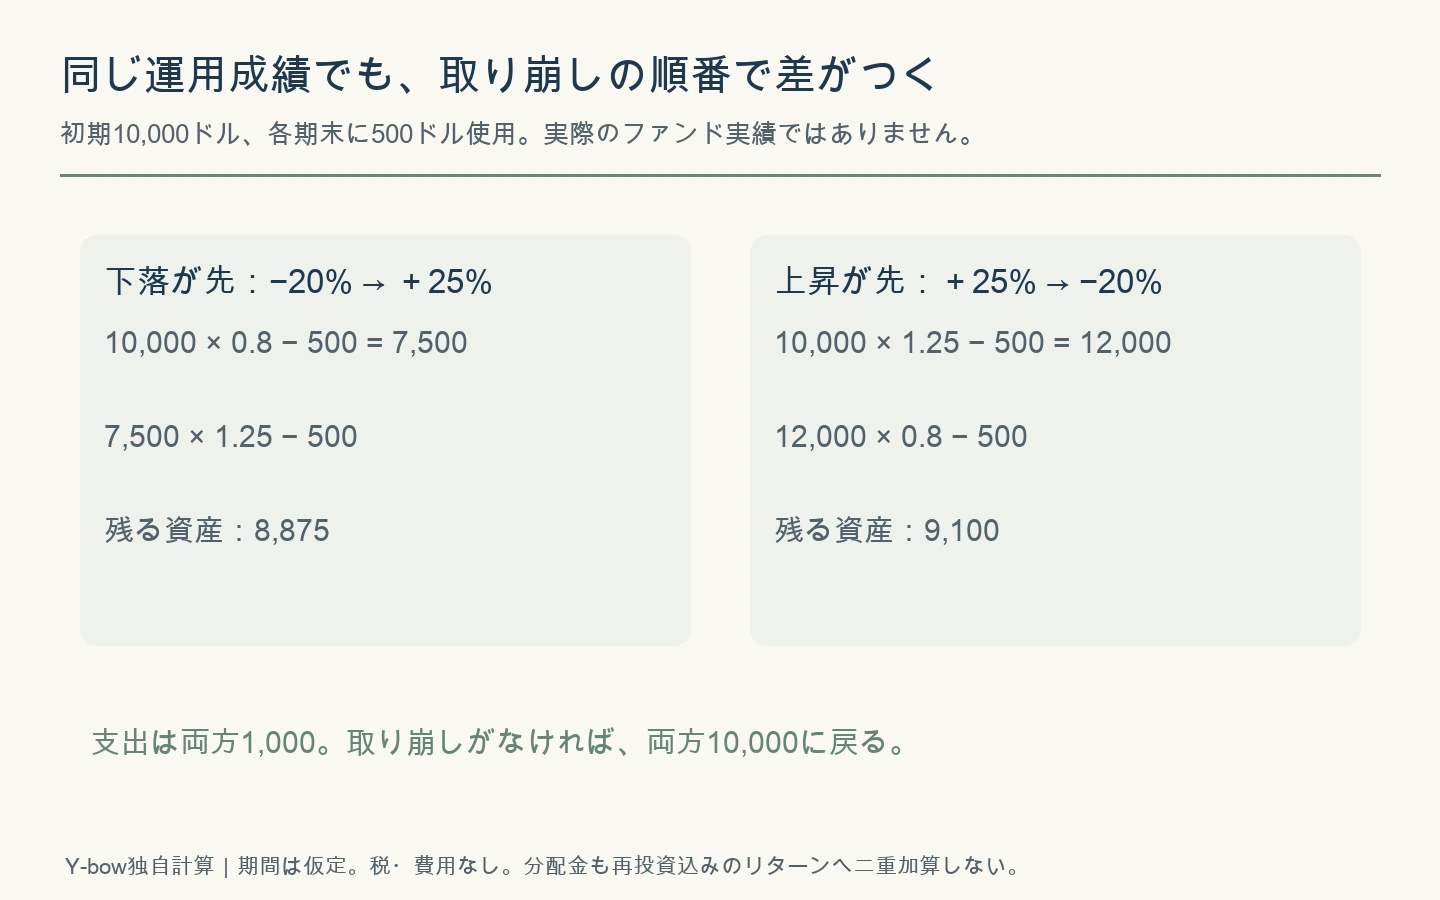
下落が先だと残る資産は8,875ドル、上昇が先だと9,100ドル。どちらも生活費は合計1,000ドルです。この差が、取り崩しで気にしたい順序リスクの一例です。支出があるから順番が効くのであって、資金の出入りがない同じ掛け算と混同しないようにします。
分配金を受け取る運用でも、家計へ出す金額と残る資産の関係は見続けます。「売却していない」という事実だけでは、将来の生活費を支えられるか判断できません。下落時に支出を減らせる部分、別口座で準備する必要資金、保有を見直す条件を具体的に決める方が役立ちます。
JEPQとQQQMを取り崩しで比較する計算手順
- 同じ開始日・初期額・支出通貨を決める。
- 毎月の支出額と、分配金の受取日・売却時点を決める。
- 分配が余ったら再投資するか、別の現金として残す。
- 不足分は保有分を売るか、支出を減らす。比較する支出額を変えたなら明記する。
- 税・売買・両替費用を反映し、余剰現金も含めて残高を集計する。
例えば毎月500ドル使う比較なら、片方は600ドル分配を全額使い、もう片方は500ドルしか引き出さないという条件にしません。多く受け取った方を勝ちとするなら、その分だけ家計支出も違います。反対に余剰100ドルを再投資せず放置するなら、その現金を最終資産から落とさないことです。
円で使う人は、ドルで毎月同額とは限らない
日本円の生活費を満たしたいなら、為替の動きによって必要なドル額が変わります。分配がドルで同じでも、円で同じ買い物ができるとは限りません。反対に英語圏の読者でも、支出通貨がドル以外なら同じ確認が必要です。
税の扱いは居住地や口座によって異なります。米国の投資家向けの分配区分を、日本でそのまま「非課税」「元本の払い戻し」と読み替えないようにします。税引前の分配額を、円の手取り生活費と同一視しないことが大切です。
分配金の安心感を、続けられるルールに変える
毎月入金があることで、相場が荒れても売買を繰り返さずに済む人はいると思います。その使いやすさは無視しなくてよいところです。ただし、安心感と元本保護は分けます。分配が減った場合にも生活費を賄えるか、残高が減る期間に何を見直すかを、先に決めたいところです。
QQQMを必要額だけ売る方法も、精神論で「売ればいい」と言うだけでは続きません。金額・頻度・売却する口座・現金を補充する時点まで決めて、株数の減少だけで失敗と判定しない見方が必要です。
JEPQを検討するなら分配の変動とELNを含む仕組みを、QQQMなら指数の集中と下落時の売却を確かめます。どちらも、生活費を受け取った後の全資産を確認する。これが、分配金か取り崩しかで迷ったときの共通の出発点です。
原典・計算方法・更新方針
原典はJEPQ要約目論見書(2025年11月1日)、JEPQファクトシートとInvesco公式QQQM資料(後二者は2026年9月末基準)です。公式資料の有効日と、成績の基準日を分けて確認しています。
3図は独自制作。順序リスクの式はVₜ=Vₜ₋₁×(1+rₜ)−500。分配の会計例と2期間のリターンは仮定で、実運用の推定ではありません。今後の分配額・費用・目論見書の変更時は、該当箇所と確認日を更新します。
コメント