
2026年10月11日更新:旧版の制度・商品説明を公式資料で見直しました。過去の比較、仮定計算、現在の商品情報を区別して掲載しています。
NASDAQ100に約3倍の投資を行いながら、相場が危険と判定されたときには投資比率を下げる。「NASDAQ100トリプル(マルチアイ搭載)」は、この調整を組み込んだ投資信託です。倍率を下げる仕組みがあることと、損失を避けられることは別です。
TQQQと同じ商品ではない
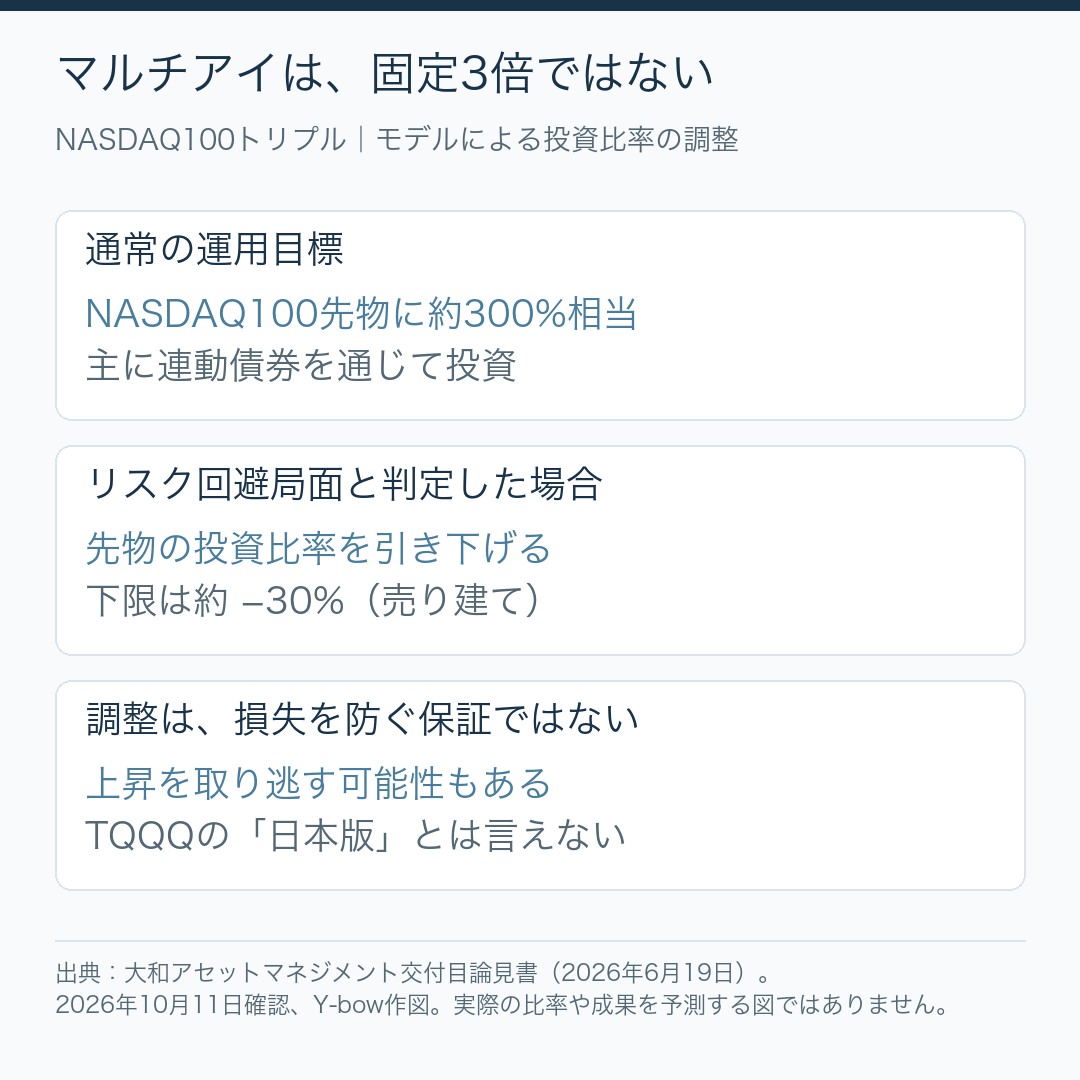
大和アセットマネジメントの2026年6月19日使用開始の目論見書では、主に連動債券を通じ、NASDAQ100先物へ通常は純資産の約300%相当を投資する設計です。独自モデルがリスク回避局面と判定すると、先物の投資比率を調整します。
下限は約−30%です。これは現金だけにするという意味ではなく、純資産の30%相当を売り建てる状態も含みます。「0〜3倍の範囲で運用する」と説明すると、この点を落としてしまいます。
償還予定は2031年3月25日に延長
旧版の表にあった2026年3月25日は、現在の信託期間ではありません。2026年6月の目論見書では、2031年3月25日までとされています。設定日は2021年3月26日です。
期限より前に繰上償還となる条件もあります。延長済みだから永久に保有できると考えず、資金を使う予定と、運用会社の通知を確認します。
費用は「信託報酬」と実質負担を分ける
同目論見書の信託報酬は税込年率1.3475%。連動債券の費用を含む運用管理費用の概算は、税込年率1.4075%程度です。旧版の1.4075%を、費用がすべて確定した単一の経費率とは扱いません。
その他の運用費用、購入時手数料の有無は別に確認します。為替変動の影響が損益部分に及ぶ設計も、為替リスクが完全にないという意味ではありません。当ファンドはNISA対象外です。
モデルの良し悪しは、短いチャートだけで決めない
投資比率を引き下げた後に相場が上昇すると、その上昇を十分に取り込めない場合があります。反対に下落が続けば、比率の引き下げが損失の抑制に寄与する場合もあります。モデルの判断は常に当たるわけではありません。
旧版では2022年の短い比較から「儲からない」「機能しない」と断定しました。これは全期間の運用成果を立証する説明ではありません。評価には期間、通貨、費用、分配金再投資、途中の下落をそろえた比較が必要です。
また旧版の「2022年1月25日の前日にロシアがウクライナへ侵攻した」という説明は誤りです。全面侵攻の開始は2022年2月24日で、1月の比率調整の理由として結び付けることはできません。参照:国連の2022年2月24日声明。
調整の仕組みを、安全装置と取り違えない
筆者が重視するのは、運用の仕組みを理解してから負える損失を決めることです。固定倍率のレバナスにも、調整型のマルチアイにも大幅下落のリスクがあります。固定2倍なら必ず有利、調整型なら必ず失敗という結論にはなりません。
検討するときは、投資比率の変更履歴と理由、費用、最大下落、家計で使う時期を確認します。生活費や教育費を、相場が戻るまで必ず待てる前提にしないことが大切です。
あわせて読みたい記事
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント