
2026年10月11日更新:新NISAの対象商品と旧NISAの扱いを確認し、「NASDAQ100への投資も対象外」と読める説明を訂正しました。以前の図・画面は、現在の説明に合うオリジナル図へ差し替えました。
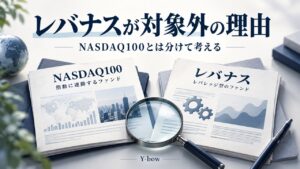
レバナスをNISAで積み立てたいと考えたら、まず指数の名前と商品の名前を分けて確認しましょう。「NASDAQ100に投資する商品」がすべて同じ制度上の扱いになるわけではありません。
レバナスは、つみたて投資枠も成長投資枠も対象外
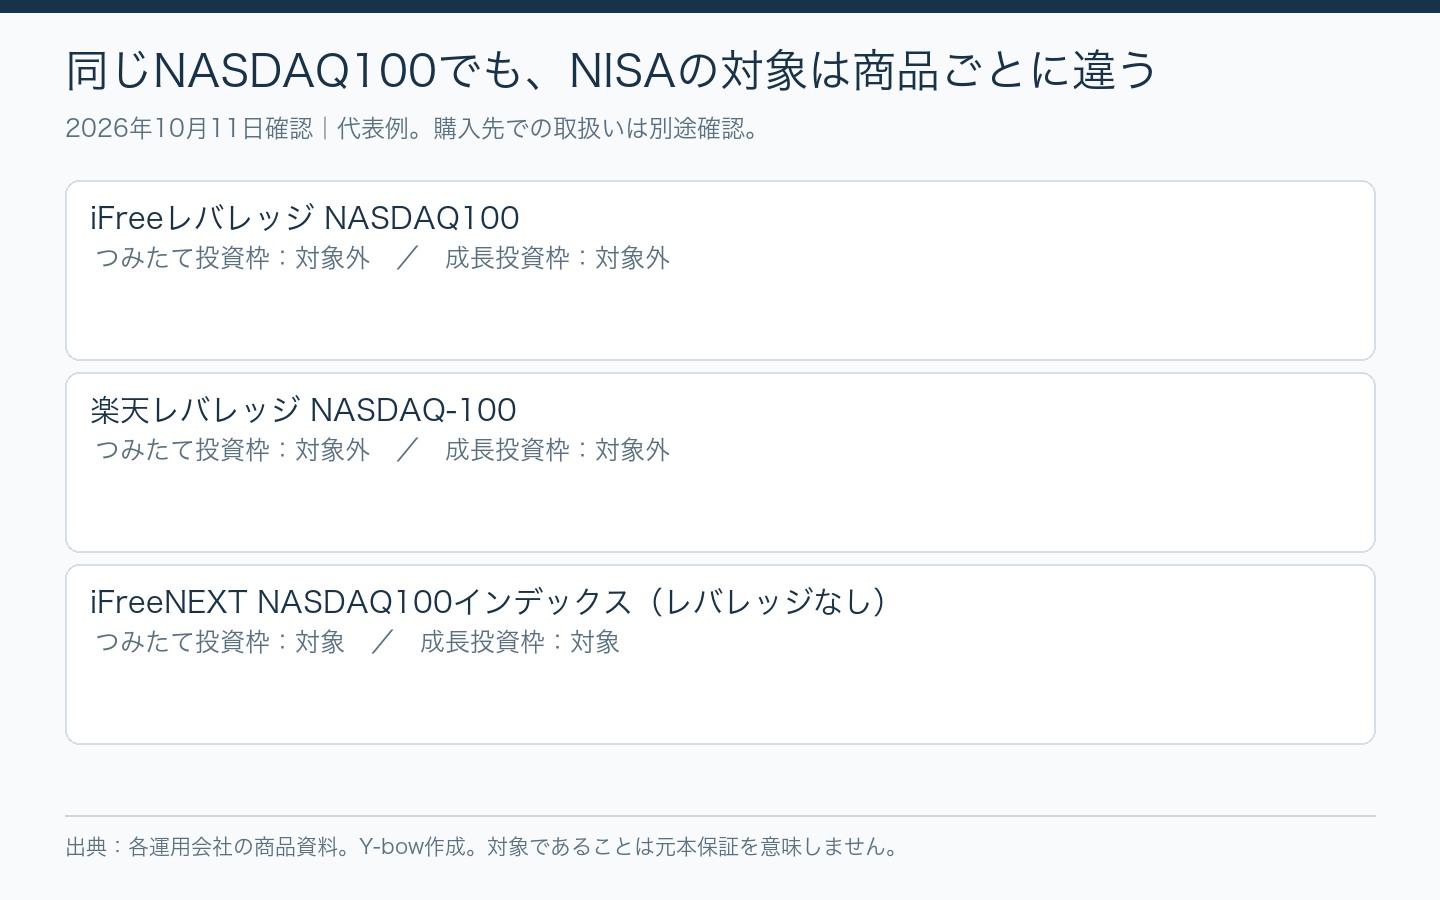
代表的なiFreeレバレッジ NASDAQ100と楽天レバレッジ NASDAQ-100は、交付目論見書にNISAの対象外であることが示されています。新NISAのつみたて投資枠だけでなく、成長投資枠でも購入できません。大和の目論見書、楽天の目論見書で商品ごとの記載を確認できます。
「積立」は買い方であり、「つみたて投資枠」は税制上の枠です。課税口座で毎月定額を積み立てても、それがNISAの対象になることはありません。
レバレッジなしのNASDAQ100投信には対象商品がある
たとえばiFreeNEXT NASDAQ100インデックスは、つみたて投資枠・成長投資枠の対象と案内されています。名前の似たiFreeレバレッジ NASDAQ100とは別の商品です。日次2倍を目指すレバナスと、レバレッジを使わない指数投信では値動きも費用も異なります。
NISA対象という表示は、利益や元本を保証する表示ではありません。NASDAQ100への集中、為替の影響、下落時の損失を確認し、他の資産との関係も考える必要があります。
旧一般NISAの話は、新規購入の説明と分ける
旧制度の一般NISA・つみたてNISAでは、2023年までの購入分に旧制度の非課税期間が適用されます。2024年からのNISAとは別枠で管理され、旧制度から新制度へのロールオーバーはできません。旧一般NISAで購入できたという過去の説明を、現在も購入できるという意味で読むのは誤りです。金融庁の旧NISA案内を参照してください。
購入前に確認する順番
- 正式な商品名を確認する。iFreeNEXTとiFreeレバレッジを混同しない。
- 最新の目論見書でNISA対象区分・為替ヘッジ・費用を確認する。
- 証券会社の取扱い一覧と注文画面で、その商品・口座区分が利用できるか確認する。
除外理由はレバナスがつみたて投資枠の対象外となる理由、注文時の確認点はレバナスの買い方で詳しく整理しています。
出典・確認日
- 金融庁:NISAを知る
- 大和:iFreeレバレッジ NASDAQ100 交付目論見書
- 楽天:楽天レバレッジ NASDAQ-100 交付目論見書
- 大和:iFreeNEXT NASDAQ100インデックス 商品情報
資料は2026年10月10〜11日に確認しました。商品条件・取扱い・制度は変更されることがあります。目論見書と購入先の最新案内もご確認ください。
本記事は仕組みを理解するための情報で、特定商品の購入や売却を勧めるものではありません。レバレッジ商品には大きな損失のリスクがあり、過去の実績や計算例は将来の運用成果を保証しません。
注文画面で取り違えやすい名前
大和の商品では「iFreeNEXT NASDAQ100インデックス」と「iFreeレバレッジ NASDAQ100」は別の投信です。検索結果に両方が出ても、略称や表示順だけで選ばないようにしてください。運用会社、正式名称、倍率、為替ヘッジを一組として確認すると、似た商品を区別しやすくなります。
NISAの対象表示があっても、利用中の証券会社で希望する枠の買付けを扱っているかは別に確認します。制度上の対象、販売会社の取扱い、自分の残り枠という三段階で考えると、注文できない原因を切り分けられます。
| 確認先 | 確かめること |
|---|---|
| 運用会社の資料 | 正式名称とNISA対象区分 |
| 販売会社の商品画面 | 購入可能な口座・枠、注文方法 |
| 自分の口座 | 当年の利用状況、残り枠、買付余力 |
課税口座のレバナスを、そのままNISAへ移せるわけではない
すでに課税口座で持っている商品を、口座名だけ切り替えてNISAの保有分にすることはできません。レバナス自体は対象外なので、別の対象商品へ変えるなら、売却と新規購入の判断になります。売却時の損益や税金、購入までの価格変動も考えます。
だからといって、NISAを始めるために既存の資産をすべて売る必要がある、とまでは言えません。今後の積立先だけ変える方法も含め、保有分と追加資金を分けて考えて構いません。税金の有無だけでなく、家計全体で株式にどれほど依存するかも確認してください。
売れば同じ年の枠がすぐ戻る、という誤解
2024年からのNISAでは、商品を売却した場合、取得金額を基準とする非課税保有限度額を翌年以降に再利用する仕組みがあります。当年の年間投資枠が、売却したら直ちにその額だけ復活するという意味ではありません。金融庁の制度案内で確認できます。
例えば100万円で買った対象商品を150万円で売った場合、非課税保有限度額の再利用の基準となるのは取得金額100万円です。売却代金150万円をそのまま当年の枠へ足す計算ではありません。新しく買える額は、年間枠など他の条件とも合わせて判断します。
このため、短期間の売買を何度も行うときに、「売れば枠もその都度戻る」と考えて注文するのは避けてください。まず自分の口座に表示される利用状況と、販売会社の説明を照合します。
非課税でも、損失が小さくなるわけではない
NISAは対象となる利益を非課税にする制度です。100万円が70万円へ下がったら、口座がNISAでも評価損は30万円です。税金がないことだけで、損失を吸収できる額の投資になったとは言えません。
NISAの損失を課税口座の利益と自由に相殺することもできません。非課税の利点と、損失の扱い、商品そのものの集中リスクを別に確認します。NASDAQ100投信を複数持った場合も、共通する企業への投資が増えていないかを見ます。
旧NISAの保有分がある人は、購入年を確認する
旧一般NISAと旧つみたてNISAは、購入年ごとの非課税期間が異なります。2024年からの新規購入と、旧制度で持ち続ける分を同じ一覧だけで判断すると、満了時期を見落とす場合があります。販売会社のお知らせと取引履歴で購入年と口座区分を確かめます。
旧制度の満了時にどう扱われるかも、制度の公式案内と証券会社で確認します。過去の記事に「NISAで買える」と書いてあっても、どの制度と購入時点の説明かを確かめてください。古い経験談だけを現在の注文可否の根拠にはしないようにしましょう。
日次レバレッジが通常の指数投信と違う理由はレバナスのNISA除外と仕組み、注文そのものは投信とETFの購入手順で解説しています。2026年10月16日追記。制度・商品条件は上掲の公式資料で確認し、例示は購入を勧めるものではありません。
迷った場合は、商品名と希望する口座区分をそのまま問い合わせに使います。「レバナスのようなもの」では、通常投信と日次レバレッジ投信のどちらかが伝わらない場合があります。
コメント
コメント一覧 (1件)
[…] 新旧NISAの整理はレバナスと新NISAの対象商品も参照してください。 […]