
寝る前に証券口座を開く。昨日より、また減っている。画面を閉じても気になって、もう一度開いてしまう。
「長期投資なら慌てるな」と言われても、減っているのは自分が働いて貯めたお金です。売ればその後の反発が怖い。持てば、さらに下がるのが怖い。どちらを選んでも後悔しそうになるのが、下落相場の難しいところだと思います。
そんなとき、最初から「売るか、持つか」を決めなくても構いません。近く使うお金が足りるか、家計全体でどれだけ失っているか、何を持っているか。この順に分けると、同じ不安の中に混ざっていた別々の問題が見えてきます。
私は投資を17年続け、現在もレバナス(為替ヘッジなし)とFANG+を中心に積み立てています。ただし、私の配分や積立額が、そのまま読者の正解になるわけではありません。家計、使う時期、保有商品が違えば、下落時に取れる行動も違います。
この記事は、底値を当てるための記事ではありません。株価下落が怖くて売りたくなったときに、生活と投資を一緒に整理するための確認表です。借入や支払期限のある問題は先に対応し、それ以外は数字をそろえて考えます。
先に答えをまとめると
- 生活費・追証・返済期限があるなら、気持ちの問題として先送りしない。
- 積立の減額・停止と、今ある資産の売却は別々に考える。
- 分散投資と個別株、レバレッジ商品に同じ「持てば戻る」を当てはめない。
- 判断を変える条件を、株価の予想ではなく金額と日付で書く。
2026年10月17日確認。図表は筆者の仮定計算で、将来の値動きや回復を予測するものではありません。アイキャッチは説明用の生成画像です。
株価下落が怖いのは、投資に向いていないから?
含み損が気になるだけで、「自分には才能がない」と決める必要はありません。ただ、不安をすべて「慣れれば解決する」と扱うのも違います。本当に投資額が大き過ぎる場合もあるからです。
リスク許容度は、収入や資産、これから必要なお金といった客観的な条件と、値下がりをどれくらい受け止められるかという主観的な条件の両方から考えます。日本証券業協会の用語解説(J-FLEC掲載)でも、この両面が説明されています。
損失に敏感なことと、短い間隔で成績を確認することを組み合わせた考え方に「近視眼的損失回避」があります。Benartzi氏・Thaler氏の研究で示された枠組みです。ただし、毎日の確認が全員に同じ影響を与えるとか、確認を減らせば利益が増えると断定できる話ではありません。
私なら、チャートを見ない工夫の前に、次の5項目を確かめます。支払うお金が足りない人と、十分な現金があるのに値動きだけが気になる人とでは、必要な対処が変わります。
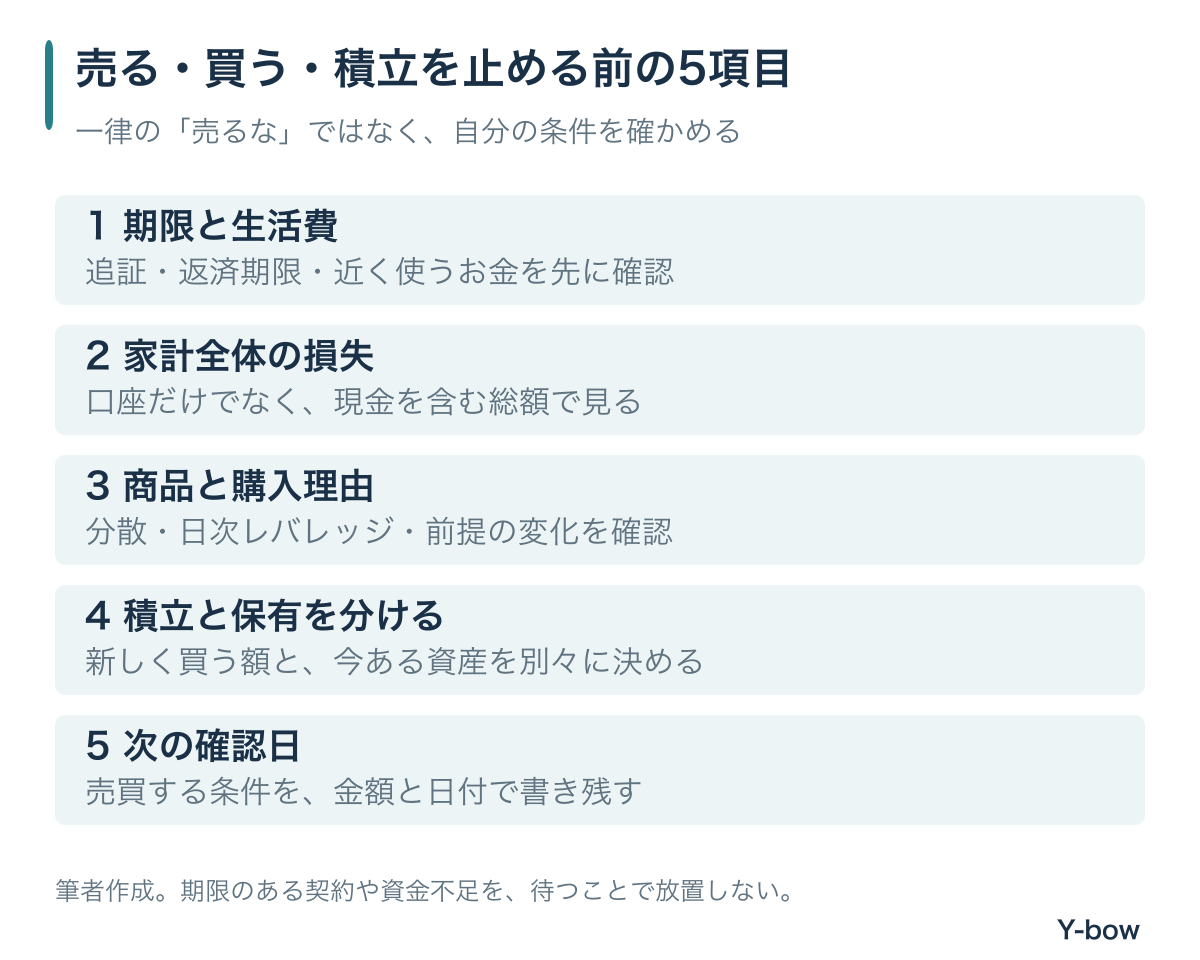
確認1:生活費・追証・返済期限は大丈夫か
「いつまで待てるか」は、相場より先に家計で決まる
来月の家賃、半年後の学費、車の買い替え。使う予定のあるお金まで株式に入っていれば、相場の回復を待てるとは限りません。給与がある場合も、急な支出や収入減を含めて考えます。
まずは次の欄を埋めてみてください。「生活費は何か月分あれば十分か」は、雇用、扶養家族、保険、支出の変動などで違います。全員に同じ月数を当てはめるより、自分の支払予定と照らし合わせる方が役に立ちます。
| 確認欄 | 書く内容 |
|---|---|
| すぐ使える現金 | 普通預金など、値下がり資産を売らずに使える額:__円 |
| 毎月の必要支出 | 住居・食費・教育・返済など:__円 |
| まとまった支出 | 金額:__円/支払日:__年__月 |
| 借入・証拠金 | 不足額、返済期限、追証の判定と期限、強制決済の条件 |
借りたお金や証拠金がある場合、「今日は見ない」で放置しない
信用取引では、損失などで保証金が不足し、追加の差し入れが必要になる場合があります。JPXの信用取引の説明を確認し、実際の判定や期限は利用する証券会社の契約・通知で確かめてください。
ここは「狼狽売りを防ぐために一晩寝かせる」と一律に扱える場面ではありません。返済や追証の期限が迫っていれば、先に不足額と対応方法を確認する必要があります。売却代金がいつ使えるかも、約定日と受渡日を分けて見ます。
確認2:口座の含み損ではなく、家計全体で何円減ったか
口座にマイナス30%と出ると、資産の3割すべてを失った気持ちになるかもしれません。でも、別に現金を持っているなら、家計全体の下落率は違います。
総額1,000万円を、現金と株式に分けていた仮定で計算します。株式が一律30%下落し、現金の名目額は変わらないとします。株式300万円なら損失90万円、600万円なら180万円、900万円なら270万円です。
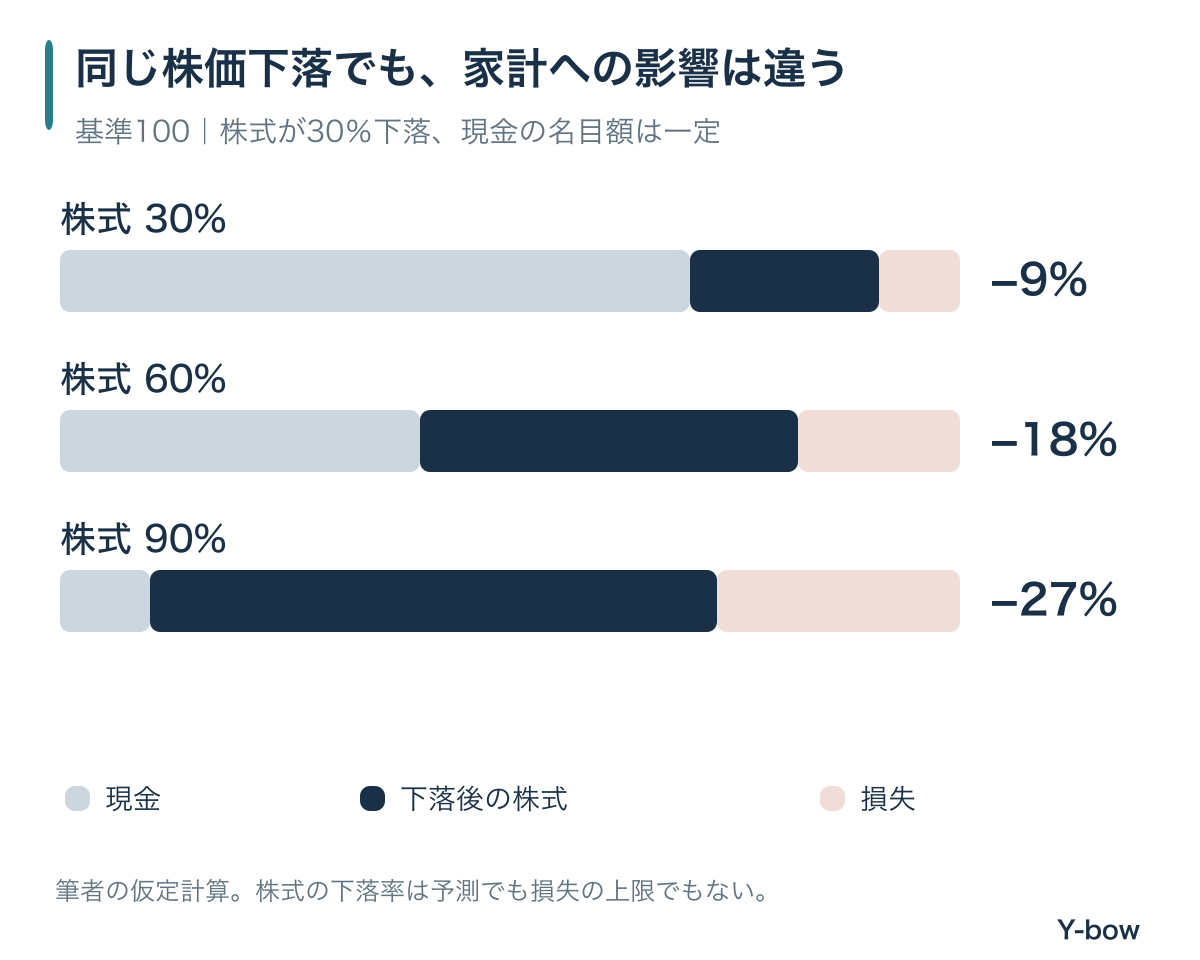
同じ相場でも、家計全体では9%、18%、27%の減少になります。自分が管理しやすいのは、市場の明日の値段より、家計の何割を値動きにさらすかです。もちろん、現金には物価上昇による購買力の低下などがあり、この計算に税・為替・利息は含めていません。30%は予測でも最大損失でもありません。
「あと何円減ると困るか」から逆に考える
例えば、ここから追加で失っても生活を崩さず受け止められる額を60万円と仮に置きます。株式部分がさらに30%下がる場面を試すなら、60万円÷30%=200万円が、その仮定に対応する株式額です。
これは200万円があなたの適正額という意味ではありません。50%下落を試せば120万円になります。特にレバレッジや集中投資では、30%だけを見ればよいとは言えません。使う下落率を変えながら、「どの条件までなら家計が成り立つか」を確かめるための逆算です。
確認3:「元に戻るまで待つ」でよい商品と理由なのか
含み損は、売るまで存在しない損失ではない
1,000万円で買った資産が700万円になったなら、今の評価額は700万円です。未売却でも、経済的な価値は減っています。一方、売却した瞬間に、その700万円がさらにゼロになるわけでもありません。残った資産を現金などに換える行為です。
「損を確定したくない」という気持ちと、「今の700万円を、今後もこの商品に置く理由があるか」は分けて考えます。購入価格を覚えておくことは損益の把握に必要ですが、その価格へ戻る義務が市場にあるわけではありません。
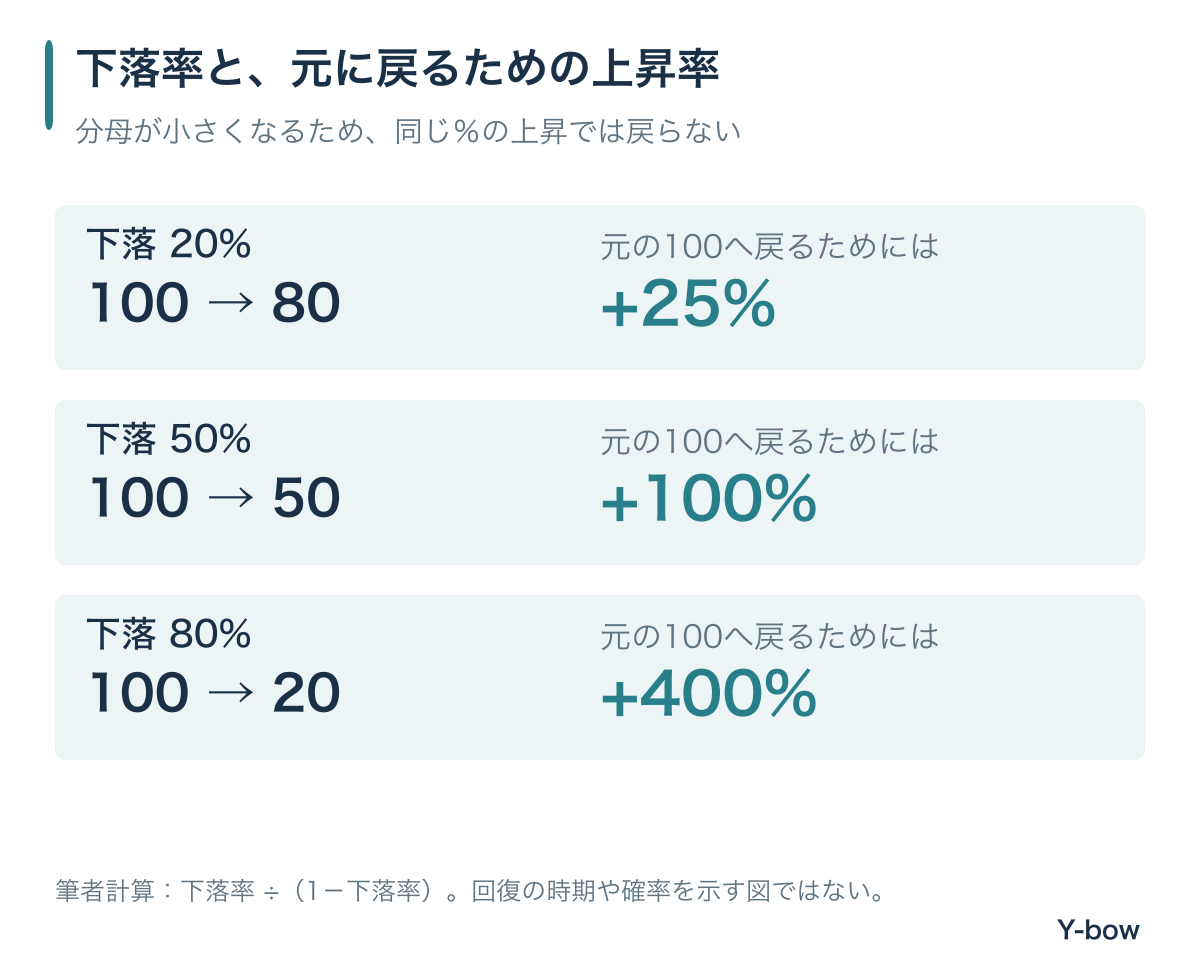
| 下落率 | 下落後から必要な上昇率 |
|---|---|
| 10% | 約11.1% |
| 20% | 25% |
| 30% | 約42.9% |
| 50% | 100% |
| 80% | 400% |
分散指数・個別株・レバレッジ商品を分ける
幅広い企業へ分散する指数、1社に投資する株式、日次の値動きの2倍・3倍を目指す商品では、保有を続ける理由とリスクが違います。長期保有という言葉だけで、すべてを同じ扱いにはできません。
個別株なら、購入後に業績、財務、競争環境、情報開示に変化がなかったか。指数なら、投資対象の範囲や集中度を理解しているか。レバレッジ商品なら、複数日で単純な2倍・3倍にならないことを確認します。SECの注意喚起でも、日次の目標と長期間の成績の違いが説明されています。
当ブログのレバナスの長期バックテストとITバブルの注意点や、SOXLの日次3倍の仕組みも、保有商品の前提を確認する材料になります。過去に戻った例は、次も戻るという約束ではありません。
確認4:積立をやめることと、保有資産を売ることを混ぜていないか
「積立を続けるか」と「今ある資産を持ち続けるか」は、別の決定です。新しい購入を減らして家計を整える一方、既存の保有については別に判断することもできます。
例えば手取り32万円、毎月の支出24万円、年払い・臨時支出の月割り3万円なら、差額は5万円です。ここで8万円を積み立てれば、現金は月3万円ずつ減ります。株価が戻るかどうかとは別に、積立額が家計へ合っていません。
| 選択 | 変わること・残ること |
|---|---|
| 積立を減額する | 今後の現金流出は減る。既存保有の値下がりリスクは残る。 |
| 積立を一時停止する | 新規購入を止める。停止期間、再開の確認日・条件を決める。 |
| 保有の一部を売却する | 現在の値動きへの露出が減る。上昇時に受け取る利益も小さくなり得る。 |
| 計画を継続する | 資金・期間・商品が今も条件に合うかを確認。将来の損失はなくならない。 |
米国SECなどの2026年の投資家向け資料でも、分散や定期的な投資、目的に沿う計画が扱われています。ただし、積立は損失をなくす仕組みではありません。ドルコスト平均法の購入単価と利益の違いも合わせて確認してください。
一部売却は「成功・失敗」の前に、将来の値動きを変える
現在700万円の株式をそのまま持つ場合と、200万円だけ売って現金にし、株式500万円を残す場合を比べます。税・費用・利息は考えません。
| その後の株式 | 全額保有 | 200を現金化 |
|---|---|---|
| さらに20%下落 | 560 | 600(株400+現金200) |
| 20%上昇 | 840 | 800(株600+現金200) |
一部売却は、将来さらに下がった場合の影響を小さくする一方、反発時の増加も小さくします。だから「売った後に上がった」の一場面だけでは、その判断が家計に合っていたかまでは分かりません。何を守るために、どれだけリスクを減らしたかを残しておきたいところです。
確認5:次に判断を変える条件を、金額と日付で書けるか
「安心できたら買い直す」では、その安心を何で判断するかが決まりません。上がった後に安心し、下がった後に不安になる状態を繰り返すかもしれません。
相場の予想とは別に、確認できる条件を書きます。例えば「現金が予定支出を含む目標額に届いたら積立額を再検討」「次回決算で購入理由に関わる項目を確認」「今月末に家計の余剰を集計」です。借入や証拠金の通知は、定期確認日を待たずに対応します。
| 記入欄 | 内容 |
|---|---|
| 今回、不安な理由 | 生活費/損失額/商品への疑問/情報の見過ぎ/その他 |
| 確認した数字 | 現金__円、近い支出__円、リスク資産__円 |
| 今回の行動と理由 | 何を__円変更するか、または変更しない理由 |
| 次の確認 | __年__月__日。確かめる資料・条件:__ |
口座を見る頻度も、その確認に必要な範囲で決めます。長期保有の残高を暇つぶしに何度も見ることと、追証や不正利用の通知を確認することは別です。必要な通知を切って、問題を見逃す運用にはしません。
Xの投稿や強気・弱気の動画は、気持ちを動かす材料になります。その人の家計、購入価格、借入、立場までは見えません。FINRA・SECのSNS情報を使う投資への注意喚起も参考に、判断の根拠を元の資料まで戻して確認します。
株価下落・含み損・損切りのよくある疑問
何%下がったら損切りすべきですか?
全員・全商品に共通する率はありません。生活に必要な金額、借入条件、購入理由、商品性、元からの売却ルールで違います。「何%」だけで決める前に、その損失が家計全体で何円になるかへ直します。
安くなったので、ナンピンすれば早く取り戻せますか?
買い増しで平均購入単価が下がる場合はありますが、投じる総額と将来失い得る額も増えます。価格が戻る保証もありません。「取り戻すため」より先に、追加しても必要な現金が残るか、同じ商品へ偏り過ぎないかを確認します。
NISAの含み損は、売らずに待つ方が得ですか?
NISAは運用益への税制で、値下がりを防ぐ制度ではありません。損失は他の口座と損益通算できず、繰越控除もできません。2024年以降のNISAで売却した場合、翌年以降に再利用できる非課税保有限度額は取得額が基準で、年間投資枠は別です。金融庁の制度資料とQ&Aを確認してください。枠の仕組みだけで、保有継続や売却の有利不利は決まりません。
売った後に上がると、判断は間違いだったのでしょうか?
結果の一つではありますが、それだけでは判断の質は決まりません。例えば支払期限のために現金を確保したなら、その目的を果たしたかも評価に入ります。反対に「必ず下がるから売った」という予想であれば、予想の根拠と、買い直す条件を振り返ります。
下落が怖いときは、まず自分の家計へ戻る
売る人を弱いと言う必要も、持つ人を無謀だと決める必要もありません。必要なお金と、持っている商品と、引き受けられる損失が違うからです。
まず期限と生活費。次に家計全体の損失。そして商品、積立、次の確認条件。この順で整理すれば、「明日上がるか」を当てられなくても、決められることがあります。
投資額の決め方から見直したい方は、投資初心者が最初に決めたいことも参考にしてください。続けるために必要なのは、怖さを我慢することだけではなく、生活を崩さず続けられる金額と仕組みを作ることだと思います。
本記事は一般的な情報と筆者の整理方法で、個別の売買・税務判断を勧めるものではありません。独自図表は本文の仮定に基づき、将来の回復、損失の上限、最適な配分を保証しません。各出典へのリンクは該当箇所に記載しています。
コメント