同じ指数に連動するETFでも、運用報告の成績が指数と完全に一致するとは限りません。長い期間でどれだけ離れたかを知りたいときは追随差を見ます。日々のずれが安定しているかを知りたいときはトラッキングエラーを見ます。この二つを分けると、経費率の比較だけでは見えないことが分かります。
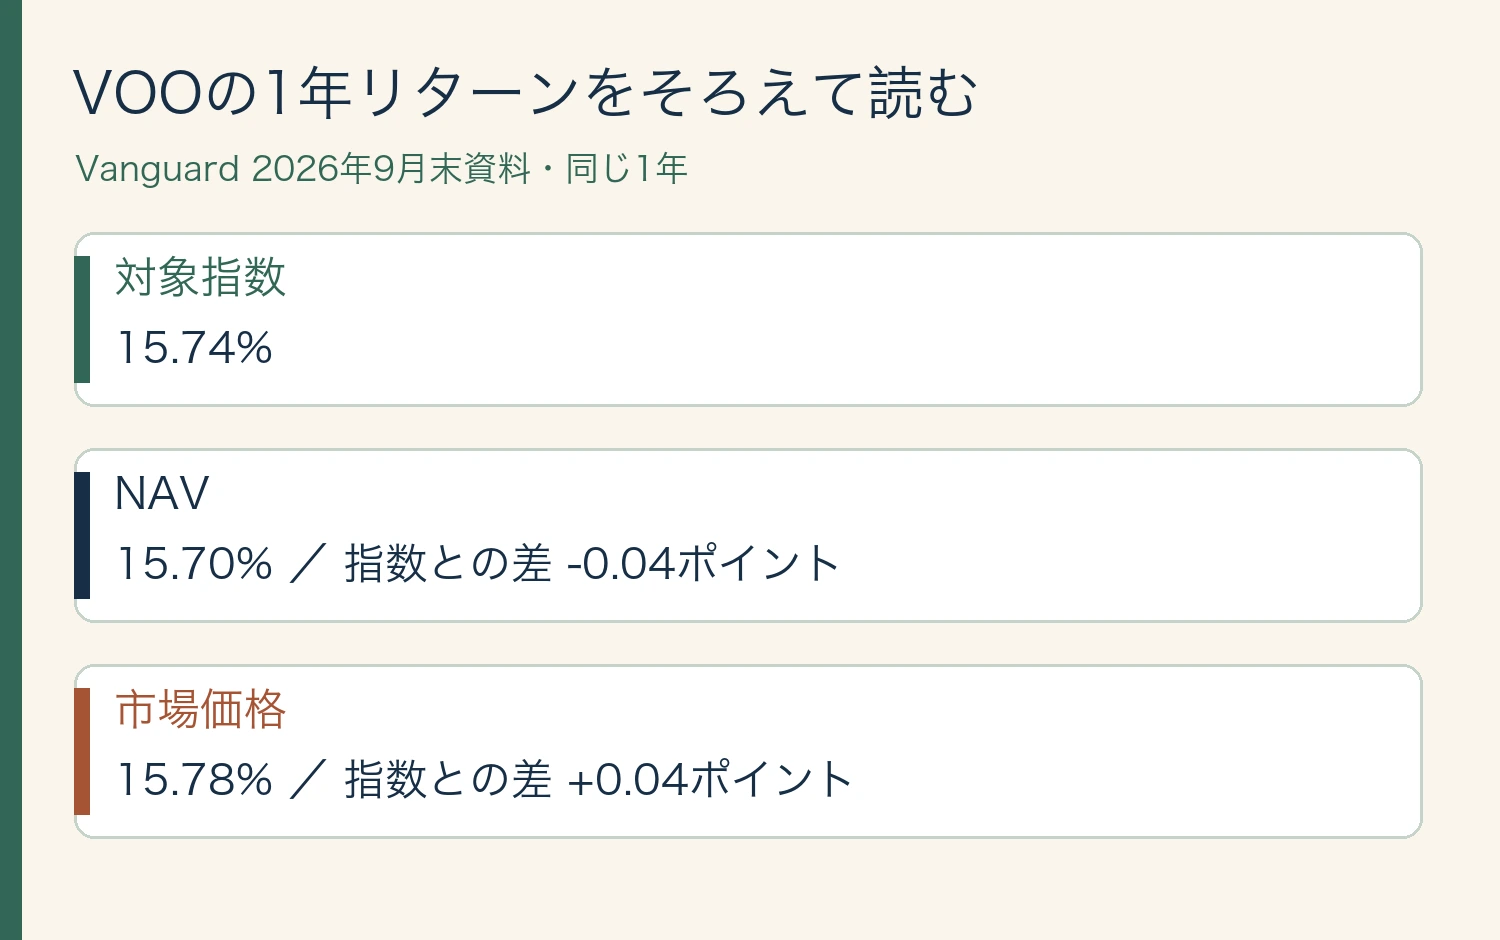
Vanguardの2026年9月30日付VOOファクトシートには、同じ1年間のNAVリターン15.70%、市場価格リターン15.78%、S&P 500指数15.74%が並びます。掲載精度でNAVと指数を引くと−0.04ポイント、市場価格と指数なら+0.04ポイント。期間も商品も同じですが、どのリターンを使うかで結論が変わります。
まず指数・基準価額・市場価格をそろえる
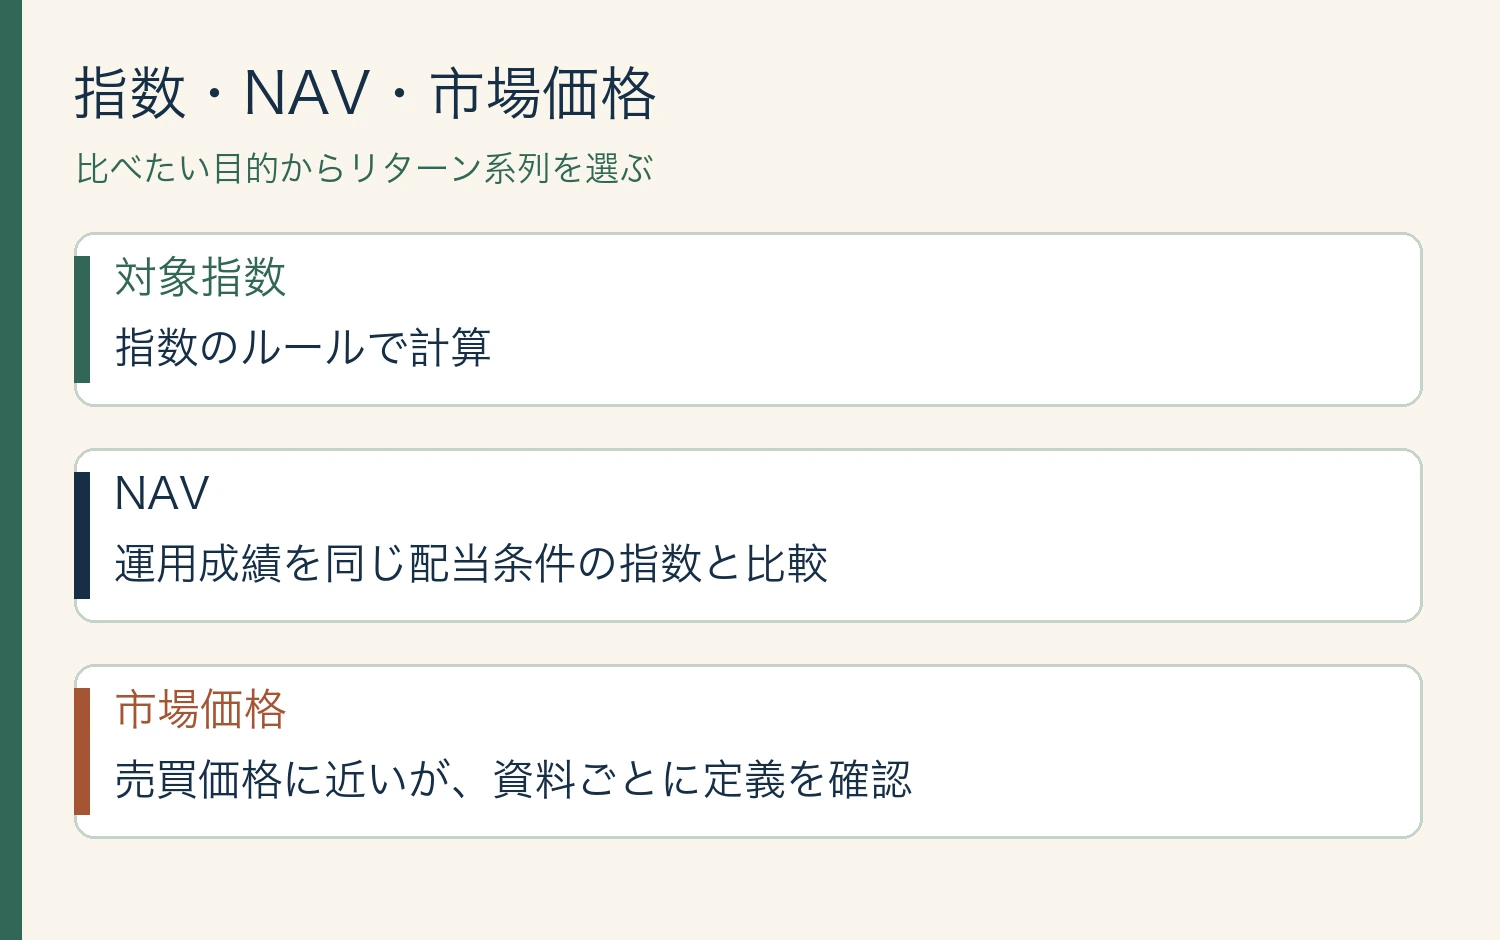
指数は構成銘柄や配当の扱いを決めた計算上の指標です。NAV(基準価額)はファンドの資産と負債から一口当たりを求めた値。市場価格は取引所で売買される価格で、評価時点や計算方法も資料によって異なります。ファンド運用の追随を見るなら、通常は分配込みのNAVと、同じ配当処理の対象指数を比較します。
一方、自分の取引結果を見るには約定価格や分配金、手数料などが必要です。ETFが指数に近いNAVリターンだったとしても、個人の約定価格まで同じにはなりません。市場価格がNAVを上回る・下回るという一時点の乖離率も、長期のリターンの差とは別です。
広告
追随差は期間のリターンを引いて求める
この記事では追随差を「ETFのトータルリターン−対象指数のトータルリターン」と定義します。期間と通貨をそろえ、双方とも配当・分配込みかを確認します。符号の向きを逆に定義する資料もあるので、自分の表に計算式を明記します。複数年では年率同士か累積同士かもそろえます。
VOOの例の−0.04ポイントは丸められた1年値の差です。これをそのまま経費の実測や毎年の差と解釈することはできません。期間内の保有銘柄、税の扱い、売買費用、貸株収入、指数のリバランス時の執行などが重なります。
トラッキングエラーはリターン差のばらつき
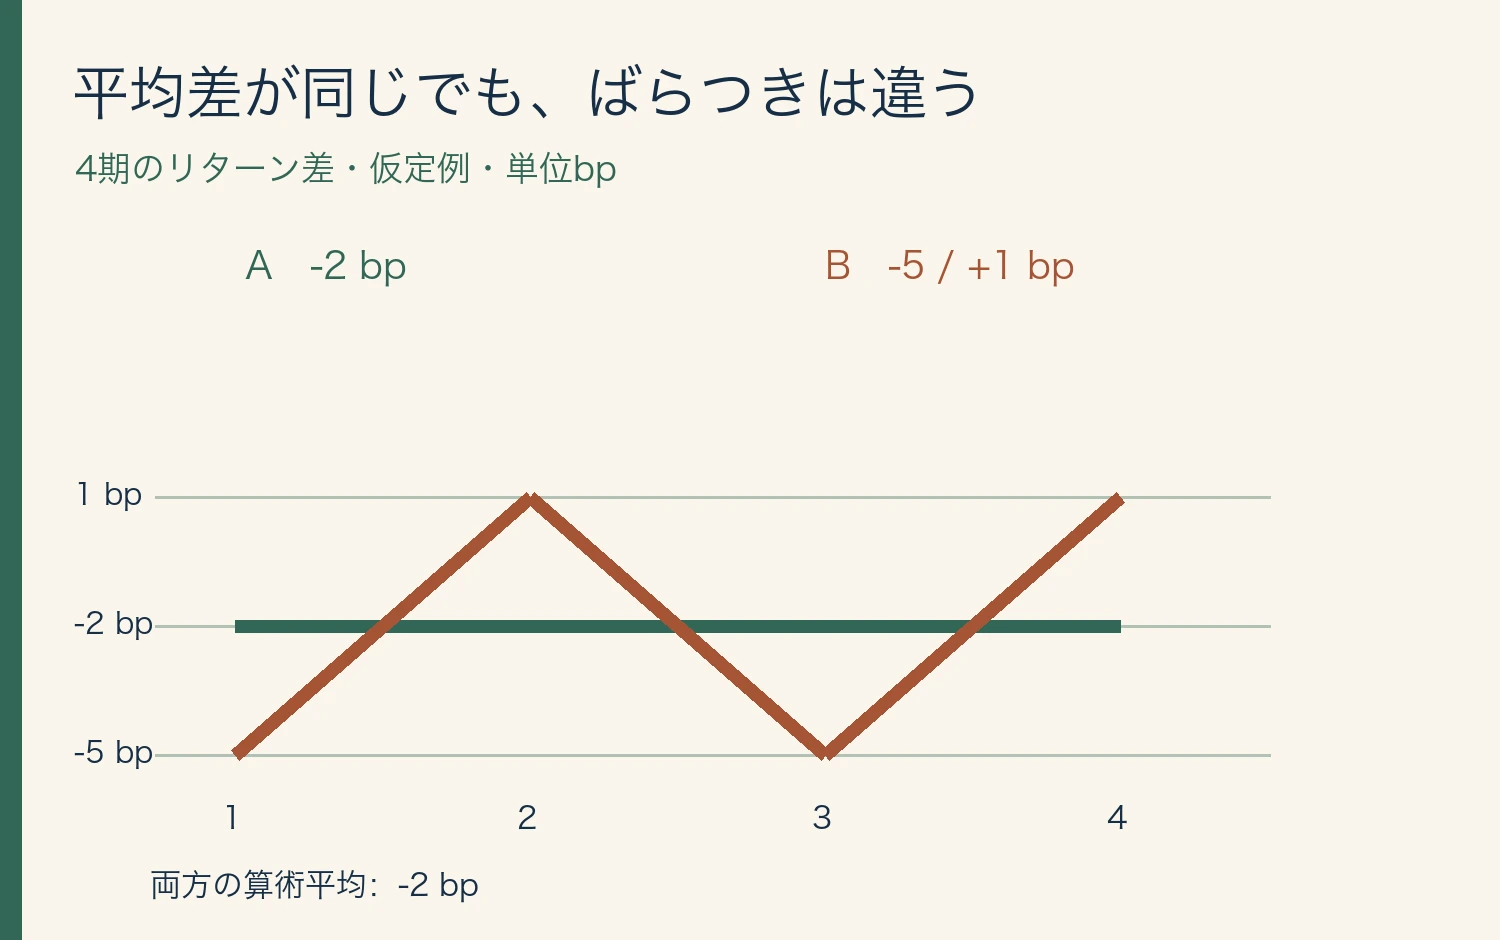
同じ日付の日次リターンを並べ、ETF−指数を毎日計算し、その標準偏差を見るのが一つの方法です。例として4期の差がAは−2、−2、−2、−2 bp、Bは−5、+1、−5、+1 bpなら、どちらも算術平均は−2 bpですが、ばらつきはBの方が大きくなります。4期の平均は説明用で、複利で求める期間全体の追随差とは区別します。
トラッキングエラーを年率で示す場合、日次・週次のどのリターンを用いたかや換算方法で数値が変わります。年間の成績差が一つ分かるだけでは、その年のトラッキングエラーは求められません。
← 横にスワイプできます →
| 項目 | 確認すること |
|---|---|
| 対象指数 | 15.74% |
| NAV | 15.70% / 指数との差 −0.04ポイント |
| 市場価格 | 15.78% / 指数との差 +0.04ポイント |
広告
実際にファクトシートを比較するときの順番
運用会社が明記した正式なベンチマークを最初に確認します。次に、期間、通貨、配当の税引前・税引後、評価時点、NAVか市場価格かを合わせます。最後に成績差とばらつきを別の列へ置き、差が目立つ期間だけ要因を調べます。比較条件がそろわないときは、無理に順位を付けず条件の違いを注記します。
よくある質問
経費率が低いETFは必ず指数とのずれが小さいですか。経費は重要な要因ですが、それだけで判断できません。同じベンチマークと期間でのNAV成績と、別途公表されるばらつきの指標を確認します。
関連解説:ETFの成行・指値と売買時の費用
出典と確認日
資料確認日:2026年11月12日。図表とアイキャッチは当ブログが作成。図中では資料に基づく数値と仮定例を区別しています。
本記事は一般的な学習情報です。特定商品の売買を勧めるものではありません。
コメント