
AIクラウドが何十兆円もの受注を積み上げた。そんなニュースを読むと、数年先の成長まで約束されたように感じます。半導体株を持っていれば「これだけ契約があるなら、GPUやメモリの需要も大丈夫だろう」と考えたくなります。
気になるのは、設備を先に作り、お金を回収するのは後になる場合です。受注は増えているのに借入も増える。利益は伸びたのに、自由に使える現金は減る。これは数字が矛盾しているのではなく、見ている段階が違うことがあります。
まず三つの時計を分けます。そのうえで、いつ設備を用意し、誰が先に資金を出し、最後にどれだけ残るのかを確かめます。
開示資料確認日:2026年10月24日。実在企業の数値には決算期を明記。仮定例は会計の時間差を説明するためのもので、各社の契約や利益の予測ではありません。
RPOとは?AIクラウドの受注残と売上高の違い
RPOはRemaining Performance Obligations、残存履行義務です。契約で約束した製品・サービスのうち、まだ提供していない部分などに配分された取引価格を示す開示です。企業がニュースで使う「受注残」「backlog」は、集計範囲が同じとは限りません。
本記事は米国企業の開示を中心に読みます。会計用語を暗記するより、決算資料の定義を一行で抜き書きするのが先です。「契約済みか」「選択可能な追加発注を含むか」「どの期間・事業が対象か」を確認します。経営者の営業上の呼び名と、注記にある会計数値を混ぜないためです。
契約を結んだだけでは、全額が当期の売上にはならない
単純なクラウド利用契約なら、サービスを提供するにつれて売上を認識することがあります。一方、ソフトウェアや機器などを含む複数の約束では、認識の時期や配分が異なり得ます。すべての契約を「契約額÷年数」で処理するわけではありません。
収益認識の共通する考え方は、約束した財・サービスの支配を顧客に移すことです。IFRS財団のIFRS 15概要もこの枠組みを説明しています。ただし、米国企業の具体的な会計判断は、それぞれの米国基準による開示を確認します。
受注・売上・入金・利益:120の契約を3年で考える
架空の会社が、3年間均等に提供する単一サービスを120で契約したとします。単位は任意です。開始時に全額を受け取り、その後の各年に40ずつ売上を計上するという、説明用の単純な設定です。
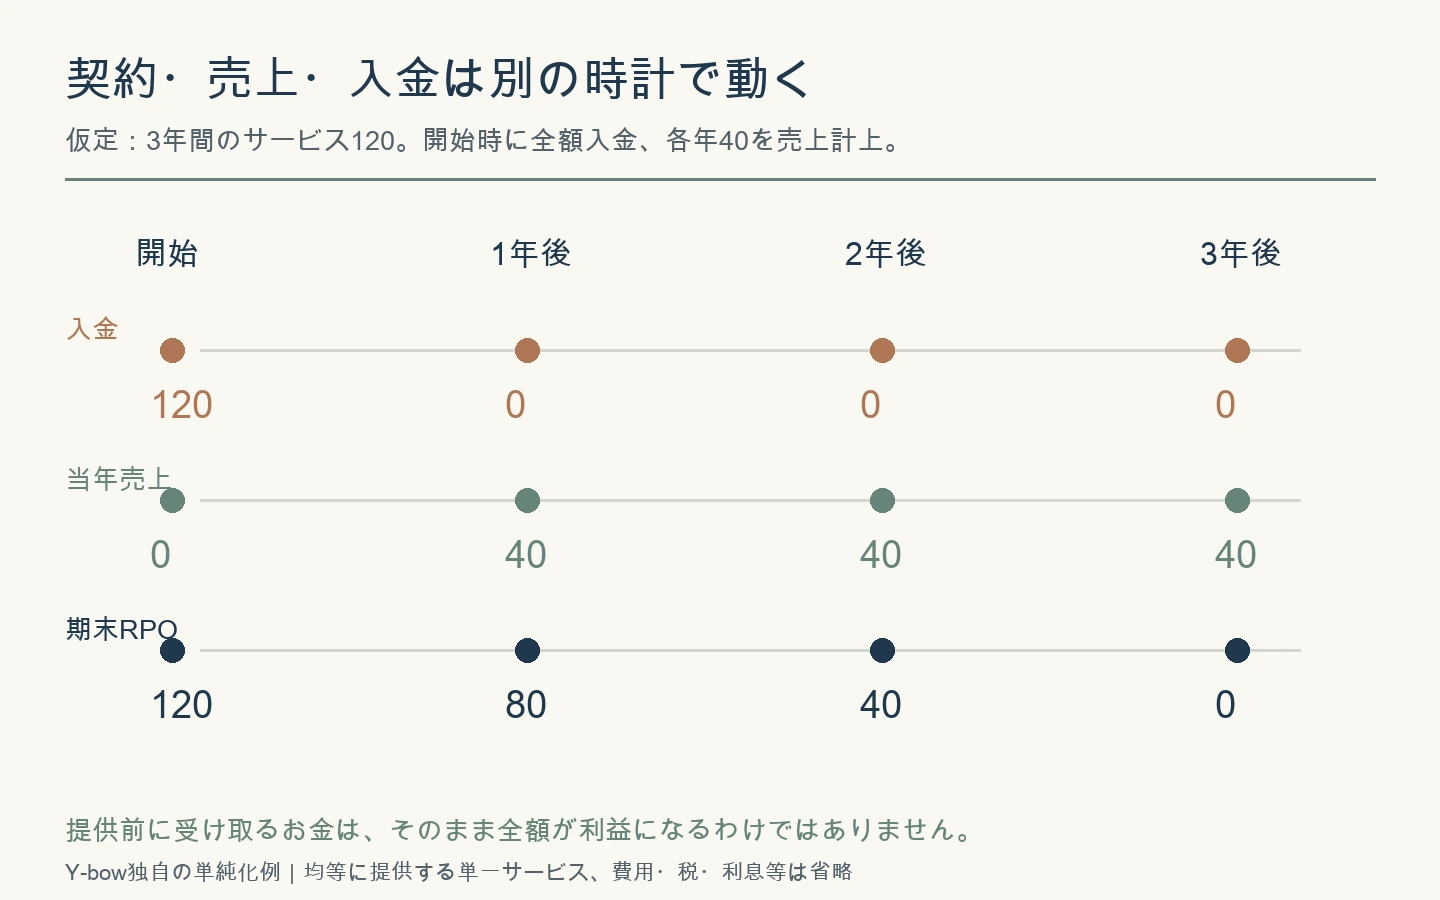
この例では、最初に現金120を受け取っても、まだ仕事は終わっていません。将来サービスを提供する負担が残ります。逆に後払いなら、売上を先に計上しても現金が入っていない期間が生じます。
← 横にスワイプできます →
| 項目 | 見るもの | それだけでは分からないこと |
|---|---|---|
| RPO | 未認識売上として残る契約の対象額 | 入金済み額、利益、設備の完成度 |
| 売上高 | 当期に認識した提供分など | 当期に現金を全額回収したか |
| 繰延・未稼得収益 | 受領・請求等が提供に先行する契約負債 | 将来売上と別枠で足せる需要ではない |
| 営業CF | 営業活動による現金の出入り | 設備投資やすべての資金調達後の残額 |
| FCF | 通常は営業CFから設備投資等を引く指標 | 定義が全社で同じか、将来も続くか |
繰延収益をRPOに足すと、二重計上になることがある
すでに請求した未提供分がRPOに含まれる開示なら、そこへ繰延収益をもう一度足すと同じ契約を二度数えます。入金と請求も同義ではありません。請求済みでも未回収の部分があり得るので、契約負債だけから銀行口座の残高を逆算しません。
また、120を受け取っても、電気代、人件費、機器の更新、借入利息などが必要です。売上、利益、現金の残りを同じ数字として扱わない。それだけで「受注が大きいから安心」という見方を、一段具体的にできます。
RPOが大きくても、いつ売上になるかで見方は変わる
同じRPO100でも、次の12カ月に70を提供する契約群と、20しか提供しない契約群では、近い時期の売上の見え方が違います。残りが長い期間に分散するのか、ある年に集中するのかも重要です。
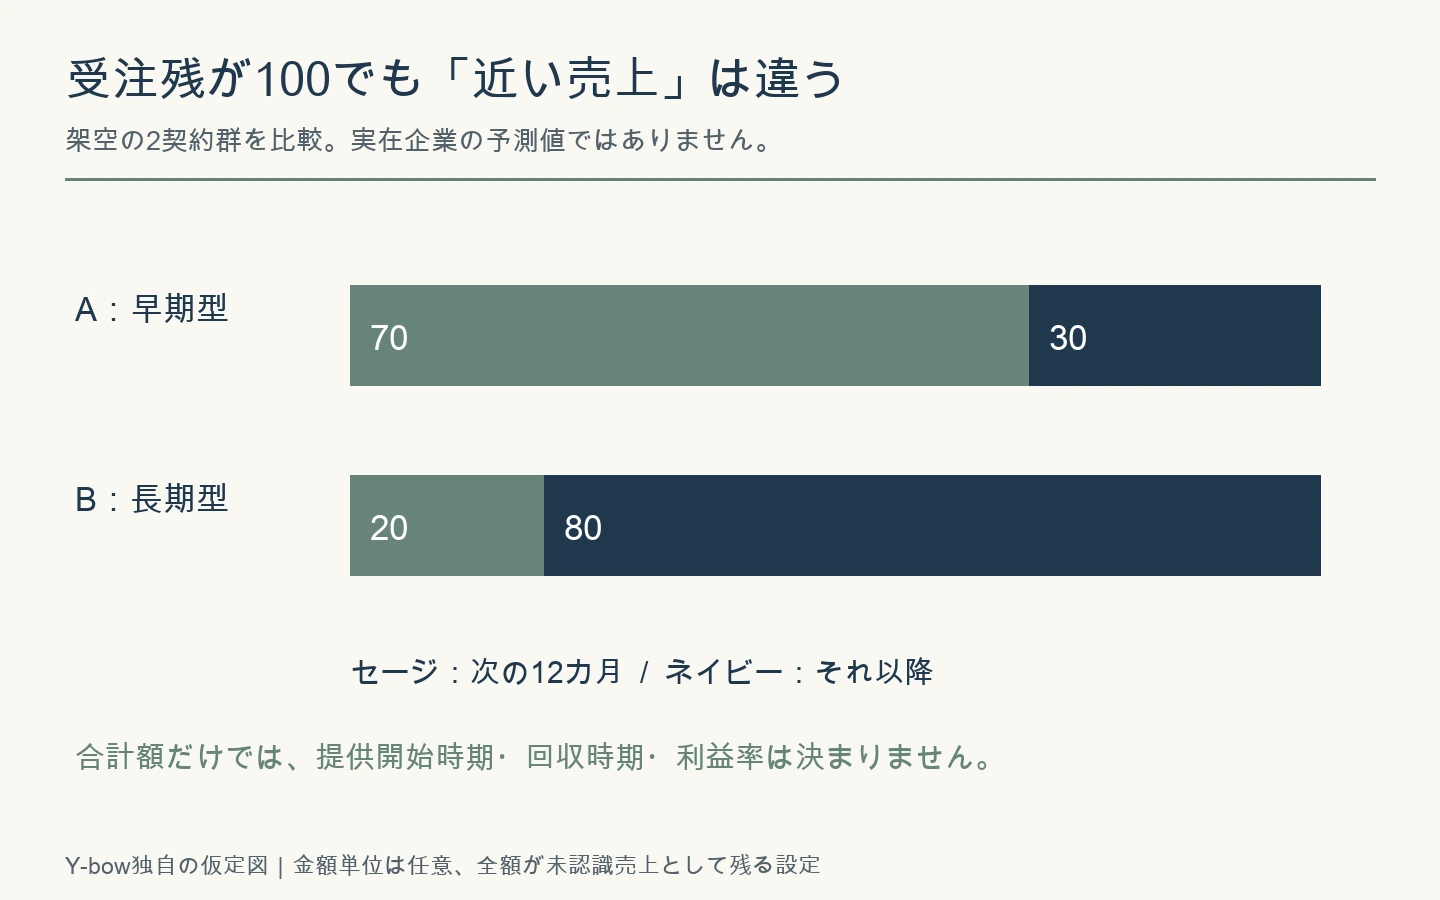
cRPOは通常「近い売上」の指標で、「手元の現金」ではない
current RPOという名称が使われる場合は、次の12カ月など、会社が定義する期間の認識予定額をまず確認します。貸借対照表の「流動負債」と同じ区分と思い込まず、何を集計しているかを読みます。
「RPO÷年間売上が2なら、売上2年分は保証済み」という説明にも注意します。架空のRPO100を売上50で割れば2ですが、分子は期末残高、分母は過去の1年間の実績です。契約期間、認識の形、事業範囲が違えば、その2は契約の平均年数でも、将来売上の保証期間でもありません。
広告
MicrosoftとOracleの開示で、総額より先に確認する項目
Microsoftの2026年6月末RPOは全社6840億ドル、商用6780億ドル。今後12カ月に両者の約30%を認識する見込みと開示しています。全社と商用は範囲が異なり、どちらもAIだけの受注額ではありません。出典:2026年年次報告書・注記12/商用指標の定義
Oracleは2026年9月10日のFY27第1四半期発表で、RPO6640億ドル、四半期売上193億ドルを公表しました。これはMicrosoftと同じ期末日でも同じ事業範囲でもありません。棒を隣に並べて、どちらの「AI受注」が多いかを決める比較にはしません。出典:Oracle FY27 Q1発表
← 横にスワイプできます →
| 開示例 | 対象・時点 | 読み取れる範囲 |
|---|---|---|
| Microsoft 商用RPO | 2026年6月30日、商用事業 | 商用の未認識契約。全額AIではない |
| Microsoft 全社RPO | 同日、全社 | 商用とは分母が違う。両者を加算しない |
| Oracle RPO | FY27 Q1、2026年9月10日発表 | 別の決算期・契約群。同条件の順位付けにはしない |
| 共通の確認 | 認識予定、契約条件、資金負担 | 残高、当期売上、入金、利益を別々に照合 |
公表日の新しさだけで比較の質が決まるわけではありません。基準日、含む事業、契約の期間、通貨の扱いをそろえます。円へ換算するなら為替の仮定も必要です。本記事はドルのまま示し、1 billion=10億ドルとして換算しました。
前払い・顧客持ち込みGPU:設備投資を誰が負担する?
Oracleの2026年6月の通期発表は、直近の大口AI契約増加について、顧客がGPU購入分を前払いするか、GPUを提供する構造が多いと説明しました。これは同社による当時の契約説明で、全RPOが前払い、あるいは設備の資金負担がゼロという意味ではありません。出典:Oracle FY26通期発表
設備をクラウド会社が買うのか、顧客が持ち込むのか。前払いは何の費用に充てられ、返金条件はどうなっているか。建屋、電力、ネットワーク、運用費、次の更新費まで同じ主体が負担するとは限りません。
前払いで資金繰りが良くなっても、採算までは決まらない
入金が先なら、会社が先に用意する資金を減らせる可能性があります。しかし、サービスを安く約束しすぎた、電力費が上がった、機器の更新が早まったという状況なら、提供後の利益は別の問題です。
反対に、設備投資が先行してFCFがマイナスでも、それだけで需要が架空とは言えません。稼働後に回収する計画なのか、その間の資金をどこから用意するのかを確認します。減価償却の扱いはAI設備投資・GPU耐用年数・FCFの読み方で別に整理しています。
RPOが増えない四半期も「新規契約ゼロ」とは限らない
架空の例で、期首100に新規・増額40が入り、提供済み30を売上へ振り替え、解約等で10減ると、期末は100です。新しい契約が入っていても残高は横ばいになります。
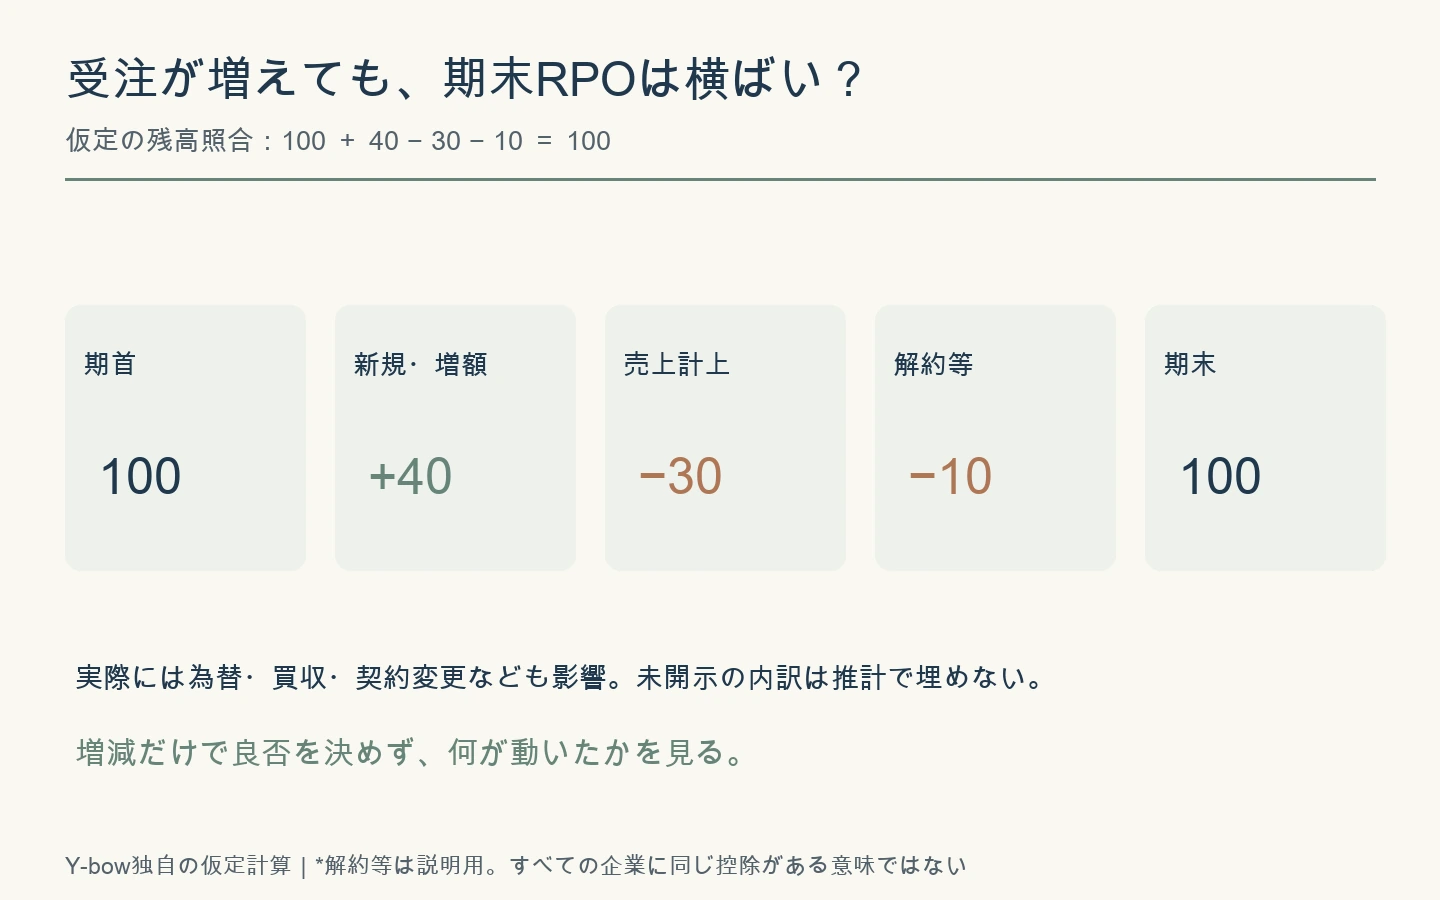
同じように、契約期間が長くなれば、近い売上がそれほど増えなくても総額が膨らむ場合があります。「RPOが増えた」「横ばいになった」から、一足飛びに需要の強弱を決めないことです。
私なら、総額の隣に「今後12カ月」「契約期間」「実際の売上」「入金と投資負担」の欄を作ります。分からないところは空欄のままにします。開示されていない顧客の契約条件や解約率を、見栄えのよい表のために埋めないようにします。
広告
AI受注残から半導体需要を考える、7項目の確認表
← 横にスワイプできます →
| 項目 | 次に読むもの | 持ち株とのつながり |
|---|---|---|
| 定義 | RPO・受注残の注記 | 実契約と追加発注枠を分ける |
| 時間 | 開始予定、12カ月認識分 | いつ売上・設備需要になるか |
| 相手 | 主要顧客、集中度、条件 | 一社の計画変更への依存 |
| 履行 | 電力、建屋、GPUの準備 | 契約から稼働までの制約 |
| 資金 | 前払、借入、株式、リース | 誰が先に資金を出すか |
| 採算 | 単価、稼働、費用、更新 | 売上が増えても利益が残るか |
| 株価 | 織り込み、保有額、投資理由 | 良い契約と有利な買値を分ける |
同じ需要を、クラウド会社の契約額とGPU会社の売上とメモリ会社の売上で三重に足しても、市場規模にはなりません。取引段階が違うためです。また、長期間のサービス価格を、今日買うGPU台数へそのまま割り戻すこともできません。
持ち株に必要なのは、「受注額がすごい」という感想より、その受注を提供するために自分の保有企業の何が、いつ、どれだけ必要になるかという確認です。結果が良くても株価が下がる理由は好決算後の株価下落を点検する記事も参考にしてください。
RPO・受注残のよくある疑問
RPOは全額キャンセルできない契約?
公表総額だけで全契約の法的条件は分かりません。解約権、変更、変動対価、見積もりの扱いなどを、各社の注記で確認します。受注残という呼び名だけで、一切変更できない入金保証と扱わないことです。
RPOが減ったら危険?
順調なサービス提供で売上へ変わっても減ります。新規契約、提供、為替や条件変更を分けて見ないと、減少の理由を取り違えます。
受注があるなら増資を気にしなくてよい?
回収前に設備を作るなら資金が必要です。契約の規模だけでなく、調達条件、株数の変化、利払い、提供後の採算も確認します。
原典・計算方法・更新方針
企業の数値は本文のMicrosoft FY26年次報告・指標定義、Oracle FY27 Q1・FY26通期の公式発表に基づきます。3枚の図は当ブログ独自の架空例で、原典の図表を転載していません。RPOの残高照合は説明用で、未開示の新規受注や解約額を算定したものではありません。
更新時には総額だけを差し替えず、認識予定、契約の定義、資金の出し手の変化も読み直します。契約の全文など未確認の条件は、確認できるまで不明として扱います。
コメント