
AI向けの設備投資がまた増えた。GPUもメモリも足りない。そんなニュースを読むと、関連株を持っている身としては期待しますよね。ただ、決算を開くと利益は増えているのに、現金は思ったほど残っていない。「今は先行投資だから」で済ませてよいのか、不安にもなります。
この疑問を解くには、設備を買ったときの支払いと、使う期間に配分する減価償却費を分ける必要があります。GPUが何年動くか、会計上何年で費用にするか、何年で投資額を回収できるかは、それぞれ別の話です。この記事では決算書の読み方を、仮定計算と企業開示の実例で整理します。
見る順番は「何を買ったか → いつ稼働するか → 何年で費用にするか → 更新費用を払った後に何が残るか」です。設備投資の大きさだけでも、償却年数の長さだけでも、割高・割安や不正会計とは判断できません。
AI設備投資と減価償却の違い|利益と現金がずれる理由
サーバーを購入した支出は、損益計算書にそのまま全額載るとは限りません。資産に計上し、使用期間にわたって費用化するのが減価償却の基本です。支払時期と費用計上の時期が違うため、利益が出ていても多額の投資で現金が減ることがあります。財務諸表の関係はSECの財務諸表入門でも確認できます。
たとえば現金60で設備を買い、残存価額をゼロ、定額法、期首から通年稼働と仮定します。6年で費用にするなら年10、3年なら年20です。購入時の現金支出60は同じでも、毎年の利益には10の差が出ます。この60は円でもドルでもない計算用の単位で、実際のGPU価格ではありません。
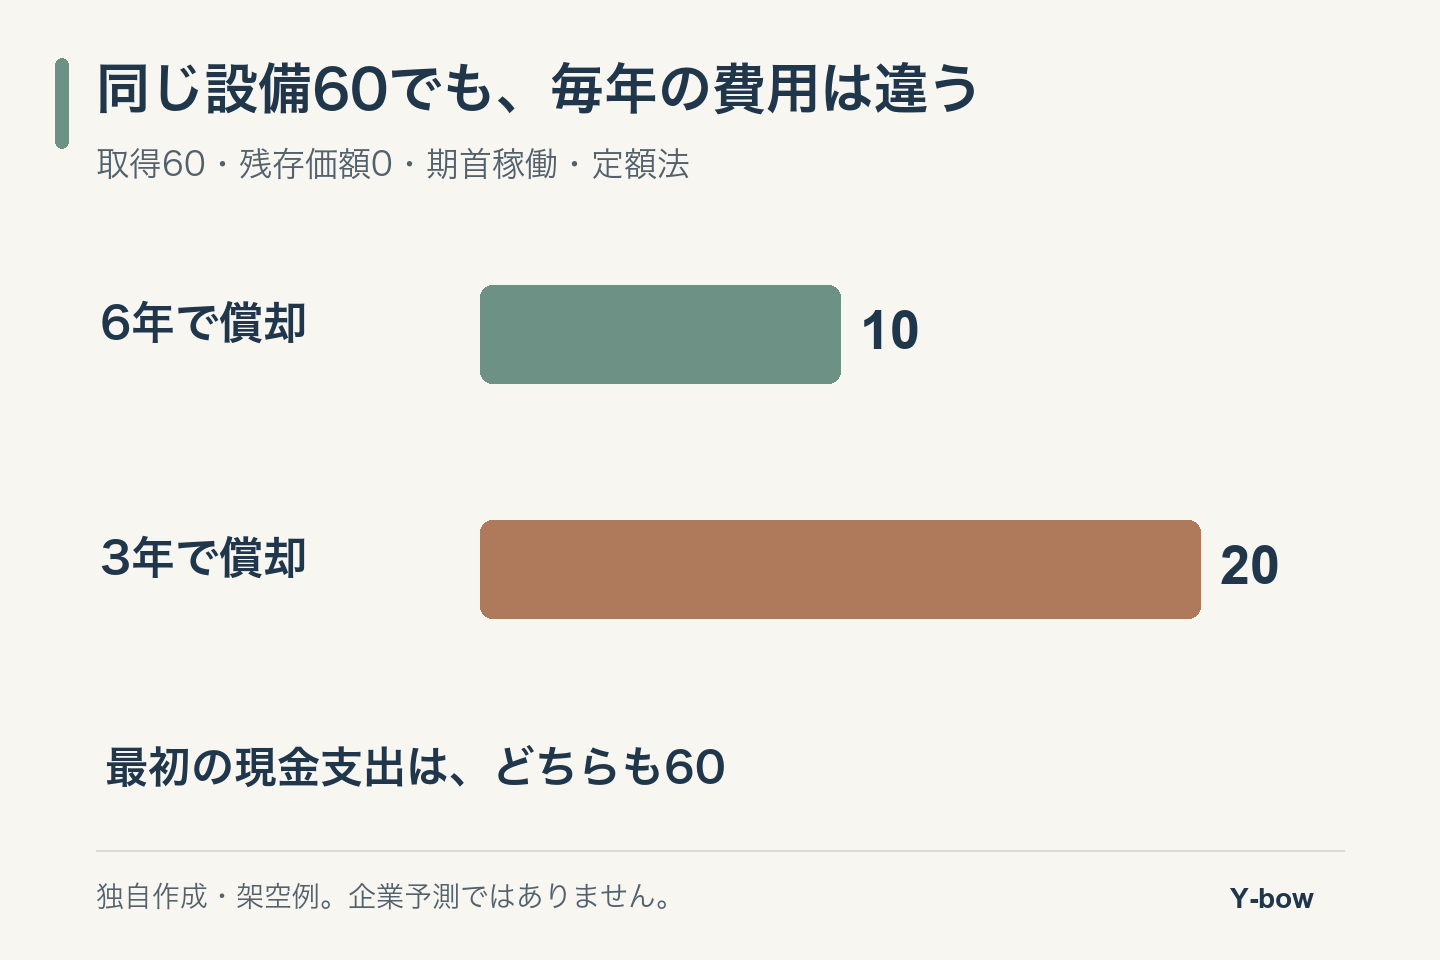
その後に見積もりを変える場合は、購入価額を新しい年数で単純に割り直すとは限りません。変更時点の帳簿価額、残存価額、残る使用期間で考えます。本図は最初から異なる年数を設定した比較であり、既存設備の会計処理をそのまま再現したものではありません。
「非現金費用」でも、設備が無料になったわけではない
減価償却は当期の現金支払いを伴わないため、間接法の営業キャッシュフローでは利益に足し戻されます。ただ、その前に設備を取得するための支払いがあります。足し戻しだけ見て「現金を生む力が強い」と喜ぶと、投資側の支出を見落とします。逆に、設備投資が多いという理由だけで、事業が失敗していると決めることもできません。将来稼ぐ設備を増やしている可能性があるからです。
GPUの耐用年数は何年?物理寿命・会計年数・経済寿命を分ける
| 知りたいこと | 意味 | 確かめる資料 |
|---|---|---|
| 物理寿命 | 故障せず動かせる期間 | 保守、故障、稼働の記録 |
| 会計上の耐用年数 | 費用配分に使う会社の見積もり | 会計方針、見積もり変更の注記 |
| 経済寿命 | 電力・運用費を払って採算が合う期間 | 利用率、販売単価、運用原価 |
| 投資回収期間 | 投じた資金をどれだけの期間で回収するか | 投資額と将来の現金収支 |
新型GPUが登場しても旧型が直ちに無価値になるとは限りません。用途を変えて使える場合もあります。ただし、使えることと、電力費・保守費を払って十分稼げることは違います。反対に、最先端の学習用途で競争力が下がっても、別の処理では使える可能性があります。市場全体に一律の「寿命3年」「寿命6年」を置くと、この違いが消えてしまいます。
建物、電力設備、ネットワーク、サーバーも同じ年数ではありません。「データセンターを20年以上使う」という説明を、その中の全GPUの寿命と読まないことが大切です。企業間を比較する際は、対象資産と購入・稼働の時期をそろえます。
広告
Amazonの実例|一部サーバーの6年から5年への変更をどう読むか
Amazonの2025年Form 10-K、注記1では、2025年1月から一部のサーバー・ネットワーク機器の見積耐用年数を6年から5年へ短縮したと説明しています。AI・機械学習分野の技術進歩を理由に挙げ、2025年の減価償却・償却費を14億ドル増やしたと開示しています。
ここでの読みどころは「一部」「変更の理由」「利益への影響」です。Amazonの全設備や、世界のGPUが5年で使えなくなるという説明ではありません。また、費用の増加額と、その年の設備購入額を混同してはいけません。これは2025年通期の履歴であり、最新四半期の業績見通しとして使う数字でもありません。
私なら耐用年数の変更を見た時点で売買を決めず、変更前後で同じ事業の利益率を比べ、現金支出が増えたのか、費用を配分する期間が変わったのかを分けます。会計上の見積もりは必要なものです。変更があること自体を粉飾の根拠にはせず、説明の具体性と、その後の稼働・更新状況を追います。
AI企業のFCFを計算する|減価償却費の足し戻しで安心しない
次は架空企業の1年分です。税、利息、運転資金の変化を省き、売上50、現金で払う運用費25、減価償却費10とします。営業利益は15。非現金費用10を戻した営業キャッシュフローは25です。しかし、新たな設備の購入に40を払えば、本稿で定義するFCFは25−40=マイナス15になります。
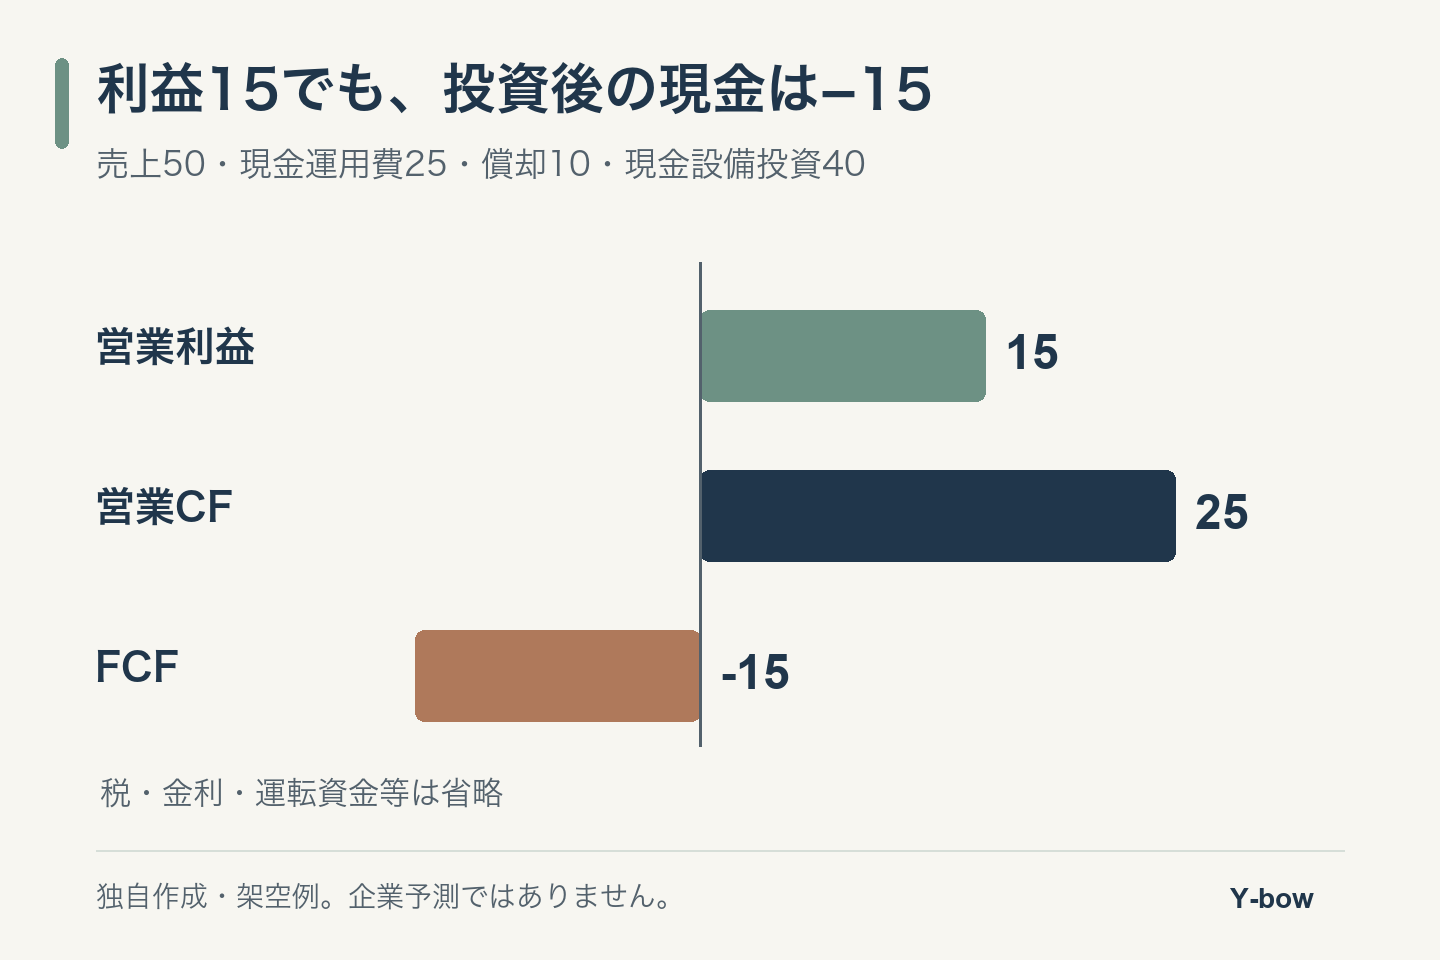
営業利益15、営業CF25、FCFマイナス15は矛盾しません。設備を増やす時期なら起こり得る形です。重要なのは、投資先が将来いくら稼ぎ、その間の資金をどう用意するか。手元資金、借入の返済期限、リース支払い、追加投資の約束を確認します。FCFの定義は企業によって違うため、会社の調整後指標とは計算対象を照合してください。
「成長投資を除けば黒字」は、誰が成長分を払うかまで考える
設備投資を維持分と成長分に分ける考え方は役立ちます。ただ、開示されていない内訳を、都合のよい比率で切り分けると結論も都合よくなります。古い設備の更新と新規拡張が同じ工事に含まれることもあります。区分を確認できない場合は全額控除したFCFを出発点にし、別途仮定を置いた試算を並べる方が検証しやすくなります。
設備が6年動くとしても、3年目に競争上の理由で大量更新するなら、追加の現金が必要です。逆に更新費用が下がり、旧設備にも仕事があれば回収は楽になります。会計年数だけで将来の更新投資をゼロにしないことが、AI投資を見る際の大事な確認になります。
広告
AI投資を回収できるか|利用率と単価を掛けてみる
仮に、提供可能な計算時間が年間1,000単位、利用率60%、利用時間当たり単価2なら売上は1,200です。利用率が80%へ上がっても、単価が1.5へ下がれば売上は同じ1,200です。利用が増えるニュースだけでは、売上増まで決まりません。さらに電力・保守・人件費、設備更新費が加わります。
これは実在企業のGPU貸出料金ではなく、単位をそろえる練習です。契約売上がある場合も、契約期間、最低利用量、相手の支払能力、契約解除や価格改定の条件を確認します。「受注残」と「回収済みの現金」を同じ扱いにしないためです。
また、設備を買うクラウド企業と、その設備を売る半導体メーカーでは、売上が立つ時期も費用の負担も違います。メーカーが好決算でも、顧客の投資回収まで成功したとは言えません。長期需要はメモリ業界の企業とHBM・DRAM・NANDの役割、物理的な制約はAIデータセンターの電力需要と合わせて考えます。
決算資料のどこを見る?AI設備投資の7項目チェック
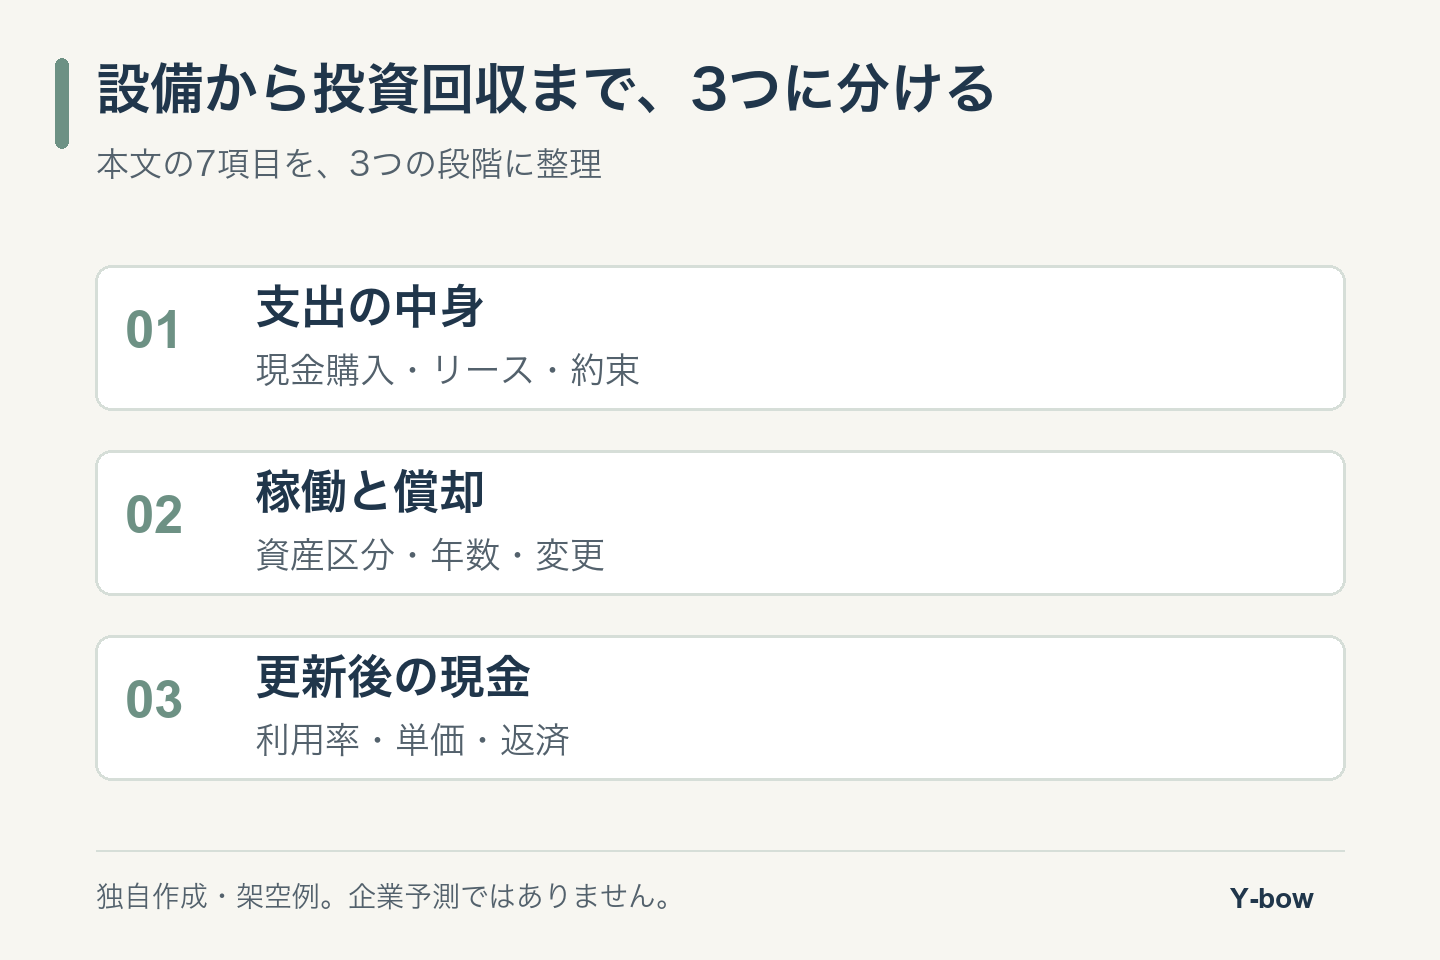
- 資産の中身:建物、サーバー、ネットワークを分ける。
- 支出の定義:現金購入、リース取得、前払い、投資の約束を区別する。
- 稼働の時期:建設中か、設置済みか、売上に寄与しているか。
- 償却の前提:年数、残存価額、見積もり変更を読む。
- 稼働と単価:利用が増えても価格が下がっていないか。
- 更新と資金:将来の設備更新、返済・リース負担を加える。
- 回収の証拠:利益だけでなく営業CF、設備投資後の現金を見る。
全項目が毎四半期きれいに開示されるとは限りません。分からない箇所を「問題なし」にせず、次の説明会で確認したい問いとして残します。「需要があるから安心」から「どの条件なら回収できるか」へ進めれば、良いニュースにも悪いニュースにも振り回されにくくなります。
よくある疑問|減価償却が増えるとAI株は下がる?
耐用年数が長い企業は、利益をよく見せている?
同じ資産なら年数が長いほど当初の年間費用は小さくなります。ただし資産構成、稼働時期、利用実態が違えば単純比較はできません。根拠の説明と、その後に見積もりどおり使えているかを確認します。
FCFがマイナスなら投資してはいけない?
それだけでは決まりません。回収可能な投資で、途中の資金繰りにも無理がなければ、拡張期の支出には意味があります。反対に、赤字を将来の成長だけで正当化せず、予定より遅れた場合も計算します。
GPU需要の強さを動画でも確認したい
計算能力とメモリ帯域の違いは、著者の英語動画Why GPUs Need HBMで図解しています。会計処理の解説動画ではありませんが、何に設備費を払うのかという技術面の入口になります。
さらに読む|AIの需要が誰の利益になるか
企業間のお金の流れまで掘り下げたい方は、noteの「AI投資は、誰の利益になる?」へ。公開部分と有料部分の範囲はリンク先で確認できます。本稿だけでも、上の確認手順と計算は使えるようにまとめています。
原典・計算方法・更新方針
確認日:2026年10月20日。企業の履歴はAmazon 2025 Form 10-K(注記1)、財務諸表の基礎はSECの解説を参照。独自図表の数値はすべて架空例です。定額償却=取得額÷年数(残存価額ゼロ)、FCF=営業CF−現金設備投資、売上例=提供可能時間×利用率×単価。税・金利・運転資金等の省略は各例の条件です。次回は資産区分、年数変更、稼働と更新費用を中心に見直します。特定銘柄の売買を指示する記事ではありません。
コメント