
「TQQQを3分の2、残りを現金にすれば、実質2倍。ならばQLDと同じでは?」。数字だけを見ると、筋が通っているように思えます。現金も手元に残るので、QLDに全額入れるより安心に見えるかもしれません。
私が先に確かめたいのは、買った瞬間ではなく、上がった翌日、下がった翌日にも同じ倍率なのかという点です。現金を残すことと、その組み合わせを管理せず保有できることは別だからです。
毎日配分を戻せば理想的な計算上は一致しますが、現実には売買・費用・税・現金の利息などが残ります。「現金があるから安全」「こちらが必ず有利」とは言えません。
資料確認日:2026年10月25日。米国上場のTQQQとQLDを対象にします。以下の100やドルの計算は仕組みを読むための仮例で、推奨する投資額・配分や実際の運用成績ではありません。
TQQQ+現金とQLDは、何をそろえて比較する?
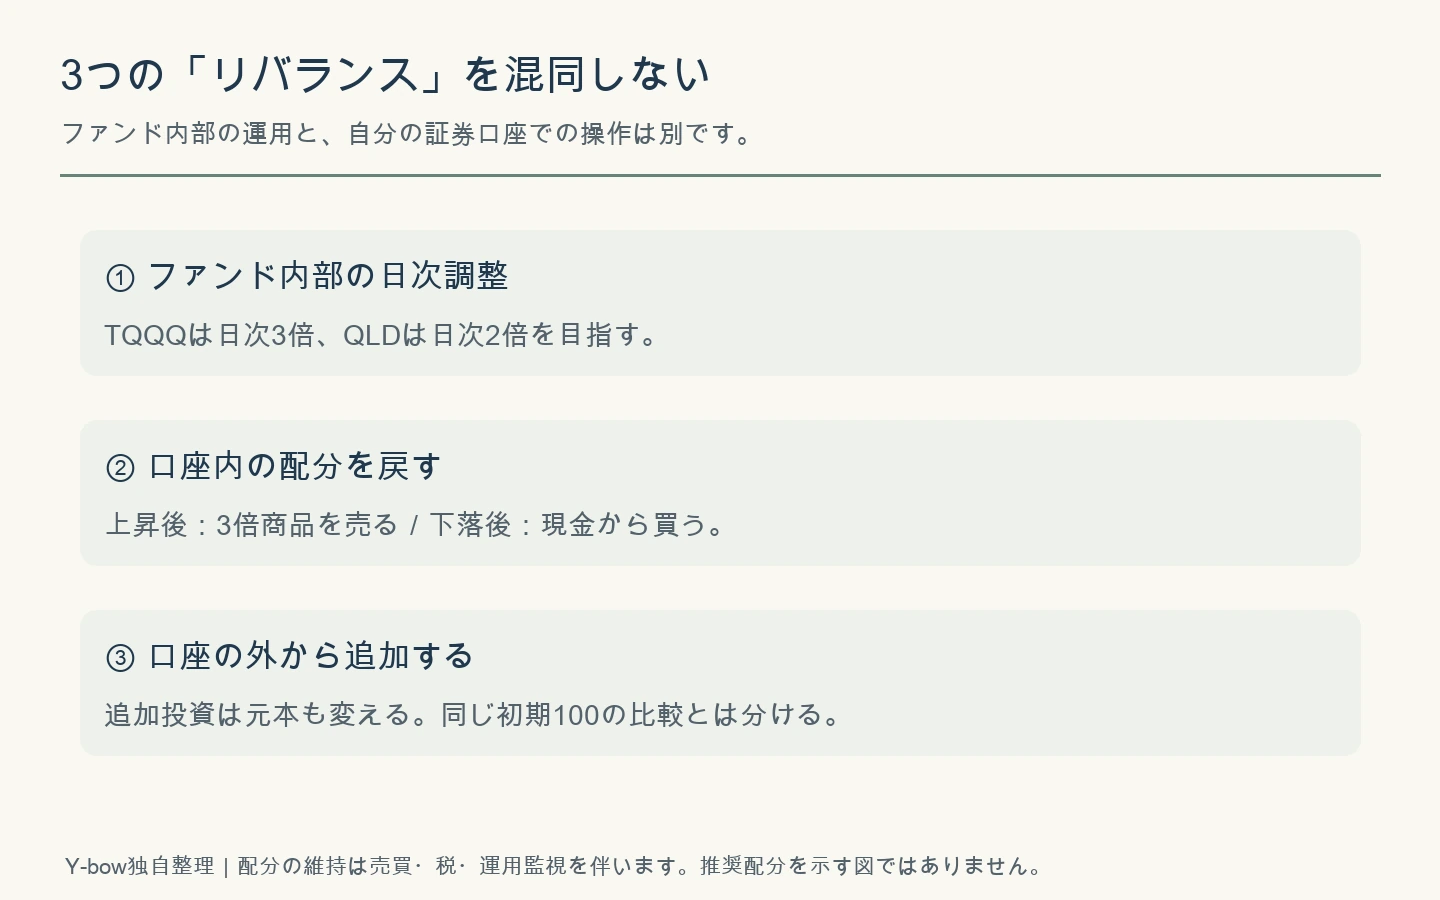
QLDの要約目論見書の目標は、費用控除前でNASDAQ100の日次騰落率の2倍。TQQQは日次3倍です。どちらも数カ月・数年の累積騰落率を、そのまま2倍・3倍にする商品ではありません。
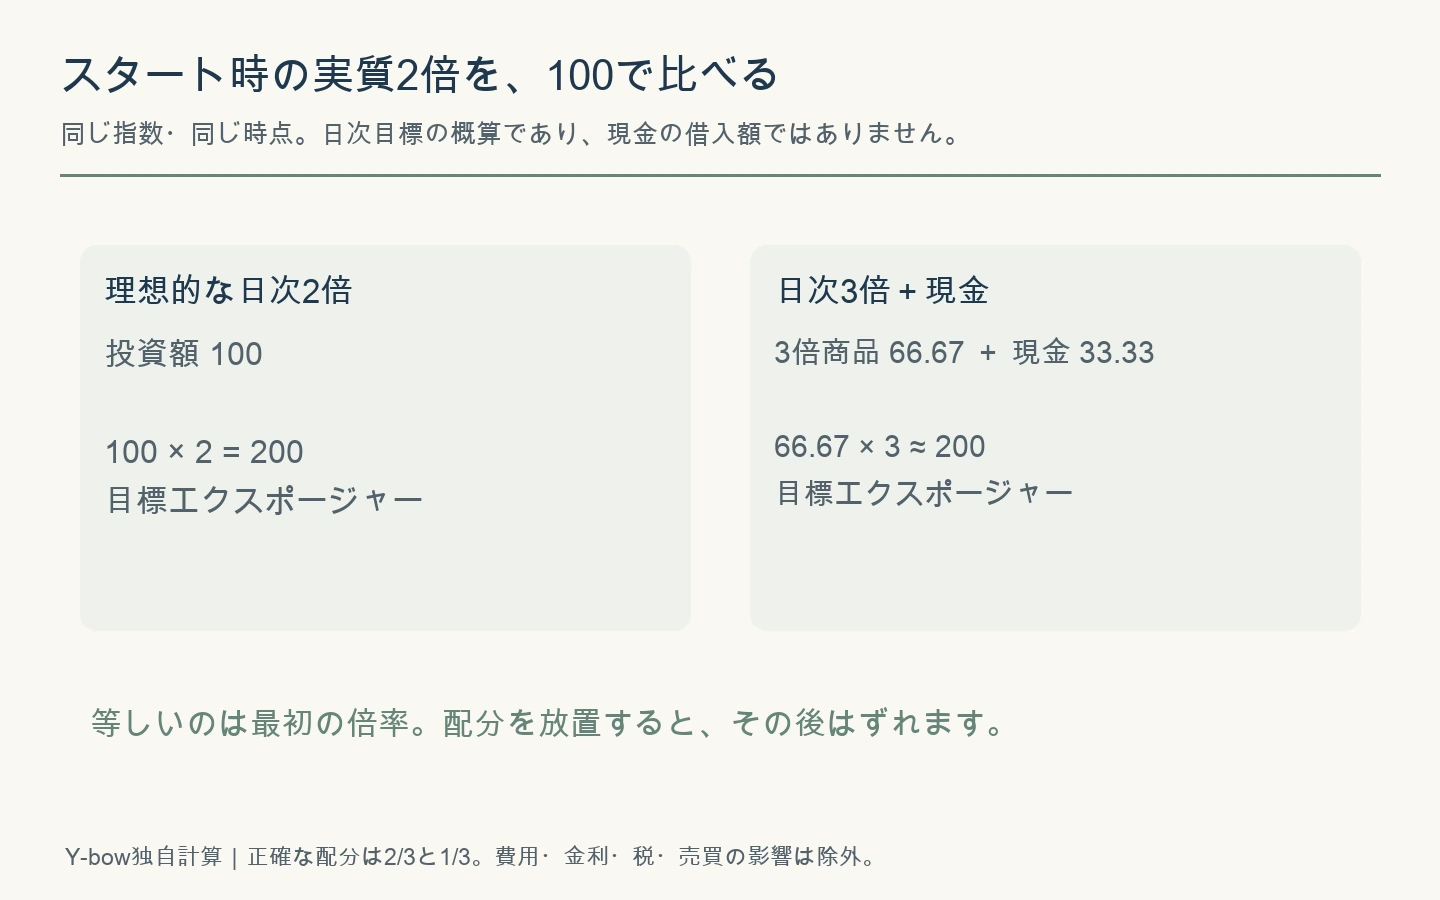
比較の出発点を100とし、理想的な2倍商品へ100投資すれば、目標とする指数への感応度は200相当です。TQQQに100の3分の2を入れれば、(100×2/3)×3=200。残りの3分の1を、利息ゼロの現金として持つとします。
「実質2倍」の分母は、口座全体の時価
この組み合わせの翌日の目標倍率は、概算で3×TQQQの時価÷口座全体の時価です。元本100をずっと分母にするわけではありません。TQQQが上がれば口座の中でTQQQが占める割合が増え、下がれば割合が減ります。
生活費の口座まで合算すると倍率は低く見えますが、そのお金を実際に追加投資へ使えるかは別です。何を運用口座に含めるのかを、最初に決めておく必要があります。
指数が10%上がり、翌日10%下がったら
費用・利息・税・分配金・運用の乖離をすべて除外します。指数は100→110→99。理想的な日次2倍商品は100→120→96です。「指数が最後に1%下がったから、2倍商品は2%下落」とは計算しません。
TQQQに入れた66.666…は、1日目に30%上がって86.666…。現金33.333…を足すと120です。この時点までは、日次2倍商品と同じです。
ところが、そのまま保有すると2日目は86.666…にマイナス30%がかかり、60.666…になります。現金を足して94。日次2倍の96より低くなりました。費用ゼロでも、この差は出ます。
最初に2倍へそろえても、値上がりしたTQQQの割合を戻さなければ、翌日は2倍を超えてスタートします。
下落が先なら、次の日の倍率は1.75倍になる
反対に、最初に指数が10%下がると、TQQQ部分は46.666…、現金と合わせて80。次の日の目標倍率は3×46.666…÷80=1.75倍です。下落後は株式の感応度が小さくなり、戻り局面にもその状態で入ります。
続けて指数が10%上がると、口座は94になります。なお、この例で「+10%、−10%」を逆順にしても、放置した組み合わせの最終額は同じ94です。資金の出入りがない掛け算なので、途中の倍率は変わっても、同じリターンの集合を並べ替えただけでは終値は変わりません。途中で売買・入出金を行う場合とは分けます。
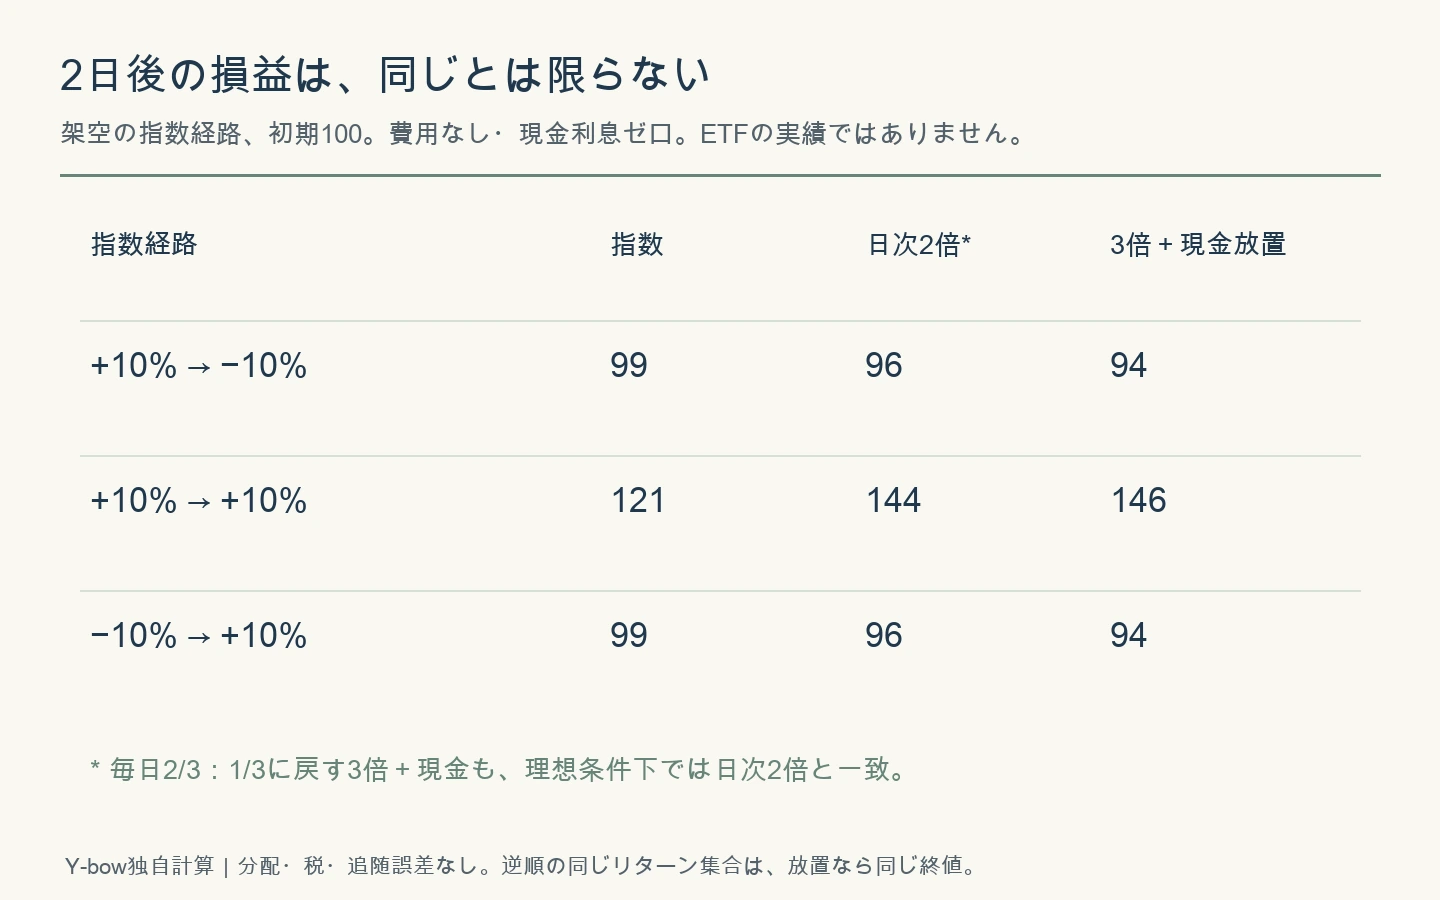
2日続けて指数が10%上がると、日次2倍は144、TQQQ+現金を放置した口座は146です。ずれが必ず損になるのでもありません。上昇後に倍率が高まり、そのまま次の上昇を受けると、この仮例では放置側が上回ります。その裏側に、次の下落も大きく受ける状態があります。
広告
毎日リバランスすればQLDと同じになる?
理想条件を置くなら、日次の計算はそろいます。指数の日次騰落率をr、取引直前の口座残高をVとすると、毎日TQQQを2/3、現金を1/3に戻した翌日の残高は、V×{(2/3)×(1+3r)+1/3}=V×(1+2r)です。
上の例で1日目の終わりに120となったら、TQQQを80、現金を40へ戻します。TQQQを6.666…売る計算です。翌日指数が10%下がると、80×0.7+40=96。理想的な日次2倍と一致します。
最初に下落した例では、残高80のうちTQQQを53.333…へ戻すため、現金から6.666…買い増します。上がったら一部を売り、下がったら現金から買う操作が必要です。「現金を残したら、その後は何もしない」という運用とは違います。
ファンドの日次調整と、自分の配分調整は別
ProSharesのリバランスの説明・計算ツールも、日々の目標と複数日の運用成果、投資家側の管理を分けて扱っています。ただし、本記事の「口座の2/3を常にTQQQにする」という式と、公式ツールが例示するリバランス手順を、同じアルゴリズムだと扱ってはいません。
毎月1回、一定の乖離が出たときだけ、あるいは給与から追加する方法も考えられます。しかし、どれも日次で比率を戻す計算とは異なります。追加資金を入れた場合、単純に口座残高だけを比べると、投資したお金の違いを成績の差と取り違えます。
現実の損益がずれる5つの要因
| 要因 | 比較時にそろえるもの | 見落としやすい点 |
|---|---|---|
| 費用と運用 | 同じ日付の公式資料とNAV | 経費率だけでは資金調達・追随の差は決まらない |
| 現金の収益 | 通貨、保有先、税引後利息 | 現金利息ゼロの仮例を現実の予測にしない |
| リバランス | 頻度、時刻、売買ルール | 口座の配分はファンド内部の調整と別 |
| 取引・税 | スプレッド、手数料、実現損益 | 売却のたびの負担は口座・居住地で異なる |
| 家計の資金 | 生活費と運用資金の区分 | 緊急資金を追加投資できる現金に数えない |
例えば、TQQQに資産の3分の2しか置かないから経費率の負担も小さく見える、という計算だけでは結論を出せません。ファンド内部の資金調達や担保収益、QLDとの運用差、リバランス取引も残るからです。費用の区分は信託報酬と見えにくい費用の解説も参照してください。
ドル現金・SGOV・円の生活防衛資金は同じではない
利息を得たいから現金部分を短期米国債ETFにする場合、その部分は銀行預金でも価格が動かないドル現金でもありません。市場で売るときの価格やスプレッド、分配金、費用を含めた別の資産として計算します。
また、日本円で生活する人がドルを持てば、ドル額が変わらなくても円換算は変わります。相場が下がった日に使う現金と、病気や失業の際に必要な生活防衛資金は、役割を分けて考えたいところです。
比率を決める前に、下落した翌日の操作を決める
この比較で大切なのは、少しでも高い結果の列を選ぶことではありません。「下がったら何をするか」を、値下がりする前に書けるかです。口座が80になったとき、さらにTQQQを買うルールを守れるか。上がっている最中に一部を売ることに納得できるか。毎日確認できない日にどう扱うか。ここまで含めて運用です。
- 指数への感応度は、口座の時価を分母に計算する。
- 配分を放置するのか、戻すのか、戻す条件を決める。
- 取引に使わない生活資金を、リバランス原資に数えない。
- 同額の元本・同じ入出金・同じ通貨で比較する。
- 費用・税・実際の取引が加わった後も維持できるか確認する。
「TQQQの3分の2ならQLDと同じ」と覚えるより、最初は2倍、その後は配分次第と覚えた方が、保有中の判断に使えます。日次3倍そのものの性質はTQQQの基本解説で確認できます。レバレッジ商品を使わない選択肢も含め、自分が管理できる範囲から考えるための比較です。
原典・計算方法・更新方針
原典はProSharesのQLD・TQQQ要約目論見書(ともに2026年9月28日)、公式FAQ、前掲のリバランス説明です。3図は当ブログ作成。2日間の式は日次2倍=100×(1+2r₁)×(1+2r₂)、3倍+現金放置=100/3+(200/3)×(1+3r₁)×(1+3r₂)です。仮定と丸めは各図に記載しました。
商品条件・運用目標の変更時は公式資料の日付と該当説明を更新します。計算例は将来の収益予測、特定の配分の推奨、元本の保護を意味しません。
コメント