
新しいレバナスやレバレッジETFが登場したあと、相場が急落した。そんな経験が重なると、「新商品が出るのは暴落の前兆では」と考えたくなります。
発売をきっかけに投資を始め、すぐ含み損になった方にとっては、単なる統計の話ではないでしょう。ただ、設定後に下がった例を集めることと、設定日から将来の暴落を予測できると示すことは別です。この記事では、何を確かめれば判断に使えるのかを整理します。
「発売後に下落した」だけでは予測力は分からない
株式市場には、商品の発売と関係なく下落する時期があります。発売から何年先まで探してもよいなら、どこかの下落は見つけやすくなります。反対に、発売直後に上がってから下がった商品も、「発売後に暴落した例」に含められてしまいます。
まず、何日・何か月以内を「直後」と呼ぶのか、何%を「暴落」とするのかを先に決めなければなりません。結果を見たあとで期間や下落幅を選ぶと、都合のよい説明を作れてしまうためです。
旧版では設定後の下落例を並べていましたが、それだけで売買に使える法則が分かったわけではありません。商品を出す側が暴落を予見していた、という意図まで推測する根拠にもなりません。
確認する日付は、指数の誕生日ではなく商品の設定日
レバレッジETF、普通のETF、投資信託では、商品の開始時期が違います。同じNASDAQ100を対象にしていても、設定日、通貨、為替ヘッジ、費用まで同じとは限りません。
以下は運用会社の案内で確認した実際の設定日の例です。日付を並べること自体は、下落を予測する検証にはなりません。
| 商品 | 設定日 | 日次目標の例 |
|---|---|---|
| SPXL | 2008年11月5日 | S&P500の+3倍 |
| TQQQ | 2010年2月9日 | NASDAQ100の+3倍 |
| INDL | 2010年3月11日 | 現在はMSCI Indiaの+2倍 |
出典:DirexionのSPXL、ProSharesのTQQQ、DirexionのINDL。目標や指数は変更される場合があり、過去の全期間を現在と同じ条件として扱わないようにします。
長く待てば、出来事に出会う確率は上がる
仕組みを確かめるため、現実の市場とは別の、おもちゃのモデルを作ります。毎年独立に10%の確率で、ある出来事が起きると仮定します。一年以内に一度以上起きる確率は10%、五年以内なら約40.95%、十年以内なら約65.13%です。
計算は「1−0.9の年数乗」。どの年にも起きない確率を、1から引いています。これは実際の暴落頻度でも、株式市場を推定したモデルでもありません。調べる期間を長くすると出来事を見つけやすくなる、という性質だけを示す例です。
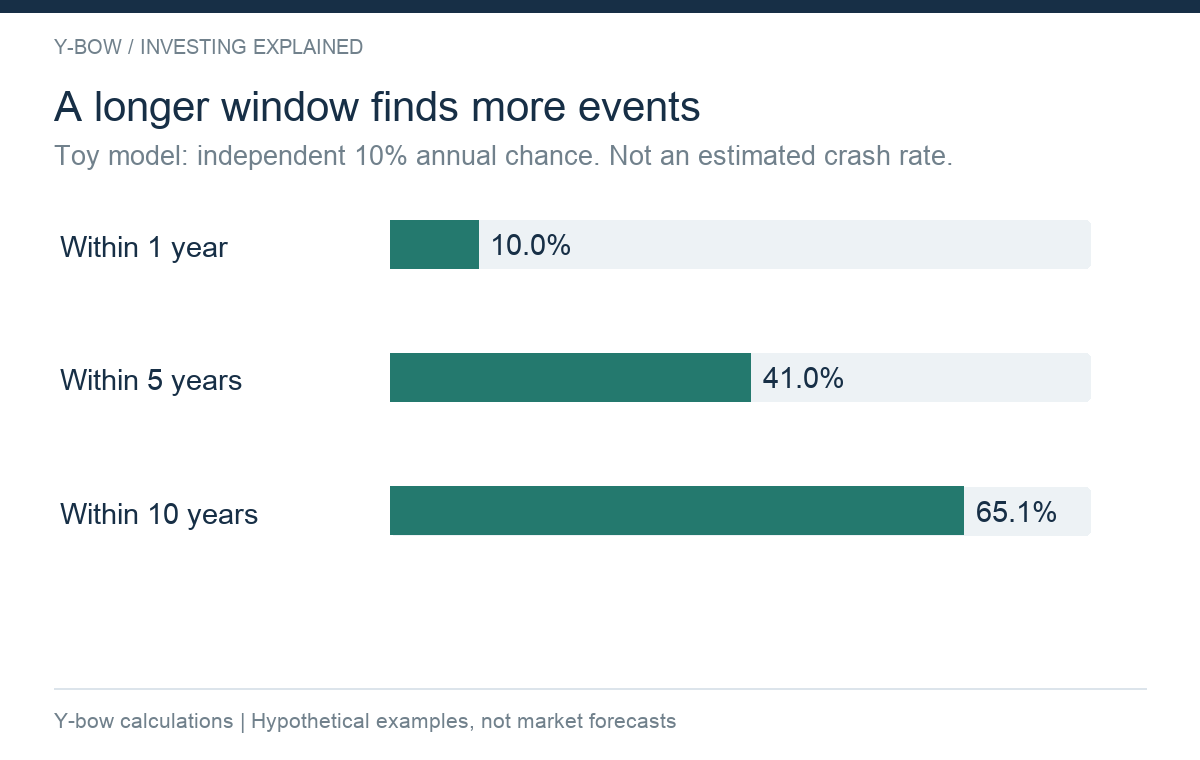
発売から二年後の下落まで含める一方で、ほかの商品は三か月後までしか見ない、といった比較はそろっていません。下落後にどれほど上がったかだけを比べる場合も、観測期間を固定する必要があります。
暴落の定義を、下落率と測り方に分ける
下落率は何から測るのでしょうか。発売日の価格から20%下がることと、発売後に付けた高値から20%下がることは別です。先に50%上がってから20%下がった場合、発売日の価格よりはまだ高いことになります。
一日の下落率、一定期間の騰落率、期間内の高値から安値までの最大下落も違います。レバレッジ商品の下落と、その対象指数の下落も分けて見ます。日次倍率のため、指数では比較的小さい下落が、商品の大きな損失として表れることがあります。
価格だけか、分配金再投資を含むか、円で測るかドルで測るかも決めましょう。違う条件の線を一枚に重ねると、設定日の影響とは別の差まで、同じ原因のように見えてしまいます。
比較する相手が必要になる
発売後に下落した確率を計算できても、それだけでは十分ではありません。同じ市場の、発売とは関係のない開始日からも同じ方法で調べます。発売日からの観測だけが、通常より高い頻度や大きな下落になっているのかを比べるためです。
すでに上昇が続いていた時期なのか、金利や景気が違う時期なのかなど、地合いも関わります。商品が好調な市場で発売されやすいとしても、それが相場の過熱を反映しているのか、発売そのものの独立した予測力なのかは、分けて検討する必要があります。
同じ月に複数のETFが設定されていれば、その後の一つの暴落を何回も独立した証拠として数えないようにします。似た市場の商品が同時に下がったことは、別々の予測が当たったこととは限りません。
生き残った商品だけを集めない
今も人気がある商品だけを選ぶと、終了した商品や注目されなかった商品が抜けます。また、暴落と結び付けやすい発売だけを先に選ぶと、そうならなかった発売が分母から消えます。
検証するなら、対象の市場と期間を決め、その条件に入る発売を可能な限りそろえます。終了、指数変更、倍率変更も記録します。実際の運用開始前へ遡るシミュレーションを使う場合は、実績と区別し、費用や資金調達、日次の組み直しをどう計算したか示す必要があります。
今回の記事では、そのような網羅的な検証を実施した結果として、暴落確率や売買の勝率を公表しているわけではありません。確かめるための手順と、例示だけでは言えないことを明確にしています。
長期投資なら、新商品の発売時期を気にしなくてよいか
予測力が未確認だからといって、発売直後にどれだけ買ってもよい、という話ではありません。新しい商品の仕組み、指数、費用、保有割合を確認する必要があります。話題性や発売記念の案内は、家計が許容できる損失を小さくしてくれません。
長く積み立てれば必ず戻る、という保証もありません。日次レバレッジでは、値動きの組み合わせと費用で、長期の結果が指数の倍率から離れます。使用時期が決まる資金や、失うと生活が立ち行かない資金を、回復への期待だけで投入しないようにしましょう。
例えば資産の10%を入れた商品が60%下がれば、ほかが動かない条件で資産全体への影響は−6%です。資産の半分なら−30%になります。発売日の良し悪しを当てようとする前に、この損失額が自分にとってどういう意味かを確認したいところです。
試した条件が多いほど、偶然の当たりも増える
発売後一か月、三か月、半年、一年と期間を変え、下落率も10%、20%、30%と試せば、目立つ結果を見つけられるかもしれません。しかし、最も当たった条件だけを最後に示すと、ほかの条件ではどうだったかが読者に伝わりません。
検証では、最初に決めた条件と、結果を見て追加した条件を分けて記録します。ある時期で見つけた傾向を、その後の別の期間でも確かめることも必要です。過去のデータへうまく当てはまる説明と、これから使える判断材料は同じではありません。
新商品が出たときの、現実的な確認順序
最初に、何に投資し、どの期間の何倍を目指すのかを読みます。次に、費用、通貨、既存の保有商品との重複、売却や運用終了の条件を確認します。最後に、想定と違う下落が来た場合の金額を家計へ当てはめます。
「発売したから暴落する」「発売後の暴落は買い場だから歓迎」という両方の決めつけを避けましょう。過去の例は、条件をそろえて初めて比較の材料になります。分からない予測力に頼るより、仕組みと保有金額を説明できることが投資の土台になります。
レバレッジの基本とS&P500の暴落・取り崩しも参考にしてください。2026年10月15日改稿。図表はY-bowの仮定計算で、暴落の推定や投資成果の予測ではありません。
コメント