
2026年10月11日更新:制度・商品条件を公式資料で見直しました。図表の基準日と計算条件は、それぞれの箇所に記載しています。
S&P500は長期の米国株投資の代表的な指数ですが、暴落しない指数ではありません。バブル崩壊を乗り越えた過去があっても、いつでも同じ結果になるとは限りません。積立中と取り崩し中では、下落の意味も違います。
価格の回復と、投資家の回復は違う
指数の価格が以前の高値へ戻るまでの時間、配当を再投資した成績、毎月積み立てた残高は別です。円での資産額なら為替も影響します。チャートの見た目だけで、すべての人が同じ年数で回復すると説明しません。
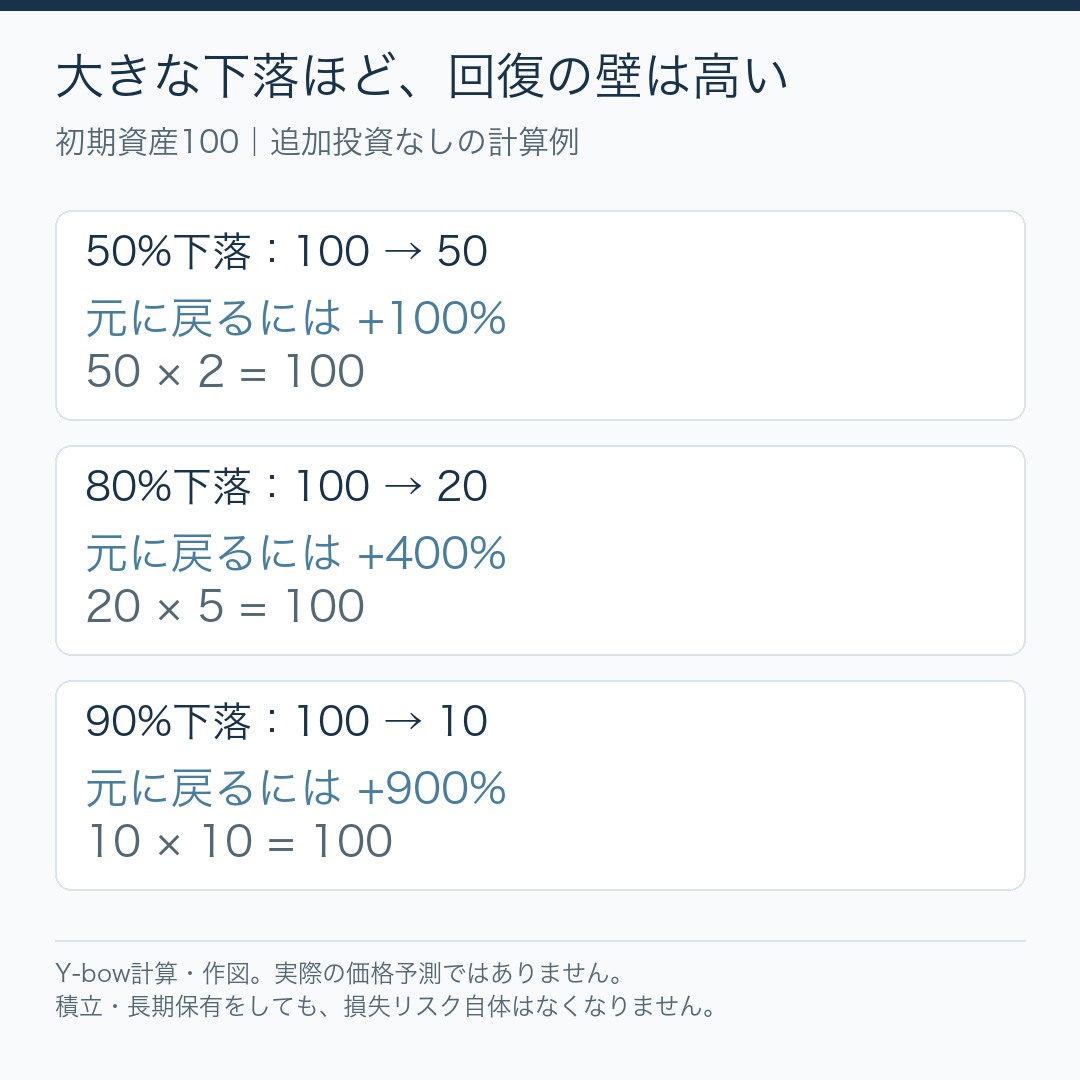
たとえば50%下がると、元へ戻るには残高から100%の上昇が必要です。損失の割合と、必要な回復率は同じではありません。
積立では、投入元本と使用時期を見る
下落時にも買い続けると、安い価格で多く買うことになります。しかし、回復が来るまで資金を使わずに待てるかが重要です。積立は、投資先の下落や長期停滞をなくす方法ではありません。
旧版の長期シミュレーションは、当時のデータと特定の開始・終了時点の結果です。20年・30年なら必ず利益になるとの保証にはしません。期間、通貨、配当、費用、入金条件を記録して検証します。
取り崩しでは、下落の順序が影響する
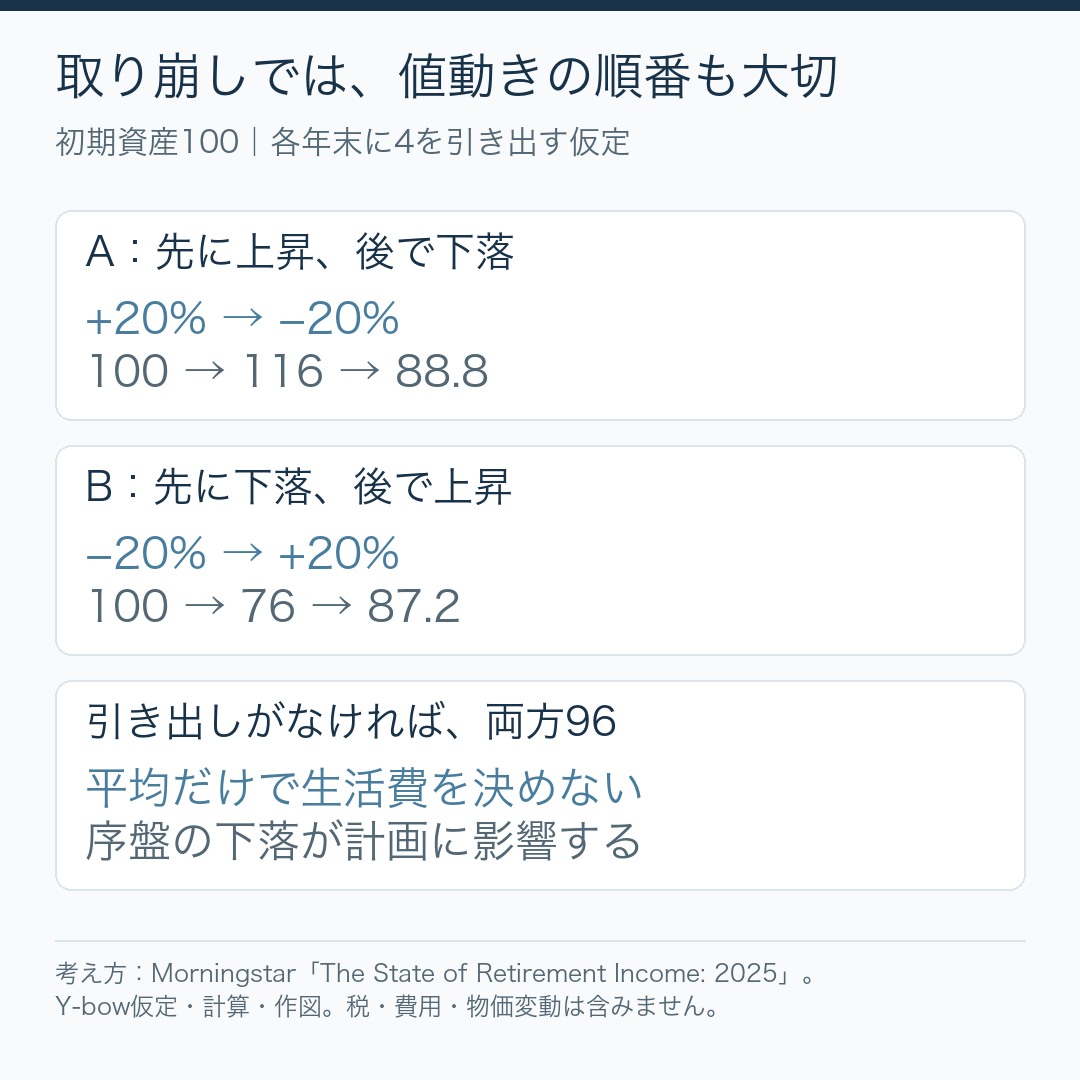
退職直後に値下がりし、生活費のため売却を続けると、回復局面に残る口数が減ります。同じ平均利回りでも、資金を取り崩す順序により結果が変わります。
4%ルールは、元本が減らない法則ではない
取り崩し研究の結果は、期間、資産配分、支出の調整、成功の定義に依存します。30年後に資産が尽きないという基準と、元本を維持することも別です。米国の研究を、円での家計や株式100%の計画へ保証として移しません。
生活費の現預金、資産配分、年金・働く収入、下落時に減らせる支出を合わせて考えます。現金があればどんな暴落でも乗り切れる、という保証にもなりません。
あわせて読みたい記事
積立の単価と利益 / FIREの取り崩し計画 / S&P500と全米・全世界株
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント