
2026年10月11日更新:旧版の制度・商品説明を公式資料で見直しました。過去の比較、仮定計算、現在の商品情報を区別して掲載しています。
投資信託には100円から購入・積立できるものがあります。少額なら、家計への影響を抑えながら値動きや注文の仕組みを学べます。ただし、100円で始めれば老後が必ず安心になるわけではありません。子どものお金では、資金を使う時期と管理する人も確認します。
100円から買えるかは、商品と証券会社で確認
楽天証券などは100円からの投信積立を案内しています。すべての商品、窓口、注文方法が同じ最低金額とは限りません。購入時手数料が無料でも、保有中の信託報酬や価格変動は残ります。
ETFは上場市場の売買単位で注文するのが基本ですが、証券会社独自の少額取引サービスもあります。投資信託とETFのどちらがよいかは、最低金額だけでなく費用、分散、利用方法を比べて考えます。
月100円を続けると、元本はいくらか
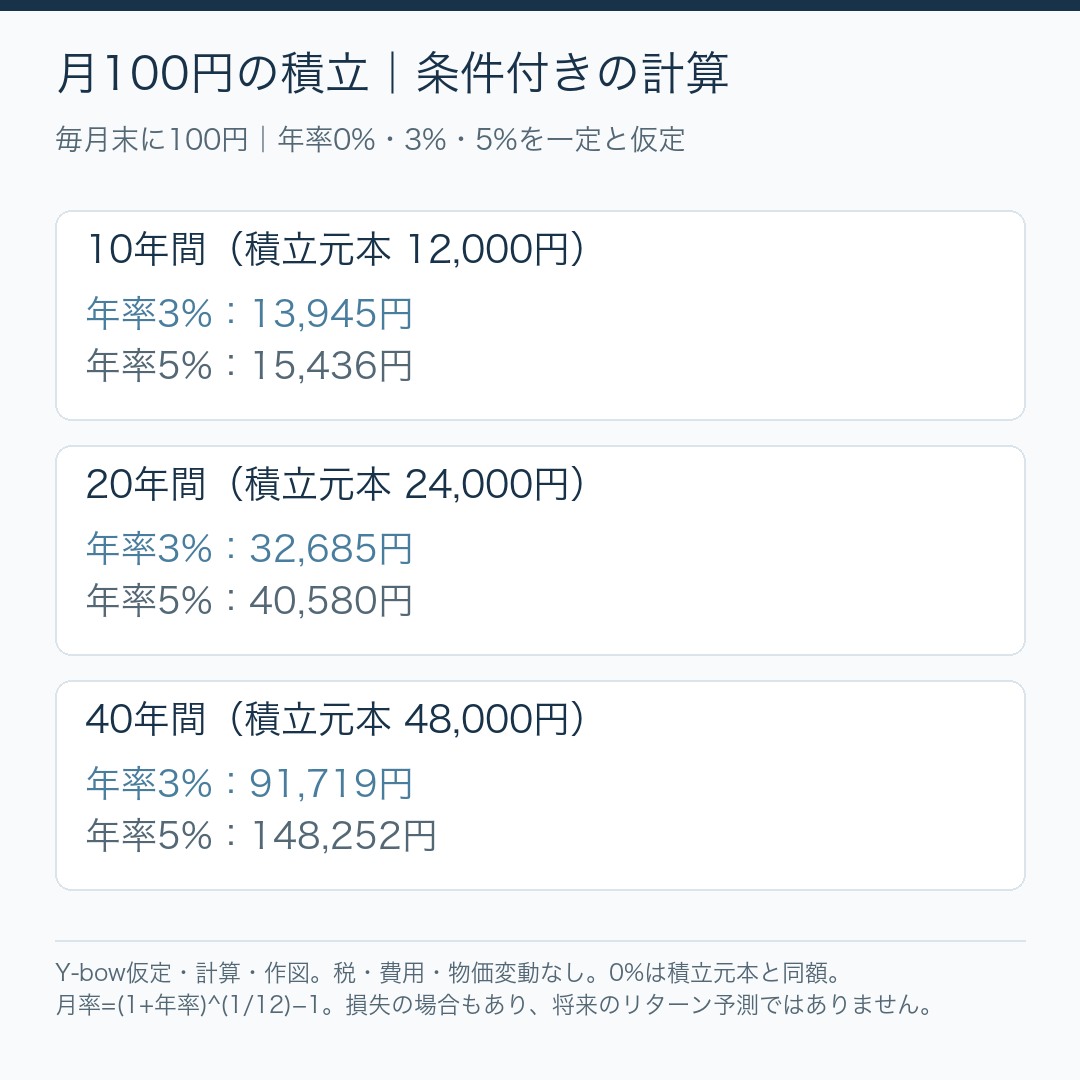
月100円なら年間の積立元本は1,200円です。10年間で12,000円、20年間で24,000円、40年間で48,000円になります。ここを基準に、運用の結果が増える場合と減る場合を分けて考えます。
下の図は年率0%・3%・5%が一定という仮定で、毎月末に100円を投入した計算です。年率を月率へ換算し、税・費用・物価変動を含めていません。3%や5%は将来の予測やおすすめの利回りではありません。
過去の高い利回りを、60年・80年へ延ばさない
旧版では、特定期間のレバレッジ商品の高リターンを60年・80年へ延長し、非常に大きな金額を示しました。この計算は、現実の達成確率や老後の安心を表しません。将来設計に使える根拠としての掲載を改めました。
NASDAQ100やS&P500の過去の10年成績は、その期間と通貨での結果です。国内レバナスと米国ETFは、通貨、為替ヘッジ、費用が異なります。時間を長く取ることは、損失の可能性を消すことではありません。
子どもの口座と、2027年開始の制度を分ける
未成年口座は、証券会社の条件に沿って親権者と手続きします。楽天証券では0歳から18歳未満の子ども名義の口座を案内しています。名義、管理、資金の所有者、贈与などの扱いも確認しましょう。
2026年の成人向けNISAは、利用する年の1月1日時点で18歳以上が対象です。ジュニアNISAの新規投資は2023年末に終了しています。一方、2027年からは0〜17歳向けにNISAのつみたて投資枠の年齢要件が拡充されます。現在使える口座と、翌年からの制度を混同しないようにします。
金融庁や日本証券業協会の案内では、未成年の年間投資枠は60万円、非課税保有限度額は600万円です。払い出しの条件などがあるため、学費をいつ使うかと合わせて最新の手続きを確認します。
お金の学びと、必要な教育資金を分ける
少額投資では、利益だけでなく「残高は変動する」「費用が引かれる」「売却から出金まで時間がかかる」といった学びも得られます。子どもへ必ず投資をさせる必要はなく、年齢に合った家計や貯蓄の話から始める方法もあります。
入学金など使う時期が決まっているお金を、値下がりしても待てる資金と同じように扱わないことが大切です。少額だからレバレッジでも安全という理由で選ばず、損失許容額と目的を先に決めます。
あわせて読みたい記事
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント
コメント一覧 (1件)
[…] 月100円の積立と子どものお金 / 投資信託・ETFの買い方 […]