2026年10月11日更新:制度・商品条件を公式資料で見直しました。図表の基準日と計算条件は、それぞれの箇所に記載しています。
NASDAQ100がITバブル崩壊のような大きな下落に直面したら、積立やリタイア計画はどうなるのでしょうか。過去に回復した事実と、自分の生活費を必要な時期に賄えることは別です。
暴落は、資金を使う時期と一緒に考える
NASDAQ100は、複数企業へ投資しても米国の特定の大型企業群へ集中する指数です。株式の通常商品、日次2倍・3倍の商品、国内の為替ヘッジ商品では結果も費用も違います。
積立中の下落は安く買う機会になる場合がありますが、投資を続ける収入や家計の余裕が必要です。積立なら大暴落でも必ず大丈夫、という説明はしません。
定額と、残高の定率の取り崩しを区別する
資産1億円から初年度400万円を取り崩すなら初年度の4%です。以後も400万円を固定する、物価に合わせて増やす、毎年その時点の残高の4%にする、の3つは別のルールです。
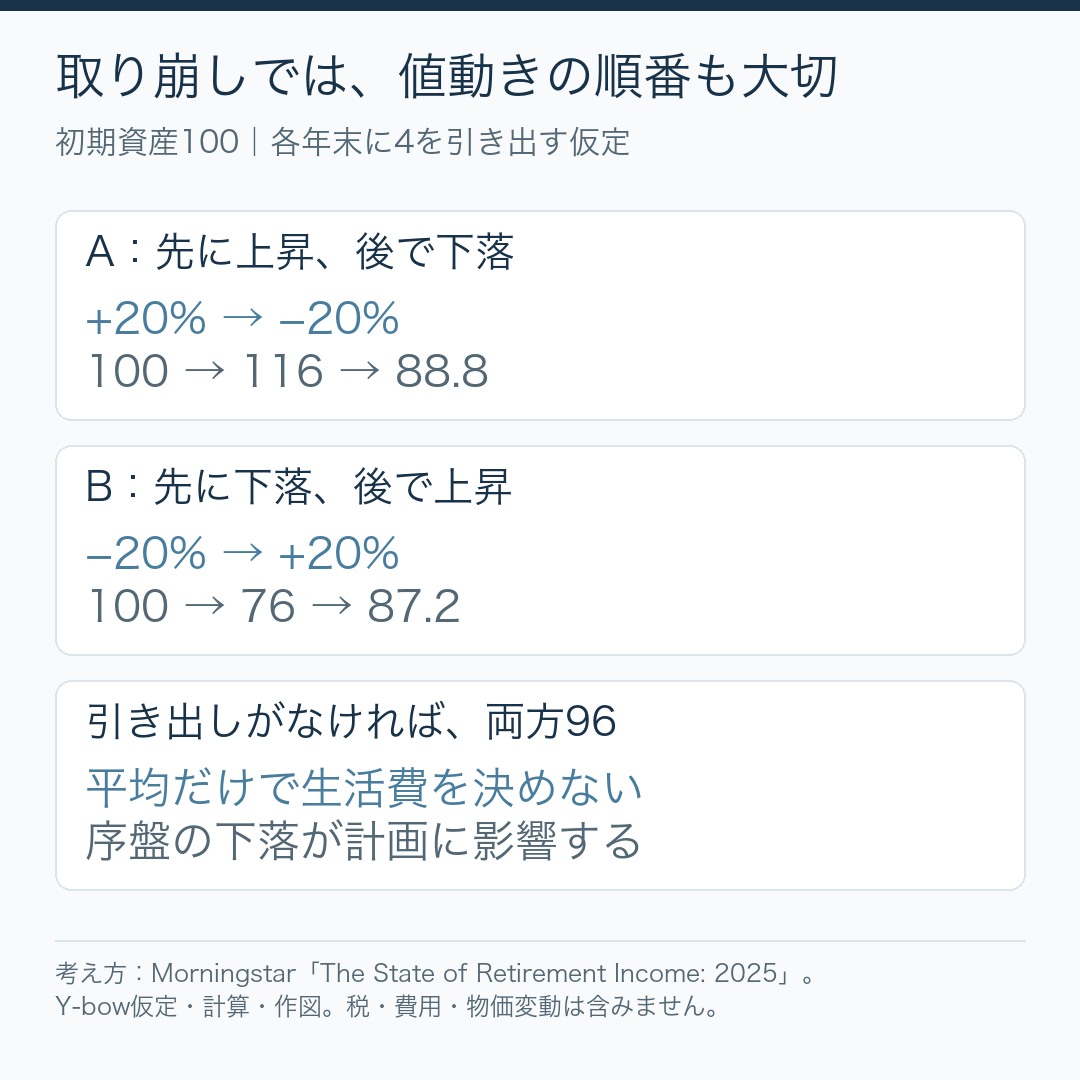
残高の4%ずつなら資産が減った時の受取額も減ります。資産が尽きないように見えても、生活費を満たせるとは限りません。年8%でも同じ問題があり、高い率を安全として紹介しません。
現金は、売却を待つ選択肢を作る
生活費の現預金があれば、下落直後に売る量を減らせる場合があります。しかし、回復を待つ年数は分からず、現金にも物価上昇による購買力低下があります。何年分を持つかは支出、収入、資産配分で変わります。
相場の天井で売り、底で買い直せることを前提にしないようにします。税、費用、売却後に上昇を逃すリスクもあります。下落時の支出調整と売却ルールを、平常時に検討します。
旧シミュレーションの数字を保証にしない
旧版の1億円、年間200〜400万円、4%・8%という例は特定期間と条件の計算です。現在の達成確率や安全な金額として維持しません。円の支出と米ドルのデータを比べるなら、為替と税を含めた条件が必要です。
取り崩しの研究は資産配分や期間で結果が変わります。通常の株・債券を対象とする研究の率を、レバレッジNASDAQ100の計画へそのまま使うことも避けます。
あわせて読みたい記事
FIREと順序リスク / ITバブルと長期バックテスト / 売却益にかかる税金
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント
コメント一覧 (2件)
[…] / NASDAQ100の下落と取り崩し / […]
[…] ITバブル級の局面を考える際は、NASDAQ100とITバブル崩壊・積立の注意点もご覧ください。「今は違う」という見通しと、その見通しが外れた場合の資金計画の両方を持っておきたいと考え […]