オルカン・S&P500・NASDAQ100を組み合わせると、同じ米国大企業を重ねて持つことがあります。ただし、重複があるから直ちに無駄というわけではありません。自分で米国株や特定の企業を厚くしたいのか、知らない間に集中しているのか。この違いを確かめることが大切です。
この記事では、3本の国内投信の2026年9月30日月報をそろえ、半分ずつ持った場合の企業配分を計算しました。全世界株の米国比率と、企業の重複率は別々に扱います。「何%重なるのか」の数字が、何を数えているかまで確認してみましょう。
オルカン・S&P500・NASDAQ100は何に投資している?
← 横にスワイプできます →
| 呼び方 | 今回使う商品 | 対象の大枠 |
|---|---|---|
| オルカン | eMAXIS Slim 全世界株式(オール・カントリー) | MSCI ACWI。先進国・新興国の大型・中型株 |
| S&P500 | eMAXIS Slim 米国株式(S&P500) | 米国大型株中心 |
| NASDAQ100 | eMAXIS NASDAQ100インデックス | NASDAQ上場の大手非金融企業中心 |
同じ指数を対象としていても、別の商品では費用や現金保有などが異なります。ここでは別運用会社の比率を混ぜていません。
オルカンの愛称で知られる国内投信と、米国ETFのVTは同一商品ではありません。VTの指数は小型株も含むFTSE Global All Capです。VTの米国比率を、オルカンの比率だとして計算することは避けます。VTIとVOOの範囲はVT・VTI・VOOの比較で整理しています。
オルカンとS&P500を50%ずつ:米国への配分を概算
オルカンの2026年9月月報で、アメリカの配分は純資産の63.4%です。S&P500を米国株100%の部分とみなす単純化をし、半分ずつ持つと、0.5×63.4%+0.5×100%=約81.7%になります。
これは米国株への配分をイメージするための概算です。S&P500投信の現金等を無視しているため、2本のファンドを実際に保有した日の厳密な米国資産比率とは一致しません。そして、81.7%の企業が重複している、という意味でもありません。
国の分け方にも注意が必要です。月報は地域によって主要取引所の所在地や法人登録地などを使い、組入ETFは所定の方法で扱っています。企業の売上がどの国で生まれるかとは異なります。NASDAQ100にも米国以外に関係する企業が入るため、米国上場というだけで全資産を米国企業100%とは数えません。今回のNASDAQ100月報に国別合計がないため、米国比率を推定して埋めることはしていません。
NASDAQ100を足すと?NVIDIA・Micronの比率を実数で比較
地域より具体的に見えるのが、同じ会社をどれだけ持つかです。3本の月報に共通して載っているNVIDIAとMicron Technology(マイクロン)を取り上げます。いずれも純資産総額に対する比率なので、同じ基準で足し合わせられます。
← 横にスワイプできます →
| 国内投信 | NVIDIA | Micron |
|---|---|---|
| オルカン | 5.0% | 1.1% |
| S&P500 | 8.3% | 1.8% |
| NASDAQ100 | 8.2% | 5.0% |
出典:三菱UFJ AM各月報。表示済みの丸め値を使うため、以下の計算にも丸めによる差が含まれます。
← 横にスワイプできます →
| 組み合わせ | NVIDIAの合計配分 | Micronの合計配分 |
|---|---|---|
| オルカン+S&P500 | (5.0+8.3)÷2=6.65% | (1.1+1.8)÷2=1.45% |
| オルカン+NASDAQ100 | (5.0+8.2)÷2=6.60% | (1.1+5.0)÷2=3.05% |
| S&P500+NASDAQ100 | (8.3+8.2)÷2=8.25% | (1.8+5.0)÷2=3.40% |
各ファンド50%・その他資産なしという仮定。小数第2位は算術結果であり、元データがそこまで精密という意味ではありません。
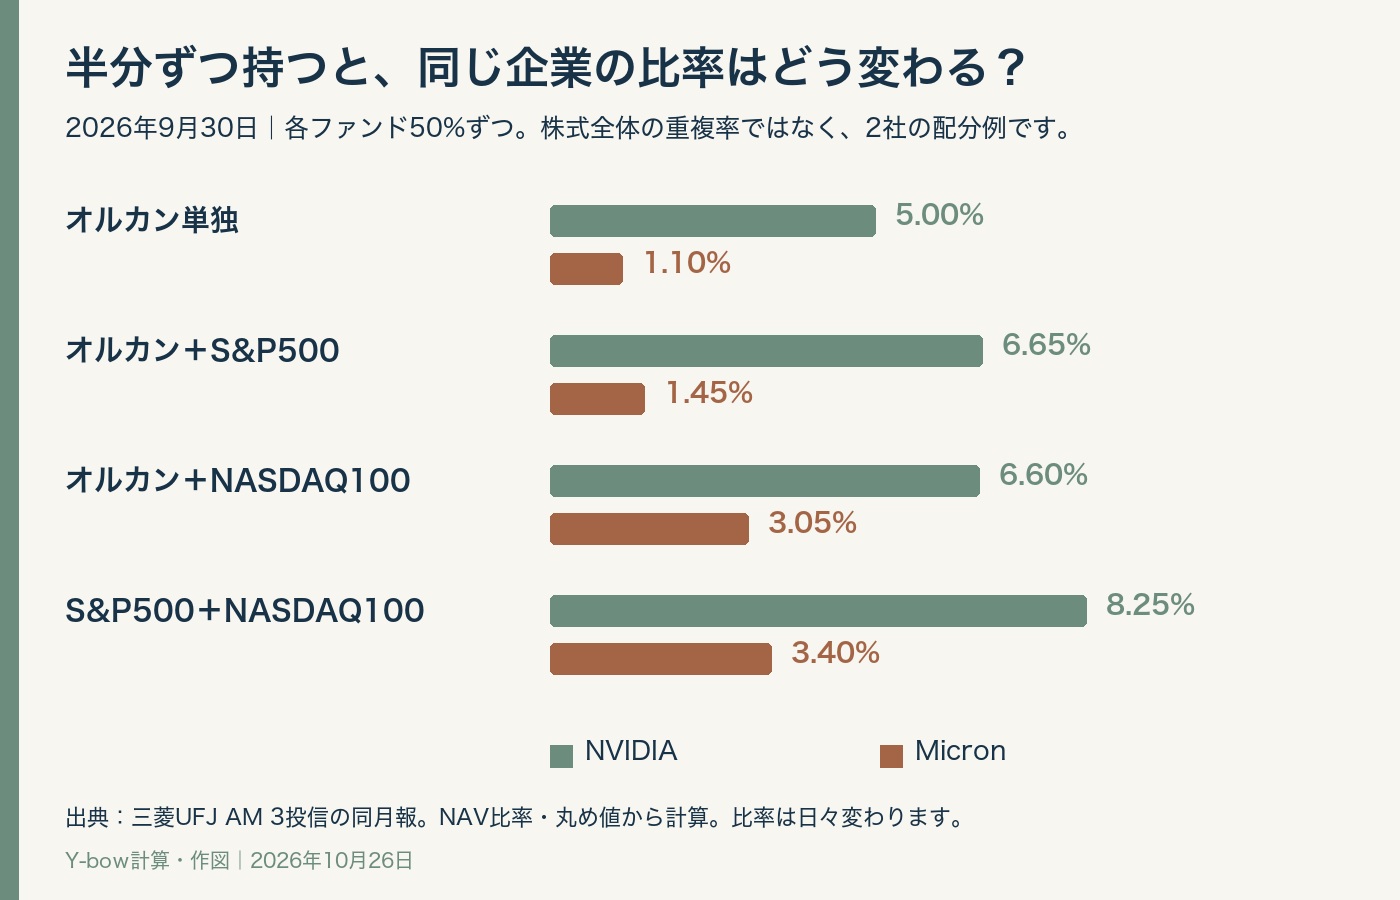
オルカンとS&P500を半分ずつにした場合と、オルカンとNASDAQ100を半分ずつにした場合では、NVIDIAの比率はほぼ同じです。しかしMicronは1.45%と3.05%で異なります。「米国株を追加した」という同じ説明でも、何を買ったかによって企業ごとの集中は変わります。
この2社だけでポートフォリオ全体のリスクや重複率は決められません。ほかの大型企業、業種、企業間の値動きの関係も残ります。それでも、自分が増やしたかった分野が実際に増えているか確認する入口にはなります。
本当の銘柄重複率はどう計算する?
方法の一つは、共通する各企業について、2ファンドの保有比率の小さい方を合計することです。例えばAがX社10%・Y社5%、BがX社7%・Y社8%なら、この2社が重複へ寄与する部分は7%+5%=12%です。これをすべての保有銘柄について計算します。
必要なのは同じ基準日の全保有明細です。上位10社しか分からない月報だけで、全体の精密な重複率は出せません。複数の株式クラスを同一企業としてまとめるか、現金・先物・組入ETFをどう扱うかでも数字は変わります。本記事の2社の配分例を、ファンド全体の重複率とは呼びません。
自分の配分でも計算できる:50対50以外の例
基本式は「ファンドAの保有割合×A内の企業比率+ファンドBの保有割合×B内の企業比率」です。オルカン80%とNASDAQ100を20%なら、NVIDIAは0.8×5.0+0.2×8.2=5.64%、Micronは0.8×1.1+0.2×5.0=1.88%となります。いずれも上記の9月末の比率による仮定計算です。
積立の設定が半々でも、値動きの差によって保有残高は半々でなくなります。計算に使うのは毎月の積立額だけでなく、その時点の時価残高の割合です。追加購入の前に全口座の残高を並べると、NISAと課税口座に分かれて見えにくかった集中にも気づけます。
重複を減らすべき?追加購入前の3つの問い
- 広げたいのか、厚くしたいのか。世界全体への分散と、米国・半導体への上乗せを区別する。
- 同じ企業が下がったら、複数のファンドが同時に下がり得ることを織り込んでいるか。
- 追加後の配分が目標を超えたら、どの頻度・基準で元に戻すか。費用や税も確認する。
重複があること自体は売却の理由にはなりません。米国大型企業を厚くしたい意思があるなら、その配分は目的に沿う場合があります。ただし「3本持ったから安心」という説明で済ませず、実際に何へ何%投資しているかを数字で持っておく。それが下落時にも判断をぶらしにくくする土台だと思います。
日次レバレッジ商品を加える場合、残高の比率だけでは指数への実質的な投資量を表せません。まず本記事の通常型で計算を理解したうえで、TQQQの日次倍率と保有リスクを別に確認してください。
出典・計算条件・更新日
- 三菱UFJ AM:オルカン2026年9月月報(配分表は2ページ以降)
- 三菱UFJ AM:eMAXIS Slim米国株式(S&P500)2026年9月月報
- 三菱UFJ AM:eMAXIS NASDAQ100インデックス2026年9月月報
- Vanguard:VTの対象指数
2026年10月26日確認・更新。資料の基準日と仮定計算の条件は本文・図表に併記しました。数値や商品条件は変更されるため、購入前には運用会社・販売会社の最新資料をご確認ください。過去の実績や計算例は将来の利益を保証しません。
コメント
コメント一覧 (1件)
[…] 日本語 […]