
2026年10月11日更新:制度・商品条件を公式資料で見直しました。図表の基準日と計算条件は、それぞれの箇所に記載しています。
NISAは対象商品の利益に税制上の優遇を設ける制度です。国が対象に認めた商品でも、元本保証や利益保証はありません。利用するかどうかは、家計と投資目的から考えます。
旧つみたてNISAと、現在の枠を区別する
旧つみたてNISAの新規投資は2023年までです。2024年からのNISAには、つみたて投資枠と成長投資枠があります。年間枠はそれぞれ120万円・240万円、非課税保有限度額は合計1,800万円で、うち成長投資枠は1,200万円までです。
旧制度の保有分は、それぞれの非課税期間などの扱いが残ります。旧記事の条件を現在の制度へそのまま当てはめないようにします。
対象商品であることは、損しにくさのお墨付きではない
対象には費用や運用等の基準がありますが、市場の下落や為替リスクは残ります。株式中心の投信は大きく下がることがあり、途中で使う資金では回復を待てない可能性があります。
NASDAQ100の商品がすべて対象外という旧版の説明は改めます。金融庁の最新対象一覧と販売会社で、個別の商品名を確認します。通常の商品とレバレッジ商品を区別してください。
無理に枠を使い切る必要はない
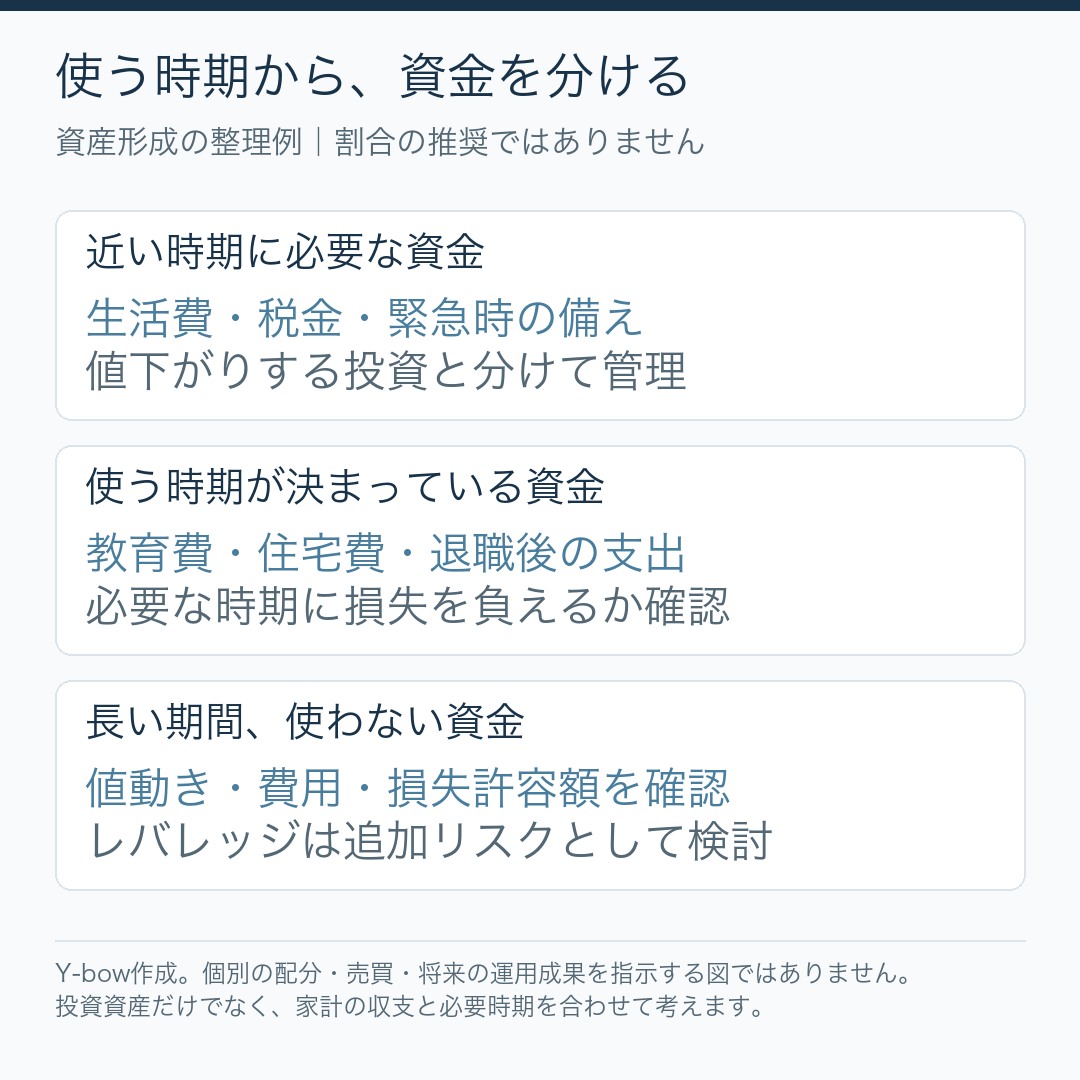
生活防衛資金が足りない、借入の返済が優先、近い将来使うお金が中心、といった状況なら積立額を小さくする・待つという選択もあります。余力がある場合でも、枠を使うこと自体を目的にしません。
投資知識がある、手続きが面倒、という理由だけで課税口座を優先するのが常に有利とはいえません。希望する商品が対象か、税、費用、管理のしやすさを確認して比較します。
評価額が下がったら、原因と使用時期を確認
市場全体の下落なのか、配分や商品が目的に合わなくなったのかを確認します。近い支払いがあるなら、無条件に積立を続けるという案内はしません。一方、値動きだけで慌てて計画を変えることにも注意します。
NISA口座での損失は、課税口座との損益通算や繰越控除に使えません。売却の判断、非課税枠の再利用、買い直す商品は別々に確認します。長期・積立・分散も、利益を約束するものではありません。
あわせて読みたい記事
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント