
2026年10月11日更新:旧版の制度・商品説明を公式資料で見直しました。過去の比較、仮定計算、現在の商品情報を区別して掲載しています。
投資で利益が出たら、必ず自分で確定申告するのでしょうか。答えは口座と所得の条件で変わります。税金がかかること、証券会社が徴収すること、申告が必要なことを分けて確認します。ここでは個人の国内公募株式投資信託などを中心に説明します。
税金は、売却額全体ではなく利益にかかる
課税口座の上場株式等の譲渡益は、原則として所得税等と住民税を合わせて20.315%です。売却額から取得費や対象となる手数料などを差し引いて利益を計算します。含み益のまま持っているだけで、通常、譲渡益課税が発生するわけではありません。
100万円で買った投信を120万円で売り、他の条件を考慮しない場合、利益は20万円です。概算税額は20万円×20.315%=40,630円で、売却額120万円全体へ税率を掛けません。
分配金は普通分配金と元本払戻金(特別分配金)で扱いが違います。外国商品、非常に高い所得に係る特例などは別途確認が必要です。旧版の「所得の多寡に関係なくすべて完全一律」という説明は改めます。
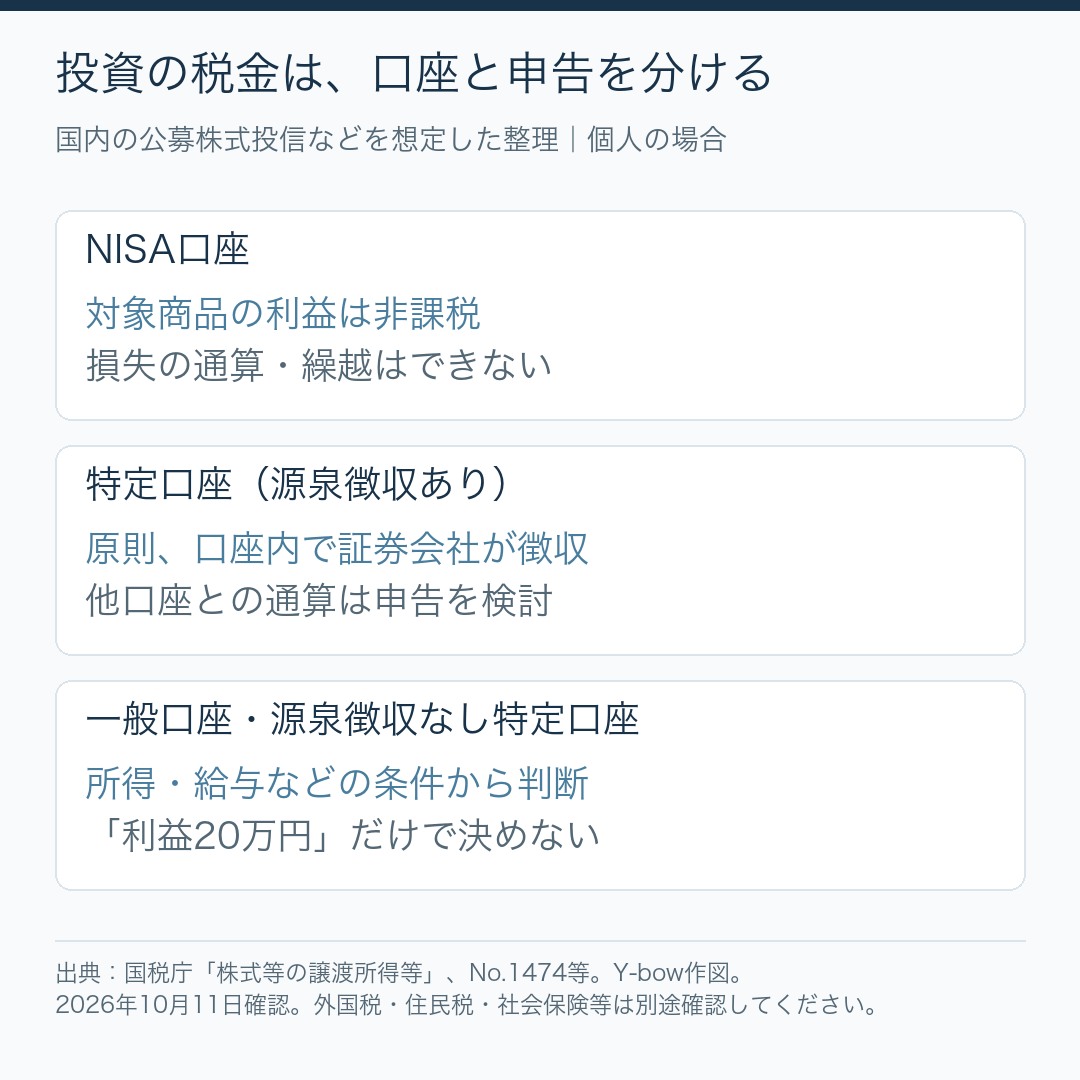
源泉徴収ありの特定口座は、原則として申告不要を選べる
証券会社が口座内の譲渡損益を計算して税金を徴収します。この口座の所得は、原則として確定申告不要を選べます。利益が20万円を超えたことだけを理由に、必ず確定申告となるわけではありません。
一般口座と源泉徴収なしの特定口座では、所得や給与の状況から申告要否を判断します。特定口座でも「源泉徴収あり・なし」で違うことが大切です。年間取引報告書を確認しましょう。
「20万円以下」のルールは、全員に当てはまらない
給与所得者の申告不要の条件は、給与の支払元、年末調整、給与収入、他の所得などで変わります。20万円は一律の免税枠ではなく、収入と所得も別です。医療費控除などのために申告する場合の扱いも確認します。
所得税の申告が不要となっても、住民税の申告が必要な場合があります。反対に、申告不要を選べる源泉徴収口座の利益を、金額が少ないから必ず住民税申告するという説明も正確ではありません。自治体の案内と自分の口座条件を合わせて確認します。
複数口座の損益通算は、対象と条件を確かめる
例えばA社で譲渡益10万円、B社で対象となる譲渡損失10万円がある場合、確定申告によって通算できることがあります。源泉徴収口座が別々なら、通常は証券会社間で自動的に合算されません。
通算できる対象は上場株式等の譲渡益や、申告分離課税を選択した対象の配当等です。給与所得と自由に相殺する制度ではありません。NISAの損失は通算・繰越の対象外です。
損失の繰越控除は、翌年以後3年間
所定の上場株式等の譲渡損失が通算しても残る場合、要件を満たす確定申告によって、翌年以後3年間へ繰り越せます。損失が出た年の申告と、その後の継続した申告が必要です。売買がない年も申告要件を確認します。
例えば2026年の対象損失は、要件を満たせば2027〜2029年の対象利益から控除します。期限を過ぎた損失をいつまでも残せるわけではありません。繰り越せることと、自動で処理されることは別です。
申告すれば、必ず家計が得するとは限らない
源泉徴収口座の所得を申告すると、国民健康保険料や各種の所得判定などへ影響することがあります。税金の還付だけを見て、全員に申告を勧めることはできません。
年間取引報告書、源泉徴収票、前年の申告控えなどをそろえ、必要に応じて税務署や自治体へ確認します。制度は年分ごとに確認し、2026年の説明を将来の税率や手続きへそのまま流用しないようにしましょう。
あわせて読みたい記事
証券口座を複数持つメリットと注意点 / 取り崩しの計算と税金
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント
コメント一覧 (5件)
[…] 投資信託の税金と確定申告 / 投資前に確認したい家計リスク […]
[…] 投信・ETFの買い方 / 口座ごとの税金 […]
[…] バックテストの条件とツール / FIREと取り崩しのリスク / 投資の税金 […]
[…] マルチアイの期限と仕組み / 5.5倍バランスの期限とリスク / 償還・売却と税金 […]
[…] 投資の税金と口座 / 取り崩しと生活費の計画 […]