
2026年10月11日更新:旧版の商品・制度説明を見直しました。過去の検証と、現在の条件を区別しています。
レバレッジは、自己資金に対して大きい投資額を持つ仕組みです。利益だけでなく損失も大きくなる可能性があります。FXや信用取引の証拠金と、購入した投資信託の内部の運用は、同じ手続きではありません。
大きい投資額を持つ、という意味
自己資金100に対して1,000の投資額を持つ仮定なら、対象が5%上がった時の利益50は、自己資金の50%です。5%下がれば、同じ50の損失です。費用等を無視した仕組みの例で、実在商品の注文条件ではありません。
FXや信用取引では、証拠金・追証・強制決済等の条件があります。価格の急変で想定どおりに決済できず、損失が証拠金を超える場合もあります。「元手を失う瞬間に必ず決済される」とは説明しません。
現金で買ったレバレッジ投信と、追証
国内レバナスを通常の現金購入で持つ場合、ファンド内部の先物等の証拠金を購入者へ追加請求する仕組みではありません。ただし、基準価額が大幅に下がるリスクは残ります。
ETFを信用・証拠金等で買う場合は、その取引自体の条件が加わります。商品内のレバレッジと、買い方で付けた借入等のレバレッジを分けて確認します。
2倍という目標は、1日ごとのもの
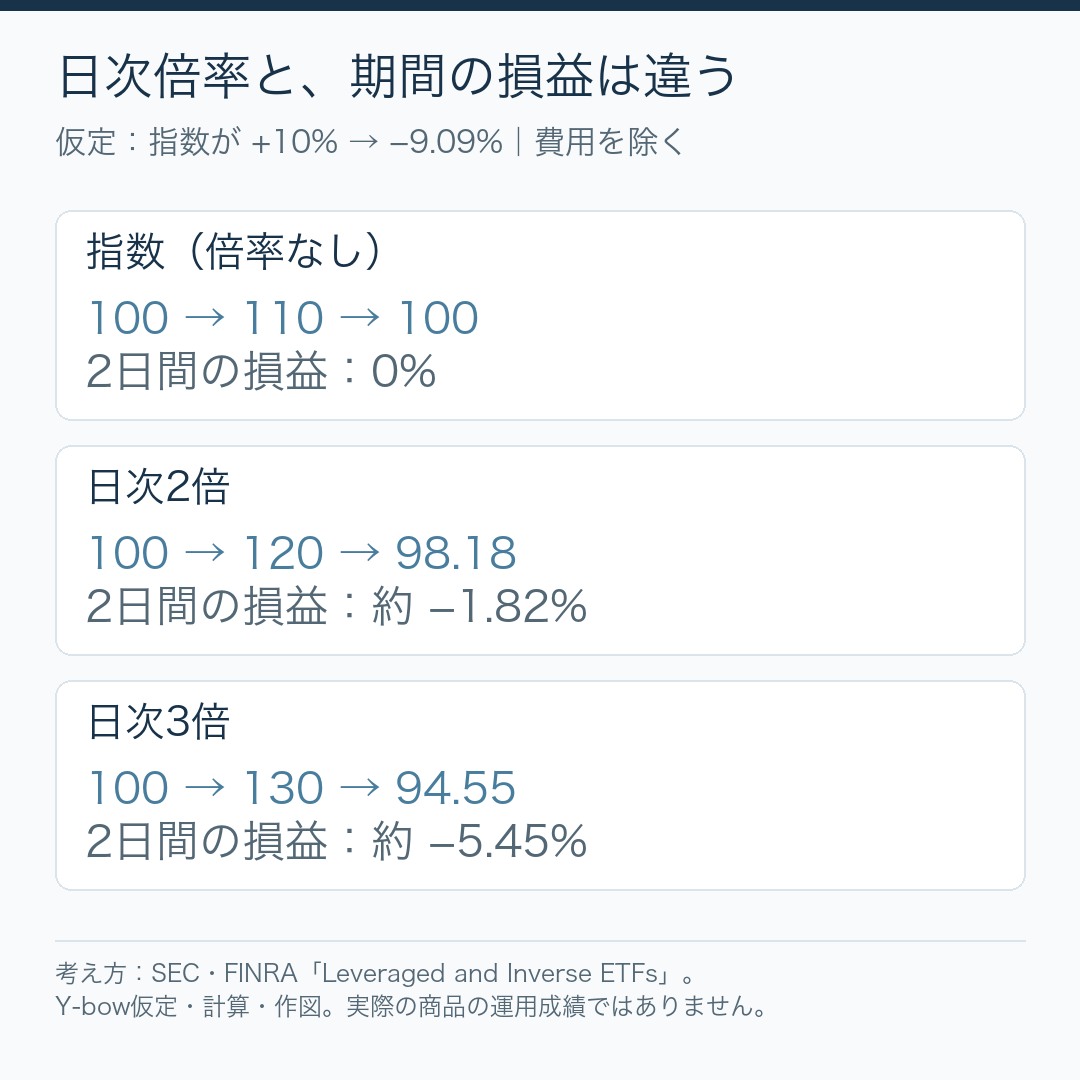
iFreeレバレッジNASDAQ100や楽天レバレッジNASDAQ-100は、日々の指数の値動きに対して概ね2倍を目指します。数か月・数年の上昇率を単純に2倍した結果ではありません。
2日間で+10%・−10%なら、指数100は110、99になり、日次2倍なら120、96になります。+10%・−10%は元の価格へ戻る計算ではないことにも注意します。
常に減るとも、長期なら必ず増えるとも限らない
上下の往復が続くと、倍率の高い商品は複利の影響を強く受けます。一方向の上昇が続く場合には、期間全体の結果が単純な倍率を上回ることもあります。相場の道筋が違えば、結果も違います。
長期で積み立てれば追証がないから安心、という旧版の説明は改めます。積立は購入時期を分けますが、すでに持つ残高の下落や、必要時期の資金不足をなくしません。
生活費や教育費の使用時期を先に確認
いつお金が必要か、大きく下がっても計画を維持できるか、仕組みを管理できるか確認します。現在の価格が高いかは経済の将来だけで決まらず、購入価格や投資対象にも左右されます。
インデックス型もアクティブ型も、個別の成績は異なります。道路や乗り物の比喩から勝率や到着時期が必ず同じと説明するのではなく、費用、対象、リスクを実際の資料で比較します。
あわせて読みたい記事
レバレッジ投信を比較する観点 / レバナスとQLD / 定額積立と利益
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント
コメント一覧 (2件)
[…] レバレッジについてはまた別の記事で紹介していますが、対象インデックス(指標)の日々の値動きに2倍の倍率をかけた商品、とここでは理解しておいて下さい。 […]
[…] 思いますが、そんなイメージを払拭し、正しい知識を持って頂くべくまとめたこちらの記事(インデックス投資の利益を加速する!:投資信託におけるレバレッジ)も読んでみて下さい。 […]