
子供が進みたい道を選んだとき、お金が足りないことを理由に諦めさせたくない。親として、そう考える方は多いでしょう。私も二人の子供を育てる父として、教育費と資産形成を切り離さずに考えています。
ただ、教育費には投資で増やすこと以上に大切な条件があります。それは「必要な日に払えること」です。老後資金なら使い始める時期を調整できる場合もありますが、入学金の振込日を株価の回復まで待ってもらうのは難しいものです。
教育費は、総額だけでなく支払う年を分ける
まず、いつ、何に、いくら必要なのかを書き出します。入学金、授業料、受験や引っ越し、下宿費用は、同じ日にまとめて払うわけではありません。大学四年間の総額だけを目標にするより、最初の支払いから順に準備すると考えやすくなります。
| 支払い | 時期の例 | 準備で気をつけたいこと |
|---|---|---|
| 受験・移動・手続き | 入学より前 | 授業料より早く必要になる |
| 入学金・初年度授業料 | 合格後から入学時 | 値下がり時でも期限は待ってくれない |
| 二年目以降の授業料 | 年ごと・学期ごと | 一年目だけで残高を使い切らない |
| 生活費・住居費 | 毎月・学期ごと | 家計から支える額と貯蓄から出す額を分ける |
奨学金や支援制度も、利用できる条件が確定するまでは、必ず入るお金として計算しない方が安全です。海外へ進学する可能性があれば、支払う通貨も考えます。円の貯蓄が増えていても、現地通貨で見た学費との差が広がることがあります。
今400万円の費用は、十年後も400万円とは限らない
一回の支払いに必要な金額が現在400万円で、十年後に必要になると仮定します。費用が毎年3%ずつ増えれば、400万円×1.03の10乗で約537.6万円です。
3%は説明用の仮定で、教育費の予測ではありません。学校や地域、進路によって違い、毎年同じ割合で上がるとも限りません。まず複数の条件で目標額を見ておきましょう。
| 年間の費用上昇率の仮定 | 十年後に必要な額 |
|---|---|
| 0% | 400万円 |
| 3% | 約537.6万円 |
| 5% | 約651.6万円 |
こうした幅を見る目的は、投資で何%稼ぐべきかを決めることではありません。家計から準備する額や、進路の費用を考える材料にするためです。必要額が大きいからといって、高い利回りを予定表へ書けば解決するわけではありません。
毎月の積立額と、運用益を分けて計算する
開始時の残高をゼロとし、毎月末に4万円を十年間積み立てるとします。120回の積立元本は480万円です。運用益がなくても、自分で入れるお金だけでこの金額になります。
年率を実効年率とし、月率を「(1+年率)の12分の1乗−1」で計算した、一定利回りの例を見ます。税金や費用を除き、毎月同じペースで増えるという単純化です。実際の市場は、このように滑らかには動きません。
| 運用利回りの仮定 | 十年後の残高 | うち積立元本 |
|---|---|---|
| 0% | 480万円 | 480万円 |
| 年3% | 約557.8万円 | 480万円 |
| 年5% | 約617.5万円 | 480万円 |
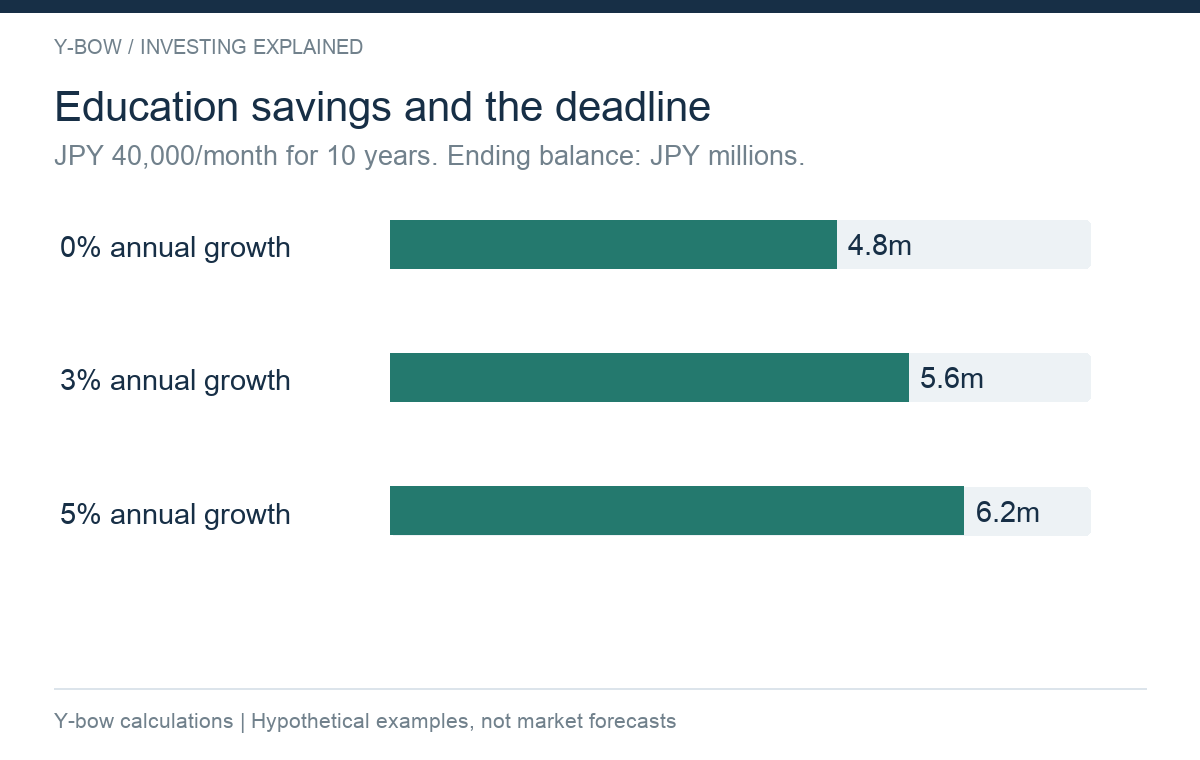
積立で自分が入れる480万円と、仮定した運用益を分けると、計画を修正しやすくなります。毎月の積立を増やすこと、費用を見直すこと、別の収入で補うことは具体的な変更です。一方で、計算上の利回りを上げるだけでは、支払える確率が上がったことにはなりません。
支払い直前の暴落を当てはめる
仮に年5%で増える例の約617.5万円に届いた後、支払い直前に全体が30%下がったら、約432.2万円になります。目標が先ほどの約537.6万円なら、不足します。
半分だけがその下落にさらされ、残り半分が動かなければ、全体の下落は15%で、約524.8万円です。それでも少し足りません。これは仮の試算ですが、目標を上回った見込み残高と、支払いを確保できた状態の違いが分かります。
運用を続ければ戻るかもしれない、という期待では、その日の振込はできません。下落時の不足を給与や別の預金から補えるのか、補えないのかを先に考えましょう。教育費では、どれだけ増やせるかと同時に、どこまで減ると困るかが重要です。
預金・保険・債券を、役割で選ぶ
近く使うお金を預金で確保することは、資産形成から遠い行動ではありません。値下がりを待たず支払うための役割があります。利用する預金の通貨、引き出し条件、保護の対象も確認します。旧版に載せた2022年の金利は、現在の比較には使いません。
学資保険では、払込総額、受取額、保障内容、受取時期、中途解約時の条件を並べます。運用利回りだけで判断すると、保障の役割を見落とします。一方、保険だからどの時点でも払込額以上で戻る、というわけでもありません。
債券も一律に元本割れしない商品ではありません。発行体の信用、通貨、途中で売る価格、満期まで保有できるかを確認します。債券ファンドは金利の変化などで価格が下がり得ます。個別の債券と債券ファンドも、同じ条件として扱わないようにしましょう。
教育費の不足をレバレッジで取り返そうとしない
旧版では、レバレッジ投資信託を「最も効率よく備えられる手法」と読める形で紹介していました。しかし、支払日が決まる教育費について、そのように一律には言えません。損失が大きくなれば、必要な金額を必要な日に用意できないリスクも高くなります。
日次倍率を目標とする商品は、長期間の利益が同じ倍率になるとは限りません。現金で買う投資信託と、個人が借り入れて行う投資では、追加資金の義務も違います。仕組みを学ぶことと、教育費の中心に採用することは別の判断です。
私自身の投資方法を、そのまますべての家庭へ当てはめるつもりはありません。生活費、家族の収入、支払日、ほかの資産によって、取れるリスクは変わります。自分が運用を続けられることと、子供の進路の支払いを確保できることも分けて考えます。
初年度の支払い後も、残る費用を確認する
初年度に余裕を持って払えたとしても、そこで計画は終わりません。二年目以降の授業料、家賃、通学費などを、どの収入と残高から出すのかを確認します。最初の支払いのために現金を使い切り、残りは株式が上がる前提だけで待つと、後の学年で困る可能性があります。
進路がまだ決まっていない間は、最低限必要な金額と、選択肢を広げる追加費用を分けておくと整理しやすくなります。想定より安い進路になった場合に残ったお金をどう使うか、反対に高くなった場合にどこまで補えるかも話し合います。子供の希望を聞ける年齢になったら、費用と期限を一緒に確認することも、準備の一つです。
一年に一度、次の支払いを点検する
学年が上がったときや進路が変わったときに、費用、時期、通貨、家計から出せる額を更新します。次の数回の支払いを並べて、下落が来ても困らないお金と、運用を続けられるお金を分け直しましょう。
同じ残高を、教育費、生活防衛資金、親の老後資金として三重に数えないことも大切です。不足する場合は、積立額、進路の費用、収入や支援制度を具体的に見直します。利回りへの期待だけに不足分を任せないようにしたいものです。
金融庁の資産形成の基本も参考に、まず支払いから逆算してみてください。忙しい子育て中の投資や投資初心者の最初の一歩もあわせてご覧ください。2026年10月15日改稿。数値はY-bowの仮定計算で、将来の学費や運用成果の予測ではありません。
コメント