
2026年10月11日更新:旧版の制度・商品説明を公式資料で見直しました。過去の比較、仮定計算、現在の商品情報を区別して掲載しています。
「5.5倍」という名前を見て、株式の利益が5.5倍になると考えると、商品の性格を誤ります。グローバル3倍3分法と5.5倍バランスは、複数資産へ先物などを使って投資するファンドです。倍率だけでなく、何をどれだけ持つかを確認します。
運用会社はAmovaへ社名変更
旧版の日興アセットマネジメントは、2025年9月1日にアモーヴァ・アセットマネジメントへ社名を変更しています。この記事では、1年決算型を基準に、同社の現行目論見書で比較します。分配型など別コースは条件を個別に確認してください。
| 項目 | 3倍3分法(1年決算型) | 5.5倍バランス(1年決算型) |
|---|---|---|
| 投資額の設計 | 株式60%・REIT40%・債券200% | 株式100%・REIT25%・国債400%・金25% |
| 合計の投資額 | 純資産の約300%相当 | 純資産の約550%相当 |
| 信託期間 | 無期限(繰上償還の可能性あり) | 2029年12月21日まで |
| NISA | 対象外 | 対象外 |
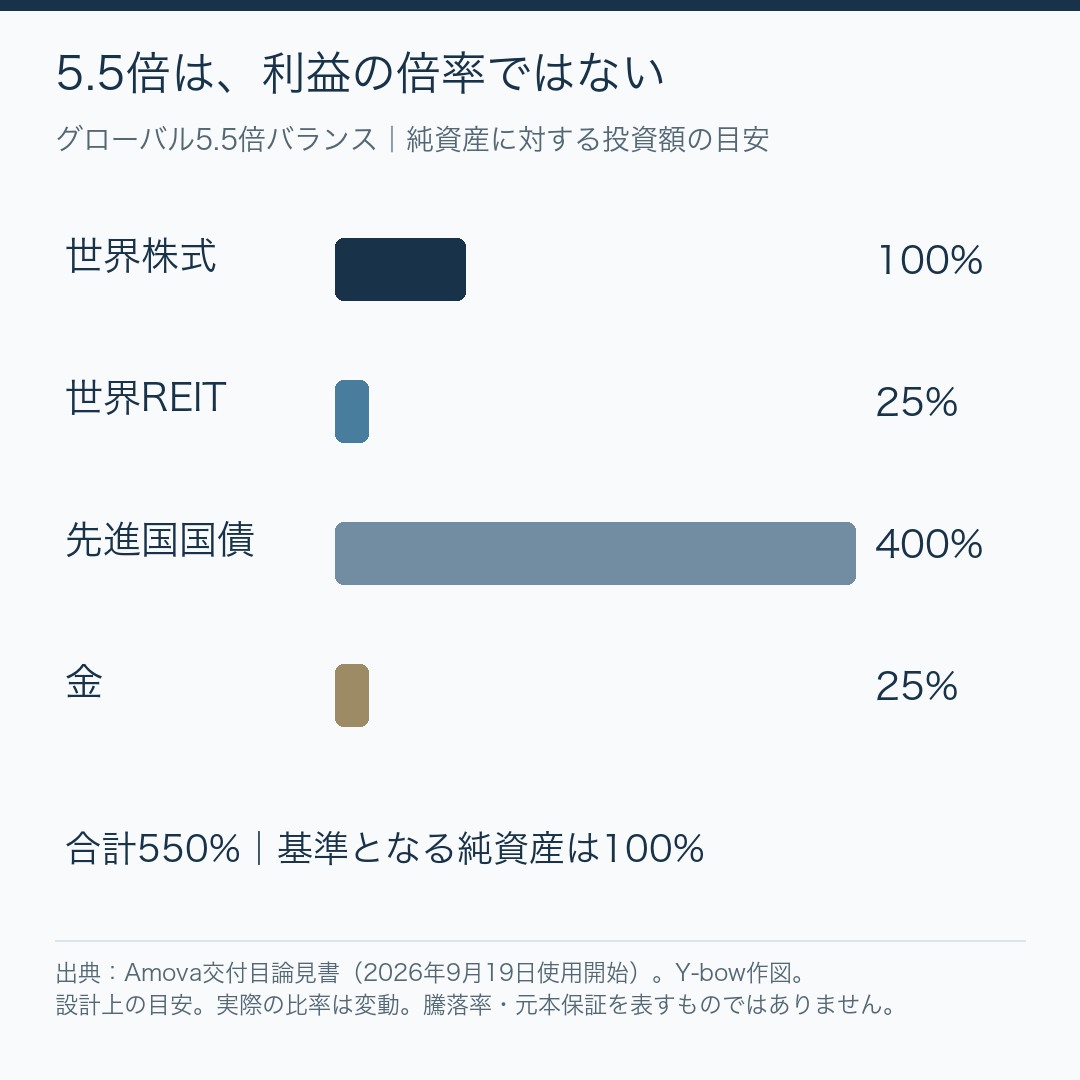
550%と、配分の構成比は分母が違う
例えば5.5倍の国債400%は、純資産100に対する投資額400のことです。投資額の合計550を分母にすると約72.7%ですが、これを「元本の72.7%だけを国債に置く」と読むのは正確ではありません。
先物などを使うことで、手元の純資産を超える投資額になります。預けたお金の配分が100%へ足し上がる通常の円グラフより、分母を明記した棒グラフの方が理解しやすくなります。
債券中心でも、大きな損失は起こり得る
債券価格は一般に金利が上がると下がります。大きな債券投資額を持つため、金利変動の影響を軽く扱うことはできません。株式・REIT・債券が同時に下がる局面もあり、分散していることは元本保証を意味しません。
金を含むことも、すべての下落を補う保証ではありません。先物の維持、流動性、為替、費用など、現物だけの投資とは異なる条件があります。NASDAQ100の日次3倍ETFとは投資対象も設計も異なり、同じ倍率でリスクを順位付けできません。
期限と費用は、長期計画に含める
5.5倍バランスの信託期間は、現行目論見書でも2029年12月21日までです。2026年10月時点では残り約3年2か月で、旧版の「7年弱」は現在の残存期間ではありません。延長を前提に資金計画を立てないようにします。
5.5倍の信託報酬は税込年率1.089%。組入ETFや売買などの費用は別に発生する場合があります。信託報酬だけを商品の総費用と考えず、運用報告書も確認します。
古い成績比較を、現在の順位にしない
旧版の2020〜2022年頃のチャートは、その期間の比較です。「5.5倍が最も良い」「米国以外に投資する意味はない」といった結論を、現在の成績や将来の保証として用いません。
比較するときは期間、分配金再投資、費用、途中の下落をそろえます。筆者の好みと、運用成績として確認できる事実も区別します。まずは資金の使用時期と、複数資産が同時に下がっても許容できる金額を確認してください。
あわせて読みたい記事
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント