
2026年10月11日更新:旧版の制度・商品説明を公式資料で見直しました。過去の比較、仮定計算、現在の商品情報を区別して掲載しています。
証券口座は複数の会社で持つことができます。商品やサポートの違いを使い分けられる一方、管理や税の確認も増えます。複数口座なら安全、1社だけなら必ず資産を失うという単純な話ではありません。
複数口座でできること
取扱商品、積立機能、注文方法、情報や対面サポートなどの違いを使い分けられます。積立用と売買用を分ける方法もあります。ただし、手数料無料やポイントの条件は変更されるため、固定のランキングだけで決めないことが大切です。
1社の障害時に別の会社の口座が使える場合もあります。しかし、A社の口座にある資産をB社から即座に売れるわけではありません。市場全体や共通サービスの障害なら、複数口座でも影響を受けることがあります。
分別管理は、値下がりを補償する制度ではない
証券会社は、顧客の資産と自社の資産を分けて管理します。適切な分別管理が行われていれば、破綻時にも顧客の資産が返還される仕組みです。「どんな資産も、いくらでも元本が保証される」という意味ではありません。
日本投資者保護基金の補償は、分別管理に問題があり資産を返還できないなど所定の条件で、対象顧客1人あたり上限1,000万円です。市場の値下がりや発行体の破綻による損失などは補償しません。対象商品・会員・返還手続きを確認します。
他社への移管は、必ずできるとは限らない
移管できるかは商品、受入会社、口座の種類などで変わり、時間や手数料がかかる場合があります。会社破綻や障害の最中でも自由に移管でき、必ず売却を回避できるという旧版の説明は改めます。
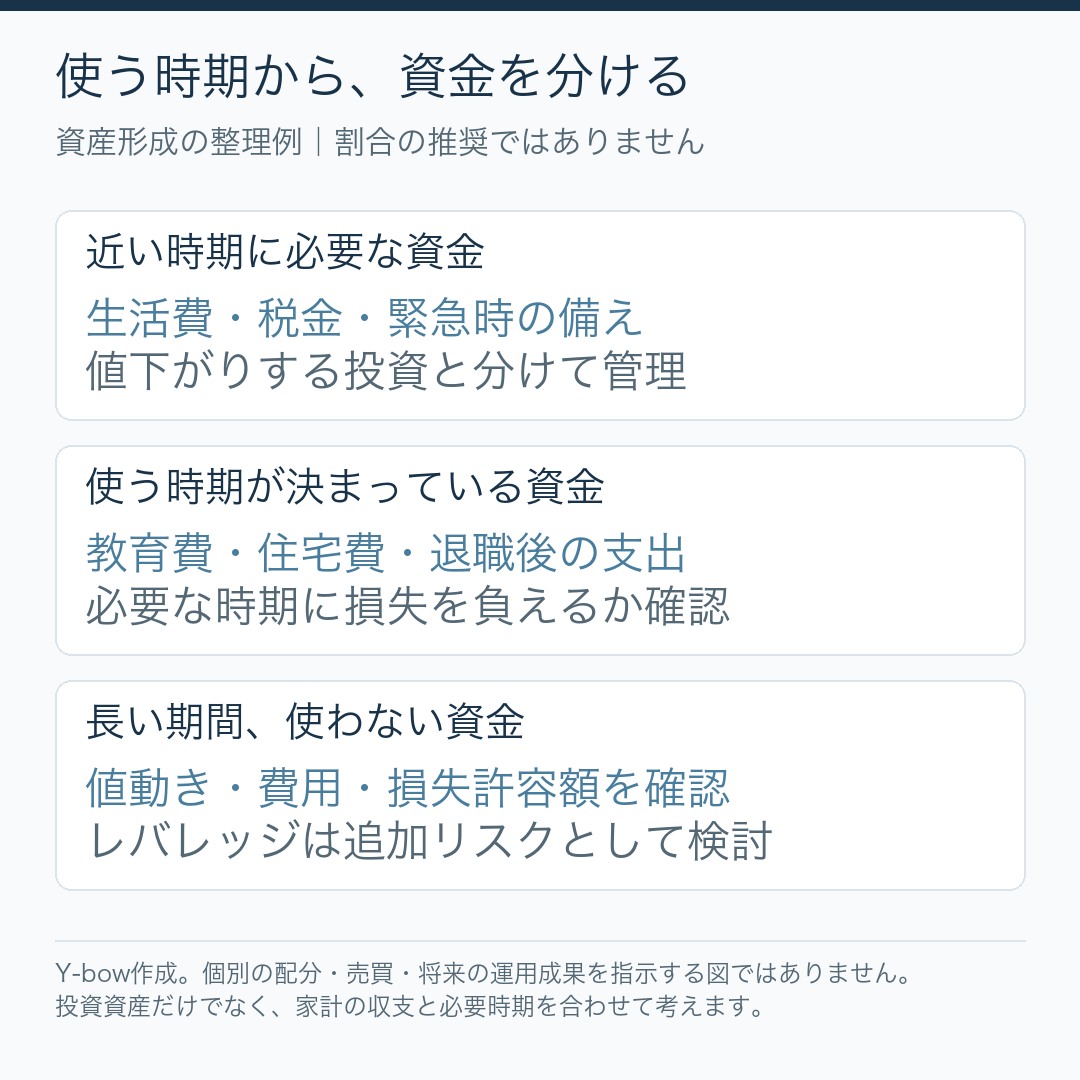
緊急時の備えとしては、複数口座だけでなく、生活費の現預金、取引報告書、問い合わせ先、出金までの日数も確認しておきます。
税金とNISAは、口座数と別に考える
源泉徴収あり特定口座で、別会社の利益と対象損失を通算するには通常、確定申告が必要です。申告による保険料などへの影響も確認します。複数口座を持っているだけで、毎年必ず申告が必要になるわけではありません。
成人向けNISAのつみたて投資枠と成長投資枠は、同一年に別の金融機関へ分けられません。金融機関変更には年単位の手続きや条件があります。旧NISAの保有分が別の会社に残る場合もあり、「すべてのNISA資産が常に1社だけにある」とは限りません。
LINE証券を現在の新規口座候補にしない
旧版で紹介した楽天・松井・LINEの「R・M・L」は、現在のおすすめ一覧として維持できません。LINE証券の証券サービスは2024年8月に終了し、資産等は野村證券へ移管されています。LINEの名前だけで新規投信口座の候補にしないでください。
楽天証券、松井証券、SBI証券などを比較する際も、欲しい商品の取扱い、総費用、サポート、管理のしやすさを公式サイトで確認します。無理に口座を増やす必要はなく、自分で残高・認証・通知を管理できる範囲を優先しましょう。
あわせて読みたい記事
参照資料・確認日
制度・商品情報は2026年10月11日に確認しました。目論見書の使用開始日と、図表の計算条件は各箇所に記載しています。
コメント