
「利下げが来れば債券は上がる」。そう考えて買った米国債ETFが下がると、守りの資産のはずなのに、と不安になります。株も下がっていれば、何を持っていればよかったのか分からなくなるかもしれません。
まず確かめたいのは、買ったETFがどの長さの金利に、どれくらい反応する商品かです。FRBが動かす短期の政策金利と、20年・30年先までの国債に市場が求める利回りは、同じ方向へ動くとは限りません。
TLT・IEF・SGOVの違い、デュレーションの計算、分配金と為替を順番に整理します。次の利下げを当てる記事ではありません。
資料確認日:2026年10月24日。ETF比較数値は2026年10月22日現在の公式表示。過去の金利は2024年の2時点を使用し、現在の見通しや将来成績とは区別します。
利下げなのに米国債ETFが下がるのはなぜ?
固定金利の債券は、市場で求められる利回りが上がると、通常は価格が下がります。すでに発行された低い利率の債券を、新しい高利率の債券と競争できる価格へ調整するためです。これは米国債にもある金利リスクです。出典:SEC Investor.gov
ただし、その「市場金利」を政策金利一つで代用しないことが大切です。長期金利には、将来の短期金利や物価、長い期間お金を預けることへの対価など、市場の見方が反映されます。利下げがすでに予想されていれば、発表前から価格に入っている場合もあります。
2024年の実例:政策金利は低下、10年金利は上昇
FRBは2024年9月18日に政策金利の目標レンジを4.75〜5.00%へ、12月18日には4.25〜4.50%へ引き下げました。一方、同じ2日の日次10年国債利回りは3.70%から4.50%へ上がっています。出典:FRED DGS10、原系列はFRB
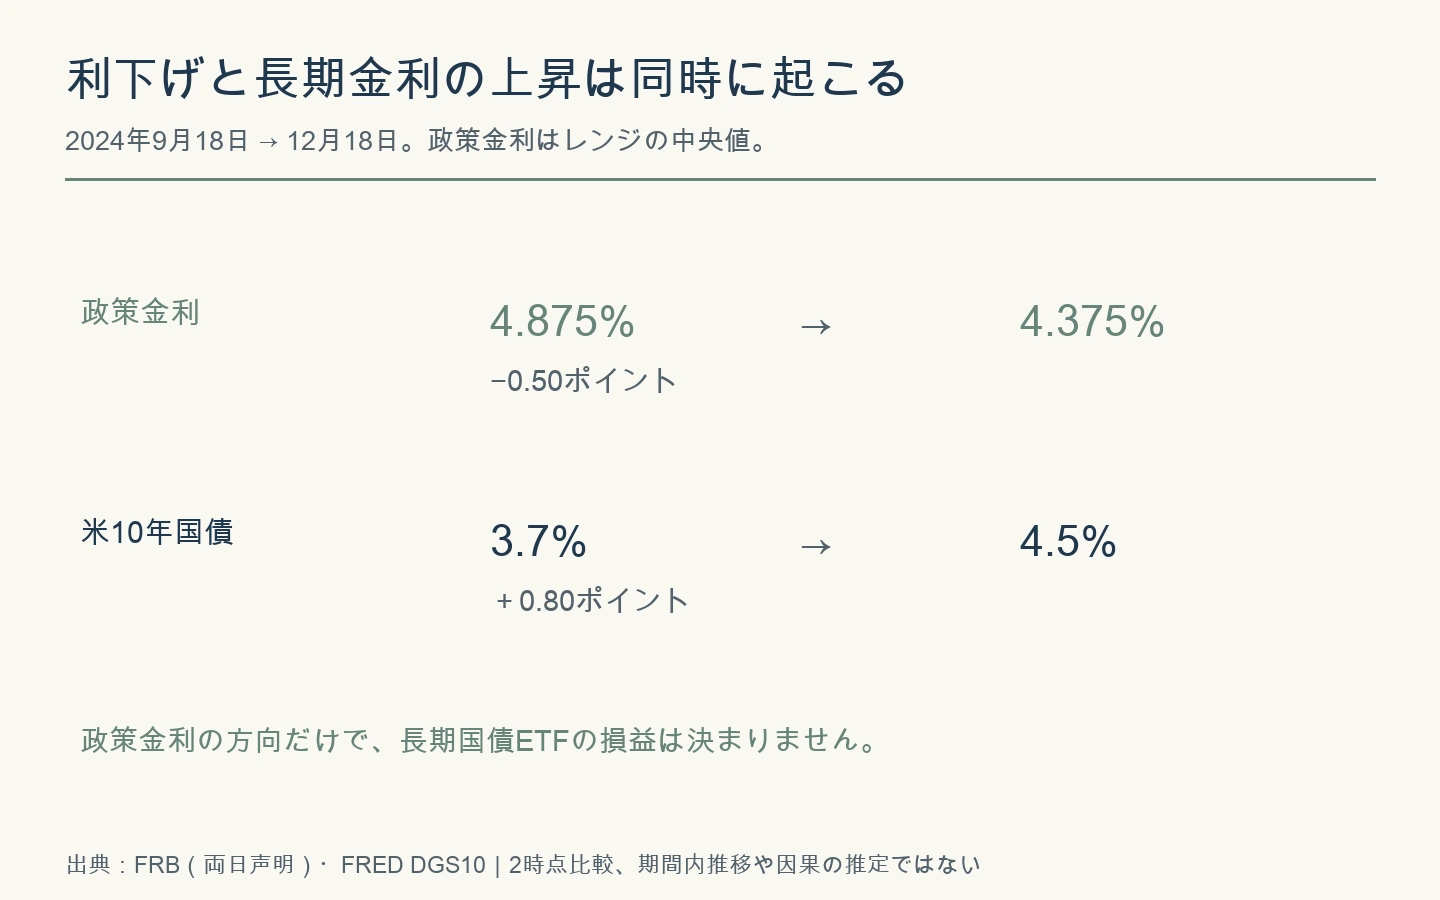
これは「利下げをすると長期金利が上がる」という法則でもありません。政策金利の方向だけでは長期金利の方向を決められないという実例です。10年金利をそのまま使って、20年超の国債を中心とするTLTの実際の騰落率を計算することもできません。
TLT・IEF・SGOVの違い:同じ米国債でも期間が違う
以下の3本は米国債の異なる期間帯を主な対象とするETFです。残存期間とデュレーションは別の指標です。表は同じ基準日の公式値をそろえましたが、いずれも保有内容と市場環境により変わります。
← 横にスワイプできます →
| ETF・主な対象 | 実効デュレーション | 30日SEC利回り | 経費率(年率) |
|---|---|---|---|
| TLT/残存20年超 | 14.96年 | 5.30% | 0.15% |
| IEF/残存7〜10年 | 6.84年 | 4.99% | 0.15% |
| SGOV/残存0〜3カ月 | 0.12年 | 3.76% | 0.09% |
出典:iShares公式 TLT/IEF/SGOV。経費率は確認日の目論見書記載表示。最新の仕様・目論見書は各公式ページで確認できます。
「利回りが高い順」に並べると、取るリスクも変わる
この表ならTLTの利回りが高く見えます。しかし、その分を受け取る間にどの程度の価格変動を引き受けるか、という比較が抜けています。数カ月後に使うドルと、長期の金利変化を取りに行く資金を、同じ基準で選ばないようにします。
SGOVのような短期国債型でも元本保証の預金ではありません。ETFには売買価格、スプレッド、費用などがあります。また、短期金利が下がれば、組み入れを入れ替えるにつれて受取収益も低下し得ます。値動きを抑えることと、今の利回りを何年も固定することは違います。
デュレーションとは?金利変化による損益を概算する
デュレーションは年数で表示されますが、満期までの残り年数と同じではありません。価格の金利感応度をみる指標です。マコーレー、修正、実効など種類があるため、名称も確認します。FINRAの説明に、各指標と価格変化の基本関係がまとめられています。
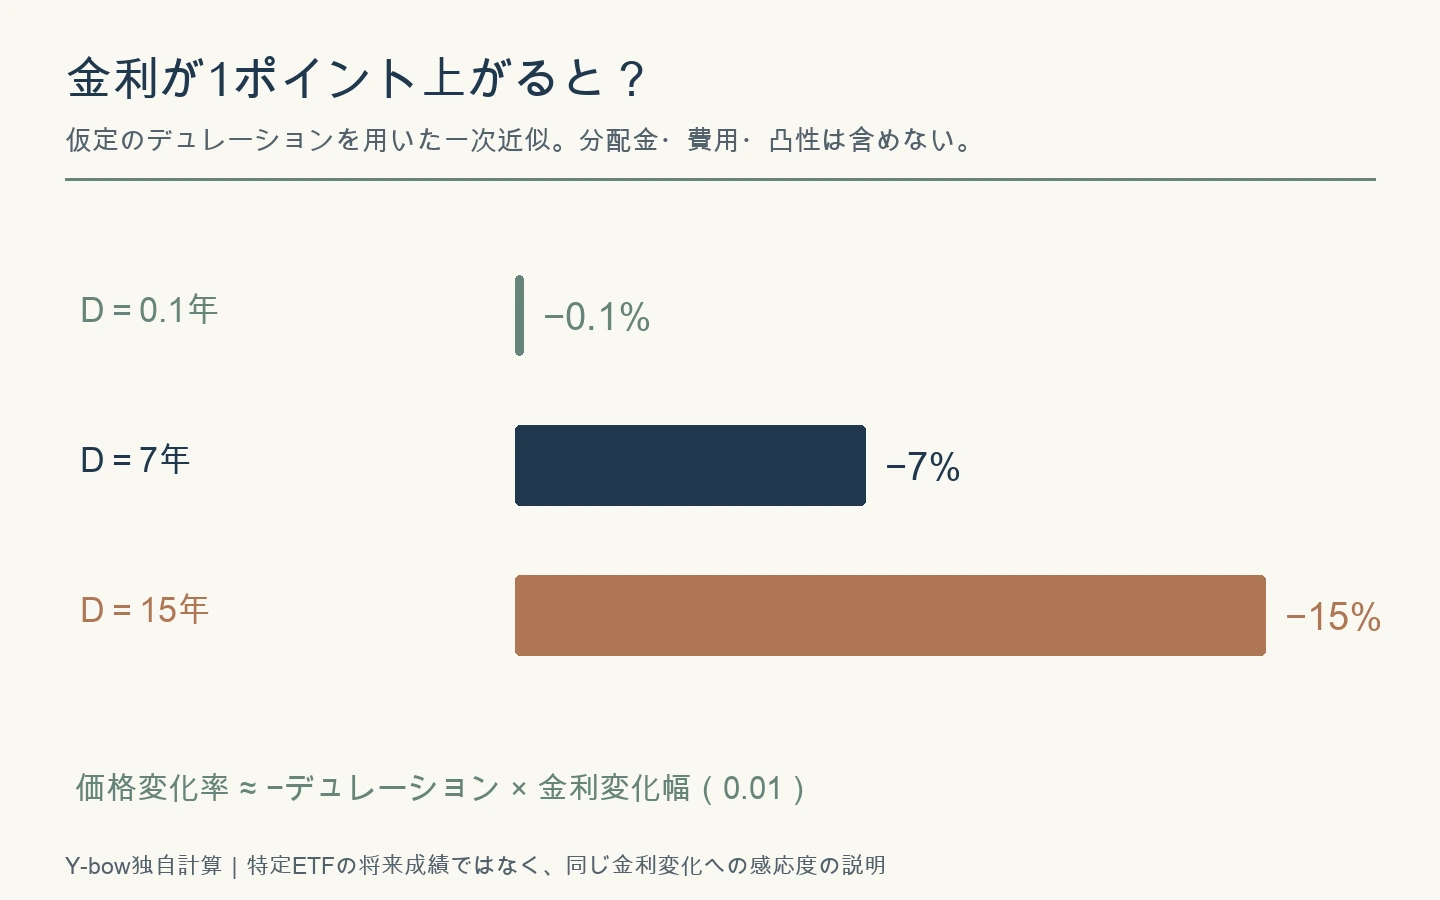
4%から5%へ上がるなら、変化幅は0.01(1パーセントポイント)。4から5へ25%増えた、という割合を入れません。
説明用に0.1年、7年、15年の感応度を置くと、金利が1ポイント上がる場合の近似はそれぞれ−0.1%、−7%、−15%。0.5ポイントなら半分です。逆向きなら一次近似の符号は反対になりますが、実際の値動きが上下で完全に対称という意味ではありません。
「年15%の損失が限界」でも「15年待てば戻る」でもない
デュレーション15は損失の上限でも、回復までの年数でもありません。金利が大きく変われば近似誤差も増えます。2年・10年・30年の金利が違う幅で動く場合は、単一の数字だけで十分には説明できません。
たとえば100万円を投じ、近似で15%動く条件なら15万円です。自分の生活費や保有株と並べて、その変動に耐えられる金額かを見る。小数点以下の感応度を細かく比べる前に、家計にとっての金額へ直す方が役立つことがあります。
広告
分配金があるのに評価額が減る:価格と総収益を分ける
分配金のあるETFは、価格の線だけで成績を比べると読み違えます。市場の他の変化を除けば、分配落ちで純資産はその分低下します。仮に100の資産から0.4を分配し、価格相当額が99.6になったなら、受け取った0.4を足して100。これだけでは0.4の損でも、0.4の追加利益でもありません。
30日SEC利回り・分配利回り・満期利回りは同じではない
30日SEC利回りは直近30日間の収益を標準化して年率表示した指標です。過去12カ月の分配額を使う指標とは違います。将来1年間の分配額も、ETFを売却したときの総収益も保証しません。
保有債券の満期利回りも、その数字を見たETF購入者が必ず同じ利回りを受け取れる意味ではありません。ファンドは組み入れを変えます。費用、売買価格、保有期間、再投資条件も確認します。比較では分配金込みか、再投資を仮定したか、費用控除の扱いがそろっているかを見ます。
長く持てば元本が戻る?米国債そのものとETFの違い
個別の債券は、発行体が約束どおり支払えば満期に額面が返ります。ただし、額面より高く買った場合の購入額と同じとは限りません。TLTやIEFのような期間帯を維持するETFは、購入者ごとに「この日に購入額を返す」という満期を用意していません。
一般の債券ファンドと個別債券の満期の違いは、Fidelityの比較でも整理されています。償還年を定めた別のETFもありますが、本記事の3本と同じ仕組みだと扱わないようにします。
株の下落を必ず埋める「保険」ではない
株が下がる理由が変われば、債券の動きも変わります。景気悪化で金利が下がる局面と、物価上昇や長期金利上昇が負担となる局面を同じと考えないことです。「前の暴落で助かった」だけで、次も同じ効果があるとは決められません。
保有する株が下がり、同時に債券にも不利な金利変化が起きる場合を、金額で試します。レバレッジ商品の守り方と混ぜて考えやすい点はレバナスのリスクヘッジを検討する記事も参考にしてください。債券を組み込めば常に安全になるという説明ではありません。
円で使う資金なら為替も必要:ドルでプラス、円でマイナスの例
為替ヘッジなしのドル建て資産では、ドルでの成績に加えてドル円が効きます。ドル建て総収益が5%でも、USD/JPYが10%下がる、つまりドル安・円高なら、単純な同条件の換算は1.05×0.90−1=−5.5%です。
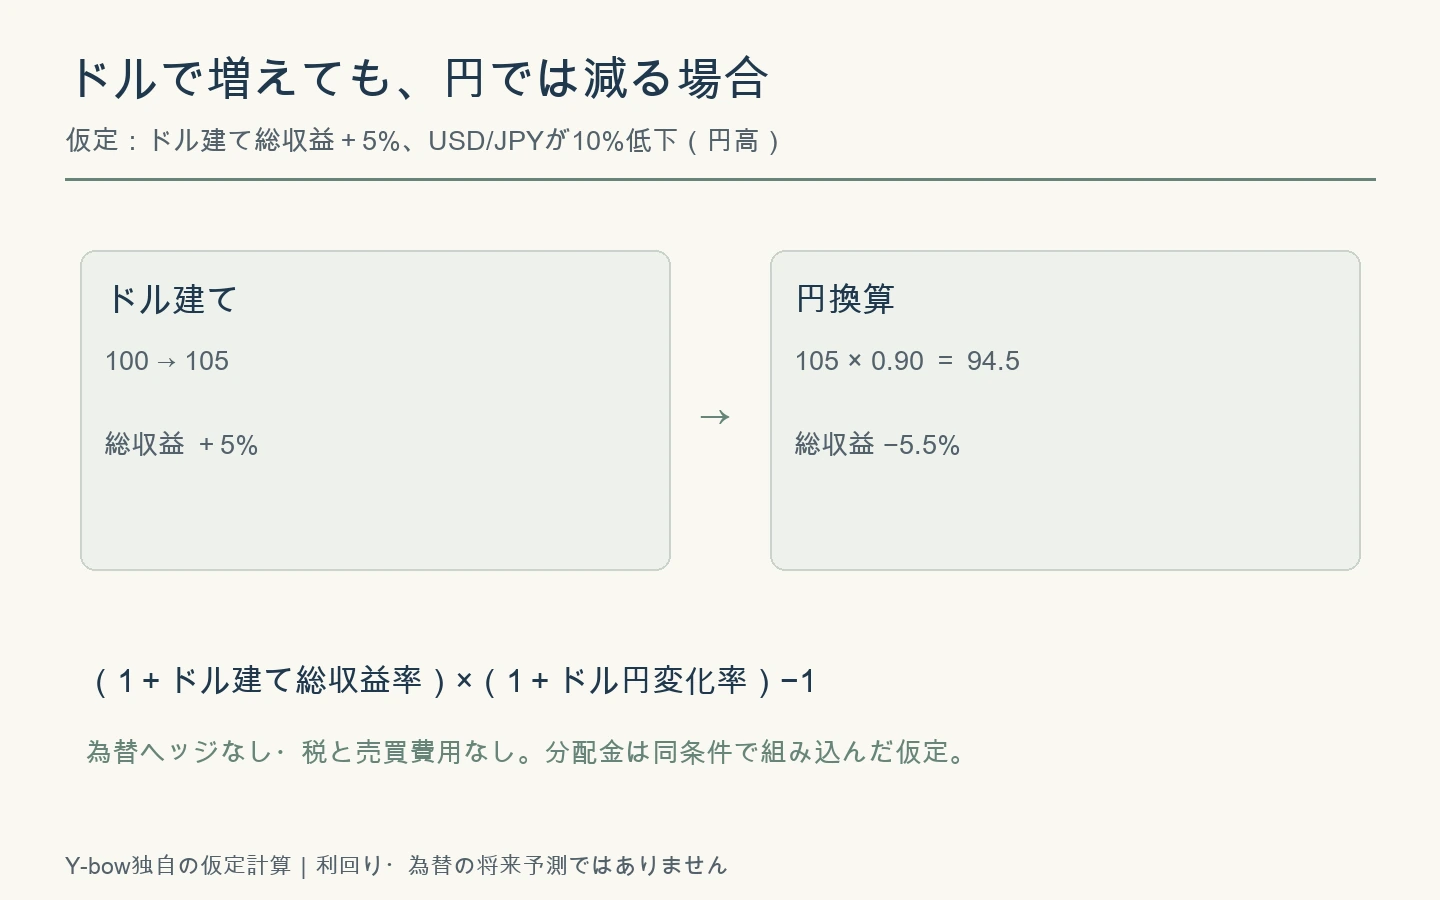
為替ヘッジを付ければ何も考えなくてよいわけではありません。ヘッジ費用や追随のずれもあります。また、日本円の生活費に備える人と、将来ドルで支出する人では、同じ為替変動の意味が違います。
米国債ETFを買う前に決めたい、目的別の確認表
← 横にスワイプできます →
| 目的 | 確認する項目 | 思い込みを避ける |
|---|---|---|
| 近いうちに使うドル | 期間、換金、価格変動、受取通貨 | 短期型でも預金保証はない |
| 金利低下への投資 | 対応する年限、感応度、保有額 | FRBの利下げ回数だけで判断しない |
| 株式との分散 | 同時に不利になる条件、全体の損益 | 暴落時に必ず上がるとは考えない |
| 円の支出への備え | ドル円、ヘッジ、換金時期 | ドル利回りを円の確定利回りにしない |
| 定期的な収入 | 総収益、分配変動、税・費用 | 分配金だけを利益と数えない |
私は「次に利下げがあるか」より、「このお金を使う日までに、どんな値動きがあると困るか」を先に書きたいと考えます。目的を変えずに商品だけ長期化すると、知らない間に守りの資金で大きな金利予想をしてしまうからです。
注文するときは値動きだけでなく売買スプレッドにも注意します。ETFの成行・指値とスプレッドの確認は、実際の約定で余計な差を作らないための補足です。
米国債ETFのよくある疑問
利下げ前にTLTを買えばよい?
事前の織り込み、長期金利の見通し、保有期間で結果が変わります。政策金利の予測が当たっても、売買で利益が出るとは限りません。
SGOVの利回りは固定できる?
短い債券を入れ替えるため、今の表示利回りを長期に固定する商品とは違います。価格感応度が小さいことと、収入が固定されることを分けます。
AGG・BNDも同じ比較に入れられる?
米国債以外の債券を含む総合債券型は、信用や住宅ローン関連など別の要因もあります。TLT・IEF・SGOVだけの期間比較へ、同じ性質の国債として足さないようにします。
原典・計算方法・更新方針
ETF仕様はiShares公式3ページ、金利の史実はFRB声明とFRED DGS10、仕組みはSEC・FINRA・Fidelityの資料を参照しました。3枚の図解は当ブログで作成。感応度計算は仮定の修正デュレーションによる一次近似で、公式表の実効デュレーションと種類・用途を区別しています。
数値更新時は基準日をそろえ、利回りだけでなく期間、経費率、投資対象も確認します。過去の金利変化を将来へ延長せず、表示利回りを確定収益と扱わない方針です。
コメント