
毎月1万円でも投資で増える?
2000万円以上必要でも賄える?
効率よく資産を増やすには?
例えば:
老後資金は、生活費の総額ではなく、公的年金などを差し引いた毎月の不足額から計算します。同じ2,000万円でも、毎月5万円を補う家計と20万円を補う家計では持続する期間が違います。
月1万円を30年間積み立てる元本は360万円です。一定の実効年率3%なら約579万円、5%なら約815万円という仮定計算になります。税金・費用なしの例で、将来の成果を示すものではありません。
高い利回りを仮定すると必要な積立額は小さく見えますが、それは計算の条件を変えた結果です。過去に好調だった指数の成績を、これから30年間の家計の前提に固定しないことが大切です。
積立期間は重要ですが、生活費や近く使うお金を確保することが先です。この記事では、積立と取り崩しを分けて、条件が変わったときにどう見直すかを考えます。
元記事の2022年当時の教育制度への期待と、これからの運用成果は別です。投資を始める人が増えても、自分の資産が増える保証にはなりません。
高校からお金の教育が始まるからです。
金融の知識は、商品を買うためだけに役立つものではありません。投資せずに確保するお金を決めることも、生活を守る判断です。
- 投資家・個人事業主・医学博士
- 投資歴17年 (学生時代から)
- レバナス(為替ヘッジなし)とFANG+をメインに積立中
- 地銀→野村證券→ネット証券
- FIRE済み:好きで働いてます
毎月20万円を取り崩し続けるには
ここでは計算例として月20万円の支出を置きます。必要額は住居費、家族構成、医療や介護、年金の受取額などによって変わるため、すべての人に当てはまる金額ではありません。
以下の2020年までの家計調査に関する記載は、元記事作成時に参照した例です。現在の家計を決める際は、最新の資料と自分の支出記録を優先してください。
2010年以降、毎月の生活費は15万円から16万円程度で推移しています。
ただし
家賃 17,000円程度
光熱費 20,000円程度
医療関連 15,000円程度
などとなっていて、60歳時点で持ち家のローン完済後という状況が強く反映されており、その他はある程度厚めに計上されている印象です。
統計上の平均家賃を、賃貸で暮らす自分の家賃にそのまま置き換えることはできません。また、年金を差し引く前の生活費と、貯蓄から取り崩す不足額は別です。
仮に年金などの収入を一切見込まず、貯蓄だけから月20万円を出すなら、年間の取り崩しは240万円です。
人生100年時代と言われて久しいですが、現役時代も伸びていますので仮に70歳から100歳までと考えて30年間を想定しました。
7,200万円は、この単純な条件での支出合計です。全国一律に必要な老後資金や、必ず現金で貯めるべき金額という意味ではありません。
もちろん、参照するデータベースによっても変わりますし、健康状態にも大きく左右されることでしょう。
老後の医療費については以下の記事を参考にして頂ければ、覚悟しておかなければいけない金額も浮き彫りになると思います。
近く使う支出を預金で確保すると、株価が下がった日に無理に売らずに済みます。期待利回りが低いからと、預金の役割まで否定する必要はありません。
例えば月20万円の生活費に対して年金等が15万円なら、不足は月5万円、年60万円です。値上がりもインフレもない単純計算では、30年分の不足は1,800万円になります。
旧版では2,000万円を高利回りで運用して月20万円を取り崩す例を強調していました。しかし、毎年一定の高収益を家計の前提にすると、下落時に計画が崩れやすくなります。必要な利回りを計算できることと、その利回りで運用できることは別です。
投資が下がる年も、生活費の支払いは続きます。特に取り崩し開始直後の下落では、多くの口数を売る必要が生じ、その後に価格が戻っても回復しにくくなります。
運用だけで不足を埋めようとせず、支出、働く期間、公的年金の見込み、手元資金を合わせて点検しましょう。関連記事も、商品の選び方と家計の計画を分けて読むと役立ちます。
次に、月1万円の積立で自分がいくら拠出し、仮定した運用益がどれだけ上乗せされるかを見ます。
広告
月1万円の積立で2000万円貯めるには
NISAにも利用条件があります。口座区分を確認してから、必要資金を差し引いた範囲で積立額を決めてください。
18歳といえばまだ高校生の年齢ですが、アルバイトをしている学生もいるでしょうし、既に仕事を持っている人もいるでしょう。
大学に進学していればアルバイト収入のある割合はさらに高まると思われます。
学費や生活費のために借りた奨学金を、低金利だからという理由で株式投資へ回すことは勧めません。返済義務と投資の損失は別に残ります。
高校での金融教育は2022年度から充実しましたが、学ぶ内容は投資だけではありません。家計、保険、借入れ、契約の理解も重要です。
若いうちに学ぶ時間を取ることは役立ちます。ただし、早く始めるために必要以上のリスクを取る必要はありません。
その頃から投資を行う事が可能になれば、相当に長期間の積立が可能になります。
投資をしないだけで将来の貧困が決まるわけではありません。収入、支出、社会保障、家族の事情を含めて、無理なく続けられる計画を作ることが先です。
18歳から開始すれば30年の積立でもまだ48歳、それまで毎月1万円を捻出して積み立て続けたらどれだけの資産を築けるでしょうか。
さらに60歳まで42年間の積立であればどうでしょうか。
そのシミュレーションは以下の通りです。楽天証券HPにて積立シミュレーションを行なった結果です。
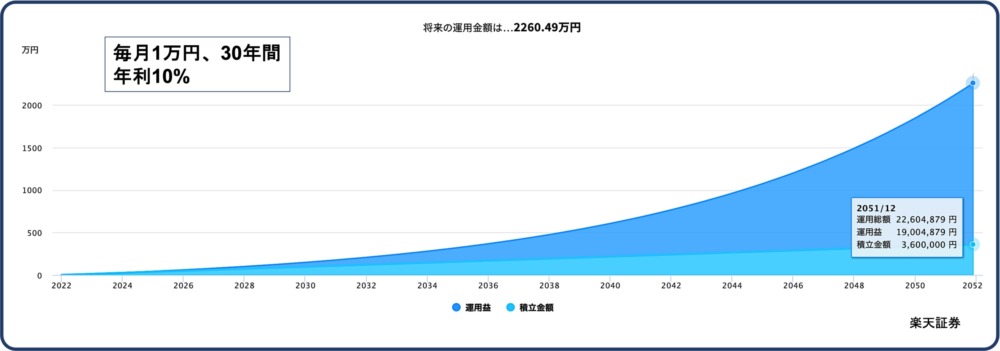
この旧図は当時の計算ツールの設定例で、将来の到達額を約束しません。月次の利率を年率の12分の1とする方法と、実効年率から換算する方法でも結果が変わります。下の新しい表では換算式を統一しています。
もし、18歳から60歳まで同様に積み立てていたらどうでしょうか。
シミュレーション結果は以下の通りです。
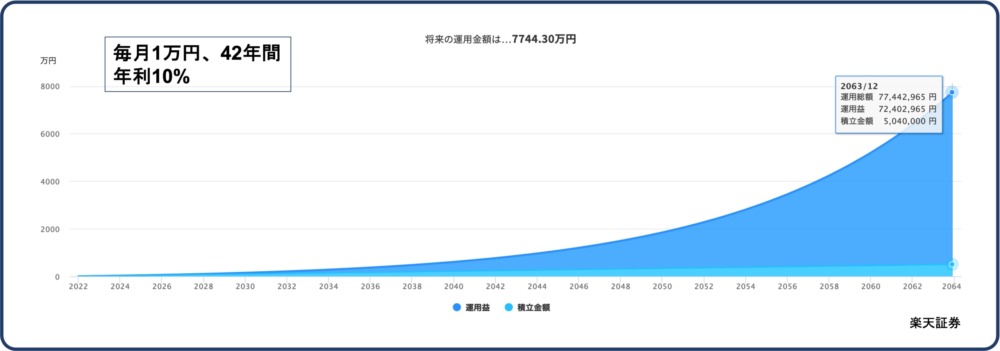
42年間の旧図も同じく年率10%を固定した例です。画面に大きな金額が出ることより、その条件が家計の計画として妥当かを確かめる方が重要です。
長期間では、積立を止める期間や使う必要が出るお金もあります。開始時に高い到達額を決めるだけでなく、毎年、残高と残り期間を点検しましょう。
目標まで不足する場合は、積立額、積立期間、使う金額をまず見直します。利回りの数字だけを上げても、不足が解決したことにはなりません。
月1万円の積立を、0%・3%・5%・7%で比較したのが次の表です。いずれも予測ではなく、前提の違いを確かめるための計算です。
年率は実効年率とし、月率を「(1+年率)の12分の1乗-1」で換算しています。毎月末の積立、税金・費用なし、途中の引出しなしという条件です。
運用利回りが0%なら残高は積立元本と同じです。マイナスの年が続けば、実際の残高は元本を下回る可能性があります。
レバレッジ商品は日々の値動きを増幅する設計です。短い期間の好成績を数十年へ延長した旧版の極端な図は、老後の計画を考える材料として不適切なため外しました。
長期の積立には時間をかけられる利点がありますが、将来の利回りは自分で決められません。家計から拠出する金額と運用益への期待を分けると、見直すべき点が具体的になります。
広告
より効率の良い運用を行うには
レバレッジは利益だけでなく損失も大きくします。老後資金の不足を埋めるための必須手段とせず、仕組みと損失を理解してから検討してください。
いくつか参考になる記事をピックアップしておきますので、ぜひ参考にして下さい。
広告
終わりに
時間に余裕がある場合でも、生活費を確保したうえで、積立の継続が難しくなった条件を確認しましょう。
2021年まではまだまだ投資との距離があった日本人ですが、その後じわじわと若い世代に投資が浸透しつつあるようです。
10代、20代のうちに投資を始められることは非常に大きなアドバンテージになることを意識し、40代、50代で余裕のある生活を送れるように備えておきましょう。
預金の購買力がインフレで下がるリスクと、株式が値下がりするリスクは異なります。どちらか一方を無視せず、使う時期に合わせて考えたいところです。
情報を集めるときは、計算条件が書かれているか、過去と予測が区別されているかを確認してください。
当サイトのお金・投資関連の記事を参考に、ぜひ投資に取り組んでいって下さい。
月1万円・30年と42年の積立比較
| 年率の仮定 | 30年 | 42年 |
|---|---|---|
| 0% | 360.0 | 504.0 |
| 3% | 578.7 | 997.7 |
| 5% | 815.4 | 1,659.6 |
| 7% | 1,169.5 | 2,855.3 |
例えば年5%・30年の約815万円を目標の2,000万円と比べると差があります。この差を埋めるには、積立額を増やせるか、支出を調整できるか、期間を延ばせるかを考えます。高い年率を選び直すだけでは、現実の備えは増えません。
積立と取り崩しの条件を整理する入口は、金融庁の資産形成の基本。生活費の優先順位は投資初心者の最初の一歩、支払日を決めて備える方法は教育費の準備をご覧ください。計算・本文見直し:2026年10月16日。
コメント