
キオクシアの好決算を見ても、「今が利益の頂点ではないか」「AI向け需要が強くても、またNAND価格が崩れるのでは」と落ち着かない。メモリ株を持つ投資家には、最高益という見出しだけでは解消できない不安があります。
2026年10月30日公表のQ2は、売上・利益・現金創出のいずれも強い内容でした。一方、次のQ3会社予想は前四半期比でほぼ横ばいです。この落差をどう読むか。必要なのは強気か弱気かを急いで決めることより、価格・数量・契約・現金のどこが変わり、どこがまだ分からないかを切り分けることです。
対象期:2027年3月期第2四半期(会社の英語表記FY2026 Q2)、2026年7~9月の四半期単独。上期累計や2026年4~6月期ではありません。調査基準日は2026年10月31日。将来の見通しは会社予想、計算・評価は当ブログの分析として区別しています。
キオクシアQ2決算の要点|最高益とQ3の伸び率を分ける
スマホでは表を横にスワイプできます。
| 項目 | Q1実績 | Q2実績 | Q3会社予想 |
|---|---|---|---|
| 売上収益 | 17,671 | 24,800 | 25,000 |
| Non-GAAP営業利益 | 13,262 | 19,883 | 20,000 |
| IFRS営業利益 | 12,700 | 19,947 | 19,950 |
| Non-GAAP営業利益率 | 75.0% | 80.2% | 80.0% |
| USD/JPY(円) | 160 | 161 | 157 |
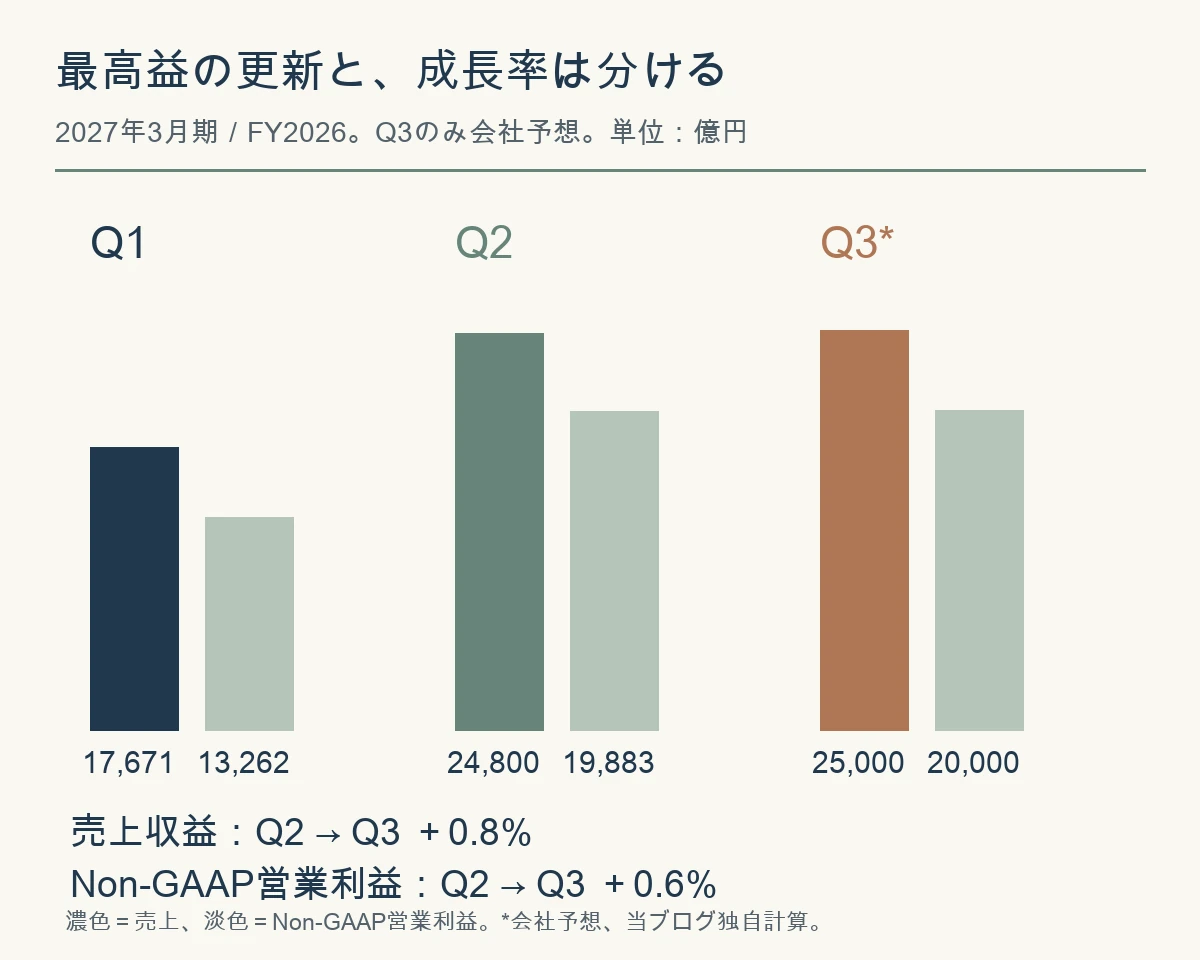
Q2売上はQ1比40.3%増、Non-GAAP営業利益は49.9%増。7月31日時点のQ2予想に対しても、売上は23,900億円から3.8%、Non-GAAP営業利益は19,000億円から4.6%上回りました。対してQ3予想の伸び率は、Q2比で売上0.8%、Non-GAAP営業利益0.6%です。会社表の整数表示ではどちらも約1%ですが、小数点以下まで計算するとこの差になります。出典:決算説明資料・四半期業績とQ3ガイダンス
大切なのは、利益の絶対額と成長の速度は違うということです。約80%という高い営業利益率を維持する予想でも、前四半期からさらに大きく増えるとは限りません。また、Non-GAAPは会社の調整後指標で、IFRS営業利益と同じものではありません。比較では同じ行を追います。
NAND価格と出荷数量|ASP上昇だけで成長の持続性は決まらない
平均単価は製品ミックスと同一条件の価格を分けて読む
会社資料ではQ2の米ドル建て平均販売単価(Blended ASP)は前四半期比で20%台半ばの上昇、Like-for-like ASPは30%台前半の上昇、GB出荷量は10%台前半の増加とされています。後者のASPは製品構成の影響を調整して価格を見るための指標です。どちらも幅のある表現であり、「全製品が一律に何%値上がりした」という意味ではありません。出典:Q2販売動向
Blended ASPは売れた製品全体の平均です。高付加価値SSDとスマートフォン向け製品の構成が変われば、同じ価格環境でも動きます。そのため、Blended ASPだけが鈍っても価格交渉力の悪化とは限らず、反対に平均単価が上がっても全用途の需要が強いとは限りません。
売上は数量と単価を掛け合わせた結果ですが、公表レンジの中間値を勝手に一点の数字に置き換えて、売上増加を価格・数量に厳密分解することはしません。円建て売上には為替も加わります。次の決算では「数量が伸び、ミックス調整後の価格も保てたか」をセットで確認する方が実用的です。
SSD&ストレージ売上のすべてがAI向けではない
スマホでは表を横にスワイプできます。
| 用途 | Q1 | Q2 | 増加額 |
|---|---|---|---|
| SSD&ストレージ | 11,747 | 16,160 | 4,413 |
| スマートデバイス | 5,257 | 7,889 | 2,632 |
| その他 | 667 | 752 | 85 |
SSD&ストレージは全社の売上増加7,129億円の約61.9%を占めます。これは会社の丸めた数値から求めた増収寄与の比率で、AI売上比率ではありません。同区分にはPC向けも含まれ、データセンター・エンタープライズ向けは同区分内の60%台半ばという説明です。さらに、その需要のすべてを生成AIだけで説明することもできません。用途別合計と全社売上の1億円差は表示の丸めによります。
スマートデバイスも大きく増収しています。AIの恩恵があるから従来用途を見なくてよいわけではありません。PCやスマートフォンの販売、端末メーカーの在庫調整、NAND搭載量の変化は、引き続き価格形成に関わります。
TLC・QLC SSDはAIのどこで使われるのか
追加Q&Aでは、TLCをKVキャッシュや高速SSD、QLCをデータレイクなど大容量ストレージで活用する見方が示されました。QLCはニアラインHDDの置き換えやウォームデータにも対応します。245TBを含むLC9シリーズは量産を開始し、顧客認定を進めている段階です。「量産開始」「顧客認定」「全顧客への売上計上」は別の節目として扱います。出典:決算説明会Q&A・QLC SSD
NANDはデータを保持するフラッシュメモリで、GPUに近接するHBMとは役割が異なります。AI投資を一括りにせず、保存容量・読み出し速度・コスト・顧客認定のどれが採用を決めるかを見ると、企業の強みが具体的になります。基礎はKVキャッシュとAI推論のメモリ需要、企業の役割はメモリ業界の勢力図で整理しています。
広告
Q3ガイダンスが横ばいに近い理由|Q4への出荷移動と円高
Q3のGB物量はQ2から大きく変わらない見込みです。会社は、①一部をQ2に販売したこと、②リードタイムの長いデータセンター・エンタープライズ向けへの製品構成の変化で、一部出荷がQ4に移ることを説明しています。Q3は相対的にスマートデバイスの比率が高く、Blended ASPの上昇は緩やかとしています。出典:Q&A・Q3の数量とASP前提
為替前提も161円から157円へ円高になり、会社資料はNon-GAAP営業利益への約550億円のマイナス影響を織り込んでいます。これは今回の前提に基づく影響額で、どんな局面でも1円当たり同じ影響が続くという一般則ではありません。
したがって、「横ばい予想=AI需要失速」とも、「Q4にずれただけだから必ず取り戻す」とも決めつけられません。会社が見込むQ4の大幅なGB増加が実現するか、出荷時期の移動がさらに先送りされないか、価格がその間に保てるかを確かめる必要があります。ここは次回決算で答え合わせのできる論点です。
長期契約LTAはシクリカルを変えるか|物量確保と利益保証の距離
会社のQ&Aによると、CY2027の生産能力はほぼ割り当て済みで、CY2028は複数年LTAによってGB物量の50%を大きく上回る部分を確約済みです。CY2029・CY2030については顧客との対話を始めています。後者を「2030年まで契約がすべて埋まった」と表現するのは行き過ぎです。出典:Q&A・長期契約の協議状況
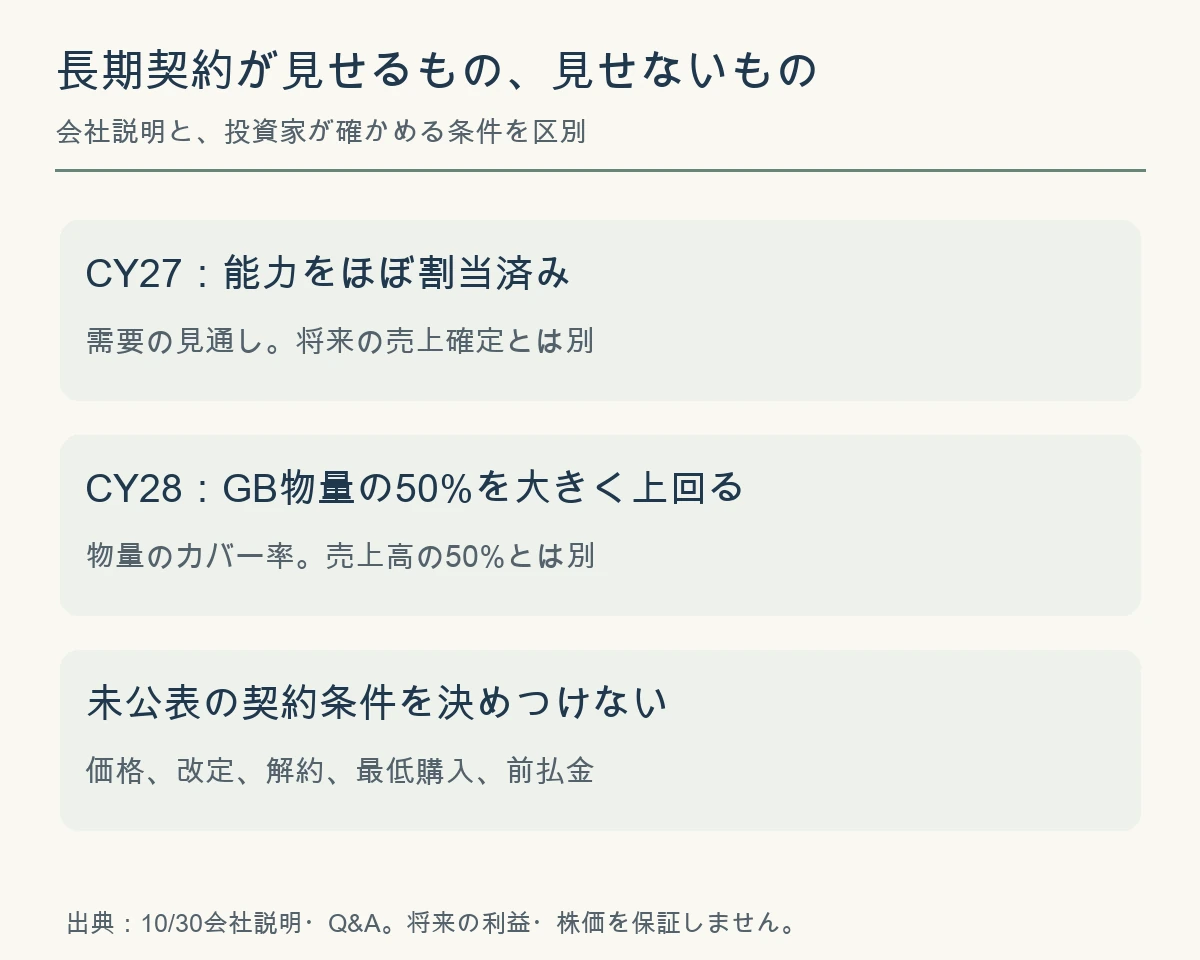
LTAの価値は、需要の見通しを得て投資判断をしやすくし、顧客との関係を深める点にあります。ただし、公表資料からは、価格の固定期間、価格改定式、最低購入義務、解約時の扱い、前払金の有無・規模を定量的には確認できません。
契約数量があっても価格が市場に連動して大きく下がるなら、利益の谷は残り得ます。逆に、価格・購入条件が下支えになる契約なら、従来と異なる収益構造に近づく可能性があります。現段階で確認できるのは将来の物量の見通しが強まったことまでで、利益の下限が確定したことではありません。
市場全体についても、会社はCY2027の供給不足とASP上昇傾向を見ています。これは当事者として重要な発信ですが、会社見通しを独立した市場コンセンサスと混同しない姿勢が必要です。過去と比較する視点はメモリ株がスーパーサイクルに入る条件もご参照ください。
コアFCF1兆4,380億円を読む|納税・設備投資・運転資金を確認
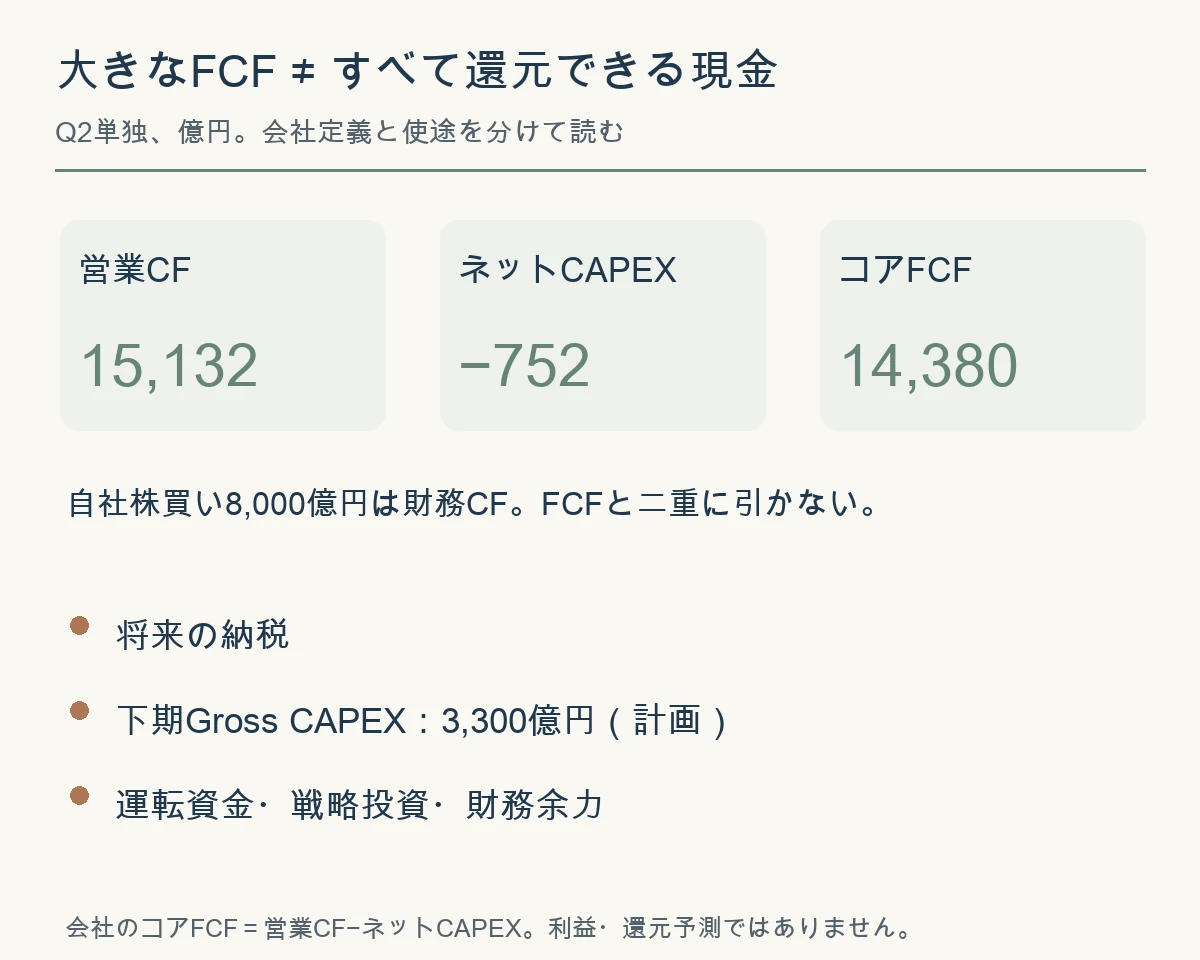
Q2単独の営業キャッシュフローは15,132億円。ネットCAPEX752億円を差し引いた会社定義のコアFCFは14,380億円でした。利益だけが増え、営業現金が追いつかない決算ではありません。ただし、コアFCFは戦略投資や財務支出まで含めた「自由に配れる残高」ではありません。出典:決算説明資料12~13ページ
スマホでは表を横にスワイプできます。
| 項目 | 増減・残高 | 読む際の注意 |
|---|---|---|
| 期首の現金同等物 | 7,910 | 6月末残高 |
| 営業CF | +15,132 | 税金・運転資金の実際の動きも含む |
| ネットCAPEX | −752 | 設備投資額と補助金の差 |
| その他投資CF | −5 | コアFCFとは別 |
| 財務CF | −8,270 | 8月実施済みの自社株買い8,000を含む |
| 為替等 | −42 | 現金換算への影響 |
| 期末の現金同等物 | 13,973 | 9月末残高 |
棚卸日数が減っても、在庫の金額は減っていない
棚卸資産は6月末4,381億円から9月末4,460億円へ約1.8%増加しています。一方、会社の棚卸資産保有日数は102日から94日へ短縮しました。日数には研究開発費を含むNon-GAAP売上原価等を使う会社の定義があり、金額や物理的な在庫量と同じ指標ではありません。「日数が改善したから在庫そのものが減った」と読み替えないことが重要です。
営業債権等は11,516億円から16,484億円へ約43.1%増えました。売上増40.3%と近い伸びですが、それだけで回収が健全とも悪化とも判断できません。次の四半期に回収と営業CFが続くか、債権の伸びが売上から離れないかを追います。
未払法人所得税と設備投資が次の現金を左右する
9月末の未払法人所得税は9,746.89億円で、3月末の1,045.16億円から約8,702億円増えています。これは期末の負債残高と半期の比較で、Q2単独の納税額ではありません。Q&Aでも今後の大きな納税が説明されています。営業CFには当期に実際に支払った税金が反映されているため、将来の納税時期を見ずに税額を何度も引く計算も避けます。出典:決算短信・要約連結財政状態計算書
下期のGross CAPEX計画は3,300億円、通期は4,700億円です。追加Q&Aでは、3年間の投資予算の枠内で翌年度の一部を前倒しし、3年全体では現時点で大きく変えないとしています。足元の投資加速と、中期予算の無制限な拡大は別です。北上K3の稼働計画はFY2029であり、直近の出荷増と長期の生産能力増強も時間軸を分けます。
会社のネットキャッシュ8,127億円は為替スワップ等を反映した定義で、リース負債1,988億円を含みません。現金13,973億円から社債・借入金6,039億円を単純に引いた値と一致させるために、資料の数字を都合よく修正しないようにします。「ネットキャッシュ=すべての支払義務を差し引いて余ったお金」でもありません。
関連書籍(広告)
利益・貸借対照表・現金のつながりを基礎から整理したい方へ。今回の「高利益でも現金の使途は別」という読み方を復習するための関連書籍です。
価格・販売状況はリンク先でご確認ください。Amazonのアソシエイトとして、Y-bowは適格販売により収入を得ています。
広告
キオクシア株の投資判断で確認したい5項目
スマホでは表を横にスワイプできます。
| 論点 | 強さを裏づける確認 | 警戒したい変化 |
|---|---|---|
| 価格の質 | ミックス調整後ASPの維持 | 数量確保のための値下げ |
| 出荷時期 | Q4へのGB移動が実現 | 移動分が再び先送り |
| 長期契約 | 購入・価格条件の具体化 | 物量説明だけで利益を楽観 |
| 現金化 | 債権回収と納税後CFを確認 | 債権・在庫増とCF悪化が継続 |
| 資本配分 | 投資の採算と財務余力を両立 | 需要以上の増産や使途不明の現金流出 |
Q2のNon-GAAP EPS833.94円は株式分割を調整した数値です。これを4倍して「平常時の年間EPS」とし、現在株価に対して割安と断定することはできません。メモリ企業では、価格の山と谷、投資負担、株数変化を揃えた利益の持続性が問題になります。本稿では未確認の株価・目標株価・市場予想を置かず、次に業績を更新したときに判断が変わる条件を示しています。
既に保有しているなら、保有の理由が「AIという言葉」なのか、「価格・契約・現金化が一定条件を満たすから」なのかを書き分けると、好材料にも悪材料にも振り回されにくくなります。買い増しや売却を決める前に、企業の条件に加えて、自分の資金期限と許容損失も確認してください。
配当・自社株買いは業績と分けて読む|関連noteと本編動画
8月の8,000億円の自社株買いは実施済みで、今回新たに同額が決まったわけではありません。中間配当は分割前1株90円で、10月1日の1対3分割後に換算すれば30円に相当します。期末配当は未定です。会社の方針は成長投資・必要支出・財務健全性を考慮した後の余剰キャッシュの還元で、四半期FCFを丸ごと即時配分する約束ではありません。
キオクシアQ2の還元・納税・現金の使途を深掘りしたnoteでは、この論点を別途分析しています(冒頭無料・一部有料)。また、関連するYouTube本編:キオクシアQ2の配当・還元と追加Q&A解説でも整理しています。動画の評価表現と、本稿で確認した事実・会社予想は区別してお読みください。
原典・計算方法・更新方針
- 2027年3月期第2四半期決算短信:IFRS業績、貸借対照表、未払税金。累計と四半期単独を区別。
- 決算説明資料:四半期業績、用途別売上、ASP・GB、CF、設備投資、Q3予想。
- 説明会スクリプト付き資料と追加Q&A:出荷時期、長期契約、投資・納税の説明。
- 株主還元方針・中間配当の公表資料:配当と還元の条件。
前四半期比=(当期÷前期−1)×100、営業利益率=同じ基準の営業利益÷売上収益。コアFCF=営業CF−ネットCAPEX(会社定義)。億円単位の丸め値を計算に使うため、表示に端数差があります。独自図表は公式データを当ブログが再構成したもので、会社の図版の転載ではありません。アイキャッチはAI生成の概念イラストです。
次回はQ3実績で出荷の移動・価格・債権回収を、Q4以降は納税と設備投資後の現金を確認します。訂正や契約条件の追加開示があれば該当箇所を更新します。この記事は企業分析のための情報であり、特定価格での売買や将来利益を保証するものではありません。
コメント