
メモリ株を持っていると、好決算が出ても落ち着かないことがあります。AI向けの注文は強い。会社も増産を急いでいる。それでも頭をよぎるのは、「この利益はいつまで続くのか」「また増産の後に価格が崩れるのではないか」という不安です。
反対に、過去のサイクルばかり気にして売った後、本当に産業の稼ぎ方が変わっていたら。それもつらい。今のメモリ投資が難しいのは、強気の材料と、過去に何度も見た失敗の形が同時に見えるからだと思います。
本稿では2026年10月18日までに公表された企業資料を読み、過去の説明と比べます。会社の予想、すでに起きた事実、本稿の試算は区別します。業界全体の見取り図はHBM・DRAM・NANDと主要メモリ企業の比較で整理しています。ここでは一歩進めて、「何が変われば、今回を本当のスーパーサイクルと呼べるのか」を考えます。
メモリ株は4年周期を脱却できる?スーパーサイクルの意味を整理する
メモリの景気循環を「4年周期」と呼ぶことはありますが、時計のように4年ごとに同じ山谷が来る法則ではありません。端末の販売、顧客の在庫、工場の建設、技術の切り替えが重なって価格が振れます。周期の長さや下落幅は、その組み合わせで変わります。したがって、前回の底から何年たったかだけで売買時期を決めるのは無理があります。
需要の成長・利益の安定・株価の上昇は同じ話ではない
まず三つに分けます。第一は、世界で使うメモリの量が長期に増えること。第二は、企業の利益と投資回収が不況時にも崩れにくくなること。第三は、それを踏まえて買った株式が報われることです。第一が正しくても、供給がもっと速く増えれば第二は崩れます。第二が改善しても、その改善以上の期待が株価に入っていれば、第三は保証されません。
ここでいう「真のスーパーサイクル」は、価格や株価が永久に上がる状態ではありません。用途の拡大が複数年続き、その間の調整を経ても、利益の底と投資後に残る現金が従来より高くなる状態、と定義して読み進めます。これは本稿の判断基準であり、業界で統一された公式定義ではありません。
過去のスーパーサイクル論と比較:クラウドもAIも、以前から語られていた
「今回はスマホだけではない」という説明には説得力があります。ただ、過去の好況がスマホ需要だけで語られていたわけではありません。Samsungの2017年通期決算説明(2018年1月公表)にも、新しいデータセンター、高密度サーバーメモリ、車載やAIの需要が登場します。新用途、容量増、供給の制約という組み合わせは、当時にもありました。
その1年後の2018年通期決算説明では、データセンター顧客の在庫調整やメモリ需要の減少が説明されています。クラウドの普及そのものが消えたからではありません。成長分野に納める部品でも、顧客が一時的に買う量を減らせば、市況は悪化する。ここが過去から持ち帰るべき教訓です。
なお、この二つの資料の比較は、Samsungが「スーパーサイクル」や「循環の消滅」を宣言していたという意味ではありません。市場で使われる呼び名と、経営陣が実際に述べた内容を混ぜないことが大切です。
| 比較する点 | 2017〜2018年の説明・経過 | 2026年に確かめたい違い |
|---|---|---|
| 需要の広がり | クラウド・高密度化も成長要因だった | AI向けの数量と売上構成が、どれだけ実際に変わったか |
| 顧客の在庫 | サーバー顧客にも在庫調整が起きた | 長期契約が最低数量・価格のどこまでを守るか |
| 供給の制約 | 当時も供給制約が語られた | 新工場、歩留まり、世代交代後も不足が続くか |
| 利益の持続 | 成長用途があっても利益は振れた | 次の価格下落で残る利益・現金を確認する |
Micronの実績:成長する産業でも利益は大きく変わった
Micronの連結GAAP実績で見ると、FY2018からFY2019に売上は303.91億ドルから234.06億ドルへ減少し、営業利益率は49.3%から31.5%へ低下しました。FY2022からFY2023には売上が307.58億ドルから155.40億ドルとなり、営業利益率は31.5%からマイナス37.0%へ落ちています。出典:FY2019決算、FY2023決算。
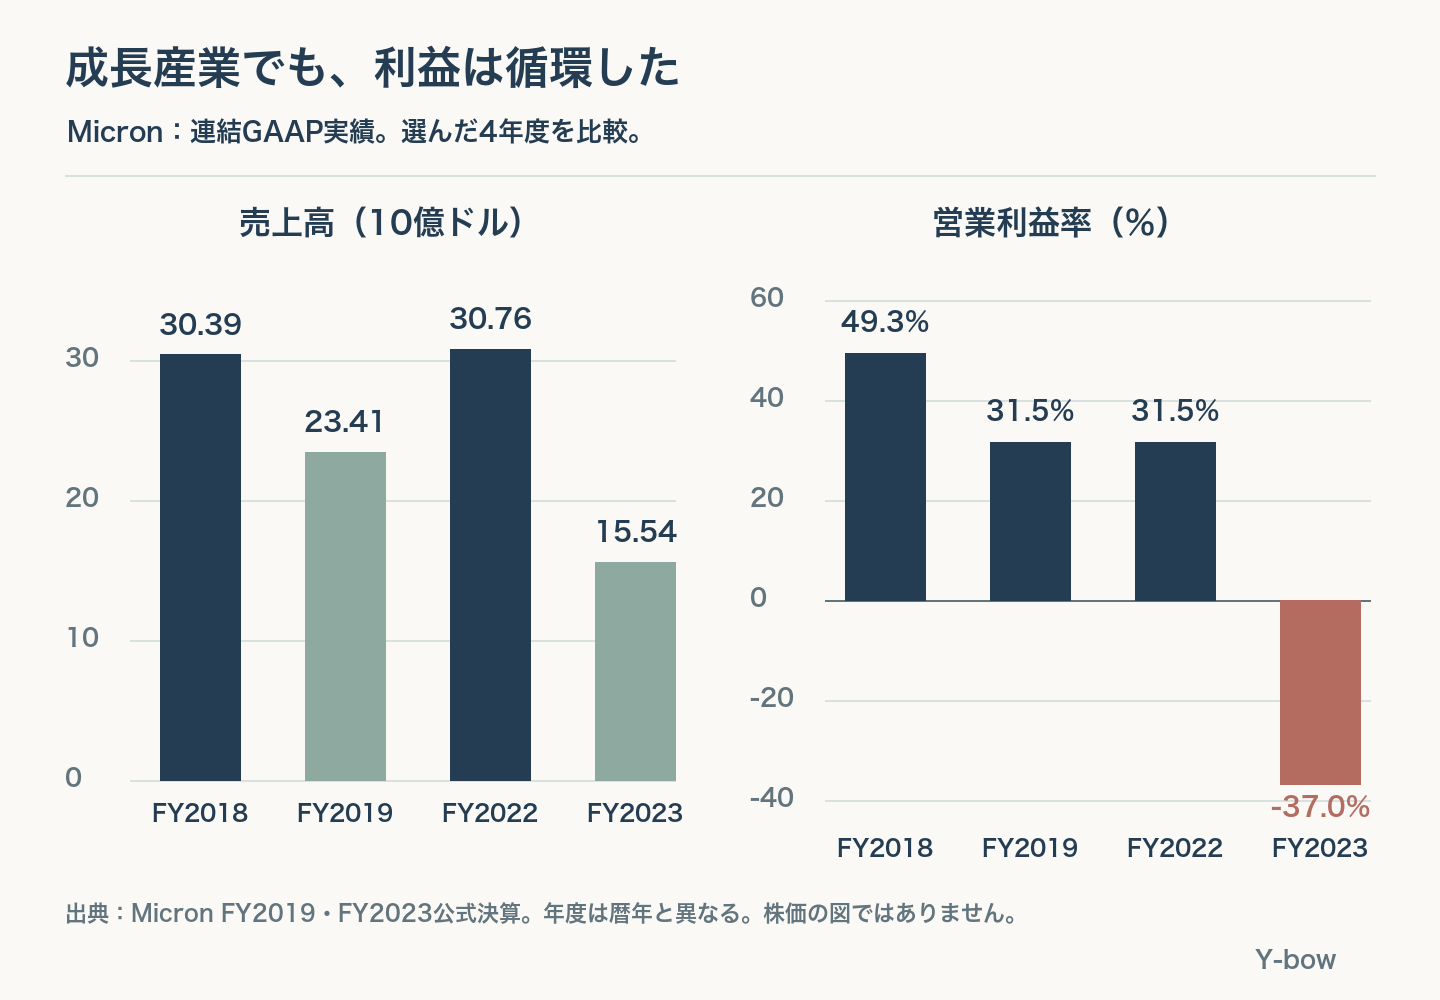
売上の下落率は二つの比較で約23%と約49%です。これだけでも「同じ周期が同じ深さで繰り返される」とは言いにくい。一方、成長用途が増えていた時代にも、利益の振れは大きかった。その事実は、今回の将来予想を読む際の出発点になります。株価の騰落や発表翌日の反応を示すグラフではありません。
2026年は何が違う?長期契約と売上構成を企業発表で確かめる
今回、私が以前との違いとして重視するのは、「需要が強い」という言葉よりも、その需要を契約と事業構成にどう落とし込んだかです。
MicronのSCA:数量の約束と価格の下限は、分けて読む
Micronは2026年9月30日の説明資料(PDF、3ページ)で、SCAが26件となり、2030年までの売上の35%超を占める見込みと説明しています。そのSCA売上見込みの約4分の3には価格決定の枠組みがあり、残りは市場価格をもとに定期交渉する方式です。35%超は将来の売上構成に関する会社推計で、足元の確定売上比率ではありません。
さらにFY2026のForm 10-K(印刷12・55・73〜74ページ)は、複数年の数量に拘束力を持つtake-or-pay契約や、価格の下限・上限を説明しています。購入しない場合にも支払いを求める仕組みは、単に「注文が先まで入っている」という話より強い材料です。ただし、価格方式は一律ではなく、会社全体の利益保証でもありません。
同10-Kには、顧客の最低購入条件達成時には預り金を返還し、未達時には一部または全部を保持し得る会計処理も記載されています。預り金があるから、その全額をすでに儲けたと考えるのは誤りです。契約の効力、履行、製造原価、契約外の売上を合わせて見ます。
①数量は約束されているか。②価格の下限はあるか。③その下限と将来の製造原価との差で、投資費用まで回収できるか。
「長期契約」という名前だけで、この三つが全部満たされるとは限りません。
SKハイニックス・Samsung・Sandisk・キオクシアの現在地
| 企業・資料 | 確認できる材料 | そこから先は未確定 |
|---|---|---|
| SK hynix:2026年2Q | 約10顧客とのLTA、HBM4量産出荷を説明 | この発表だけで、全契約の価格下限や解除条件は分からない |
| Samsung:2026年2Q | AIに伴うHBM・サーバーDRAM・eSSD需要を見込む | 将来の需給見通しは実績ではない。HBMだけで全社を評価しない |
| Sandisk:FY2026 Q4 | データセンター売上は29.77億ドル、全体89.65億ドルの約33.2% | 売上比率はビット比率ではない。単価・製品構成でも変わる |
| Kioxia:2026年Investor Day | データセンター・エンタープライズ売上比60%超を中長期で目指す | 60%超は達成済みの比率ではない。目標と実績を分ける |
同じ「AIメモリ銘柄」でも、守られる収益は違います。HBMを持つ会社、通常DRAMも大きい会社、NANDが中心の会社を同じ倍率で評価するのは乱暴です。また、競合各社の契約をMicronと同じ条件だと推定することもできません。公開資料が足りない部分は、分からないまま残す必要があります。
AI推論はHBMだけの話ではない:DRAMとNANDにどう需要が広がるか
AIの学習を連想すると、GPUのそばに載るHBMが主役に見えます。ただ、実際のサービスではモデルを動かすだけでなく、利用者ごとの文脈、過去の計算結果、検索用データ、保存すべき出力を扱います。処理速度、容量、電力、費用の折り合いをつけるため、異なるメモリやストレージを使い分けることになります。
KioxiaのInvestor Day資料は、推論時のKVキャッシュなどを対象とするSSD戦略を示しています。KVキャッシュは、すでに行った計算の一部を再利用するための情報です。ここで重要なのは、SSDがHBMと同じ速さでそのまま置き換わる、という意味ではないこと。必要な応答速度とデータの置き場所に応じて役割が分かれます。
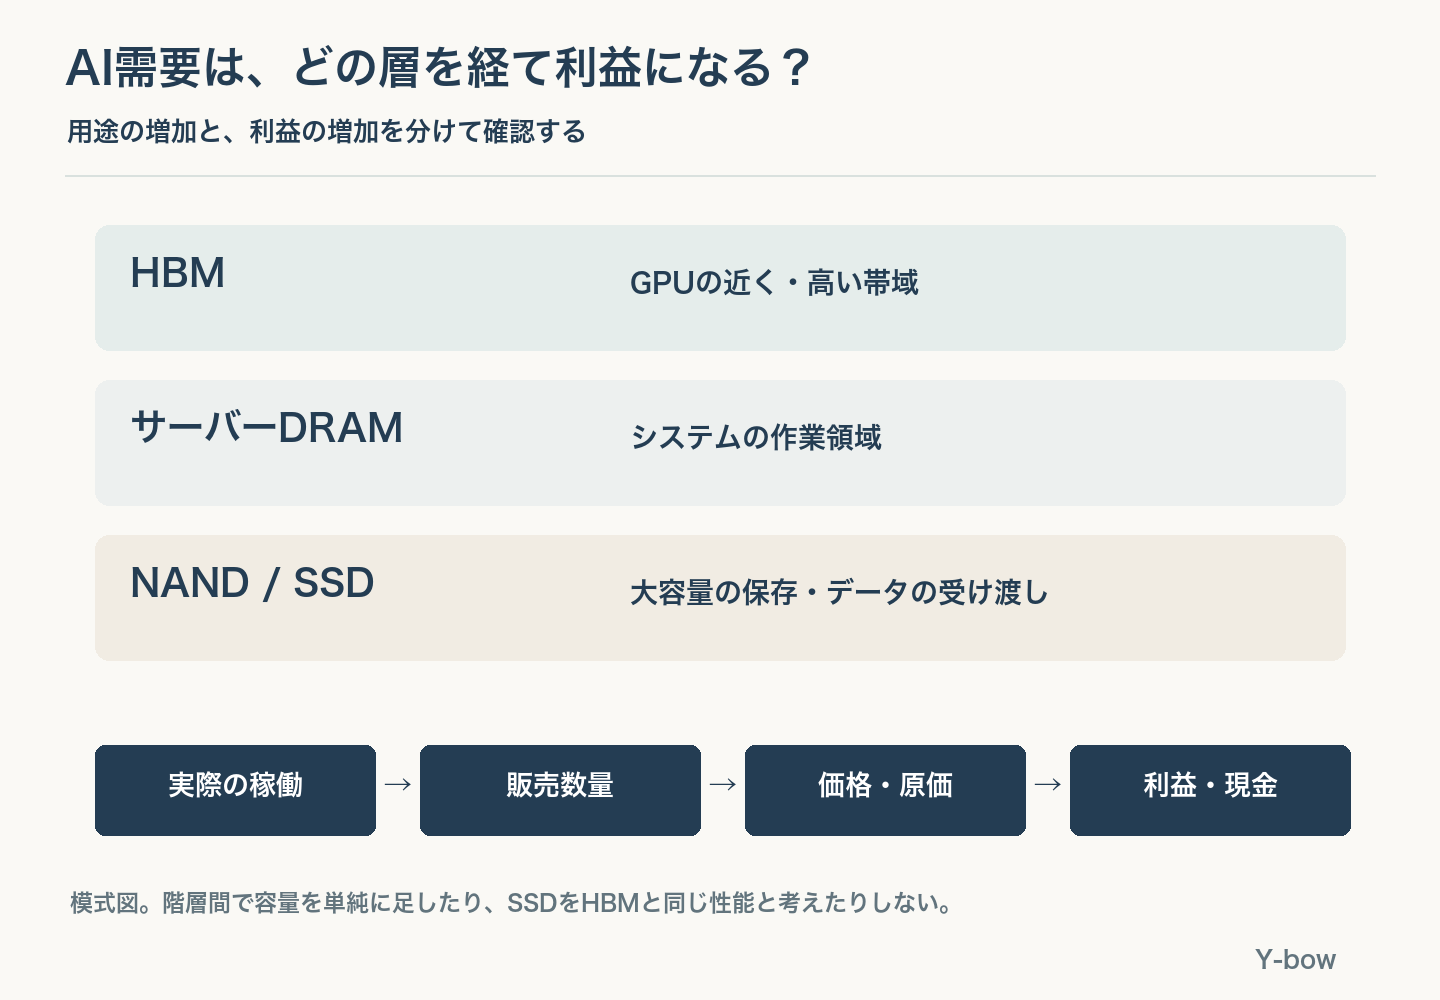
投資家には二つの見方が必要です。用途が増えることはプラスです。一方、処理を効率化して必要な容量を減らしたり、より安価な階層へ移したりする設計も進みます。効率化で利用が増えれば需要を押し上げますが、どれだけ増えるかは実際の利用量次第です。「AIが増えるから、すべてのメモリが同じ率で増える」とは置けません。
さらに、顧客名やサービス名が増えても、その投資資金の源が似ていれば分散効果は限られます。学習、推論、ロボット用の学習基盤を別の用途として足しても、同じデータセンター設備を共有している部分を二重計上してはいけません。需要の種類より、最終的に誰が何台を稼働させ、費用を負担するかを追います。
自動運転・フィジカルAI・宇宙はメモリの次の需要源になるか
自動運転とロボット:1台の容量だけで市場を計算しない
Micronは最新説明資料で、レベル4以上の自動運転車のメモリ容量は一般に200GB超になると説明し、フィジカルAIを今後の成長機会に挙げています。これは同社の説明であり、現在走っている自動車全体の平均ではありません。人型ロボットの将来需要も、量産台数と普及時期が決まった実績としては扱えません。
商品化に向けた具体例としては、MicronとFordの長期戦略契約があります。新しい需要が単なる展示会の話から、供給を確保する商談へ進んでいる点は見逃せません。ただし、その存在だけで世界の自動運転車やロボットの普及台数まで保証されるわけではありません。
まずは、年間の新規搭載台数 × 1台当たりの搭載容量で年間出荷容量を考えます。以下は仕組みをつかむため、1台100GBを仮定しただけの試算です。会社の容量予測や販売台数予測ではありません。100万台なら0.1EB、1,000万台なら1EB、1億台なら10EBとなります。1EB=10億GBという十進表記です。
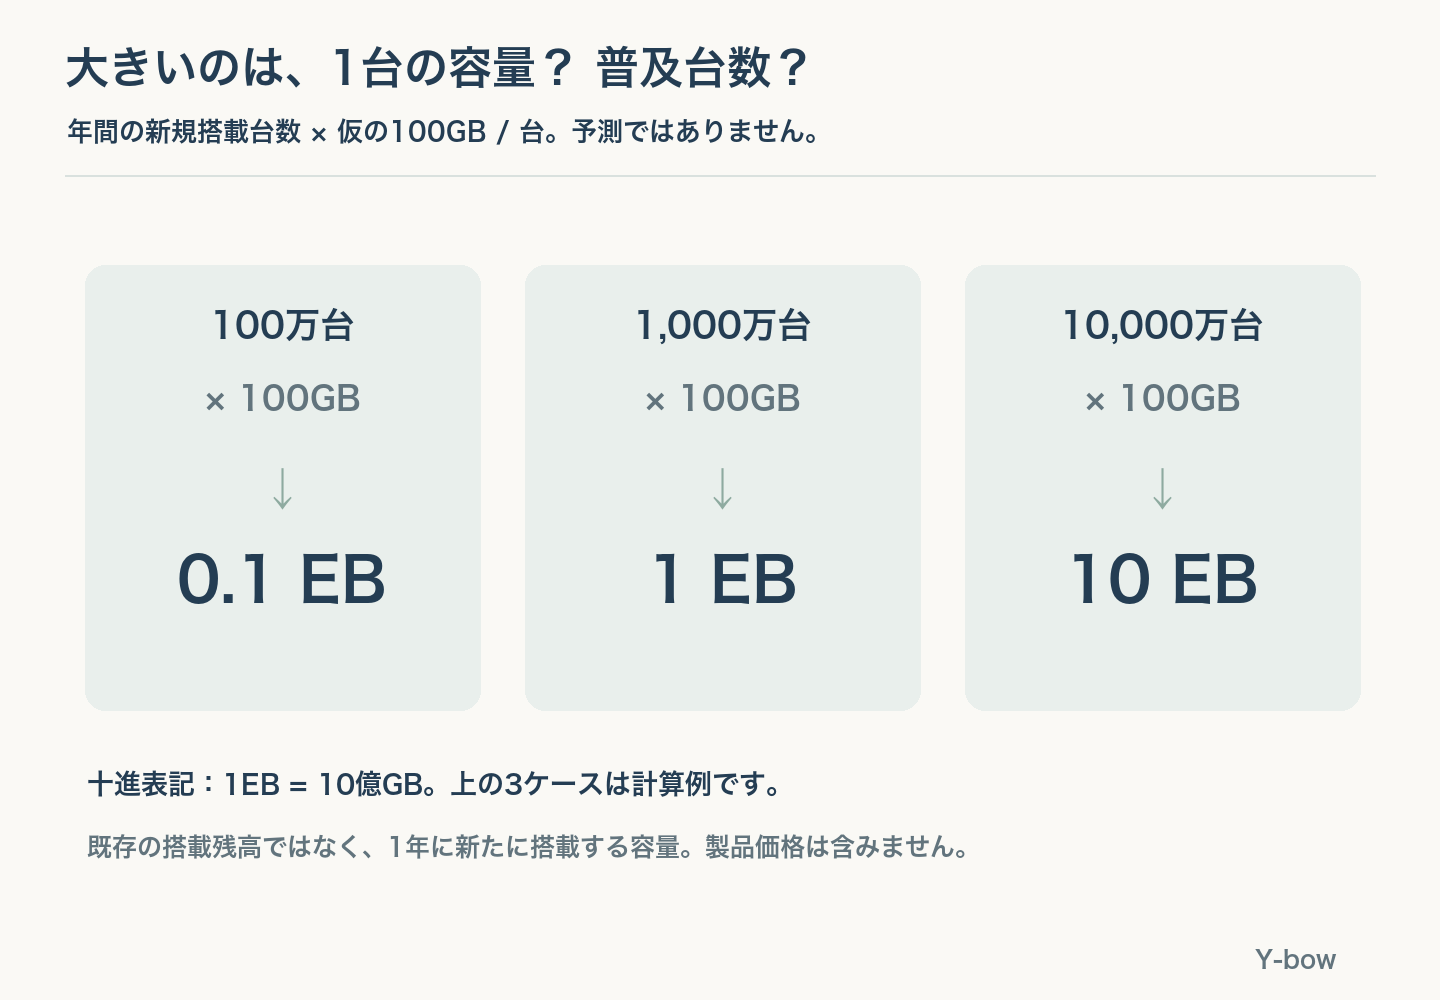
1台の容量が2倍になる話は魅力的ですが、普及台数が想定の10分の1なら、それだけでは埋まりません。加えて、容量の増加と売上の増加は別です。1GB当たりの販売価格が下がれば、必要なビット数の伸びほど売上は増えない。ここまで計算して、初めて「既存用途を補える規模か」を考えられます。
宇宙用途:実際の採用と、産業全体を動かす規模は別
宇宙での利用は空想だけではありません。Kioxiaは2024年の公式発表で、国際宇宙ステーション向けHPE Spaceborne Computer-2に合計130TB超のSSDを提供したとしています。ただし、一つのシステムへの採用実績を、宇宙産業全体の巨大な需要と読み替えることはできません。
衛星、宇宙機、軌道上計算の用途には、電力、通信、放射線への対応、輸送費などの条件があります。これらを満たした機器が何台出荷され、どの種類のメモリをどれだけ使うのか。本稿で確認した資料からは、宇宙用途が世界のDRAM・NAND市況を継続的に支える規模に達したとは判断できません。現時点では期待の上乗せとして追い、足元の利益見積もりの柱には置かない考えです。
供給不足はいつまで続く?HBMの難しさと増産の時間差
需要の議論と同じくらい重要なのが、供給です。HBMはDRAMの一種ですが、積層、接続、実装、顧客ごとの認定を必要とします。通常DRAMの工場が空いているから、すぐ同じ数量を出せるという話ではありません。逆に、実装や認定の制約が解ければ、以前は出せなかった製品を出せるようになります。制約は固定した壁ではなく、場所が変わり得るものです。
一方で、HBM向けの投資を、そのまま通常DRAMやNANDの供給増と足すこともできません。工場建屋、前工程、後工程では役割が違います。既存ラインの転換か純増か、設備の設置か実際の良品出荷か。発表された投資額だけで供給量を決めないようにします。
SK hynixは前掲の2Q資料でM15XやYonginの整備を説明しています。またKioxiaとSandiskは、2032年までに310億ドル超の日本投資を想定する共同発表を行っています。後者は政府支援が条件で、両社の同じ共同事業です。「2社がそれぞれ同額を投じる」と二重に数えてはいけません。
Micronは前掲の最新説明資料で、2027年・2028年の暦年でも供給が制約されると予想しています。会社が数年単位で強い見方を示している点は重要です。ただし、将来の不足は確認済みの実績ではなく、今後の需要と供給についての見通しです。
このため、強気にも弱気にも時間軸が必要です。来四半期に需要が増えても新工場の供給は間に合わないことがある。一方、数年後には、その好況を見て決めた投資が同時に効き始める可能性があります。直近の不足が本当であることと、数年先にも同じ不足が続くことは別の問いです。
さらに、新工場がなくても、製造世代の更新や歩留まり改善で1枚当たりの良品ビット数は変わります。NANDなら多層化や製品構成、DRAMなら微細化やHBMとの配分が関係します。投資額、ウエハ投入量、良品のビット数、販売可能な認定済み製品を一つの数字にまとめないことが、供給を見る基本になります。
需要が30%増えても減益?メモリ価格を入れて計算する
「使う量が大幅に増えるのだから、利益も大幅に増えるはず」。この部分を一度、数字で確かめます。次の計算は企業予想ではなく、価格と原価の関係を見るための単純なモデルです。
出発点を販売数量100、単価1、1単位当たり変動費0.60、固定費20とします。売上100、変動費60、営業利益20です。次に数量を30%増やして130とし、単位変動費を15%下げて0.51にします。ここまでなら、かなり良い改善に見えます。
しかし、単価が25%下がって0.75になると、売上は130×0.75=97.5。変動費は130×0.51=66.3。固定費20を引くと利益は11.2となり、出発点より44%減ります。量は増え、原価低減も進んでいるのに減益です。
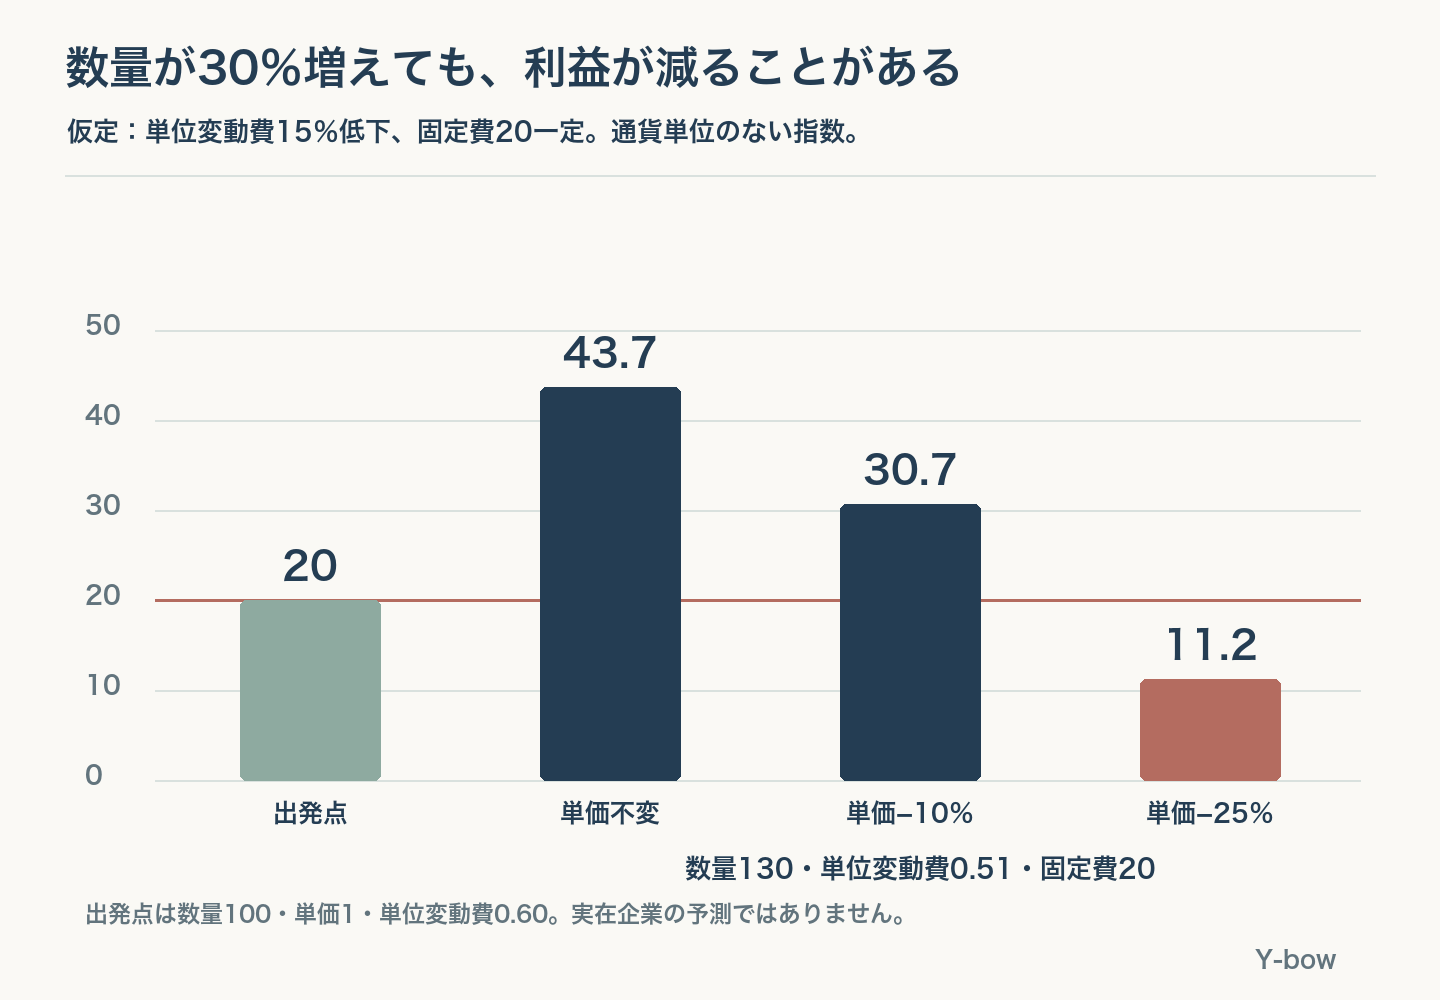
もちろん、数量が増えても本当に売れるか、固定費が一定で済むかも別の仮定です。増設後の減価償却費や立ち上げ費用が増えれば、結果はさらに変わります。このモデルに在庫評価損、税金、金利、投資支出は入れていません。実際の企業の利益率に、そのまま当てはめるためのものではありません。
ここから分かるのは、台数や容量だけでは判断が終わらないことです。価格の下限契約には、まさにこの単価の下振れを抑える意味があります。ただし、下限がある売上とない売上を分け、原価や増設費用も確かめて初めて、利益の安定を論じられます。
メモリが脱シクリカルに近づくための5条件
1.「注文」より、稼働と継続利用が伸びる
受注が強いだけでなく、顧客が設備を動かし、その費用を回収しながら追加注文しているか。供給不足を恐れた前倒し発注や重複した発注は、後の空白を作ります。受注の量と最終利用の量を同じものとして扱わないことが第一条件です。
2.契約が、不況時の数量と採算を守る
長期契約の比率が増え、最低数量、価格の下限、支払いの条件が業績に効くこと。さらに、不況時にも履行されることが必要です。契約期間が長いだけでは足りません。契約更新時に条件が悪化しないか、買い手側にも支払い能力があるかを見ます。
3.増産が、利益率の高い時期の需要に追随しすぎない
設備投資を抑えるという言葉ではなく、需要の伸びに応じて投入時期を調整できるか。建屋を先に造っても装置の導入を段階化するなど、実際の供給能力の増加を確かめます。競争力を失うほど投資を削ることも正解ではありません。重要なのは金額の小ささより、回収できる投資かどうかです。
4.製品の差が、値段と利益に残る
帯域、消費電力、信頼性、認定にかかる時間が買い手にとって価値を持ち、その価値に代金を払ってもらえること。高性能な製品を作れても、競合が追いつき、価格が原価以上に速く下がれば、投資家の期待する利益は残りません。市場シェアと利益の両方を見ます。
5.次の調整局面でも、現金と投資回収が残る
最後は決算での検証です。好況の最高利益率より、価格下落時の営業利益、営業キャッシュフロー、設備投資後の現金、投下資本に対する利益を比べます。景気の谷をまだ経験していない段階で、循環から完全に抜けたと断言することはできません。
| 決算で見る項目 | 強気の見方を補強する変化 | 見立てを下げる材料 |
|---|---|---|
| 契約 | 最低数量・価格条件が明示され、履行が進む | 契約の延期・条件変更、未契約部分の単価悪化 |
| 在庫 | 数量増とともに在庫が無理なく回転する | 販売の伸びより在庫や売掛金が速く増える |
| 供給 | 実需に合わせた良品供給・段階的な設備導入 | 各社の増設が同時に立ち上がり、価格低下が加速 |
| 収益 | 単価下落でも利益と現金が以前の谷を上回る | 容量は売れるが利益率・投資回収が悪化 |
| 顧客 | 用途と支払主体の分散が進む | 同じAI投資資金への依存、主要顧客の支出延期 |
この表は機械的な売買シグナルではありません。たとえば在庫増には新製品の立ち上げ準備という理由もあります。数字が変わった理由を会社説明と照合し、前回の自分の想定を修正するための確認表です。
メモリ株を持つなら、スーパーサイクルの確信と株価の織り込みを分ける
私なら、強気の材料が増えたときほど「どの売上が、どの条件で守られるのか」を書き出します。会社名だけ並べてAI需要が増えるから全部上がると考えるより、HBMの供給、通常DRAMの価格、NANDの顧客構成を分けた方が、決算後に慌てずに済みます。
もう一つは、株価から逆算することです。現在の高い利益率が何年続く想定なのか。価格が下がったときの利益でも納得できる評価なのか。好決算なのに株価が下がる場合、事業が悪いのではなく、期待していた改善がすでに価格に入っていた可能性もあります。反対に、短期の調整だけで長期の契約価値まで消えたと考えるのも早計です。
自社株買いによる需給は、事業の循環とは別の要因です。両者を混ぜないために、SKハイニックス・Micron・Samsungの自社株買いと指数の関係も併せて整理しておくと役立ちます。AI設備の拡大を考える際には、データセンターの電力需要のようなメモリ以外の制約も無視できません。
よくある疑問:AI需要とメモリのスーパーサイクル
HBMが不足している間は、メモリ株は下がらない?
そうは言えません。足元の不足が続いても、株価は将来の価格や供給、利益率への期待で動きます。また、HBMの強さがそのまま通常DRAMやNANDの全製品の強さを意味するわけでもありません。
長期契約が増えれば、シクリカルではなくなる?
循環を弱める材料にはなり得ますが、契約の対象範囲と条件次第です。数量だけを約束するものと、価格下限も持つものでは効果が違います。期間終了後の更新条件や製造費用も含めて判断します。
自動運転・ロボット・宇宙需要は、いつから業績の柱になる?
一律の年は決められません。採用やサンプルの発表、量産出荷、売上への寄与を分けます。特に宇宙用途は、確認できた採用実績と世界の需給を動かす規模の間に距離があります。遠い将来の用途を、翌期利益の根拠として先取りしないようにします。
原典・計算方法・更新方針
企業発表の参照日:2026年10月18日。営業利益率は連結GAAP営業利益÷売上高、売上増減率は翌年度÷前年度−1で計算しています。模式図と仮定試算はY-bowによる独自作成です。価格予想、株価目標、将来の普及台数の推計としては使っていません。
- Samsung FY2017 results / 2018-01-31
- Samsung FY2018 results / 2019-01-31
- Micron FY2019 results / 2019-09-26
- Micron FY2023 results / 2023-09-27
- Micron FY2026 Q4 prepared remarks / 2026-09-30
- Micron FY2026 Form 10-K / 2026-10-09 audit report
- SK hynix 2Q2026 results / 2026-07-29
- Samsung 2Q2026 results / 2026-07-30
- Sandisk FY2026 Q4 results / 2026-08-05
- Kioxia Investor Day strategy / 2026-06-02
- Kioxia/Sandisk investment / 2026-08-27
- Kioxia ISS deployment / 2024-01-31
- Micron/Ford strategic agreement / 2026-07-06
今後は契約比率と履行状況、新工場の出荷、製品別の価格・原価、価格調整時のキャッシュフローを中心に更新します。個別銘柄の購入や売却を指示する記事ではなく、ご自身の想定を確かめるための分析です。
Amazonのアソシエイトとして、Y-bowは適格販売により収入を得ています。
コメント