TQQQが上がると「利益を現金に戻した方がいいのか」、下がると「安いうちに買い増すべきか」。ルールを決めたはずなのに、相場が動くたびに別の正解を探したくなることがあります。特に不安なのは、下落が続く途中で買い付け用の現金が足りなくなることです。
本稿は、TQQQと現金の配分を管理するための考え方です。2026年10月31日確認の公式資料と、当ブログが作成した仮定計算を使用します。掲載した数字は実際のTQQQのバックテストでも、将来の予測でもありません。
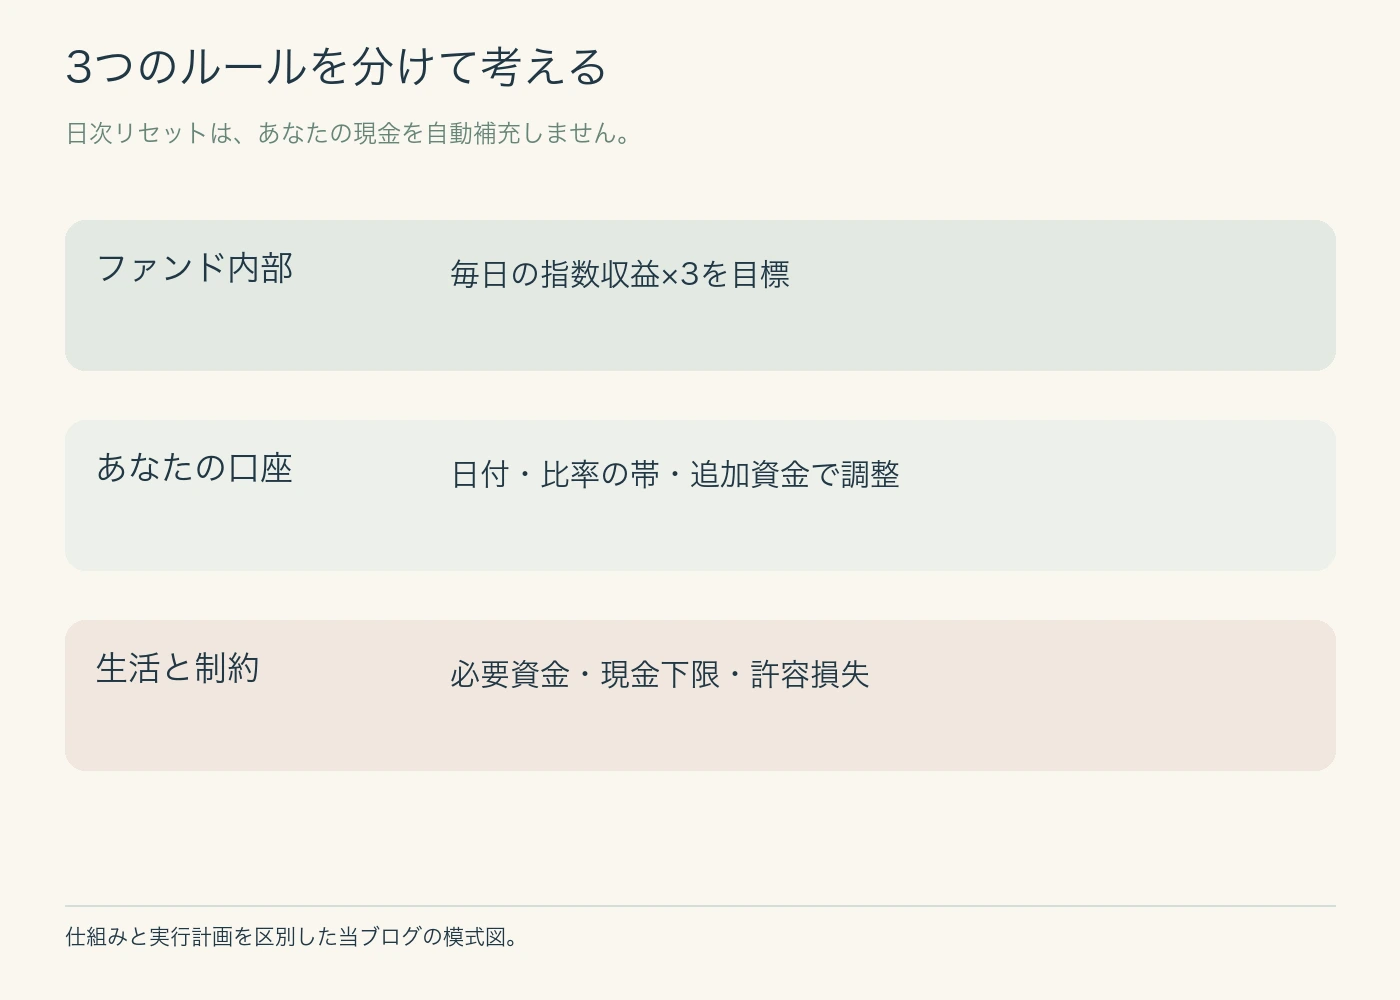
TQQQの日次リセットと口座のリバランスは違う
TQQQは、手数料・費用控除前でNasdaq-100指数の日次収益の3倍を目標とするETFです。投資家が何も売買しなくても、ファンド内ではこの日次目標に対応する運用が行われます。一方、あなたの口座の「TQQQ50%・現金50%」を戻す操作は自動ではありません。保有比率は値動きと入出金によって変わります。出典:ProShares TQQQ公式説明
口座の半分をTQQQにすると、開始時の指数に対する日次目標エクスポージャーは概算で1.5倍です。しかし、上昇でTQQQの比率が増えればその概算倍率も上がります。逆に、下落して比率が縮めば下がります。口座配分の調整は、このリスク量を選び直す作業であり、ファンド自体の日次複利の影響を消す方法ではありません。
毎月・年1回・40/60バンドを同じ条件で比較する
← 横にスワイプできます →
| 方式 | 実行条件 | 主な弱点 |
|---|---|---|
| 維持 | 初期50/50の後は売買しない | 上昇時にリスク比率が膨らむ |
| 21営業日ごと | 各区切りの終値で50/50へ | 確認と売買の回数が多い |
| 252営業日ごと | 各区切りの終値で50/50へ | 途中の大きな比率変化を許す |
| 40/60バンド | TQQQ比率40%未満・60%超で50%へ | 急落時に買い付けが連続し得る |
バンドは目標50%から10パーセントポイントの乖離です。「50%の10%=5ポイント」とは違います。21日・252日は、月次・年次の仕組みを比較するための仮定の営業日数で、実際の暦日指定ではありません。
開始資産を100、現金と3倍の日次目標を理想的に実現する資産を50ずつに分け、504営業日を比較しました。片道の売買額の0.1%を取引費用とし、売買後の資産から費用を差し引きます。現金利息は0、税金・ファンドの経費・資金調達費用・追随誤差は省略します。実際にはこれらが結果を変えます。
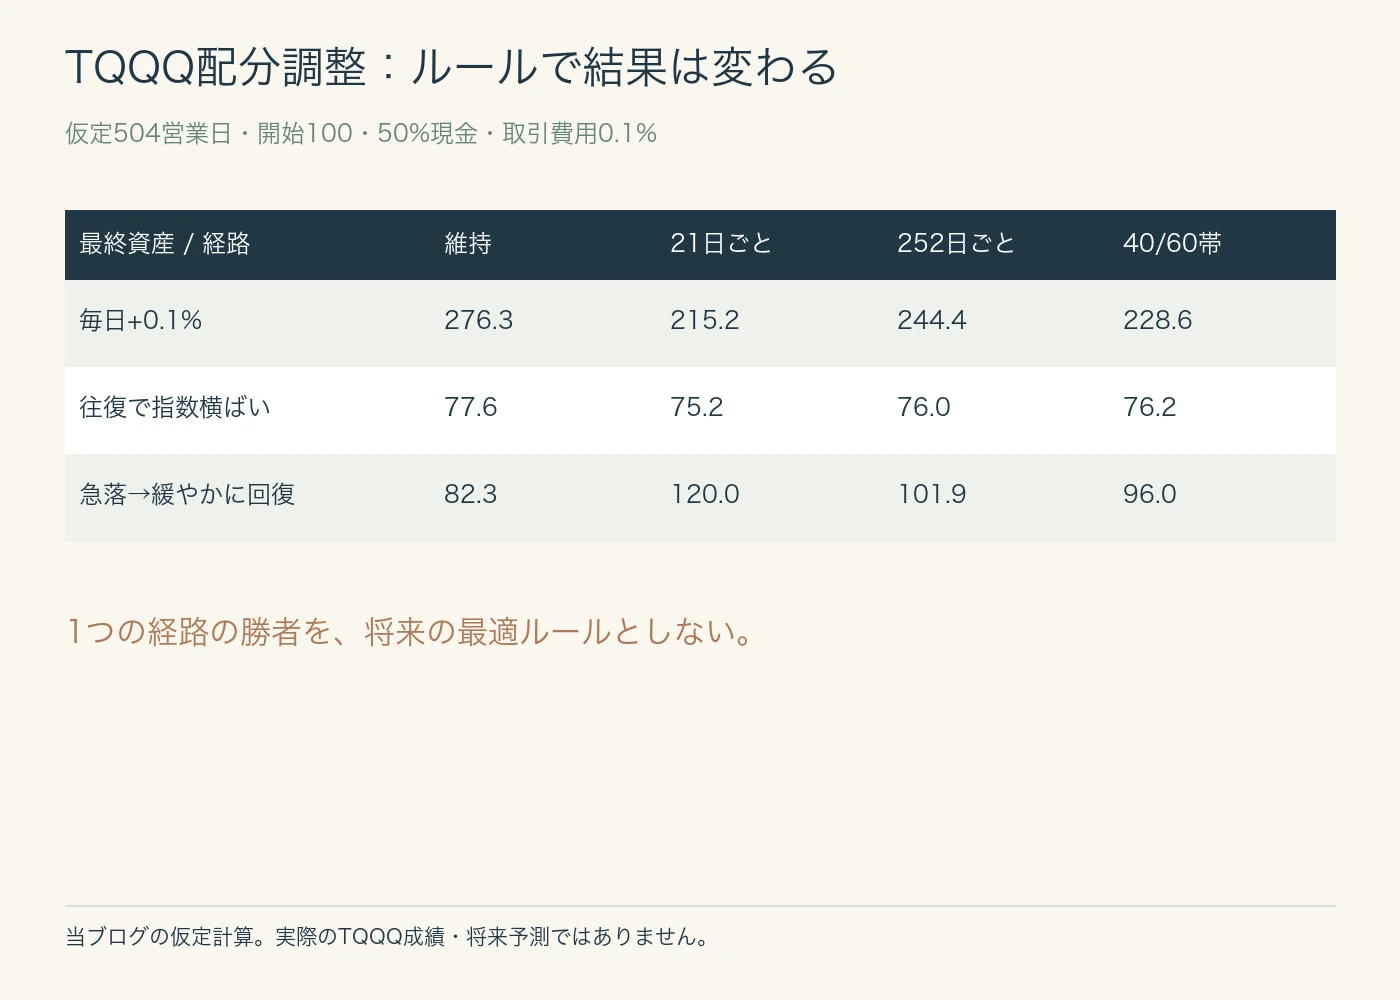
毎日指数が0.1%ずつ上がる経路では、維持の最終資産は276.3、21日ごとでは215.2です。上がった資産を売って現金へ戻すと、その後の上昇に乗る量が減るためです。これは維持が常に優れているという証拠ではなく、維持がより大きなリスク量を引き受けた結果でもあります。
指数が+2%、翌日−1.960784…%を252回繰り返し、2日ごとに元に戻る経路では、維持77.6、21日ごと75.2、252日ごと76.0、バンド76.2となりました。指数が横ばいでも日次3倍資産は同じ道をたどらず、そこへ配分調整を加えても損失が消えるわけではありません。
広告
急落時の買い増しは、回復にも続落にも効く
最初の20日間に指数が毎日3%下落し、残り484日間は毎日0.1%上がる経路では、21日ごとの最終資産は120.0、維持は82.3でした。しかし、バンドの最終資産は96.0で、最大下落率は約56.5%。21日ごとの約42.4%より深くなりました。
この差は「下がったら戻す」の時期にあります。バンド方式は下落の途中でもTQQQを買い足します。その後も下がると、買い増した分にも損失が生じます。回復後の資産額だけを比較すると、途中で引き受けた下落と資金需要を見落とします。
← 横にスワイプできます →
| 方式 | 売買回数 | 累計買付額 | 最小現金 | 最大下落率 |
|---|---|---|---|---|
| 維持 | 0 | 0.0 | 50.0 | −42.4% |
| 21日ごと | 24 | 21.2 | 28.8 | −42.4% |
| 252日ごと | 2 | 17.4 | 32.6 | −42.4% |
| 40/60バンド | 7 | 28.2 | 21.7 | −56.5% |
累計買付額は売却後に再利用したお金も含む取引額で、外部から必要な追加入金額ではありません。売買回数には終了日の調整も含めています。その終了日の売買は、その後の保有比率を変え、費用も発生しますが、それ以前の成績を改善する操作ではありません。
「現金が尽きる」を比率と金額に分ける
正の価格を保つ資産を借金なしで50/50へ戻し続ける理想条件では、毎回の調整後も現金は正の割合として残ります。有限回の取引で当然にゼロになる、と説明するのは不正確です。ただし、資産全体が減れば、その50%に当たる現金の金額も小さくなります。毎回定額で買い増す方法や生活費を引き出す方法は、別の資金制約を持ちます。
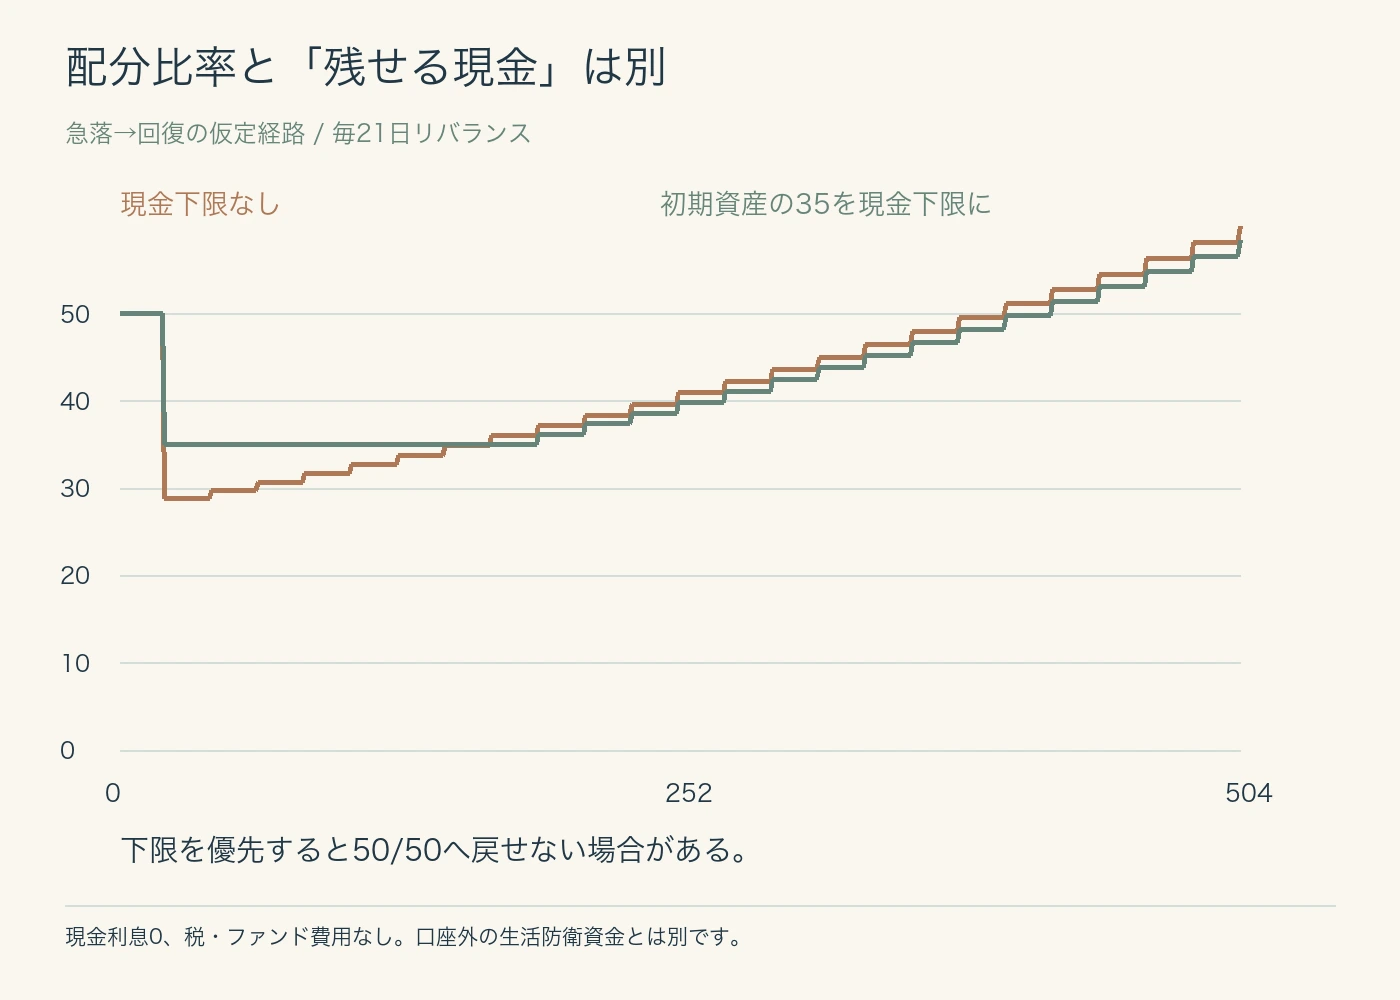
同じ21日ごとの方式でも、現金を35以上残す条件を優先すると、50/50に完全には戻せない日が7回ありました。最終資産は116.8、最小現金35.0です。下限なしの120.0より低いことをもって失敗とは言えません。これは利益最大化よりも「残す現金」を優先したルールだからです。下限額35自体を推奨しているわけではありません。
生活防衛資金は、相場の下落に合わせて投入する資金と分けます。リスク資産を小さく持つこと、追加資金の投入上限を決めること、許容損失を超えたら配分自体を見直すことは、取引回数を工夫する前に検討すべき条件です。
積立だけで戻せるか、税と費用をどう扱うか
新しい資金を比率の低い資産だけへ回せば、売却を減らせます。ただし、口座が大きくなるほど必要額も増えます。TQQQ60・現金40の口座を、売らずに50/50へ戻すには現金を20追加し、60対60にする必要があります。入金10では60対50、TQQQ約54.5%で目標に届きません。追加資金が一定なら、リスク比率の帯を広くするか売却も使うかを事前に決めます。
売却で利益が実現する課税口座では、売買手数料が無料でも税とスプレッドを無視できません。一方、売却損や他の取引との損益通算で扱いが変わる場合もあります。本稿の税引前モデルの順位を、そのまま個人の税引後の順位とはみなしません。円で暮らす投資家は、ドル建て現金を円の生活資金と同一視しない点も確認します。
関連書籍(広告)
頻繁な売買と継続費用を、投資の目的と照らして考えるための関連書籍です。本記事の仮定ルールが本書の推奨戦略だという意味ではありません。
価格・販売状況はリンク先でご確認ください。Amazonのアソシエイトとして、Y-bowは適格販売により収入を得ています。
広告
TQQQリバランスの実行前チェックリスト
← 横にスワイプできます →
| 確認すること | 記録の例 |
|---|---|
| 対象と目標 | TQQQ比率と、口座全体の実質倍率 |
| 実行タイミング | 定期日、または40/60等の帯。終値基準かも明記 |
| 資金制約 | 口座外の必要資金、口座内の現金下限、追加資金の上限 |
| 売買の方法 | 費用・税の見積もり、注文方法、端数の扱い |
| 見直し条件 | 生活の変化、耐えられない損失、ルールの継続困難 |
頻度の選択に唯一の正解はありません。普段確認できる回数と、相場が荒れた日に実行できることをそろえる方が重要です。後から最もよかった方式へ乗り換え続けるより、実行記録と許容損失を照らして見直す方が、ルールの役割を保ちやすくなります。
関連解説と原典・計算方法
TQQQ+現金とQLDの実質倍率がずれる理由では開始配分とその後のずれを、TQQQの費用では経費率に出ない負担を扱っています。関連する本編動画:SOXL・TQQQの日次3倍と複利(英語)、無料note:SOXLはいつも3倍?4つの計算例は日次目標の基礎を補う解説です。
ProShares公式リバランス計算機はレバレッジ投資のエクスポージャー調整を考える道具です。毎月の50/50配分が最適だと認定する計算機ではありません。本稿の3経路・費用・バンドは当ブログ独自の仮定です。毎日、資産価格に「1+指数日次収益×3」を掛け、指定日の取引と費用を反映し、当日総資産の過去最高値から最大下落率を求めました。下落率には日次終値を使用します。実際の市場には日中の値動きや追随誤差があり、この理想化では捉えられません。
公式目標・費用条件・税制に変更があれば該当箇所を更新します。仮定経路の成績は実績へ読み替えず、実際の検証を追加する場合は配当・分割を調整した期間とデータを別に明示します。アイキャッチはAI生成の概念イラスト、3図表は当ブログの独自作成です。
コメント