
売った株が、その翌日から急騰する。持っていない銘柄が連日上がり、SNSには「空売りの買い戻しはまだ終わっていない」と流れてくる。こういう場面で落ち着いていられる人は、そう多くないと思います。
ショートスクイーズは、確かに大きな値動きを生むことがあります。ただ、空売りした人が苦しいことと、今から買う人が儲かることは別です。売り手の損失が膨らんだ後で買っても、その先に買い続ける人がいなければ、自分が高値をつかむ側になります。
空売り比率の高さを、買いの結論に直結させないこと。この順番を、計算例と過去の開示で確かめます。
制度・出典の確認日:2026年10月23日。実在銘柄の現在の売買を勧める記事ではありません。本文の仮定計算は将来予測ではなく、手数料・税等を除いた仕組みの説明です。
ショートスクイーズとは?空売りが「買い」に変わる仕組み
ショートは空売り、スクイーズは締め付けること。空売りした投資家が株価上昇などで買い戻しを迫られ、その注文がさらに株価を押し上げる現象です。日本語では「踏み上げ」と呼ばれる場面がこれに当たります。すべての買い戻しが連鎖的な急騰になるわけではありません。
50ドルで100株を空売りした場合の損益
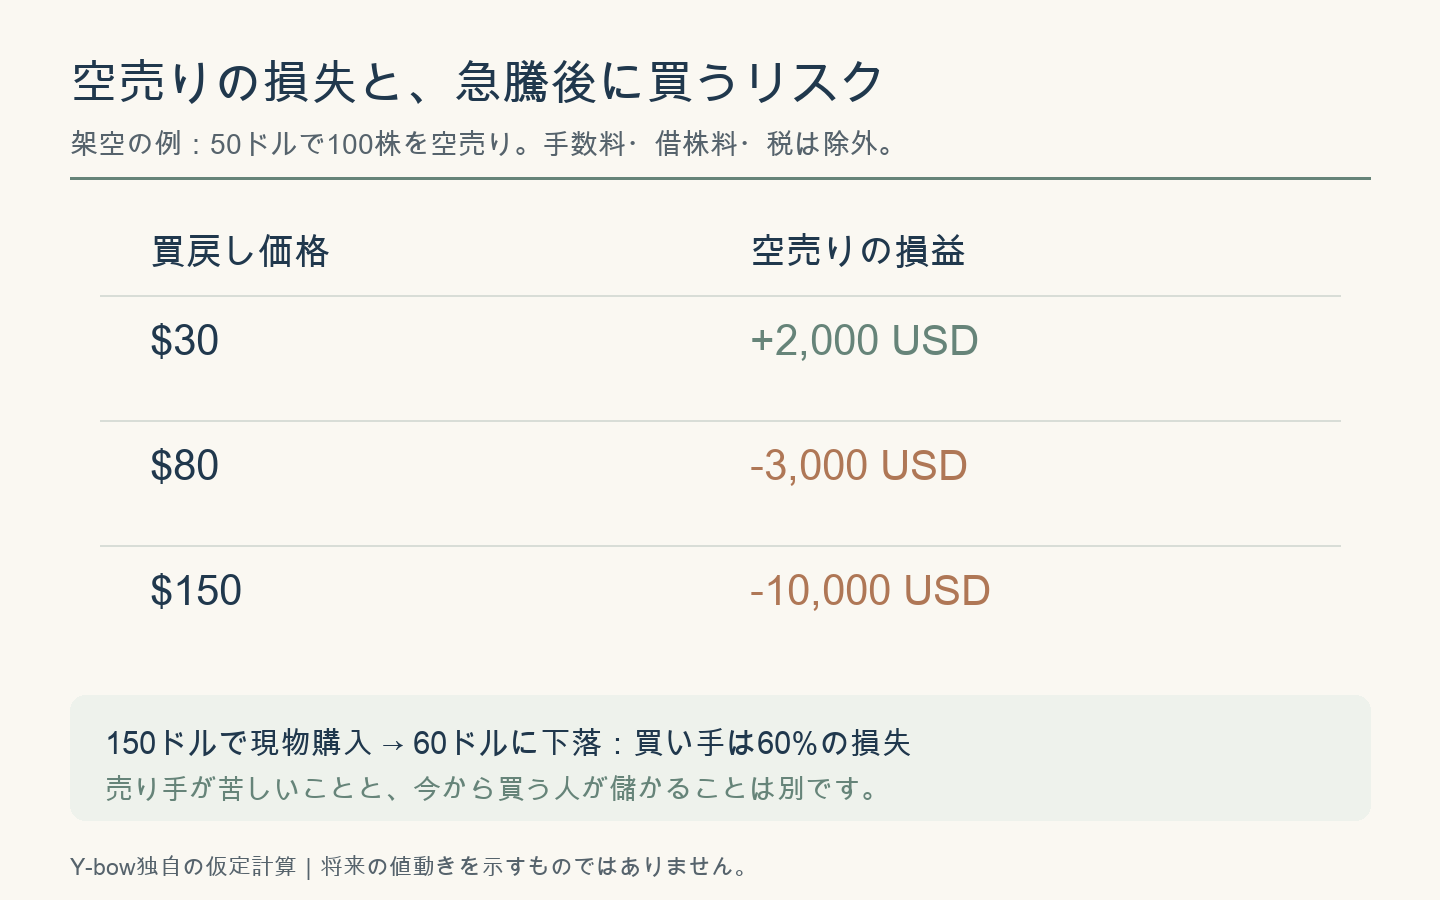
株を借りて50ドルで100株売ると、売却代金は5,000ドルです。その100株を30ドルで買い戻せれば差額2,000ドルの利益。逆に80ドルなら3,000ドル、150ドルなら1万ドルの損失になります。売却代金は自由に使える利益ではなく、担保や返却義務を伴います。
空売りの利益には株価ゼロという限界がありますが、損失側には株価上昇による理論上の上限がありません。借株料や追加担保も問題になります。基本的な取引条件はInvestor.govの空売り解説で確認できます。
空売り残高が多くても、踏み上げが起きない理由
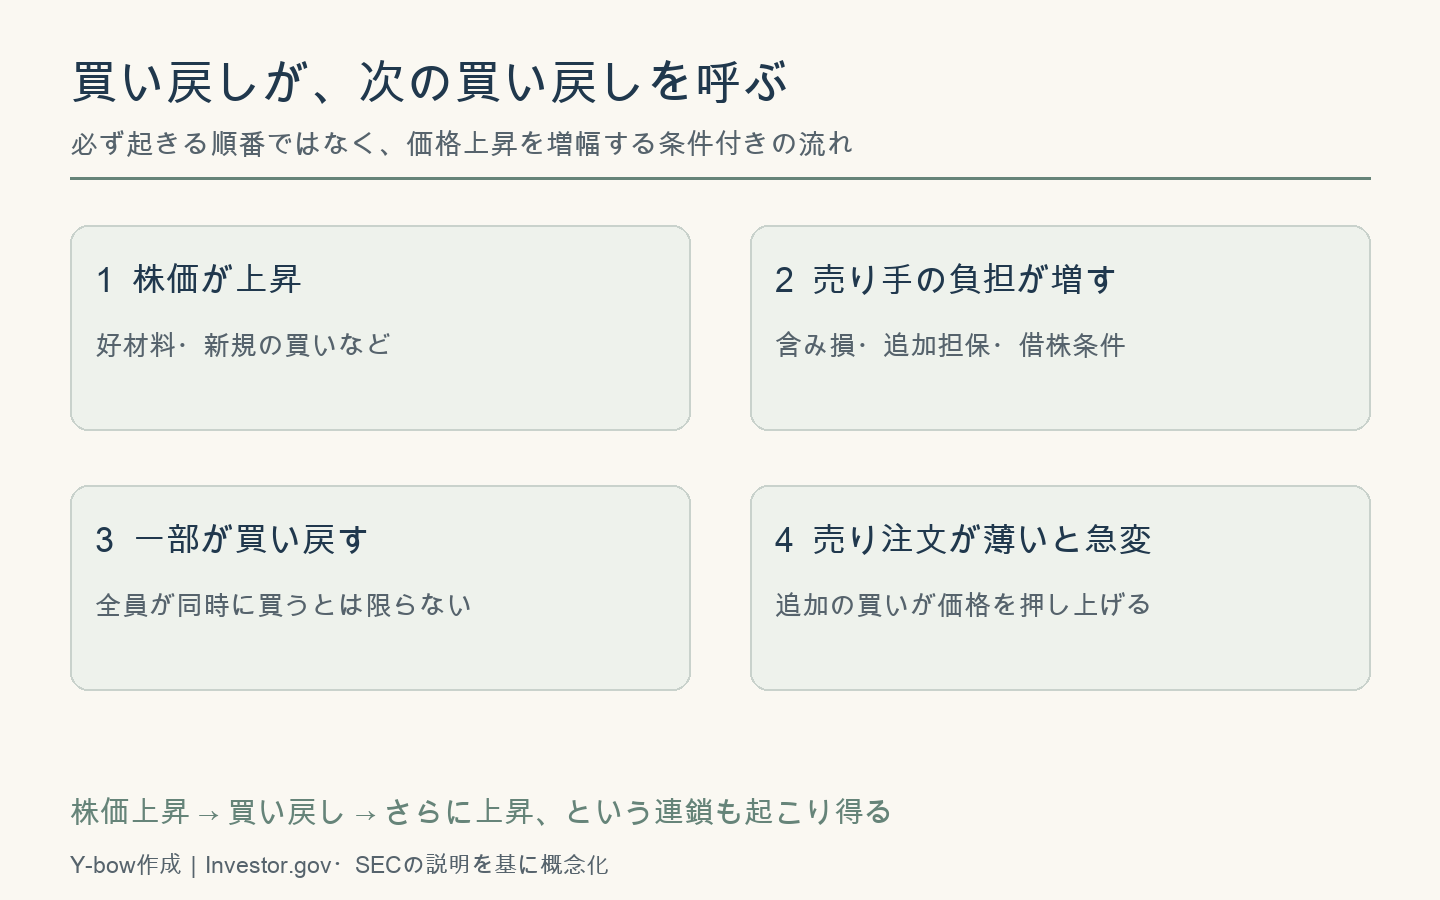
「買い戻す人が多い」は、その人たちが今すぐ、どんな価格でも買うという意味ではありません。十分な担保があれば保有を続ける人もいますし、別の保有資産を守るためのヘッジかもしれません。悪材料が続けば、買い戻し以上の売りが出ることもあります。
私が分けて考えたいのは、買い戻しの潜在量と、実際に買いを急がせる出来事です。大きな残高があっても、売り手が困らなければ火はつきません。逆に、少ない買い注文でも売り板が薄ければ価格は大きく動きます。
空売り比率・Short Interest・出来高は何が違う?
米国株でまず確認したいのは、Short Interestが未決済の残高、Short Sale Volumeが一定期間の取引量という違いです。FINRAの残高報告は月2回の基準日で行われます。一方、日次の空売り売買高はその日の取引を数え、同日中に決済したものも含み得ます。日次の数値を足し上げても、残っている空売り株数にはなりません。出典:FINRAの残高と売買高の区別
| 指標 | 何を測る? | 確認する点 |
|---|---|---|
| Short Interest | 基準日に残る空売り株数 | いつの残高か。売買高と混同しない |
| 浮動株比率 | 残高÷浮動株×100 | 発行済株式比と区別。分母の定義と更新日 |
| 日次空売り売買高 | 一定範囲でその日に約定した空売り | 翌日に残った株数ではない |
| Days to Cover | 残高÷平均1日出来高 | 出来高の対象期間・市場。返済期限ではない |
| 借株料 | 株を借りる費用・条件 | 年率・計算対象・返却条件。全投資家共通ではない |
特に、サイトごとに違いやすいのが分母です。「発行済株式に対する割合」なのか「浮動株に対する割合」なのか。浮動株の推計方法と更新日が違えば、同じ銘柄でも数字はそろいません。大株主が持つ株のすべてが貸し出されないわけでもなく、浮動株がその日に売りに出る株数でもありません。
残高が同じでも、浮動株比率は20%から25%に変わる
架空の会社で、空売り残高が200万株、浮動株が1,000万株なら20%です。分母を800万株と見積もれば25%。空売りが1株も増えなくても表示比率は上がります。
したがって「比率が急増した」という情報を見たら、まず残高の株数と分母の変化を別々に確認します。自社株買い、大株主の売却、株式分割などがあれば、その扱いがそろっているかも確認が必要です。自社株買いと実際の株数を照合する方法も、この点でつながります。
広告
Days to Coverの計算方法:「10日」は買い戻し期限ではない
Days to Cover(買い戻し日数)=空売り残高 ÷ 平均1日出来高です。FINRAの定義でも、残高が平均何日分の売買量に相当するかを表します。平均出来高の対象期間や対象市場はデータ提供元で確認してください。出典:FINRA Notice 21-19・脚注5。同資料の制度改正案を、現在の施行済みルールとして引用しているわけではありません。
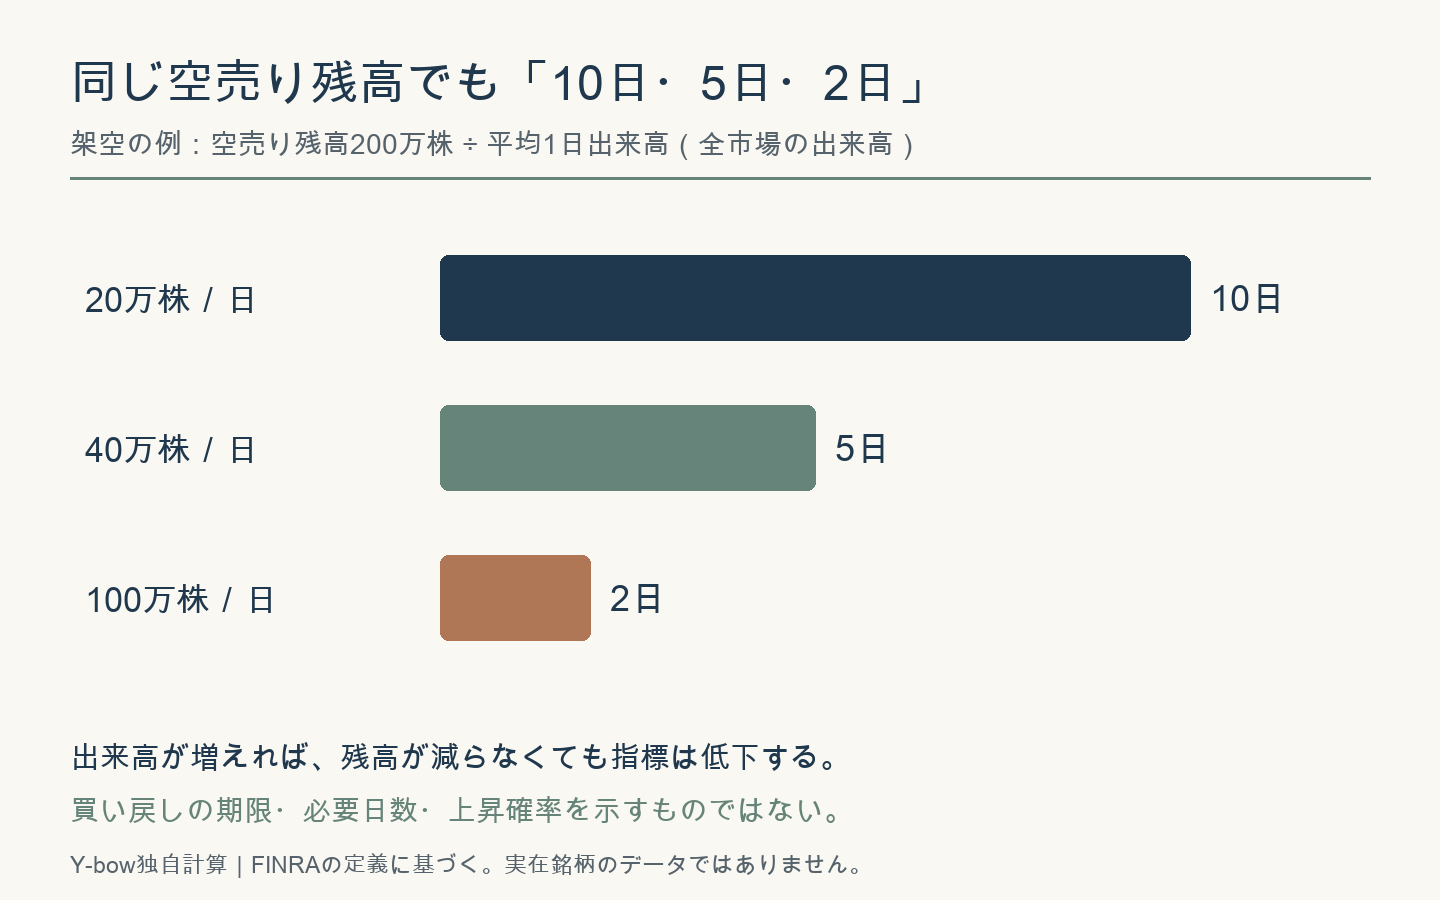
上図は、200万株の残高を変えず、出来高だけを変えた独自計算です。平均出来高20万株なら10日、40万株なら5日、100万株なら2日。SNSで注目されて出来高が膨らむと、残高が減らなくてもこの指標は小さくなります。
「あと10日上がる」「10日以内に買い戻す」は計算から出てこない
この計算は、出来高を買い戻し専用の枠として確保していません。同じ株が何度も売買されることもあり、普段の出来高が急変時にも続く保証もありません。すべての売り手が同日に決済するという仮定も置いていません。
私なら、残高の基準日と平均出来高の期間を書き添えます。「200万株、基準日は○月○日。出来高は直近20営業日の平均」という形です。ここを省くと、古い残高と急騰後の出来高を組み合わせ、いまの需給が分かったつもりになってしまいます。
日本株の踏み上げ:信用倍率・貸借倍率・逆日歩の見方
日本株では「信用倍率が1倍を下回ったから上がる」と説明されることがあります。信用倍率は基本的に信用買残÷信用売残。売残のほうが多ければ1倍未満になりますが、これは株価が上がる確率の表示ではありません。出典:野村證券・信用倍率の用語解説
また、信用取引の残高と、証券会社が証券金融会社を通じて調達する貸借取引の残高は、集計対象が異なります。制度信用と一般信用も同じではありません。逆日歩は、制度信用を補う貸借取引で株不足を調達する際の費用に関わるもので、すべての借株料と一括りにはできません。出典:JPX・信用取引の目的と仕組み
「公表されていない空売り」はゼロではない
JPXの公表ページは、報告を受けたうち残高割合0.5%以上のものが対象です。掲載された投資家の残高だけを合計しても、市場全体の空売りを完全に把握したことにはなりません。計算年月日と公表日も分けて見ます。空売り残高の公表ページ/利用の手引き
さらに信用売りの決済には、株を市場で買い戻す以外に、手元で用意した株を渡す「現渡し」もあります。残高の減少を、そのまま同じ株数の市場内買い注文と考えるのも早計です。
GameStopとVolkswagen:過去の急騰から何が分かるか
GameStop:買い戻しだけで急騰の全体を説明しない
SECスタッフの2021年報告は、GameStopの空売り残高が浮動株比122.97%に達したと記載。一部の買い戻しは上昇に寄与した一方、数週間の上昇持続を買い戻しだけでは説明していません。同期間のガンマスクイーズを裏付ける証拠も見つからなかったとしています。出典:報告書・紙面p.21、25–29
これは「買い戻しはなかった」という話ではありません。寄与したことと、値動きのすべてを説明することは違うという点です。なお、これはスタッフの分析であり、SEC委員会による認定判断とは区別します。
Volkswagen:持株だけでなくオプションの開示も重要だった
Porsche SEは2008年10月26日、VW普通株42.6%と、普通株に関する現金決済オプション31.5%を開示しました。後の発表では買い戻しに伴う急騰を説明し、最大5%相当のヘッジ取引を決済する意向を示しています。10月26日の発表/その後の発表
オプション部分まで現物株の保有とみなしてはいけません。また、価格形成の説明は当事者の認識です。ここから学べるのは、保有比率だけでなく、派生商品の契約内容や市場に出得る株の変化を確認する必要がある、ということです。別の銘柄に同じ値幅や期間を当てはめる材料にはなりません。
ショートスクイーズとガンマスクイーズの違い
前者の中心は空売りの買い戻し、後者はオプション取引に伴うヘッジ調整です。たとえばコールを売った側が価格変動リスクを調整するために現物を買い、その調整が上昇を増幅する場合があります。ただし、取引全体で誰がどの向きのポジションを持つかによって、必要な売買は変わります。
「コールの出来高が増えた」「建玉が大きい」だけでは、ディーラーが必ず買うとは判断できません。買われたコールと売られたコール、他のヘッジ、満期までの時間を無視した説明には注意します。外から見える数字だけで、将来の強制買いを確定させないことが大切です。
広告
急騰に飛び乗る前に:買い手にもある3つの落とし穴
1.売り手が損をしていても、自分の買値は守られない
架空の株が50ドルから150ドルになり、その後60ドルへ戻ったとします。50ドルで空売りしていた人は、60ドルで決済しても損失です。一方、150ドルで買った人も60%の損失。相手が負ければ自分が勝てる、というほど単純ではありません。
2.高い借株料は、買い戻しの時刻表ではない
借株料を年率30%、対象額1万ドル、365日基準と仮定すれば、7日分は約57.53ドルです。これは一定料率・一定対象額を置いた単純計算。実際の料率、計算対象、日数基準は契約で異なり、変動もします。料率だけを見て「翌日には耐えられない」とは言えません。
負担が重くなることと、全員が同じタイミングで退出することは別です。資金量も、建てた価格も、他のポジションも違います。借株の返却要求や調達条件の変更があれば、料率とは別の確認事項になります。
3.損切り注文を出しても、予定の価格で退出できるとは限らない
急変時は売買の間隔が飛び、板が薄くなります。逆指値が成行になる注文なら、発動価格と実際の約定価格がずれる可能性があります。指値なら価格に条件を付けられる一方、成立しない可能性が残ります。
注文の性質の出典:Investor.gov・逆指値と逆指値指値の解説
「値段が違ったら損失はいくらか」「売れずに持ち越したら困る金額か」を、上がる理由より先に計算しておきたいところです。取り返す気持ちで買う金額が増えそうなら、損失を取り返そうとするときの確認も先に読んでみてください。
踏み上げ期待で買う前の確認表:企業価値と需給を混ぜない
| 項目 | 確認するもの | 避けたい誤解 |
|---|---|---|
| 元データ | 名称・計算日・公表日・分母 | 古い残高を「今」と思い込む |
| 買いを急がせる材料 | 決算・契約・借株条件の変化 | 残高が大きいだけで急騰すると考える |
| 売買の受け皿 | 平均出来高だけでなく現在の板とスプレッド | 全株を直近の価格で売れると考える |
| 株数の変化 | 増資・転換・買付枠と実行・大株主 | 現在の浮動株が固定だと考える |
| 企業と買値 | 利益・資金繰り・期待の織り込み | 需給だけで価値を説明する |
| 失敗時の金額 | 不利な価格・持ち越し・家計への影響 | 損切り予定額が最大損失だと考える |
私は、仮に買い戻しが一切起きなくても、その株を持つ理由が残るかを考えます。業績、資金繰り、増資の必要性、競合状況。それらを見ずに「空売りが多いから」で保有を続けると、需給への期待が崩れたとき、判断のよりどころがなくなります。
自社株買いが発表されても、枠と実行は別です。増資や転換証券などで供給され得る株が変わることもあります。好決算なのに株価が下がる理由と同じく、良い材料と現在の買値を分けて考える必要があります。
ショートスクイーズのよくある疑問
空売り比率は何%以上なら狙える?
銘柄や市場をまたいで使える万能な基準はありません。同じ20%でも、分母、出来高、借株、材料、公表の時間差が違えば意味は変わります。本記事の20%・25%は説明用の仮定です。
空売り比率100%超は不正の証拠?
それだけでは判断できません。SEC報告は、売却された株を買った人が再び貸し出す連鎖で、残高比率が100%を超え得る仕組みを説明しています。比率だけで違法行為を断定しないことです。実際の取引の適法性は別の証拠を要します。
株価上昇と空売り残高減少が同時なら、踏み上げと断定できる?
買い戻しと整合的ですが、因果を確定するには不十分です。残高の期間内にほかの投資家が買った可能性もあります。公表日と計算日を取り違えないようにします。
買い戻しが終わると必ず下がる?
必ずではありません。その後の業績や新規需要によって、価格が維持される場合もあります。ただ、買い戻しだけを根拠にした買い方では、それが弱まった後の価格を説明できません。
原典・計算方法・更新方針
制度と用語は上記のInvestor.gov、FINRA、JPX、史実はSECスタッフ報告とPorsche SEの発表を参照。原典の図表は転載せず、3枚の図解と表は当ブログで作成しました。架空の計算は、空売り損益=(売値−買戻し値)×株数、DTC=残高÷平均出来高、買い手の収益率=売値÷買値−1。費用・税・為替等は明示した例以外では含めません。
現在の銘柄ランキングや予想株価は掲載していません。公開後に公表制度やデータ定義が変わった場合は該当箇所を更新します。焦りが強いときには、株価の変化で不安になったときの確認表も併せてどうぞ。
コメント